Aboitiz Equity Ventures: прибыль за полугодие выросла на 63%, но во втором квартале выручка рухнула на 99,7% — в отчётности смешались два масштаба
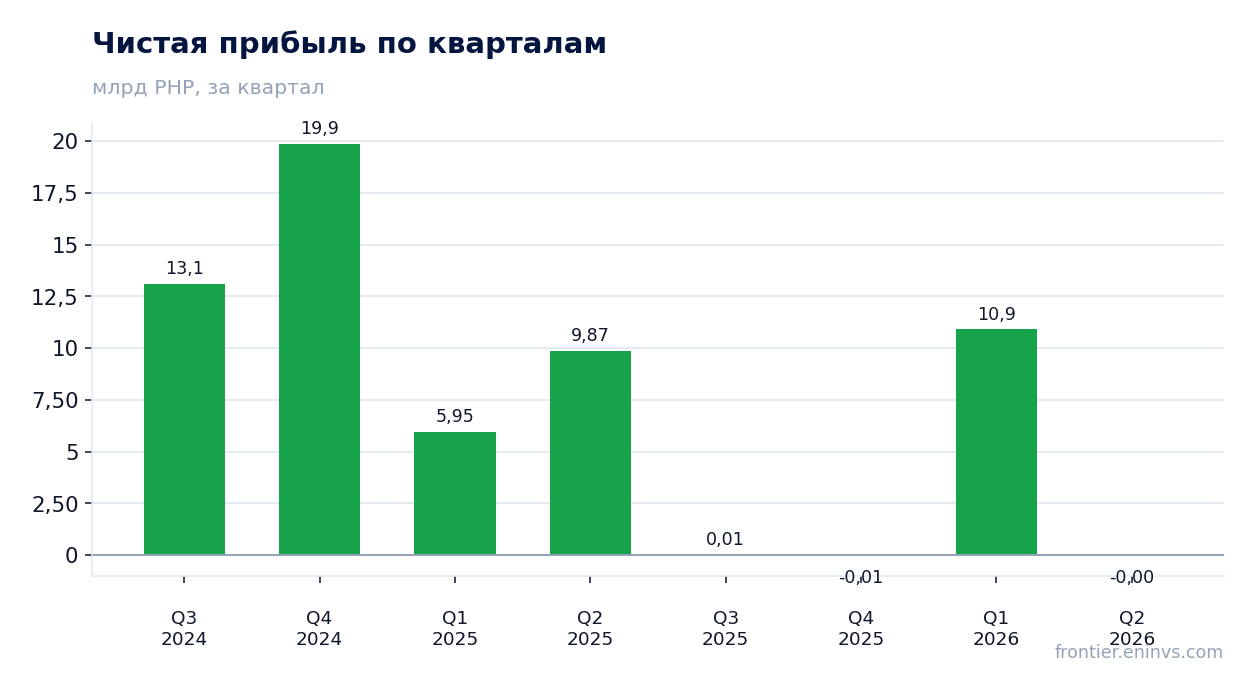
13 августа Aboitiz Equity Ventures раскрыла отчёт за первое полугодие 2026 года. Чистая прибыль, приходящаяся на акционеров, выросла на 63% до 13,6 млрд песо, EBITDA за полугодие прибавила 31% и достигла 52,4 млрд песо, а выручка увеличилась на 32% до 186,7 млрд песо. При этом отдельно за второй квартал выручка составила лишь 186,7 млн песо против 73,8 млрд песо годом ранее — падение на 99,7%, а чистая прибыль ушла в минус на 1,9 млн песо. Причина расхождения в том, что в базу второго квартала 2025 года попала разовая консолидация, а текущий квартал отражён в иной структуре периметра. Акции торгуются с P/E 10,8 и EV/EBITDA 2,85 при дивидендной доходности 4,19%, а модель портала даёт потенциал к справедливой стоимости +34% — при такой оценке и сильном полугодии бумага выглядит привлекательно, но квартальная волатильность требует осторожности.
Главные тезисы
— Полугодовая прибыль выросла на 63% благодаря электроэнергетике и банковскому сегменту, а не разовым статьям
— Квартальная выручка упала на 99,7% из-за эффекта базы: во втором квартале 2025 года в отчётность впервые попала крупная консолидация
— Рентабельность по EBITDA за полугодие держится на уровне 28%, несмотря на рост затрат на топливо и закупку электроэнергии
— Долговая нагрузка в 1,88 EBITDA LTM остаётся умеренной, а чистый долг за 12 месяцев сократился на 379 млрд рублей
— Дивидендная доходность 4,19% при выплате 8,5 млрд песо за полугодие — это устойчивый, но не рекордный уровень для бумаги
— Оценка в 2,85 EV/EBITDA и 10,8 P/E LTM оставляет запас для переоценки, если квартальная выручка вернётся к нормальному масштабу
— Модель портала оценивает потенциал роста к справедливой стоимости в +34%, что подтверждает привлекательность на текущих уровнях
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 73,4 | 0,19 | -99,7% |
| EBITDA | 13,5 | 0,01 | -99,9% |
| Операционная прибыль | 9,25 | 0,01 | -99,9% |
| Чистая прибыль | 9,87 | -0,00 | -100,0% |
| Операционный денежный поток | 5,41 | 2,47 | -54,3% |
| Капзатраты | 5,49 | — | — |
| Рентабельность по EBITDA | 18,5% | 4,6% | -13,9 п.п. |
| Чистая маржа | 13,5% | -1,0% | -14,5 п.п. |
Полугодовая прибыль выросла на 63% благодаря электроэнергетике и банковскому сегменту, а не разовым статьям
Чистая прибыль, приходящаяся на акционеров Aboitiz Equity Ventures, за первое полугодие 2026 года составила 13,6 млрд песо, что на 63% больше, чем за аналогичный период прошлого года. Такой рост обеспечили два сегмента: электроэнергетика принесла 10,0 млрд песо (плюс 44%), а банковский бизнес — 3,4 млрд песо (рост в 2,2 раза). В сумме они дали более 13 млрд песо вклада до внутригрупповых исключений.
Электроэнергетический дивизион выиграл от более высоких рыночных цен на энергию, ввода новых солнечных мощностей (221 МВт Olongapo, 47 МВт Armenia, 93 МВт San Manuel) и полного полугодового вклада от CBK HEPP, перешедшего под управление в феврале 2026 года. Банковский сегмент, представленный UnionBank, увеличил вклад более чем вдвое за счёт роста процентного дохода и снижения стоимости фондирования.
Пищевой и агропромышленный сегмент добавил 4,0 млрд песо (плюс 10%), тогда как инфраструктура и недвижимость остались убыточными. Инфраструктурное направление сократило убыток до 278 млн песо против 525 млн годом ранее, а убыток в недвижимости вырос до 37 млн песо с 4 млн. Эти потери не смогли перекрыть общий рост, но показывают, что не все направления работают одинаково успешно.
Квартальная выручка упала на 99,7% из-за эффекта базы: во втором квартале 2025 года в отчётность впервые попала крупная консолидация
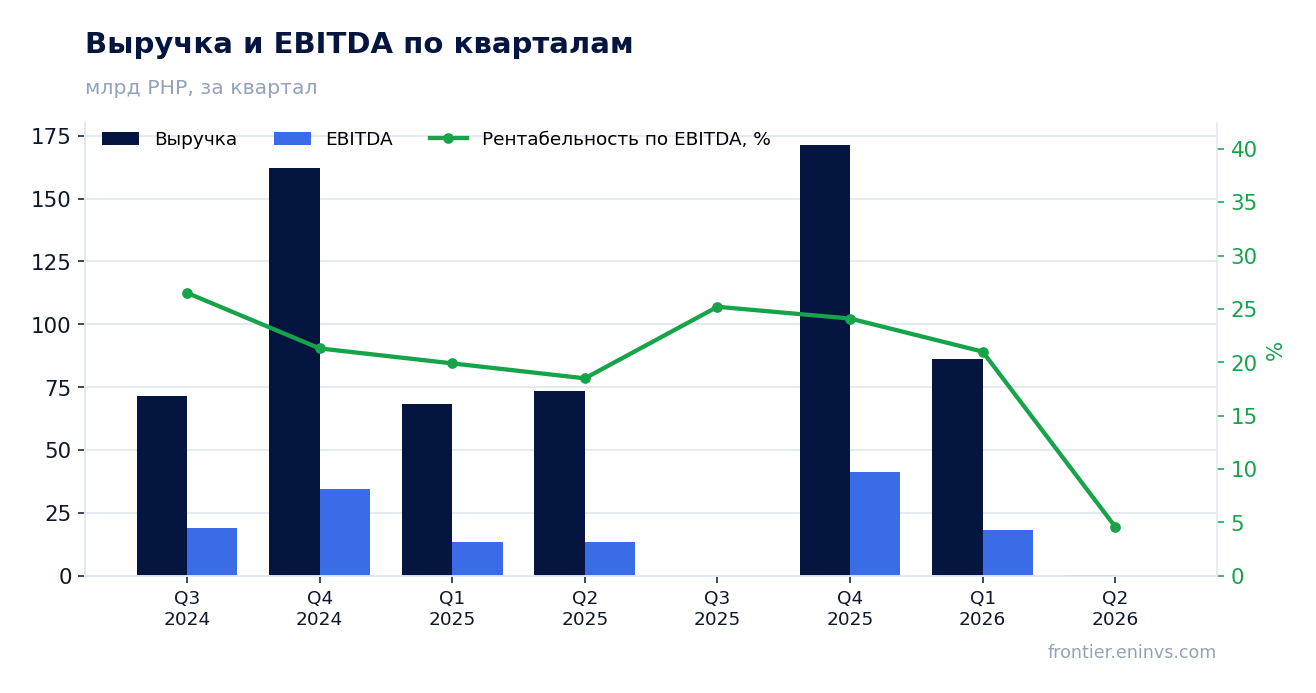
Выручка за второй квартал 2026 года составила 186,7 млн песо, тогда как годом ранее она равнялась 73,8 млрд песо. Падение на 99,7% объясняется не операционным коллапсом, а структурой отчётности: во втором квартале 2025 года в консолидированную отчётность впервые была включена крупная сделка — приобретение CGHI, что раздуло базу сравнения. Текущий квартал отражает иную структуру периметра, и прямое сопоставление с прошлогодним уровнем некорректно.
За полугодие выручка выросла на 32% до 186,7 млрд песо, что подтверждает: накопленный итог не пострадал. Основной вклад внесли продажи электроэнергии (119,8 млрд песо, плюс 31%) и продажи товаров (59,6 млрд песо, плюс 34%). Выручка от недвижимости сократилась на 12% до 1,7 млрд песо из-за переноса признания доходов по Economic Estates.
Квартальная динамика выглядит тревожно только на первый взгляд. Если исключить эффект базы, операционные показатели полугодия остаются сильными. Вопрос в том, сохранится ли этот масштаб в следующих кварталах, когда база сравнения нормализуется.
Рентабельность по EBITDA за полугодие держится на уровне 28%, несмотря на рост затрат на топливо и закупку электроэнергии
EBITDA за первое полугодие 2026 года составила 52,4 млрд песо, увеличившись на 31% год к году. Рентабельность по EBITDA за полугодие составила около 28%, что выше прошлогоднего уровня. Такой результат достигнут несмотря на рост затрат: стоимость генерации и закупки электроэнергии выросла на 37% до 76,1 млрд песо, а себестоимость проданных товаров — на 39% до 50,4 млрд песо.
Рост затрат был компенсирован повышением тарифов и улучшением структуры продаж в электроэнергетике. Операционная прибыль за полугодие выросла на 46% до 27,1 млрд песо, что опережает рост выручки. Это говорит о том, что компания смогла переложить часть издержек на потребителей и улучшить операционную эффективность.
Однако квартальная EBITDA за второй квартал 2026 года составила лишь 8,6 млн песо при выручке 186,7 млн песо, что даёт маржу 4,6% против 18,5% годом ранее. Это следствие того же эффекта базы и изменения периметра. Полугодовая маржа остаётся репрезентативной для оценки устойчивости бизнеса.
Долговая нагрузка в 1,88 EBITDA LTM остаётся умеренной, а чистый долг за 12 месяцев сократился на 379 млрд рублей
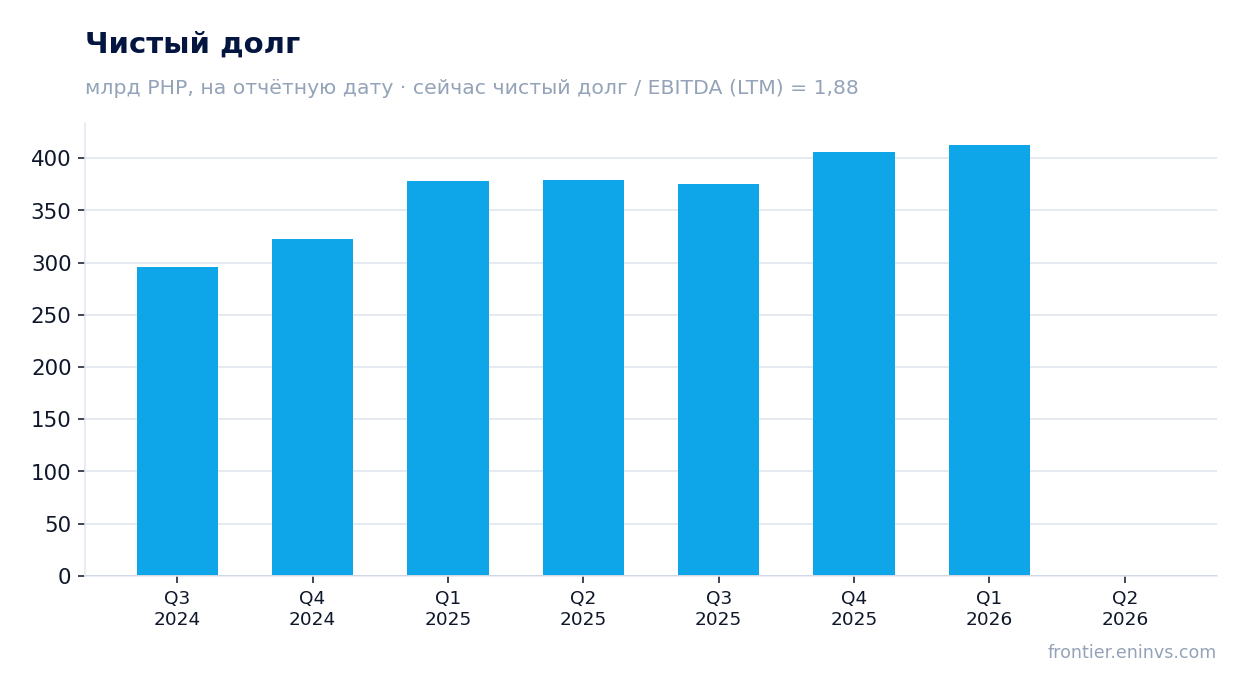
Чистый долг на последнюю отчётную дату составил 405,5 млрд песо, а соотношение чистого долга к EBITDA за последние 12 месяцев — 1,88. Это умеренный уровень для компании с капиталоёмким бизнесом. За 12 месяцев чистый долг сократился на 379,0 млрд рублей, что связано с погашением бридж-кредитов, привлечённых для приобретения CGHI, и получением средств от возврата инвестиций.
Общий долг на 30 июня 2026 года составил 484,8 млрд песо. Банковские кредиты сократились на 11% до 89,5 млрд песо, что отражает погашение краткосрочных обязательств. Долгосрочная задолженность осталась практически на прежнем уровне — 351,9 млрд песо. Процентные расходы за полугодие выросли на 17% до 13,2 млрд песо из-за выпуска облигаций AboitizPower в третьем квартале 2025 года и кредита на приобретение CBK HEPP.
Отношение чистого долга к собственному капиталу снизилось до 0,9 с 1,0 на конец 2025 года, согласно отчёту. Это снижение произошло как за счёт уменьшения чистого долга, так и за счёт роста капитала. Уровень долговой нагрузки не создаёт немедленных рисков, но процентные расходы растут быстрее выручки, что требует внимания.
Дивидендная доходность 4,19% при выплате 8,5 млрд песо за полугодие — это устойчивый, но не рекордный уровень для бумаги
За первое полугодие 2026 года AEV выплатила дивиденды на сумму 8,5 млрд песо. Текущая дивидендная доходность по trailing 12 месяцам составляет 4,19%. Это умеренный уровень, который отражает стабильную дивидендную политику компании, но не является рекордным для бумаги.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на уровне около 30% от чистой прибыли. При прибыли за полугодие 13,6 млрд песо и ожидаемом годовом результате около 27–28 млрд песо дивиденд может составить порядка 8–9 млрд песо, что соответствует доходности около 4,2–4,3% на текущую цену. Это предположение опирается на устойчивость прибыли и отсутствие крупных разовых списаний.
Ключевой риск для дивиденда — дальнейшее ослабление квартальной выручки, если оно окажется не эффектом базы, а устойчивым трендом. Также на выплату может повлиять рост капитальных затрат, которые в первом полугодии составили значительную сумму, или необходимость направлять больше средств на погашение долга. Однако текущий уровень доходности выглядит комфортным относительно ключевой ставки и истории выплат.
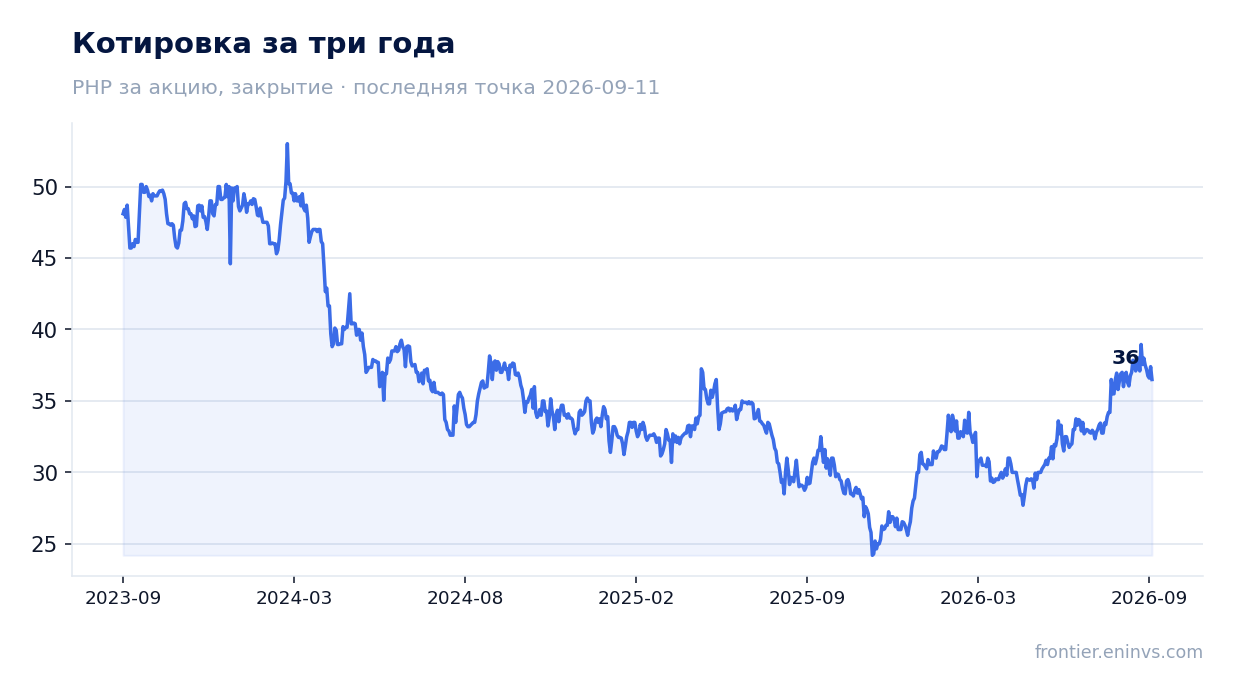
Оценка в 2,85 EV/EBITDA и 10,8 P/E LTM оставляет запас для переоценки, если квартальная выручка вернётся к нормальному масштабу
По состоянию на отчётную дату рыночная капитализация AEV составляет 208,2 млрд песо. Мультипликатор EV/EBITDA LTM равен 2,85, P/E LTM — 10,8. Это невысокие уровни, которые предполагают, что рынок либо не верит в устойчивость текущей прибыли, либо закладывает риски, связанные с квартальной волатильностью.
Для сравнения с собственной историей: у нас нет данных о среднем мультипликаторе за три года, поэтому мы не можем утверждать, выше или ниже текущий уровень относительно типичного для компании. Однако абсолютные значения выглядят скромно для бизнеса с диверсифицированной структурой и растущей прибылью. Рентабельность капитала (ROE) составляет 10,9%, что также поддерживает оценку.
Модель портала оценивает потенциал роста к справедливой стоимости в +34%. Это наша собственная оценка, основанная на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Если компания сможет удержать полугодовую динамику и квартальная выручка вернётся к нормальному масштабу, переоценка выглядит обоснованной.
Модель портала оценивает потенциал роста к справедливой стоимости в +34%, что подтверждает привлекательность на текущих уровнях
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста к справедливой стоимости в +34% от текущей цены. Это не рыночный консенсус и не целевая цена, а результат нашей собственной модели. Он учитывает текущую прибыльность, структуру долга и дивидендные выплаты.
Бумага входит в наши живые модельные стратегии на портале — PH FVC (качество). Это факт, а не аргумент в пользу вердикта: включение в стратегию отражает соответствие скринингу, но не заменяет анализ. Тем не менее, сочетание низких мультипликаторов, устойчивого полугодового роста и дивидендной доходности выше 4% создаёт предпосылки для положительной переоценки.
Главный вопрос — сохранится ли операционная динамика после нормализации базы сравнения. Если квартальная выручка вернётся к уровням, сопоставимым с прошлогодними, текущая оценка выглядит заниженной. Если же слабость второго квартала окажется устойчивой, потребуется пересмотр прогнозов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 208 млрд PHP |
| P/E (LTM) | 10,8 |
| EV/EBITDA (LTM) | 2,8 |
| P/B | 0,52 |
| Чистый долг / EBITDA | 1,88 |
| Операционный денежный поток (LTM) | 58,5 млрд |
| ROE | 10,9% |
| Дивидендная доходность (12 мес) | 4,2% |
Итог
Первое полугодие 2026 года Aboitiz Equity Ventures показало сильный рост прибыли на 63% и EBITDA на 31%, чему способствовали электроэнергетика и банковский сегмент. Однако квартальная отчётность демонстрирует резкое падение выручки на 99,7%, что объясняется эффектом базы, а не операционным коллапсом. Долговая нагрузка остаётся умеренной, дивидендная доходность — 4,19%, а мультипликаторы EV/EBITDA 2,85 и P/E 10,8 выглядят низкими. Модель портала даёт потенциал +34% к справедливой стоимости, что вместе с устойчивым полугодовым ростом делает бумагу привлекательной для инвесторов, готовых принять квартальную волатильность. Вердикт: привлекательно.
Перейти к финансовой карточке компании AEV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций