DMCI Holdings: прибыль выросла в 2,8 раза, но почти вся она пришла из угля и никеля, а выручка упала на 36%
12 августа DMCI Holdings раскрыла результаты за второй квартал 2026 года. Выручка за квартал упала на 36% год к году, до 19,0 млрд песо, но чистая прибыль выросла на 176,4%, до 14,8 млрд песо, а EBITDA – на 118%, до 17,8 млрд песо. Причина расхождения в том, что в отчётном квартале в EBITDA и прибыль попал разовый неденежный эффект от пересмотра сроков службы энергоблоков SLPGC, а выручка сократилась из-за падения отгрузок угля. По мультипликаторам акция выглядит дёшево: P/E LTM 4,9, EV/EBITDA LTM 3,0, дивидендная доходность 9,6%, а модель портала даёт потенциал +12% к справедливой стоимости. Оценка – «умеренно привлекательная»: дивиденд и низкий мультипликатор перевешивают разовый характер квартальной прибыли, но устойчивость денежного потока пока не подтверждена.
Главные тезисы
— Выручка во втором квартале упала на 36% год к году, до 19,0 млрд песо, из-за обвала отгрузок угля и снижения цен на никелевую руду
— EBITDA выросла на 118%, до 17,8 млрд песо, но почти весь прирост дал разовый неденежный эффект от пересмотра сроков службы энергоблоков SLPGC
— Чистая прибыль выросла на 176,4%, до 14,8 млрд песо, при этом 100 млн песо – разовые статьи, а основную часть дали угольный и никелевый сегменты
— Долговая нагрузка умеренная: чистый долг 37,8 млрд песо, отношение чистого долга к EBITDA LTM – 0,76, но направление коэффициента не раскрыто
— Дивидендная доходность 9,6% при выплате 0,30 песо на акцию за 2025 год, что составляет 27% от базовой прибыли 2025 года в 14,9 млрд песо
— Оценка дёшева относительно собственной истории: P/E LTM 4,9 и EV/EBITDA LTM 3,0, а модель портала даёт потенциал +12% к справедливой стоимости
— Свободный денежный поток под вопросом: операционный поток за квартал 7,2 млрд песо, но капитальные затраты не раскрыты, а дивидендные выплаты съедают значительную часть
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 29,7 | 19,0 | -36,0% |
| EBITDA | 8,15 | 17,8 | +118,0% |
| Операционная прибыль | 5,25 | 17,8 | +238,2% |
| Чистая прибыль | 5,37 | 14,8 | +176,4% |
| Операционный денежный поток | 10,8 | 7,23 | -33,2% |
| Капзатраты | 0,49 | — | — |
| Рентабельность по EBITDA | 27,4% | 93,3% | +65,9 п.п. |
| Чистая маржа | 18,1% | 78,0% | +59,9 п.п. |
Выручка во втором квартале упала на 36% год к году, до 19,0 млрд песо, из-за обвала отгрузок угля и снижения цен на никелевую руду
Выручка за второй квартал 2026 года составила 19,0 млрд песо, что на 36% ниже уровня того же квартала прошлого года. Падение объясняется прежде всего угольным сегментом: отгрузки угля сократились на 13%, до 4,0 млн тонн, а производство обвалилось на 55%, до 2,5 млн тонн, из-за проблем с доступом к качественному углю на месторождении Acacia и возросшего коэффициента вскрыши. В никелевом сегменте отгрузки выросли в 2,4 раза, до 1,26 млн тонн, но средняя цена реализации упала на 10%, до 35 долларов за тонну, что не компенсировало падение угольной выручки.
В строительном сегменте выручка также снизилась, но это частично компенсировалось ростом в недвижимости и цементе. Тем не менее, совокупный эффект от падения угольного и никелевого сегментов оказался доминирующим. Для сравнения: в первом квартале 2026 года выручка снизилась лишь на 2,4% год к году, а в четвёртом квартале 2025 года – на 15,6%. Таким образом, во втором квартале произошло резкое ухудшение динамики верхней линии.
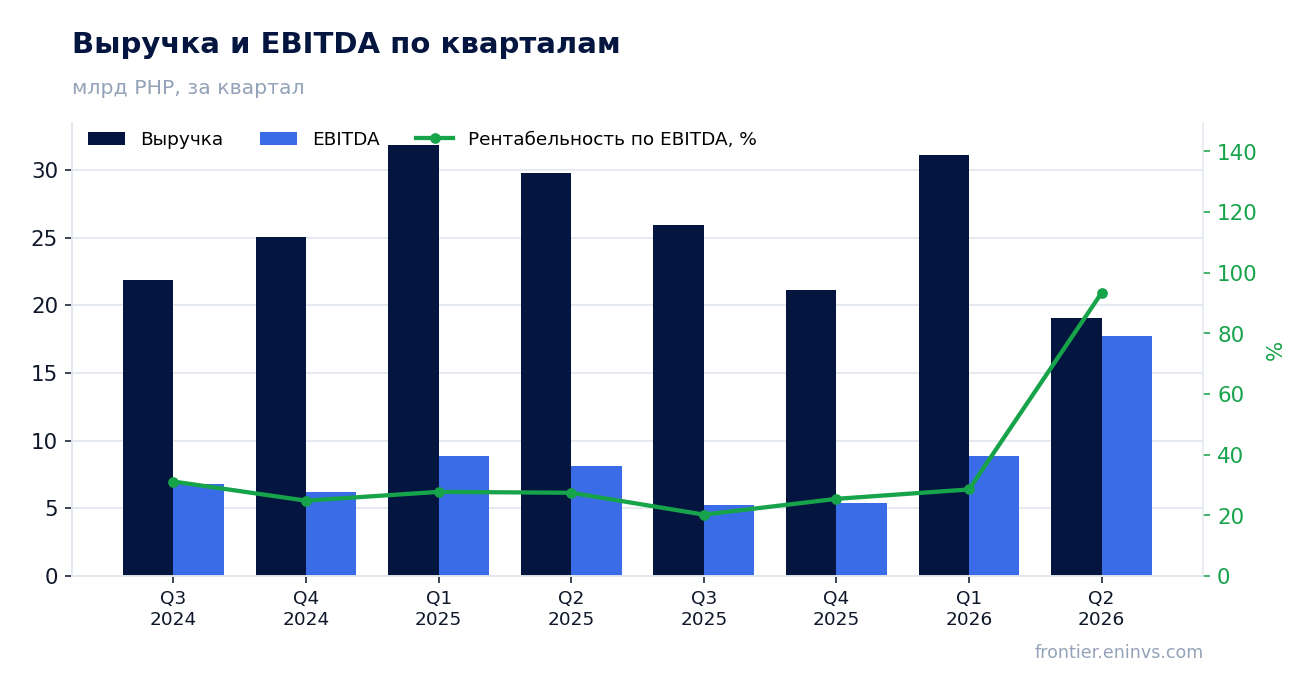
EBITDA выросла на 118%, до 17,8 млрд песо, но почти весь прирост дал разовый неденежный эффект от пересмотра сроков службы энергоблоков SLPGC
EBITDA за второй квартал 2026 года составила 17,8 млрд песо, что на 118% выше уровня годичной давности. Однако этот рост почти полностью объясняется разовым неденежным эффектом: компания пересмотрела сроки полезного использования активов электростанции SLPGC, что привело к снижению амортизации и, соответственно, к росту EBITDA. В отчёте указано, что неденежный разовый доход составил 180 млн песо на уровне группы, но эффект на EBITDA значительно больше, так как пересмотр затронул амортизацию в энергетическом сегменте.
Без этого эффекта EBITDA, вероятно, показала бы снижение, отражая падение выручки. Маржа EBITDA в отчётном квартале составила 93,3% против 27,4% годом ранее – такой скачок не может быть устойчивым и отражает именно разовый характер фактора. Для сравнения: в первом квартале 2026 года EBITDA margin была на уровне 28,5%, что близко к нормальному уровню для компании.
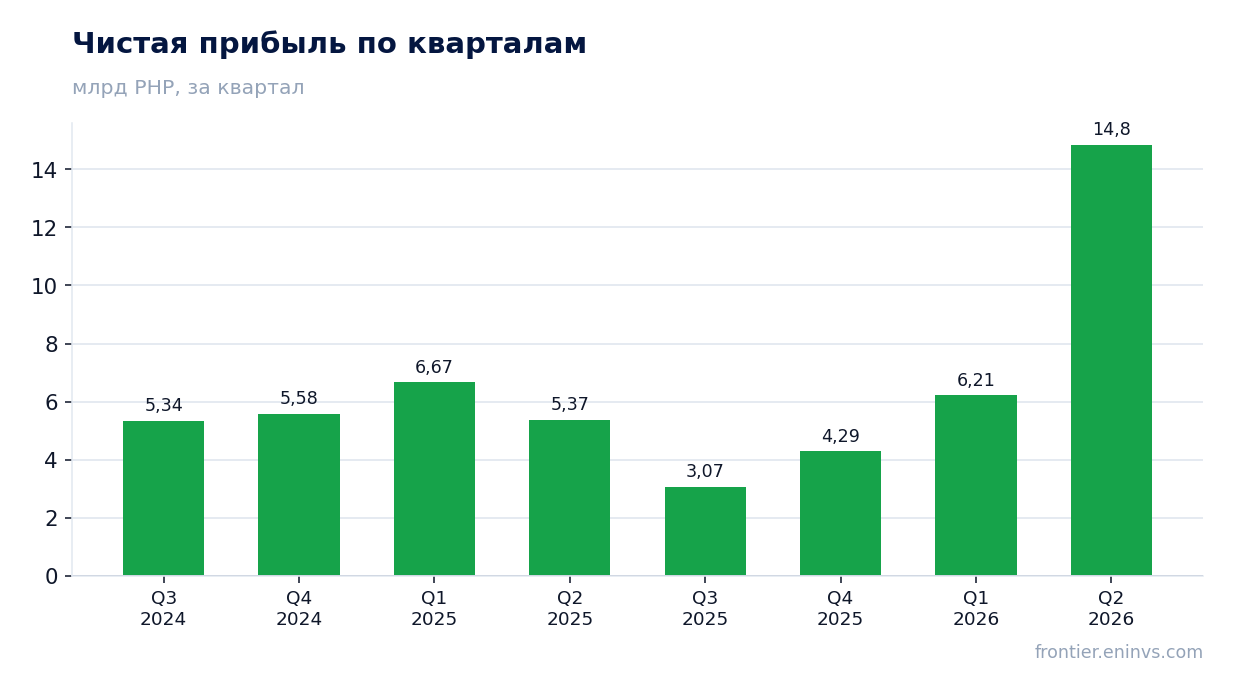
Чистая прибыль выросла на 176,4%, до 14,8 млрд песо, при этом 100 млн песо – разовые статьи, а основную часть дали угольный и никелевый сегменты
Чистая прибыль за второй квартал 2026 года составила 14,8 млрд песо, что на 176,4% выше уровня годичной давности. Однако, как и в случае с EBITDA, значительная часть этого роста обусловлена разовым неденежным эффектом от пересмотра сроков службы активов SLPGC. Кроме того, компания отразила разовые статьи в размере 100 млн песо, что существенно меньше, чем в предыдущем году, когда разовые статьи составили всего 1 млн песо.
Основной вклад в прибыль внесли угольный и никелевый сегменты. Угольный сегмент, несмотря на падение выручки, показал рост прибыли за счёт снижения амортизации и налоговых эффектов. Никелевый сегмент увеличил прибыль в 3,8 раза, до 1,3 млрд песо, благодаря рекордным отгрузкам. Однако чистая маржа в 78% (против 18,1% годом ранее) явно завышена разовым фактором и не отражает устойчивую доходность.
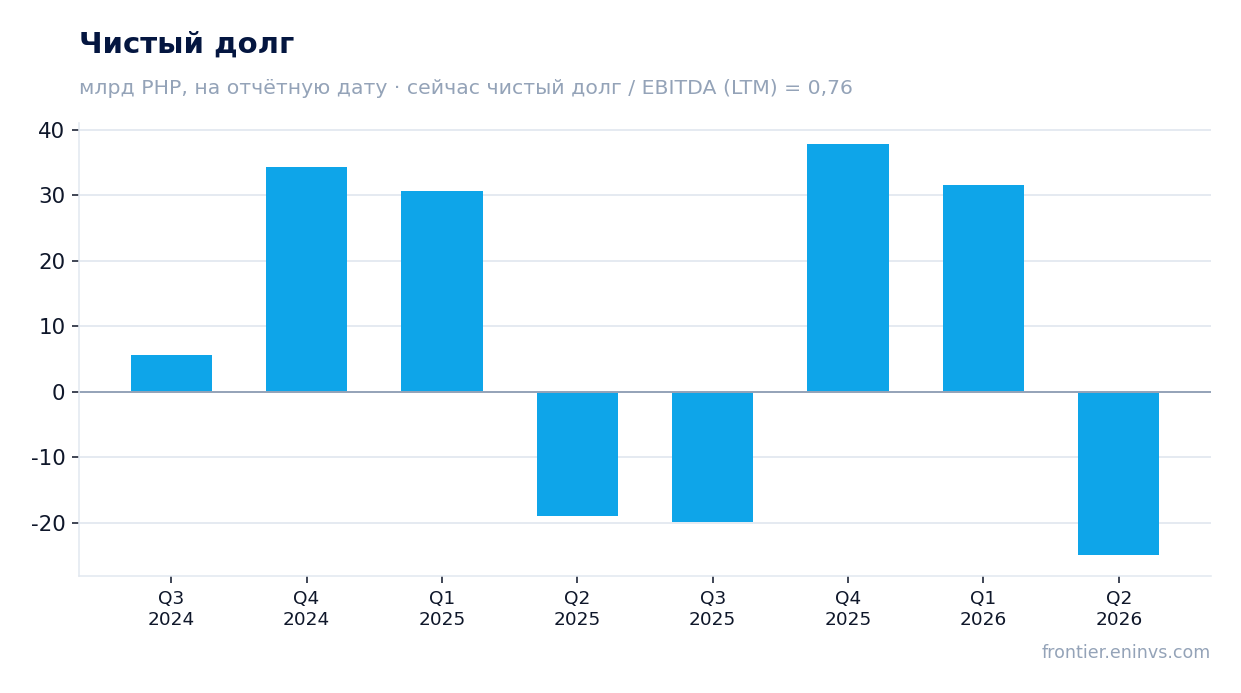
Долговая нагрузка умеренная: чистый долг 37,8 млрд песо, отношение чистого долга к EBITDA LTM – 0,76, но направление коэффициента не раскрыто
Чистый долг на последнюю отчётную дату составил 37,8 млрд песо, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,76. Это умеренный уровень, который не вызывает опасений. Однако в предоставленных фактах отсутствует предыдущее значение этого коэффициента, поэтому нельзя утверждать, что долговая нагрузка снизилась или выросла – можно лишь констатировать текущий уровень.
Изменение чистого долга по сравнению с предыдущей отчётной датой составило минус 56,6 млрд рублей, а за 12 месяцев – минус 6,1 млрд рублей. Это снижение, но оно может быть связано с сезонными факторами и разовыми поступлениями. Операционный денежный поток за квартал составил 7,2 млрд песо, что покрывает процентные платежи, но капитальные затраты не раскрыты, что затрудняет оценку свободного денежного потока.
Дивидендная доходность 9,6% при выплате 0,30 песо на акцию за 2025 год, что составляет 27% от базовой прибыли 2025 года в 14,9 млрд песо
Дивидендная доходность за последние 12 месяцев составляет 9,6%. Последняя выплата – 0,30 песо на акцию, объявленная 7 мая 2026 года и выплаченная 5 июня 2026 года. Это соответствует 27% от базовой прибыли 2025 года в 14,9 млрд песо, что соответствует дивидендной политике компании, предусматривающей распределение не менее 25% базовой прибыли предыдущего года.
Наша оценка дивиденда за 2026 год: при сохранении payout ratio на уровне 27% и базовой прибыли, которая может составить около 20 млрд песо (исходя из текущих тенденций), дивиденд на акцию может быть в районе 0,40 песо, что даёт доходность около 12% к текущей цене. Однако это зависит от устойчивости прибыли, которая в значительной степени определяется разовыми факторами. Ключевой риск – падение цен на уголь и никель, а также возможное увеличение капитальных затрат.
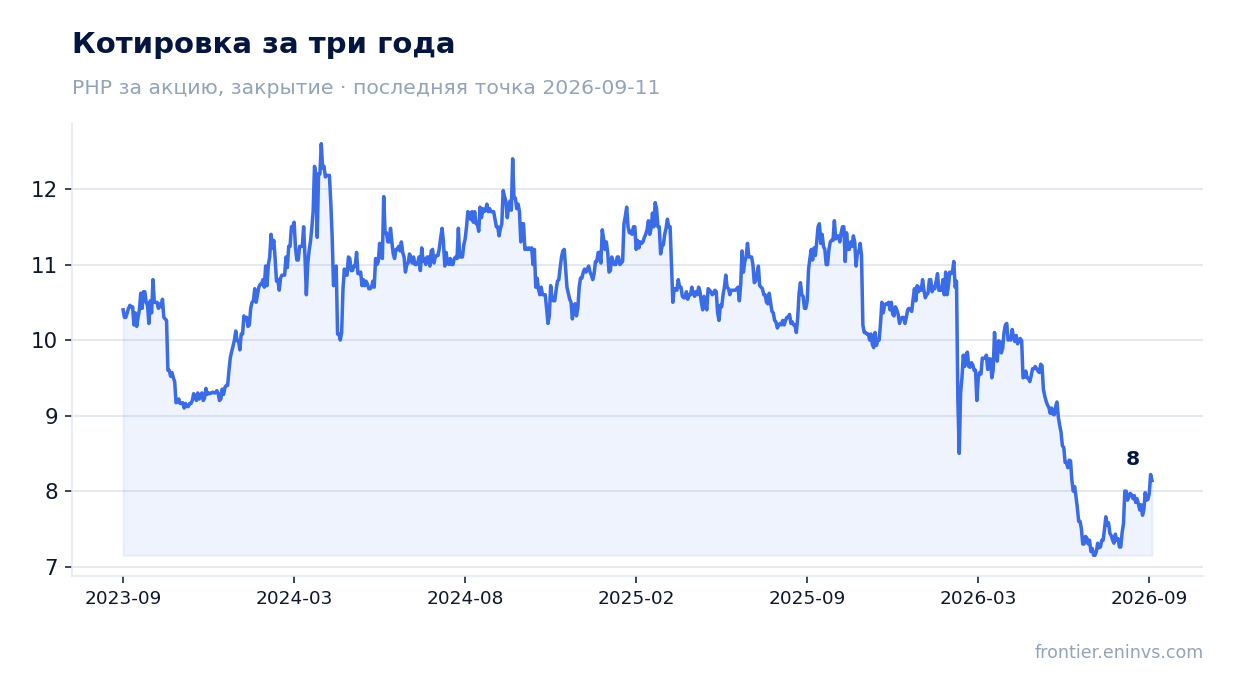
Оценка дёшева относительно собственной истории: P/E LTM 4,9 и EV/EBITDA LTM 3,0, а модель портала даёт потенциал +12% к справедливой стоимости
Мультипликатор P/E за последние 12 месяцев составляет 4,9, а EV/EBITDA – 3,0. Это низкие значения, которые могут указывать на недооценённость. Однако для сравнения с собственной историей у нас нет данных о средних значениях за последние три года, поэтому нельзя утверждать, что акция торгуется ниже своего исторического уровня – можно лишь констатировать, что текущие мультипликаторы низкие в абсолютном выражении.
Модель портала оценивает потенциал роста к справедливой стоимости в +12%. Это наша собственная модель, а не консенсус рынка. С учётом дивидендной доходности 9,6% общая ожидаемая доходность может быть привлекательной, но она зависит от устойчивости прибыли. Если разовые факторы не повторятся, прибыль может снизиться, и мультипликаторы вырастут.
Свободный денежный поток под вопросом: операционный поток за квартал 7,2 млрд песо, но капитальные затраты не раскрыты, а дивидендные выплаты съедают значительную часть
Операционный денежный поток за второй квартал 2026 года составил 7,2 млрд песо. Это меньше, чем чистая прибыль, что объясняется неденежным характером части прибыли. Капитальные затраты за квартал не раскрыты, поэтому невозможно оценить свободный денежный поток. В предыдущие периоды капитальные затраты были волатильными: от 0,5 млрд песо во втором квартале 2025 года до 8,3 млрд песо в четвёртом квартале 2024 года.
Дивидендные выплаты за 2025 год составили около 4,0 млрд песо, что является значительным оттоком. При этом компания снизила чистый долг, что может указывать на достаточность денежного потока для покрытия инвестиций и дивидендов. Однако без данных о капитальных затратах за квартал оценка устойчивости свободного денежного потока остаётся неполной.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 109 млрд PHP |
| P/E (LTM) | 4,9 |
| EV/EBITDA (LTM) | 3,0 |
| P/B | 0,74 |
| Чистый долг / EBITDA | 0,76 |
| Операционный денежный поток (LTM) | 25,2 млрд |
| ROE | 16,4% |
| Дивидендная доходность (12 мес) | 9,6% |
Итог
Итог: во втором квартале 2026 года DMCI Holdings показала впечатляющий рост прибыли, но он почти полностью обусловлен разовым неденежным эффектом от пересмотра сроков службы активов SLPGC. Выручка упала на 36% из-за проблем в угольном сегменте, и без разового фактора финансовые результаты выглядели бы значительно слабее. Компания сохраняет низкую долговую нагрузку (чистый долг/EBITDA 0,76) и высокую дивидендную доходность (9,6%), что делает акцию привлекательной для инвесторов, ориентированных на доход. Однако устойчивость денежного потока и способность поддерживать дивидендные выплаты на текущем уровне вызывают вопросы. Оценка – «умеренно привлекательная»: дивиденд и низкие мультипликаторы перевешивают риски, но для подтверждения устойчивости нужны данные о капитальных затратах и динамике цен на сырьё.
Перейти к финансовой карточке компании DMC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций