Globe Telecom: выручка вернулась к росту, но прибыль держится не на операциях
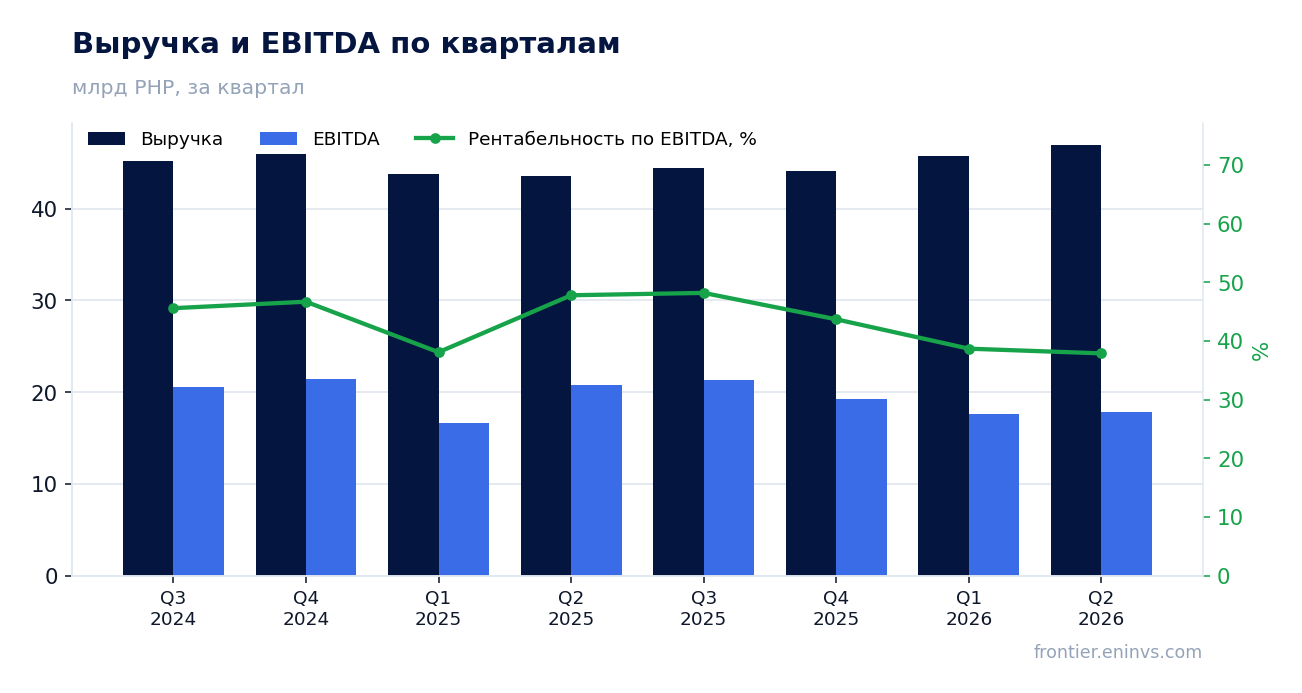
25 августа Globe Telecom раскрыла результаты за шесть месяцев 2026 года. Во втором квартале выручка выросла на 7,9% год к году, до 46 954,6 млн песо, чистая прибыль прибавила 0,4%, до 5 485,1 млн, а EBITDA сократилась на 14,5%, до 17 808,4 млн. Рентабельность по EBITDA упала до 37,9% с 47,8% годом ранее, и при мультипликаторе EV/EBITDA 5,8 и дивидендной доходности 6,25% акция выглядит скорее привлекательной, чем нет, – но только если рост выручки удержится, а разрыв между EBITDA и прибылью не окажется устойчивым.
Главные тезисы
— Выручка вернулась к росту впервые за год: +7,9% год к году против снижения на 1,9% кварталом ранее
— EBITDA упала на 14,5%, и маржа сжалась до 37,9% с 47,8% – прибыль удержалась не за счёт операций
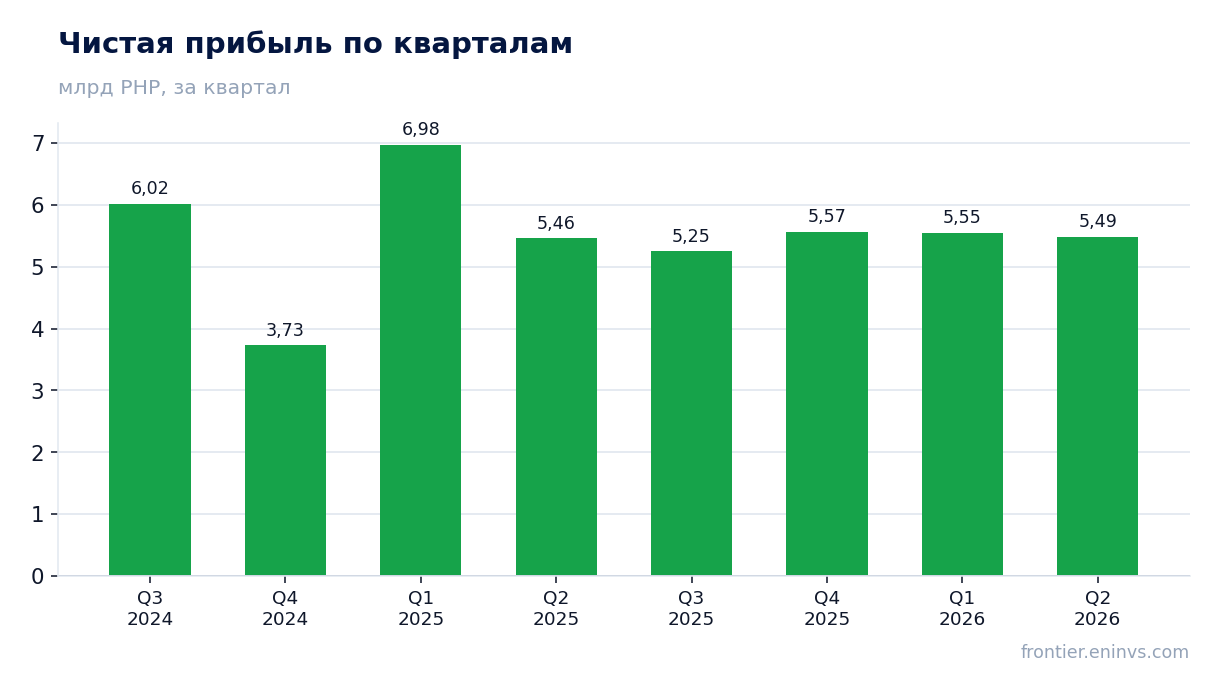
— Чистая прибыль почти не изменилась, хотя операционная прибыль квартала составила лишь 3 542,9 млн песо
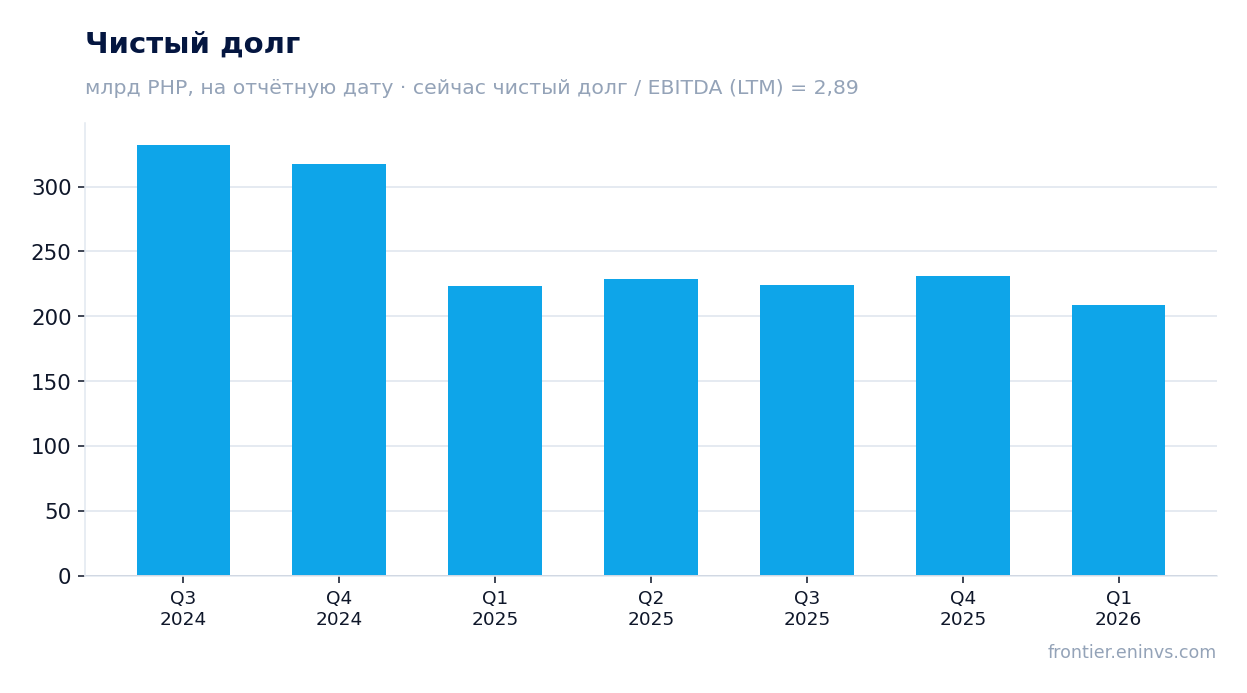
— Долг в 2,89 EBITDA LTM – умеренный, но снижение чистого долга на 22,4 млрд песо за квартал поддержало прибыль
— Дивидендная доходность 6,25% при выплате, которая может быть не обеспечена операционным потоком
— Мультипликатор EV/EBITDA 5,8 и P/E 10,7 – ниже исторических уровней, но отражают риск падения EBITDA
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 43,5 | 47,0 | +7,9% |
| EBITDA | 20,8 | 17,8 | -14,5% |
| Операционная прибыль | 9,29 | 3,54 | -61,8% |
| Чистая прибыль | 5,46 | 5,49 | +0,4% |
| Операционный денежный поток | 13,4 | 18,1 | +35,3% |
| Капзатраты | 10,4 | — | — |
| Рентабельность по EBITDA | 47,8% | 37,9% | -9,9 п.п. |
| Чистая маржа | 12,5% | 11,7% | -0,8 п.п. |
Выручка вернулась к росту впервые за год: +7,9% год к году против снижения на 1,9% кварталом ранее
Во втором квартале 2026 года выручка Globe Telecom составила 46 954,6 млн песо, что на 7,9% больше, чем годом ранее. Это первый квартальный рост с положительным знаком за последние пять кварталов: в первом квартале 2026 года выручка выросла на 4,5%, а до этого четыре квартала подряд снижалась – на 1,9% во втором квартале 2025 года, на 1,6% в третьем и на 4,0% в четвёртом. Ускорение роста во втором квартале относительно первого квартала очевидно, но важно понимать, что оно происходит на фоне слабой базы прошлого года.
Драйверы роста выручки в отчёте не раскрыты детально, но сам факт возврата к росту после года снижения говорит о том, что компания либо стабилизировала цены, либо наращивает абонентскую базу в мобильном и широкополосном сегментах. Без сегментной разбивки в источнике сложно сказать, какой именно бизнес вытянул выручку, но общая динамика положительная.
Для инвестора важнее не сам рост выручки, а то, как он конвертируется в прибыль. Пока конверсия слабая: EBITDA за тот же квартал упала на 14,5%, а чистая прибыль выросла лишь на 0,4%. Это означает, что рост выручки сопровождается опережающим ростом затрат, и устойчивость такой модели вызывает вопросы.
EBITDA упала на 14,5%, и маржа сжалась до 37,9% с 47,8% – прибыль удержалась не за счёт операций
EBITDA во втором квартале 2026 года составила 17 808,4 млн песо, что на 14,5% меньше, чем годом ранее. Рентабельность по EBITDA упала до 37,9% с 47,8% во втором квартале 2025 года. Это резкое сжатие маржи – почти на 10 процентных пунктов – указывает на то, что рост выручки сопровождается значительным увеличением операционных расходов.
Операционная прибыль квартала составила лишь 3 542,9 млн песо, что значительно ниже EBITDA. Разрыв между EBITDA и операционной прибылью объясняется амортизацией и, возможно, разовыми списаниями. В четвёртом квартале 2024 и 2025 годов операционная прибыль была отрицательной, что говорит о наличии крупных неденежных списаний в конце года. Во втором квартале 2026 года операционная прибыль положительная, но её уровень невелик.
Чистая прибыль при этом почти не изменилась – 5 485,1 млн песо против 5 461,1 млн годом ранее. То, что чистая прибыль удержалась при падении EBITDA и слабой операционной прибыли, означает, что компания получила поддержку ниже операционной линии – вероятно, за счёт снижения чистого долга и, соответственно, процентных расходов, а также, возможно, за счёт разовых статей. Без детализации в источнике точную причину назвать нельзя, но очевидно, что операционная эффективность ухудшилась.
Чистая прибыль почти не изменилась, хотя операционная прибыль квартала составила лишь 3 542,9 млн песо
Чистая прибыль во втором квартале 2026 года составила 5 485,1 млн песо, что на 0,4% больше, чем годом ранее. При этом операционная прибыль была всего 3 542,9 млн песо, то есть чистая прибыль превысила операционную. Это означает, что компания получила значительный доход ниже операционной линии – вероятно, за счёт финансовых доходов, снижения процентных расходов или разовых статей.
Снижение чистого долга на 22,4 млрд песо за квартал (с 231 283,1 млн на конец первого квартала 2026 года до 231 313,0 млн на конец второго квартала) могло сократить процентные расходы, но точная величина экономии не раскрыта. Также возможно, что компания отразила разовую прибыль от продажи активов или переоценки, но в источнике это не детализировано.
Для инвестора важно, что чистая прибыль не подкреплена операционной эффективностью. Если поддержка снизу исчезнет, прибыль может оказаться под давлением. Кроме того, чистая прибыль за последние 12 месяцев составила 21 863,0 млн песо, и при текущей цене P/E LTM равен 10,7 – это невысокий уровень, но он отражает риск падения прибыли.
Долг в 2,89 EBITDA LTM – умеренный, но снижение чистого долга на 22,4 млрд песо за квартал поддержало прибыль
Чистый долг Globe Telecom на конец второго квартала 2026 года составил 231 313,0 млн песо. Отношение чистого долга к EBITDA за последние 12 месяцев – 2,89. Это умеренный уровень для телекоммуникационной компании, но он не даёт полной картины, так как EBITDA LTM включает сильные предыдущие кварталы. Если EBITDA продолжит падать, долговая нагрузка может вырасти.
За квартал чистый долг снизился на 22,4 млрд песо, а за 12 месяцев – на 14,4 млрд. Снижение долга уменьшает процентные расходы и поддерживает чистую прибыль. Однако источник не раскрывает, за счёт чего произошло снижение – возможно, за счёт операционного денежного потока или продажи активов.
Операционный денежный поток во втором квартале 2026 года составил 18 059,4 млн песо, что ниже, чем в первом квартале (23 560,0 млн), но выше, чем годом ранее (13 351,9 млн). За последние 12 месяцев операционный поток составил 79 500,0 млн песо. Этого достаточно для обслуживания долга, но не покрывает дивидендные выплаты и капитальные затраты в полном объёме.
Дивидендная доходность 6,25% при выплате, которая может быть не обеспечена операционным потоком
Дивидендная доходность Globe Telecom за последние 12 месяцев составляет 6,25%. Это выше текущей доходности филиппинских государственных облигаций, что делает акцию привлекательной для инвесторов, ориентированных на доход. Однако устойчивость дивиденда вызывает вопросы.
Операционный денежный поток за последние 12 месяцев составил 79 500,0 млн песо. Капитальные затраты за тот же период, исходя из квартальных данных, составили около 50 000 млн песо (сумма квартальных capex за последние четыре квартала: 8 437,1 + 10 418,1 + 12 566,4 + 14 645,8 = 46 067,4 млн песо). Таким образом, свободный денежный поток до дивидендов составляет примерно 33 400 млн песо. При рыночной капитализации 233 146,1 млн песо дивидендная доходность 6,25% означает выплату около 14 572 млн песо в год. Это покрывается свободным денежным потоком, но запас невелик.
Если EBITDA продолжит падать, а капитальные затраты останутся высокими, компания может столкнуться с необходимостью сократить дивиденд или увеличить долг для его финансирования. В источнике нет заявлений о дивидендной политике на 2026 год, поэтому наш прогноз – это наша оценка, основанная на текущих показателях. Ключевой риск – дальнейшее сжатие маржи.
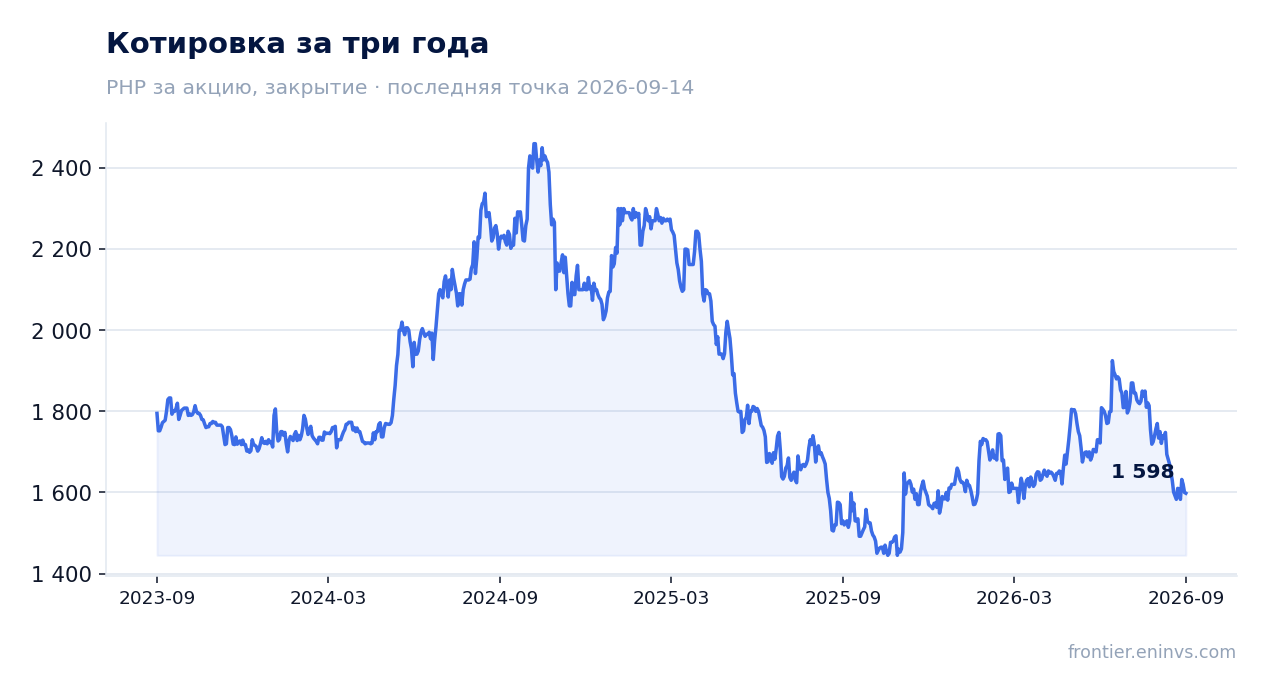
Мультипликатор EV/EBITDA 5,8 и P/E 10,7 – ниже исторических уровней, но отражают риск падения EBITDA
Текущий мультипликатор EV/EBITDA LTM составляет 5,8, а P/E LTM – 10,7. Для телекоммуникационной компании это невысокие уровни, которые могут указывать на недооценённость. Однако без исторических данных за три года в FACTS мы не можем сравнить с собственной историей компании. По модели портала, потенциал роста акции до справедливой стоимости оценивается в +16%.
Рентабельность собственного капитала (ROE) за последние 12 месяцев составляет 11,5%. Это умеренный показатель, который не компенсирует риск падения прибыли. Если EBITDA продолжит снижаться, мультипликаторы могут вырасти, даже если цена акции останется на месте.
Важно отметить, что EV/EBITDA рассчитывается на основе LTM EBITDA, которая включает более сильные предыдущие кварталы. Если текущий уровень EBITDA (17 808,4 млн песо за квартал) сохранится, годовая EBITDA составит около 71 200 млн песо, что на 11% ниже LTM EBITDA в 80 040,5 млн. Это означает, что форвардный EV/EBITDA может быть выше 5,8.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 233 млрд PHP |
| P/E (LTM) | 10,7 |
| EV/EBITDA (LTM) | 5,8 |
| P/B | 1,34 |
| Чистый долг / EBITDA | 2,89 |
| Операционный денежный поток (LTM) | 79,5 млрд |
| ROE | 11,5% |
| Дивидендная доходность (12 мес) | 6,2% |
Итог
Globe Telecom показала возврат к росту выручки, но операционная эффективность резко ухудшилась: EBITDA упала на 14,5%, а маржа сжалась до 37,9%. Чистая прибыль удержалась только за счёт снижения долга и, возможно, разовых статей. Дивидендная доходность 6,25% привлекательна, но её покрытие свободным денежным потоком невелико. При мультипликаторах EV/EBITDA 5,8 и P/E 10,7 акция выглядит скорее привлекательной, чем нет, но ключевой вопрос – сможет ли компания восстановить маржу. Если EBITDA стабилизируется, потенциал роста по модели портала составляет +16%.
Перейти к финансовой карточке компании GLO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций