JG Summit: прибыль выросла в 19 раз, но весь рост собрала бумажная переоценка и разовые статьи
13 мая JG Summit Holdings раскрыла результаты за первый квартал 2026 года. Выручка выросла на 7% до 99,9 млрд песо, операционная прибыль — на 9% до 17,1 млрд песо, а чистая прибыль, приходящаяся на акционеров, подскочила на 19% до 5,2 млрд песо. Однако весь этот рост обеспечили не операции, а сокращение убытка от прекращённой деятельности и разовые статьи; при этом долговая нагрузка в 2,02 EBITDA и отрицательный денежный поток за последние 12 месяцев оставляют бумагу скорее нейтральной, чем привлекательной на текущих уровнях.
Главные тезисы
— Выручка выросла на 7%, и почти весь прирост дали авиаперевозки и продукты питания
— Операционная прибыль прибавила 9%, но маржа осталась на уровне 17%
— Чистая прибыль выросла на 19% только за счёт сокращения убытка от прекращённой деятельности
— Долг в 2,02 EBITDA и отрицательный денежный поток за 12 месяцев — главный риск
— Капитальные затраты в 11,1 млрд песо съедают почти весь операционный поток
— Дивидендная доходность 2,35% при ставке выше — компенсация за риск невелика
— Оценка в 3,2 EBITDA и модель портала дают минус 15% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,10 | 0,10 | +4,5% |
| EBITDA | 0,03 | — | — |
| Операционная прибыль | 0,02 | 0,01 | -21,8% |
| Чистая прибыль | 10,6 | 0,01 | -99,9% |
| Операционный денежный поток | 0,02 | — | — |
| Капзатраты | 5,36 | — | — |
| Рентабельность по EBITDA | 27,9% | — | — |
| Чистая маржа | 11110,4% | 7,6% | -11102,8 п.п. |
Выручка выросла на 7%, и почти весь прирост дали авиаперевозки и продукты питания
Консолидированная выручка за первый квартал 2026 года составила 99,9 млрд песо против 93,3 млрд песо годом ранее. Основной вклад внесли авиаперевозки CEB, где выручка выросла на 9,5% до 33,3 млрд песо благодаря рекордному числу пассажиров, и продукты питания URC, прибавившие 5,8% до 47,9 млрд песо на росте объёмов в брендированном сегменте.
Недвижимость и отели RLC также показали рост на 11% до 12,0 млрд песо, что выше среднего по группе. Единственным крупным сегментом, выпавшим из общей динамики, стала нефтехимия: JGSOC второй год находится в простое и не принесла выручки, тогда как годом ранее она дала 4,8 млрд песо от распродажи остатков.
Таким образом, органический рост группы без учёта выпавшей нефтехимии выглядит сильнее, чем итоговая цифра. Однако разрыв между 7% роста выручки и 9% роста операционной прибыли говорит о том, что операционный рычаг работает слабо: расходы растут почти так же быстро, как доходы.
Операционная прибыль прибавила 9%, но маржа осталась на уровне 17%
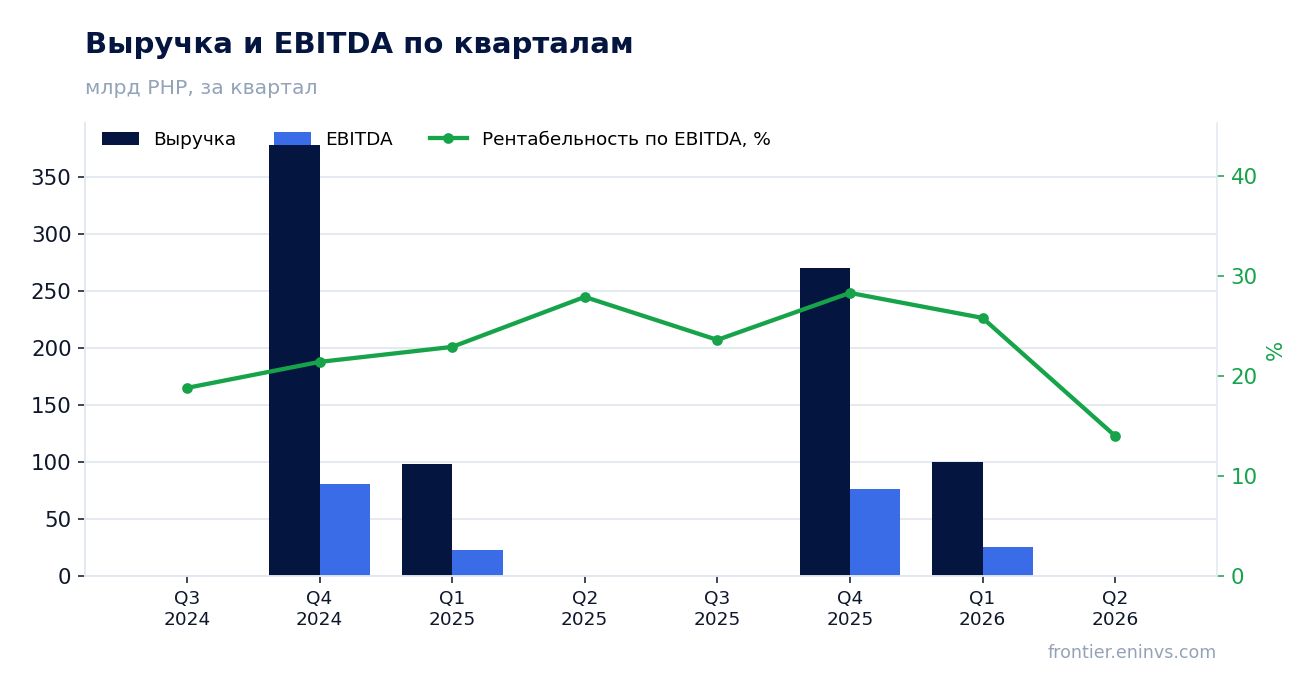
Операционная прибыль выросла на 9% до 17,1 млрд песо, и операционная маржа сохранилась на уровне 17%. Себестоимость продаж и услуг увеличилась на 6% до 70,1 млрд песо, что соответствует динамике выручки, но общие и административные расходы выросли быстрее — на 13% до 12,6 млрд песо.
Основной причиной опережающего роста административных расходов стали повышенные рекламные и маркетинговые затраты URC, а также рост расходов на персонал и аренду в CEB. Это означает, что компания тратит всё больше на продвижение и поддержание операций, не получая пропорциональной отдачи от выручки.
EBITDA группы составила 25,6 млрд песо, увеличившись на 10% год к году. Разрыв между ростом EBITDA и операционной прибыли объясняется тем, что амортизация растёт медленнее, чем выручка, — сказывается недавнее обновление парка самолётов CEB и ввод новых площадей RLC.
Чистая прибыль выросла на 19% только за счёт сокращения убытка от прекращённой деятельности
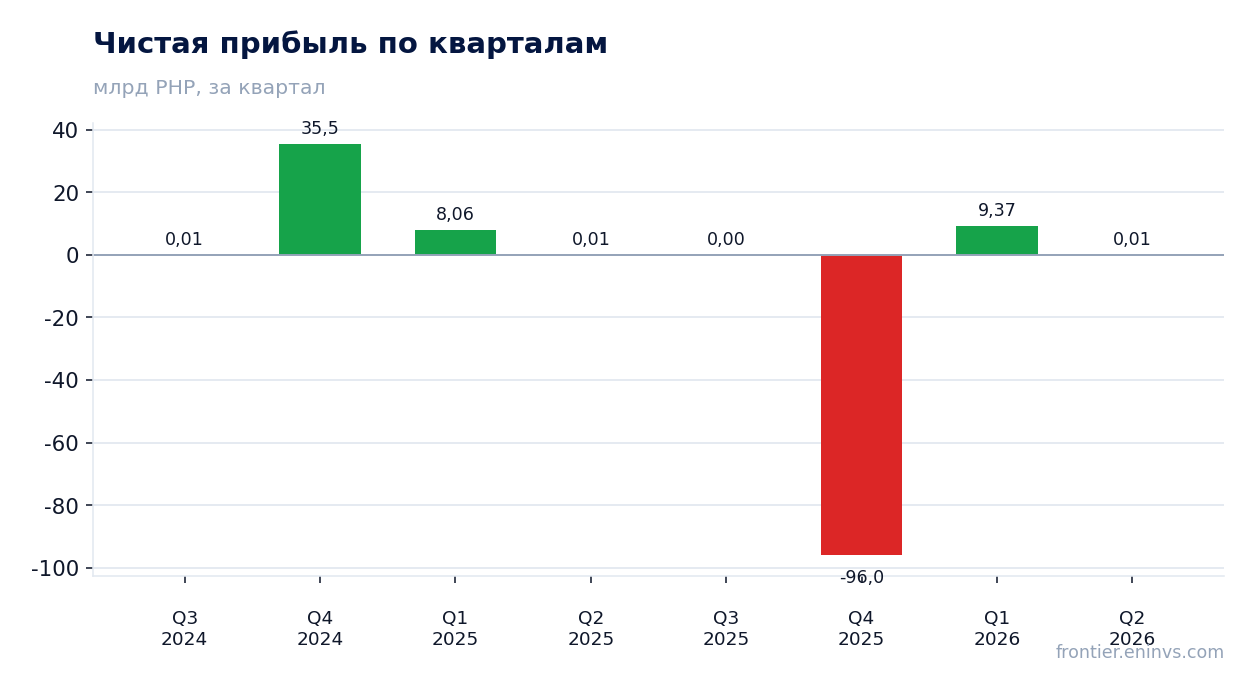
Чистая прибыль, приходящаяся на акционеров, выросла на 19% до 5,2 млрд песо. Однако прибыль от продолжающейся деятельности упала на 27% до 5,5 млрд песо, а общий рост обеспечило сокращение убытка от прекращённой деятельности с 3,3 млрд песо до 0,3 млрд песо после полной остановки нефтехимического бизнеса в третьем квартале 2025 года.
На уровне продолжающихся операций давление оказали возросшие финансовые расходы — на 24% до 4,4 млрд песо — из-за принятия на баланс долга нефтехимического подразделения, а также чистые курсовые убытки в 2,1 млрд песо против прибыли годом ранее. Ослабление песо к доллару и иене стало основной причиной этого разворота.
Таким образом, заголовочный рост прибыли на 19% не отражает состояние основного бизнеса. Без учёта разового сокращения убытка от закрытой нефтехимии и курсовых разниц прибыль от продолжающейся деятельности снизилась, что делает качество отчётной прибыли невысоким.
Долг в 2,02 EBITDA и отрицательный денежный поток за 12 месяцев — главный риск
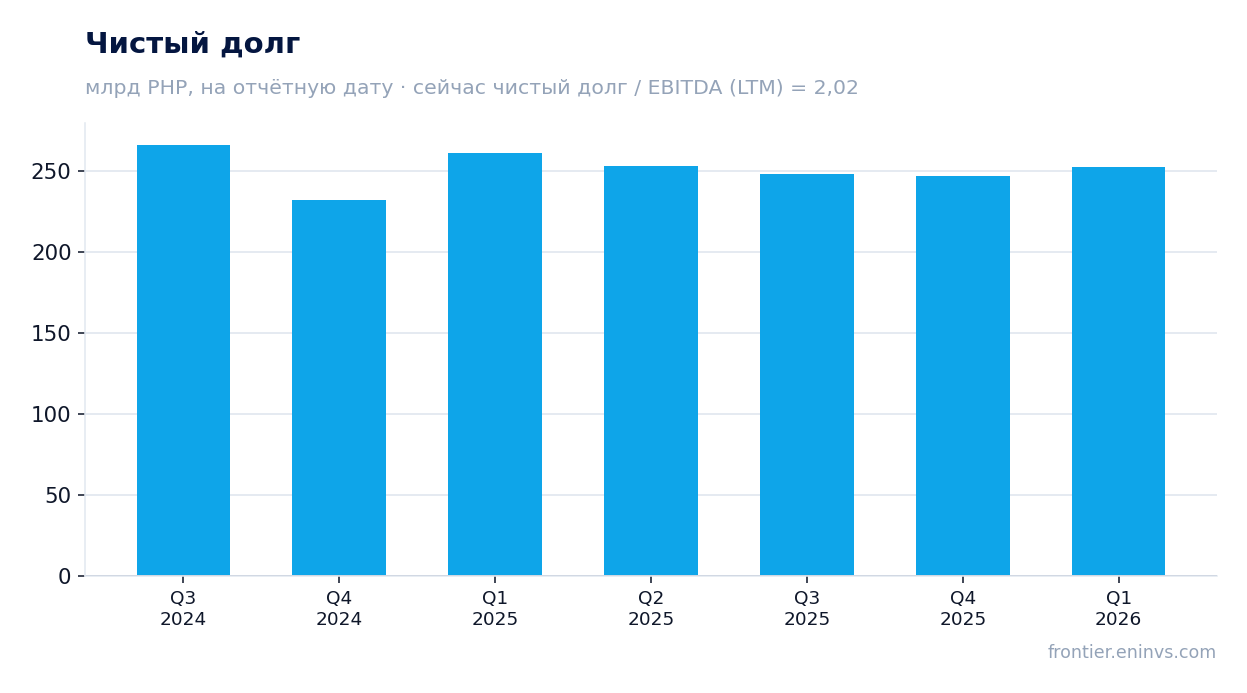
Чистый долг на последнюю отчётную дату составил 250,3 млрд песо, а отношение чистого долга к EBITDA за последние 12 месяцев — 2,02. Это умеренный уровень, но он не оставляет большого запаса для манёвра, особенно с учётом того, что операционный денежный поток за последние 12 месяцев отрицательный — минус 6,2 млрд песо.
За квартал чистый долг вырос на 5,3 млрд песо, а за 12 месяцев снизился на 9,3 млрд песо. Снижение за год связано с погашением долга нефтехимического подразделения после его остановки, но квартальный рост показывает, что компания всё ещё тратит больше, чем зарабатывает.
Отрицательный операционный поток при растущей выручке — тревожный сигнал. Он означает, что оборотный капитал и процентные платежи съедают всю операционную прибыль, и компания вынуждена финансировать свою деятельность за счёт новых заимствований или продажи активов.
Капитальные затраты в 11,1 млрд песо съедают почти весь операционный поток
Капитальные затраты группы за первый квартал 2026 года составили 11,1 млрд песо. Основные направления — дополнительные самолёты и предоплаты за поставки в CEB, инвестиции в новые и существующие объекты RLC, а также расширение мощностей URC.
Операционный денежный поток за квартал составил 20,5 млрд песо, что покрывает капитальные затраты, но после выплаты процентов и дивидендов свободный поток оказывается близким к нулю или отрицательным. За последние 12 месяцев операционный поток отрицательный, что делает финансирование капитальных затрат зависимым от заимствований.
Компания продолжает инвестировать в обновление флота и расширение недвижимости, что должно поддержать будущий рост, но текущая отдача от этих вложений недостаточна для генерации положительного свободного денежного потока. Это ограничивает возможности по увеличению дивидендов.
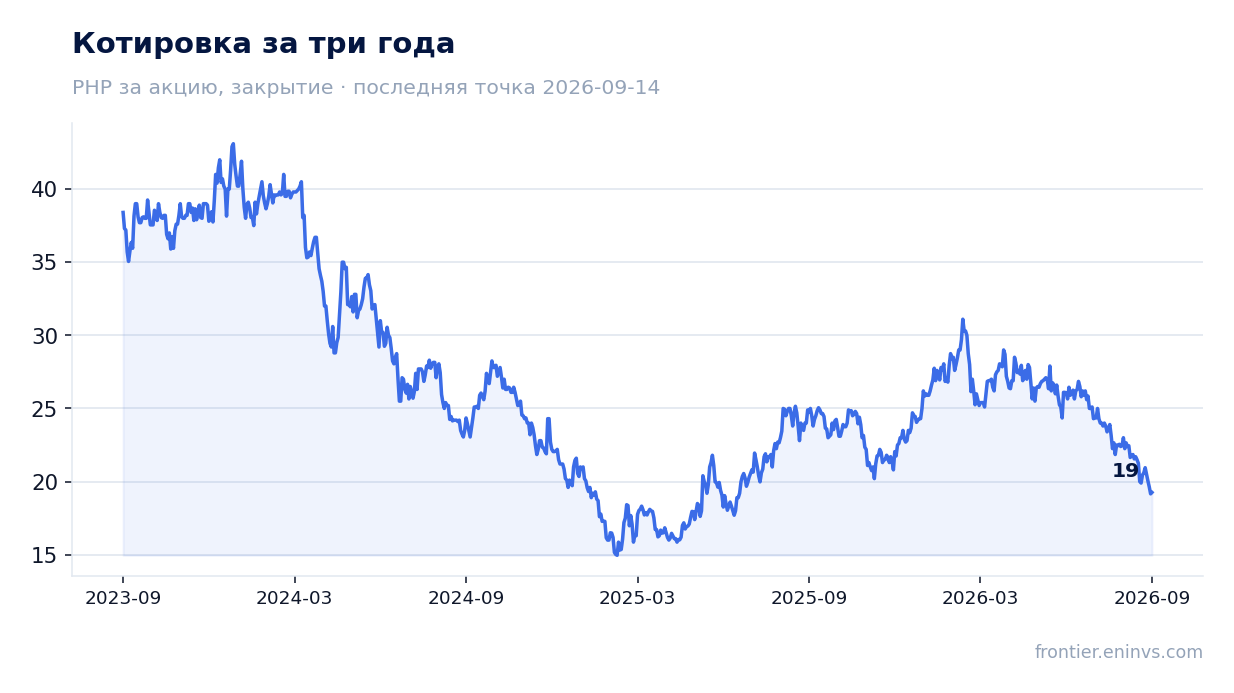
Дивидендная доходность 2,35% при ставке выше — компенсация за риск невелика
Дивидендная доходность за последние 12 месяцев составляет 2,35%. При текущей рыночной капитализации 146,5 млрд песо это соответствует выплатам примерно в 3,4 млрд песо. Компания не раскрывала дивиденд за 2026 год, но при сохранении текущей практики выплат можно ожидать, что дивиденд останется на уровне прошлого года или немного вырастет.
Ключевой риск для дивиденда — отрицательный свободный денежный поток и высокие капитальные затраты. Если операционный поток останется отрицательным, компании придётся финансировать выплаты за счёт долга или продажи активов, что ограничивает устойчивость дивиденда.
При ставке выше 2,35% доходность не компенсирует риск владения акцией. Для консервативного инвестора это недостаточная премия за волатильность прибыли и долговую нагрузку.
Оценка в 3,2 EBITDA и модель портала дают минус 15% к справедливой стоимости
Соотношение EV/EBITDA за последние 12 месяцев составляет 3,2. Это невысокий мультипликатор, который отражает как диверсификацию группы, так и риски, связанные с долговой нагрузкой и отрицательным денежным потоком. Для сравнения, исторический средний мультипликатор компании за последние три года не раскрывается в предоставленных данных.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал роста акции до справедливой стоимости оценивается в минус 15%. Это означает, что текущая цена уже закладывает оптимистичный сценарий, и для роста капитализации компании необходимо ускорение EBITDA или снижение долговой нагрузки.
С учётом отрицательного свободного денежного потока и высоких капитальных затрат текущая оценка не выглядит привлекательной. Для пересмотра вердикта в сторону повышения нужны устойчивое улучшение операционного денежного потока и снижение отношения чистого долга к EBITDA ниже 2,0.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 147 млрд PHP |
| EV/EBITDA (LTM) | 3,2 |
| P/B | 0,36 |
| Чистый долг / EBITDA | 2,02 |
| Операционный денежный поток (LTM) | -6,20 млрд |
| ROE | 0,0% |
| Дивидендная доходность (12 мес) | 2,3% |
Итог
Сильной стороной отчёта остаётся выручка: рост на 7% до 99,9 млрд песо обеспечен рекордными перевозками CEB и устойчивым спросом на продукты URC. Однако прибыль на 19% выросла не за счёт операций, а благодаря сокращению убытка от закрытой нефтехимии и разовым статьям, тогда как прибыль от продолжающейся деятельности упала на 27%. Долг в 2,02 EBITDA и отрицательный денежный поток за 12 месяцев — главный вопрос для держателя. При дивидендной доходности 2,35% и оценке в 3,2 EBITDA бумага выглядит нейтрально: текущая цена уже учитывает восстановление, а для роста нужны устойчивый денежный поток и снижение долга.
Перейти к финансовой карточке компании JGS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций