PH_MBT: прибыль во втором квартале 2026 почти не выросла, хотя процентный доход прибавил 13,3%
25 августа PH_MBT раскрыла результаты за второй квартал 2026 года. Чистый процентный доход составил 41 131 млн песо, прибавив 13,3% год к году, операционная прибыль – 19 832 млн, чистая прибыль – 12 401 млн, что на 1,5% ниже уровня годичной давности. При этом прибыль остаётся под давлением: её доля в процентном доходе снизилась до 30,2% против 34,7% годом ранее. По нашей оценке, акция выглядит привлекательно: дивидендная доходность 7,93% и оценка по модели портала с потенциалом +17% перевешивают слабую динамику прибыли.
Главные тезисы
— Чистый процентный доход вырос на 13,3% год к году, до 41 131 млн песо, – это лучший квартальный результат за последние восемь кварталов
— Прибыль снизилась на 1,5% год к году, до 12 401 млн песо, и её доля в процентном доходе упала до 30,2% с 34,7%
— Операционная прибыль почти не изменилась: 19 832 млн песо против 20 267 млн годом ранее, рост доходов съели расходы
— Дивидендная доходность 7,93% и оценка по модели портала с потенциалом +17% поддерживают привлекательность акции
— Рентабельность капитала 11,99% и мультипликатор P/E 9,26 – умеренные показатели для банковского сектора
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 36,3 | 41,1 | +13,3% |
| EBITDA | 21,7 | — | — |
| Операционная прибыль | 20,3 | 19,8 | -2,1% |
| Чистая прибыль | 12,6 | 12,4 | -1,5% |
| Капзатраты | 1,05 | — | — |
| Рентабельность по EBITDA | 59,7% | — | — |
| Чистая маржа | 34,7% | 30,2% | -4,5 п.п. |
Чистый процентный доход вырос на 13,3% год к году, до 41 131 млн песо, – это лучший квартальный результат за последние восемь кварталов
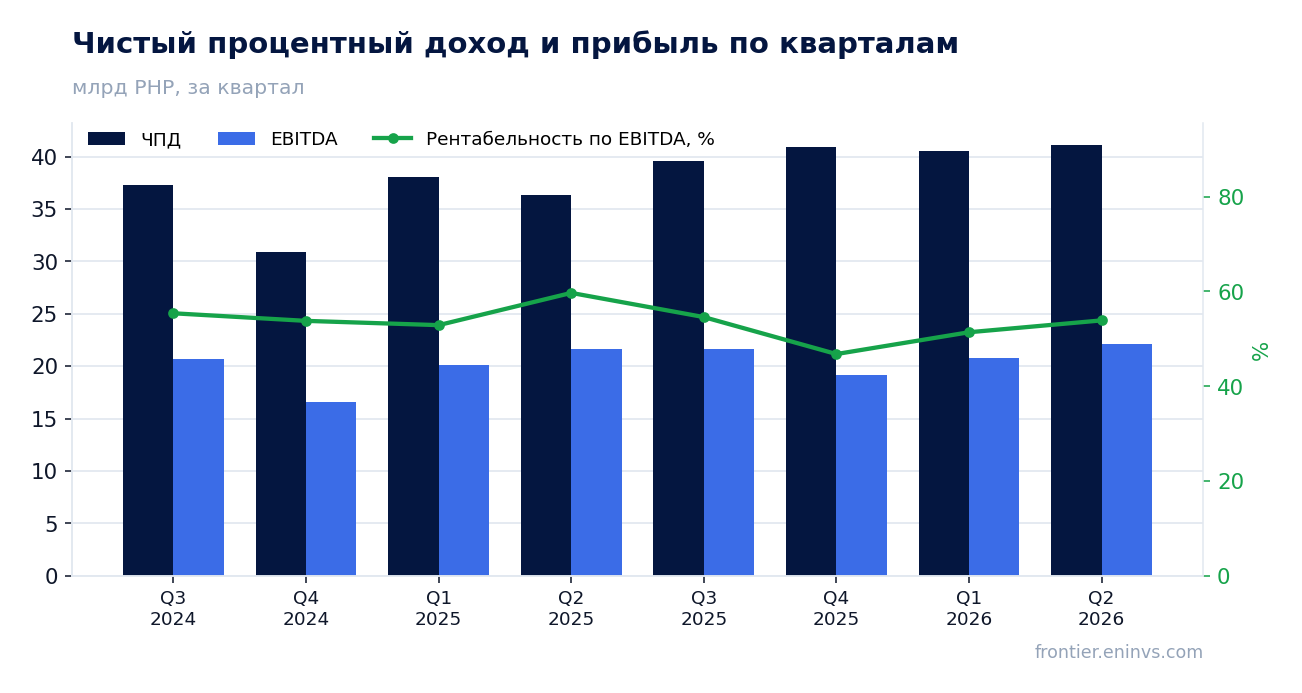
Во втором квартале 2026 года чистый процентный доход PH_MBT составил 41 131 млн песо, что на 13,3% выше уровня второго квартала 2025 года (36 293 млн). Это самый высокий квартальный показатель за последние восемь кварталов – с третьего квартала 2024 года, когда он равнялся 37 325 млн.
Рост процентного дохода ускорился: в первом квартале 2026 года он прибавил 6,4% год к году, а во втором – уже 13,3%. Это лучшая динамика с четвёртого квартала 2025 года, когда рост составил 32,4% (но тогда он объяснялся низкой базой четвёртого квартала 2024 года).
Ускорение роста процентного дохода – главный позитивный момент отчёта. Оно указывает на то, что банк наращивает работающие активы или улучшает их доходность. Однако без данных о процентных расходах и объёме активов источник этого роста остаётся нераскрытым.
Прибыль снизилась на 1,5% год к году, до 12 401 млн песо, и её доля в процентном доходе упала до 30,2% с 34,7%
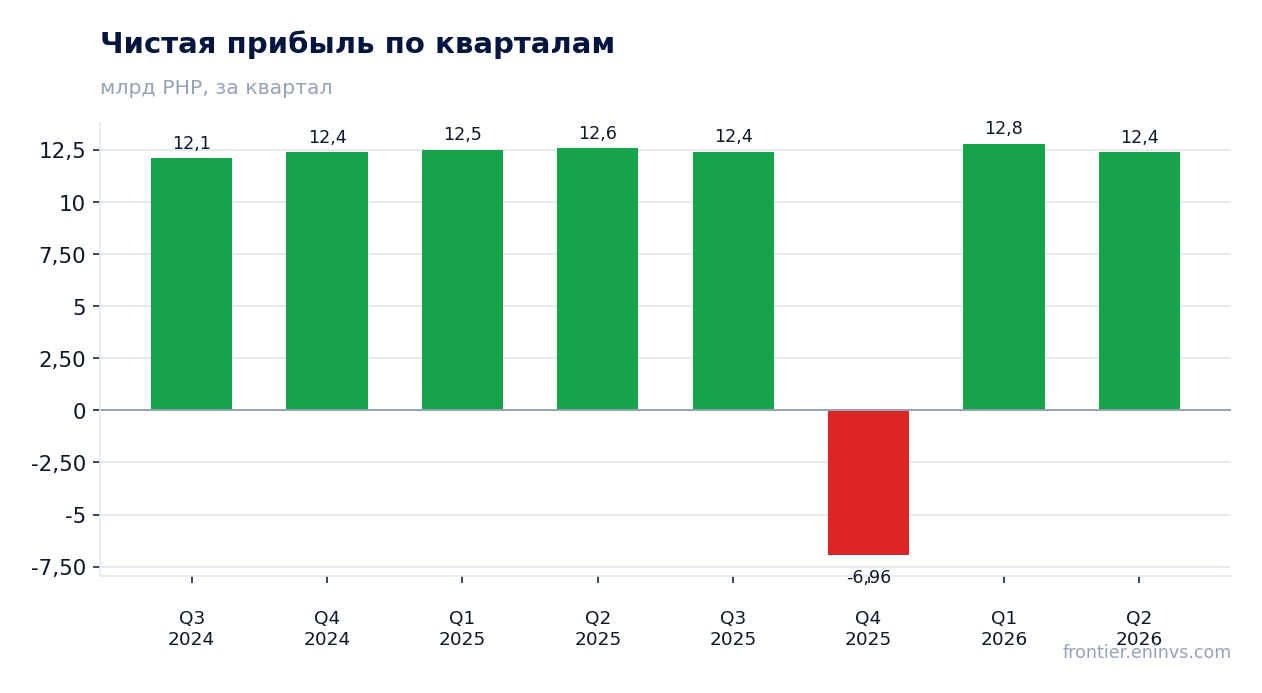
Чистая прибыль во втором квартале 2026 года составила 12 401 млн песо, что на 1,5% ниже, чем во втором квартале 2025 года (12 593 млн). Это снижение при росте процентного дохода на 13,3% означает, что расходы или отчисления выросли быстрее доходов.
Доля прибыли в чистом процентном доходе сократилась до 30,2% с 34,7% годом ранее. Это не маржа и не рентабельность, а лишь соотношение двух показателей; оно показывает, что всё большая часть процентного дохода уходит на операционные расходы, резервы или налоги.
Прибыль за последние двенадцать месяцев (LTM) составила 30 687 млн песо. Это ниже, чем сумма четырёх кварталов с середины 2025 года, что подтверждает давление на прибыльность в последние месяцы.
Операционная прибыль почти не изменилась: 19 832 млн песо против 20 267 млн годом ранее, рост доходов съели расходы
Операционная прибыль во втором квартале 2026 года составила 19 832 млн песо, что на 2,1% ниже уровня второго квартала 2025 года (20 267 млн). При росте процентного дохода на 13,3% это означает, что операционные расходы выросли ещё быстрее.
Снижение операционной прибыли на фоне роста доходов указывает на увеличение издержек. Без детализации расходов в отчёте невозможно точно сказать, какие именно статьи выросли, но общая картина ясна: рост бизнеса пока не конвертируется в рост прибыли.
В первом квартале 2026 года операционная прибыль также снизилась – до 19 360 млн с 18 803 млн годом ранее (рост на 3,0%). Таким образом, во втором квартале динамика ухудшилась: с роста на 3,0% до снижения на 2,1%.
Дивидендная доходность 7,93% и оценка по модели портала с потенциалом +17% поддерживают привлекательность акции
Дивидендная доходность PH_MBT за последние двенадцать месяцев составляет 7,93%. Это выше доходности большинства банковских депозитов и многих долговых инструментов, что делает акцию интересной для инвесторов, ориентированных на доход.
По модели портала, акция торгуется с дисконтом к справедливой стоимости: потенциал роста оценивается в +17%. Эта оценка основана на сопоставлении рентабельности капитала (11,99%) с текущим соотношением цены и балансовой стоимости.
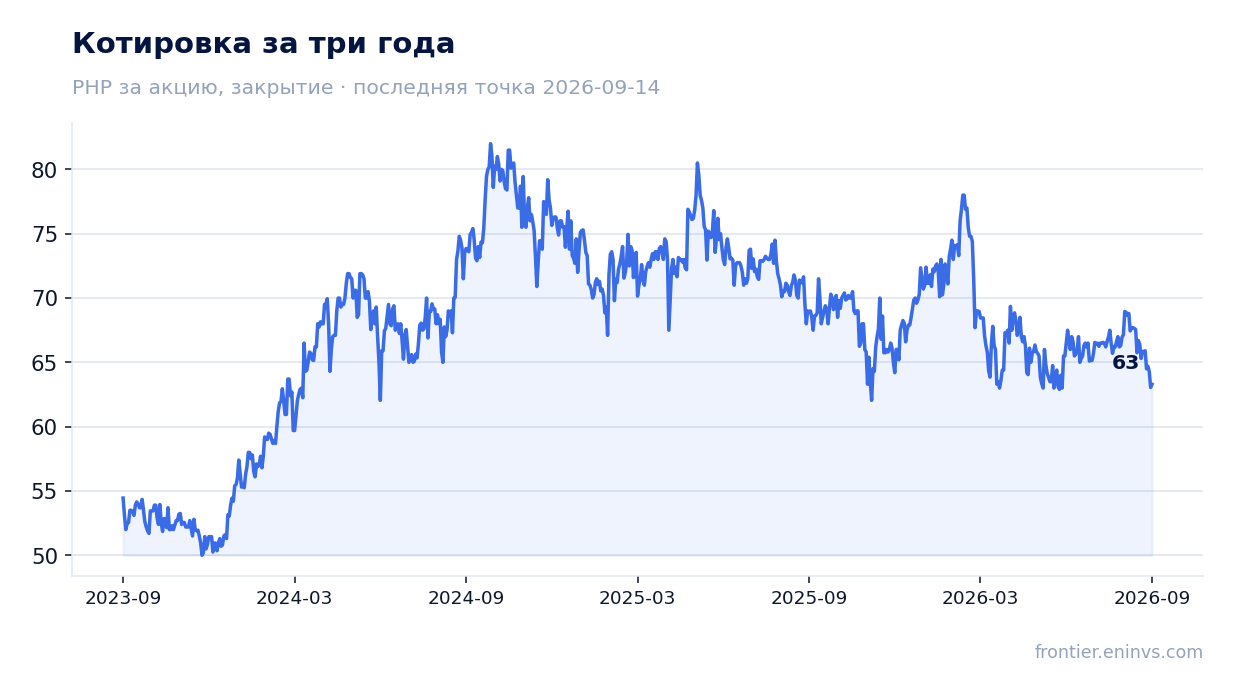
Текущий мультипликатор P/E за последние двенадцать месяцев равен 9,26. Это умеренный уровень, который не выглядит перегретым, особенно с учётом дивидендной доходности. Однако для полноценного сравнения с историей нужны данные о среднем P/E за последние три года, которых в фактах нет.
Рентабельность капитала 11,99% и мультипликатор P/E 9,26 – умеренные показатели для банковского сектора
Рентабельность капитала PH_MBT составляет 11,99%. Это умеренный показатель, который говорит о том, что банк генерирует прибыль, но не демонстрирует выдающейся эффективности. Для сравнения, многие крупные банки в регионе имеют ROE выше 15%.
Мультипликатор P/E за последние двенадцать месяцев равен 9,26. Это означает, что инвесторы платят около 9,3 годовых прибылей за акцию. Такой уровень может быть привлекательным, если прибыль будет расти, но текущая динамика прибыли (снижение на 1,5% год к году) не даёт оснований для быстрого роста.
Сочетание ROE 11,99% и P/E 9,26 даёт соотношение P/B около 1,1. Это близко к балансовой стоимости, что ограничивает потенциал дальнейшего снижения оценки, но и не создаёт значительного запаса для роста.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 284 млрд PHP |
| P/E (LTM) | 9,3 |
| P/B | 0,72 |
| ROE | 12,0% |
| Дивидендная доходность (12 мес) | 7,9% |
Итог
Итог: PH_MBT показала сильный рост процентного дохода (на 13,3% год к году, до 41 131 млн песо), но это не конвертировалось в рост прибыли – она снизилась на 1,5%, а её доля в процентном доходе упала до 30,2%. Операционная прибыль также сократилась на 2,1%, что говорит о давлении расходов. Тем не менее, дивидендная доходность 7,93% и потенциал роста +17% по модели портала делают акцию привлекательной для инвесторов, ориентированных на доход. Ключевой вопрос для держателя: сможет ли банк удержать рост доходов и вернуть прибыль к росту в следующем квартале, или давление на маржу сохранится.
Перейти к финансовой карточке компании MBT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций