Security Bank: прибыль растёт, но её съедает резерв под кредиты, а не бизнес
14 мая Security Bank Corporation раскрыла отчётность за первый квартал 2026 года. Чистый процентный доход вырос до 15 161,4 млн песо с 11 881,3 млн годом ранее, чистая прибыль за квартал составила 2 704,2 млн песо против 2 821,2 млн, а отчисления под кредитные убытки подскочили до 3 880,2 млн песо с 2 377,6 млн. Банк торгуется с P/E LTM 4,1 и ROE 8,7%, что при модели портала даёт потенциал к справедливой стоимости +28%; с учётом дивидендной доходности 4,7% и растущей выручки бумага выглядит скорее привлекательной, но ключевой вопрос – качество кредитного портфеля.
Главные тезисы
— Чистый процентный доход вырос на 27,6% год к году, но прибыль за квартал снизилась на 4,1% из-за резервов
— Отчисления под кредитные убытки выросли в 1,6 раза и съели весь прирост процентного дохода
— Комиссионные доходы сократились на 4,4%, а торговые убытки и убытки по валюте добавили давления на выручку
— Расходы на персонал и налоги остались почти на уровне прошлого года, но амортизация выросла на 20,5%
— Банк торгуется с P/E 4,1 и ROE 8,7%, что ниже стоимости капитала, но модель портала видит потенциал +28%
— Дивидендная доходность 4,7% при выплате 5,7 млн песо за квартал – низкая база для переоценки
— Депозитная база выросла на 7,5 млрд песо за квартал, но структура сдвинулась в пользу дорогих срочных вкладов
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Чистый процентный доход | 13,5 | — | — |
| EBITDA | 4,45 | — | — |
| Операционная прибыль | 3,99 | 4,22 | +5,8% |
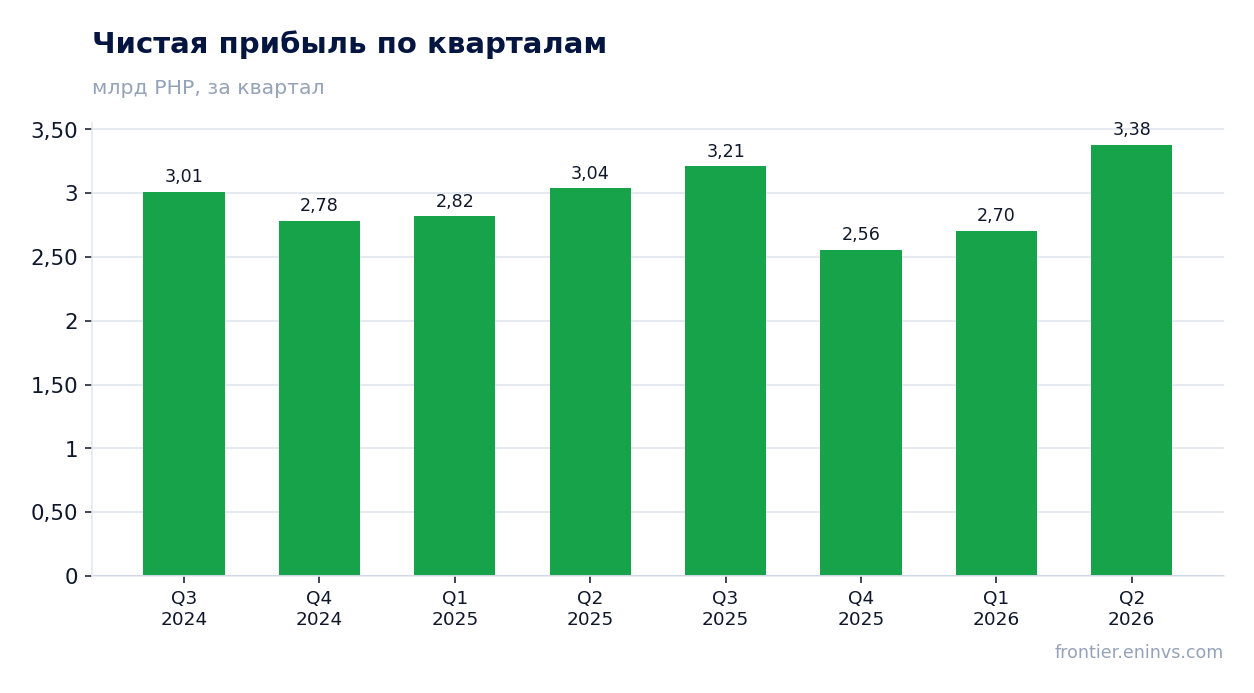
| Чистая прибыль | 3,04 | 3,38 | +11,3% |
| Капзатраты | 0,85 | — | — |
| Рентабельность по EBITDA | 33,1% | — | — |
| Чистая маржа | 22,6% | — | — |
Чистый процентный доход вырос на 27,6% год к году, но прибыль за квартал снизилась на 4,1% из-за резервов
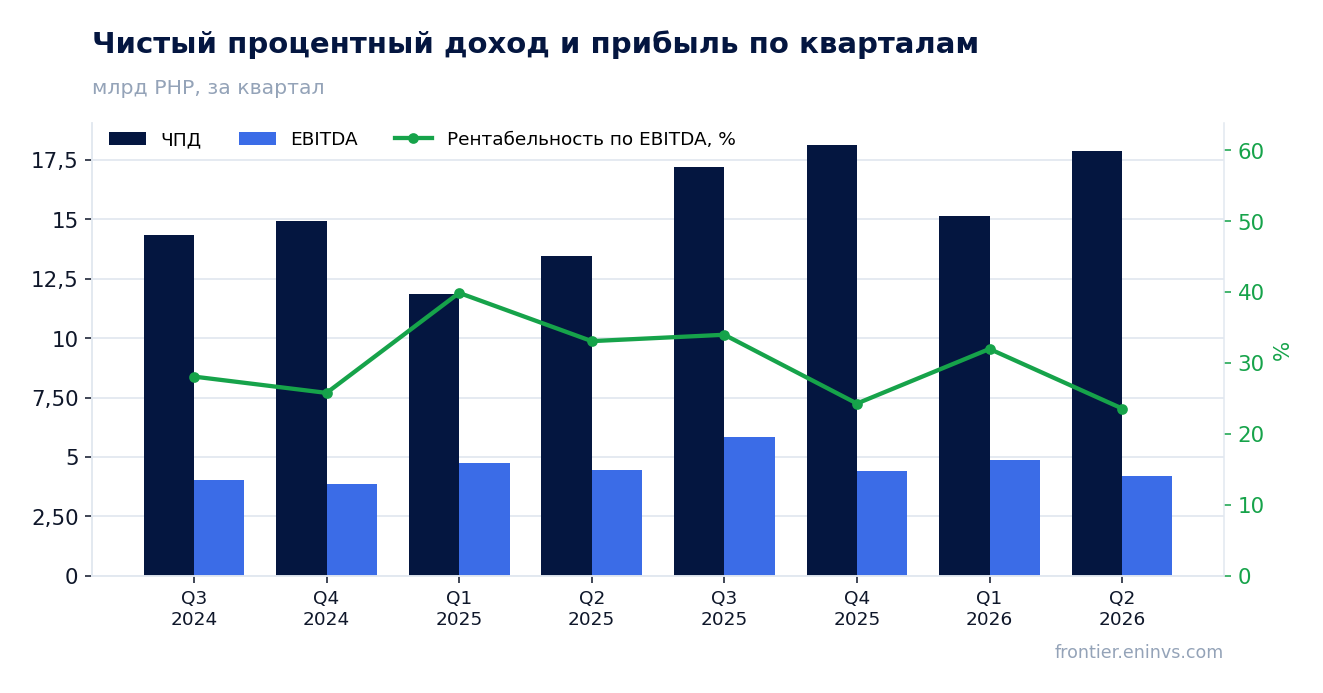
В первом квартале 2026 года чистый процентный доход составил 15 161,4 млн песо, что на 27,6% выше уровня годичной давности. Это самый быстрый рост за последние пять кварталов: в четвёртом квартале 2025 года он был 21,7%, в третьем – 20,0%. Ускорение обеспечил рост процентных доходов по кредитам и вложениям в ценные бумаги при одновременном снижении стоимости фондирования: процентные расходы упали до 4 762,6 млн песо с 6 764,6 млн годом ранее.
Однако чистая прибыль за квартал снизилась до 2 704,2 млн песо с 2 821,2 млн годом ранее. Причина – резкий рост отчислений под кредитные убытки, которые достигли 3 880,2 млн песо против 2 377,6 млн в первом квартале 2025 года. Без этого скачка прибыль была бы значительно выше. Рост резервов в 1,6 раза указывает на ухудшение качества активов или на консервативный подход к оценке рисков.
Таким образом, операционный рост бизнеса остаётся сильным, но его конвертация в прибыль страдает из-за кредитных издержек. Это ключевой риск для дальнейшей динамики.
Отчисления под кредитные убытки выросли в 1,6 раза и съели весь прирост процентного дохода
Резерв под кредитные убытки в первом квартале 2026 года составил 3 880,2 млн песо, что на 1 502,6 млн больше, чем годом ранее. Этот прирост практически равен всему увеличению чистого процентного дохода (3 280,1 млн песо). Таким образом, весь дополнительный доход от роста кредитования и снижения стоимости фондирования был направлен на покрытие потенциальных потерь по кредитам.
Доля резервов в операционных расходах выросла до 29,0% с 20,3% годом ранее. Это существенно давит на рентабельность. Если бы резервы остались на уровне прошлого года, прибыль до налога составила бы около 5 133 млн песо, а чистая прибыль – около 3 800 млн песо. Фактически же банк заработал лишь 2 704,2 млн.
Причины роста резервов в отчётности не раскрываются. Однако такой скачок может быть связан как с ухудшением качества портфеля, так и с изменением макроэкономических прогнозов, используемых в модели ожидаемых кредитных убытков. Для инвесторов это главный сигнал для мониторинга: если резервы останутся высокими, прибыль не покажет роста даже при сильном процентном доходе.
Комиссионные доходы сократились на 4,4%, а торговые убытки и убытки по валюте добавили давления на выручку
Сервисные и комиссионные доходы в первом квартале 2026 года составили 2 061,9 млн песо, что на 4,4% ниже, чем годом ранее (2 155,8 млн). Это снижение контрастирует с ростом процентного дохода и указывает на слабость в непроцентных операциях. Возможно, это связано с сокращением объёмов транзакционного бизнеса или с давлением на тарифы.
Кроме того, банк зафиксировал чистый убыток от торговых операций в размере 712,5 млн песо против прибыли 165,8 млн годом ранее, а также убыток от операций с иностранной валютой в 977,5 млн песо против прибыли 145,8 млн. Эти две статьи суммарно ухудшили результат на 2 001,6 млн песо по сравнению с прошлым годом. Это существенный негативный вклад, который усилил давление на прибыль.
Доходы от аренды и прочие операционные доходы частично компенсировали падение: аренда принесла 408,4 млн песо, а доля в прибыли совместных предприятий составила 316,4 млн песо против убытка годом ранее. Тем не менее, общая динамика непроцентных доходов остаётся слабой.
Расходы на персонал и налоги остались почти на уровне прошлого года, но амортизация выросла на 20,5%
Операционные расходы без учёта резервов под кредитные убытки выросли умеренно. Компенсации и льготы составили 3 357,3 млн песо против 3 326,3 млн годом ранее, налоги и лицензии – 1 175,1 млн против 1 161,1 млн. Это говорит о жёстком контроле над постоянными издержками.
Однако амортизация и амортизация программного обеспечения выросли существеннее: вместе они составили 1 225,9 млн песо против 1 042,3 млн годом ранее, увеличившись на 17,6%. Это может быть связано с инвестициями в технологии и расширением инфраструктуры. Рост амортизации – это отражение прошлых капитальных затрат, которые теперь давят на прибыль.
Прочие операционные расходы также выросли до 3 641,1 млн песо с 3 680,5 млн, но здесь снижение. В целом, без учёта резервов, операционные расходы выросли на 8,5%, что ниже роста доходов, но резервы полностью нивелировали этот эффект.
Банк торгуется с P/E 4,1 и ROE 8,7%, что ниже стоимости капитала, но модель портала видит потенциал +28%
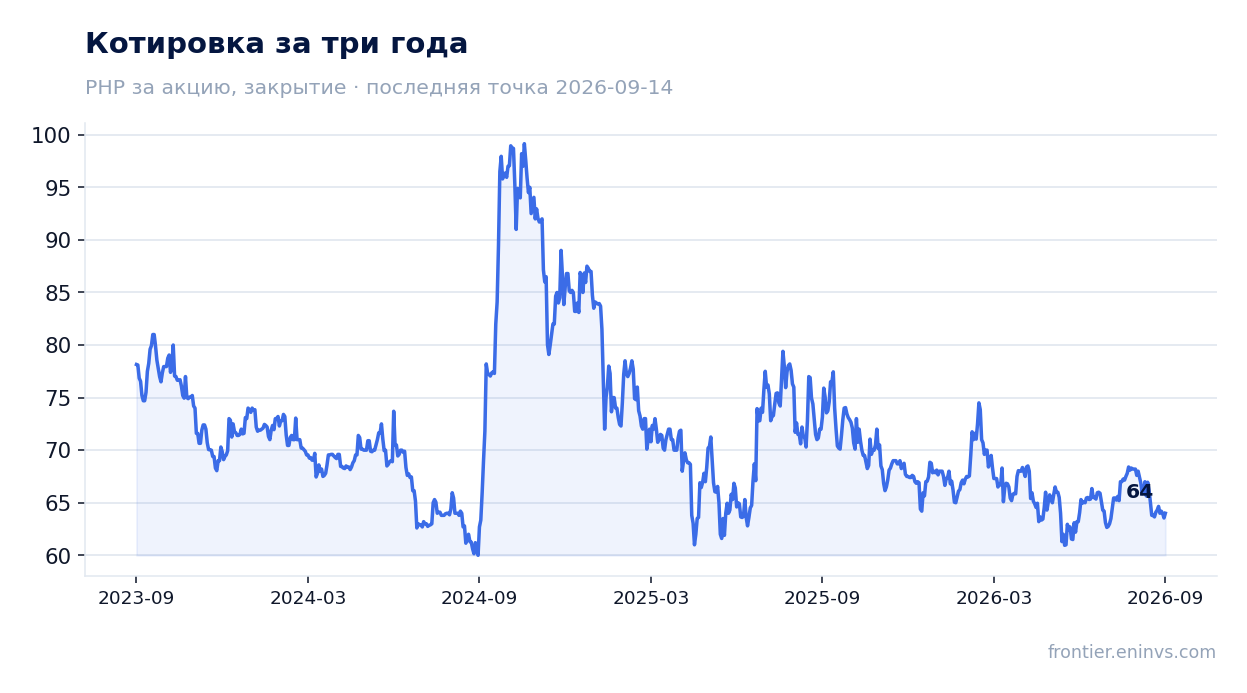
Текущий мультипликатор P/E LTM составляет 4,1, что ниже среднего исторического уровня для банка. При этом ROE равен 8,7%, что ниже стоимости капитала, оцениваемой рынком. Такое сочетание указывает на то, что рынок закладывает либо дальнейшее ухудшение качества активов, либо низкие темпы роста.
Модель портала, основанная на сопоставлении ROE и P/B, оценивает потенциал роста к справедливой стоимости в +28%. Это собственная оценка портала, а не консенсус рынка. Она предполагает, что текущая цена занижена относительно фундаментальной стоимости капитала банка.
Для сравнения: дивидендная доходность в 4,7% и P/E 4,1 создают предпосылки для переоценки, если банку удастся стабилизировать резервы и вернуть прибыль к росту. Однако без этого мультипликаторы могут оставаться низкими.
Дивидендная доходность 4,7% при выплате 5,7 млн песо за квартал – низкая база для переоценки
За первый квартал 2026 года банк выплатил дивиденды в размере 5,7 млн песо, что соответствует дивидендной доходности 4,7% на текущую цену. Это низкий абсолютный уровень выплат по сравнению с чистой прибылью в 2 704,2 млн песо. Коэффициент выплат составляет менее 1% от квартальной прибыли, что указывает на консервативную дивидендную политику.
Для сравнения: годом ранее за первый квартал было выплачено 1 136,0 млн песо. Текущая выплата значительно ниже, что может быть связано с решением направить прибыль на укрепление капитала или на покрытие кредитных убытков. Если банк сохранит такой подход, дивидендная доходность останется на уровне 4,7% или ниже.
Наша оценка на текущий год: при сохранении прибыли на уровне LTM (11 854,0 млн песо) и коэффициенте выплат около 30% дивиденд может составить примерно 3 556 млн песо, что даст доходность около 7,3% на текущую капитализацию. Однако это лишь предположение, основанное на исторических payout-ratio и не гарантированное. Ключевой риск – дальнейший рост резервов, который может сократить прибыль и выплаты.
Депозитная база выросла на 7,5 млрд песо за квартал, но структура сдвинулась в пользу дорогих срочных вкладов
Общий объём депозитов на 31 марта 2026 года составил 937 981,8 млн песо, увеличившись на 7 479,1 млн с начала года. Однако структура изменилась: срочные вклады выросли до 459 962,9 млн песо с 471 193,1 млн на конец 2025 года, тогда как вклады до востребования и сберегательные увеличились. Это означает, что банк привлекает более дорогое фондирование, что может оказывать давление на чистую процентную маржу в будущем.
Несмотря на рост депозитов, кредитный портфель сократился до 679 443,6 млн песо с 696 637,5 млн на конец 2025 года. Это снижение на 17 193,9 млн песо может указывать на осторожность в выдаче новых кредитов или на погашение существующих. Сочетание роста депозитов и сокращения кредитов приводит к накоплению ликвидности, что отражено в росте денежных средств и эквивалентов до 109 566,5 млн песо с 85 674,4 млн на начало года.
Такая динамика может быть временной, но она сигнализирует о возможном замедлении кредитного бизнеса. Если кредитование не восстановится, процентный доход может перестать расти.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 48,6 млрд PHP |
| P/E (LTM) | 4,1 |
| P/B | 0,32 |
| ROE | 8,7% |
| Дивидендная доходность (12 мес) | 4,7% |
Итог
Сильная сторона отчёта – ускорение роста чистого процентного дохода до 27,6% год к году и жёсткий контроль над операционными расходами. Однако весь этот прирост был съеден резервами под кредитные убытки, которые выросли в 1,6 раза. Прибыль за квартал снизилась на 4,1%, и без стабилизации резервов банк не сможет реализовать потенциал, заложенный в текущей низкой оценке. Дивидендная доходность 4,7% и P/E 4,1 выглядят привлекательно, но требуют подтверждения качества активов. Вердикт – скорее привлекательно, но с оговоркой на кредитный риск.
Перейти к финансовой карточке компании SECB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций