SM Prime: выручка ускорилась до +7,6%, но прибыль почти не выросла — маржа сжалась до 33,8%
SM Prime Holdings раскрыла результаты за второй квартал 2026 года. Выручка выросла на 7,6% год к году, до 38,8 млрд песо, чистая прибыль прибавила лишь 2,5%, до 13,1 млрд песо, а чистая маржа снизилась до 33,8% с 35,5% годом ранее. За последние 12 месяцев компания заработала 49,4 млрд песо чистой прибыли при выручке 146,6 млрд песо, и акция торгуется примерно в 10,2 раза к этой прибыли. При текущей цене бумага выглядит скорее привлекательно: выручка ускоряется, дивидендная доходность 2,37% при ставке, которая, судя по всему, снижается, а по модели портала потенциал роста к справедливой стоимости составляет +17%.
Главные тезисы
— Выручка выросла на 7,6% год к году, и это лучший квартальный темп за последние пять кварталов
— Чистая прибыль прибавила всего 2,5%, потому что маржа сжалась до 33,8% с 35,5%
— Операционная прибыль не изменилась год к году, а EBITDA квартала снизилась до 15,7 млрд песо
— Долговая нагрузка 5,38 EBITDA — это уровень, а не динамика: направление не раскрыто
— Дивидендная доходность 2,37% при коэффициенте выплаты, который оставляет место для роста
— Оценка в 10,2 прибыли и 12,2 EBITDA — ниже, чем в среднем за последние годы
— Модель портала даёт +17% к справедливой стоимости, но это наш расчёт, а не консенсус
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 36,0 | 38,8 | +7,6% |
| EBITDA | 19,7 | — | — |
| Операционная прибыль | 15,9 | 15,7 | -1,1% |
| Чистая прибыль | 12,8 | 13,1 | +2,5% |
| Операционный денежный поток | 16,0 | — | — |
| Капзатраты | 19,1 | — | — |
| Рентабельность по EBITDA | 54,7% | — | — |
| Чистая маржа | 35,5% | 33,8% | -1,7 п.п. |
Выручка выросла на 7,6% год к году, и это лучший квартальный темп за последние пять кварталов
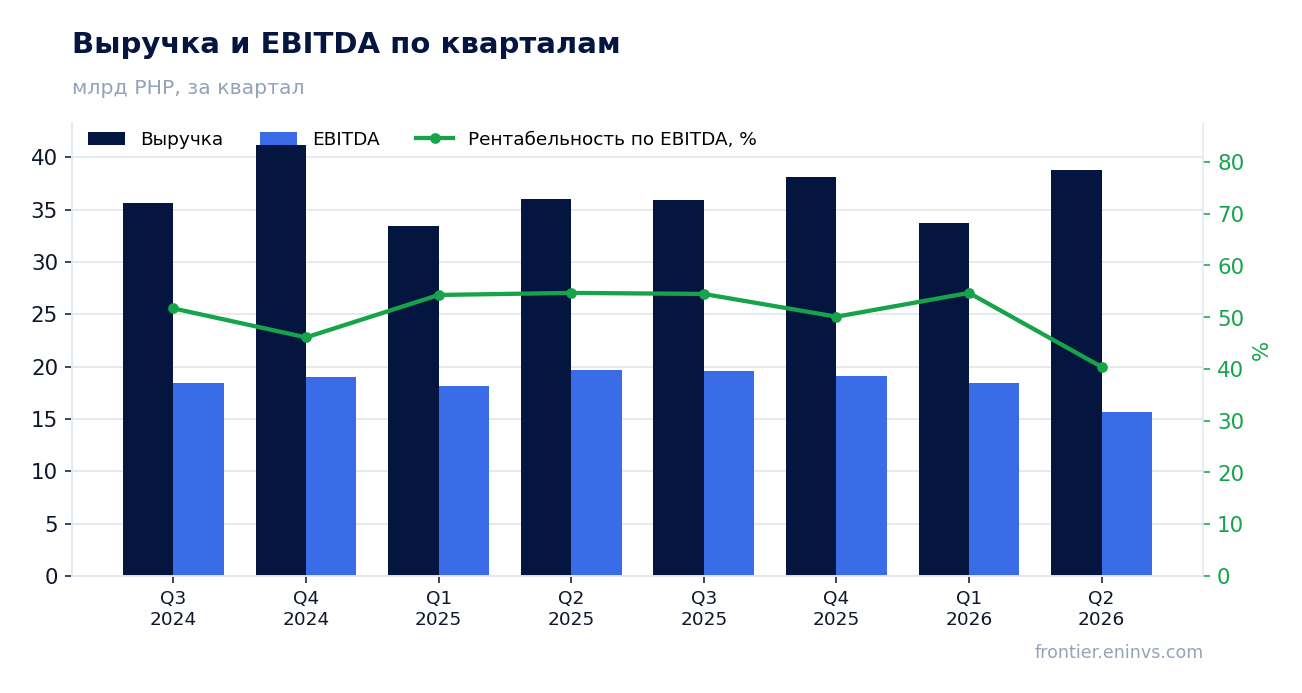
Во втором квартале 2026 года выручка SM Prime составила 38,8 млрд песо, что на 7,6% больше, чем годом ранее. Это лучший квартальный темп за последние пять кварталов: в первом квартале 2026 года рост был всего 0,9%, в четвёртом квартале 2025 года выручка даже сократилась на 7,6%, а в третьем квартале 2025 года прибавила лишь 0,9%. Ускорение во втором квартале выглядит заметным на фоне слабой динамики предыдущих периодов.
Основной вклад в рост внесли арендные доходы: в первом квартале 2026 года (последние доступные детальные данные) рента выросла до 21,6 млрд песо с 20,0 млрд песо годом ранее, то есть на 8%. Продажи недвижимости, наоборот, снизились до 7,8 млрд песо с 9,2 млрд песо. Таким образом, рост выручки во втором квартале, вероятно, опирался на аренду, а не на продажи жилья.
За последние 12 месяцев выручка составила 146,6 млрд песо. Это не квартальный показатель, а сумма четырёх кварталов, и его нельзя напрямую сравнивать с квартальной динамикой. Тем не менее он показывает масштаб бизнеса, который остаётся крупнейшим в сегменте коммерческой недвижимости Филиппин.
Чистая прибыль прибавила всего 2,5%, потому что маржа сжалась до 33,8% с 35,5%
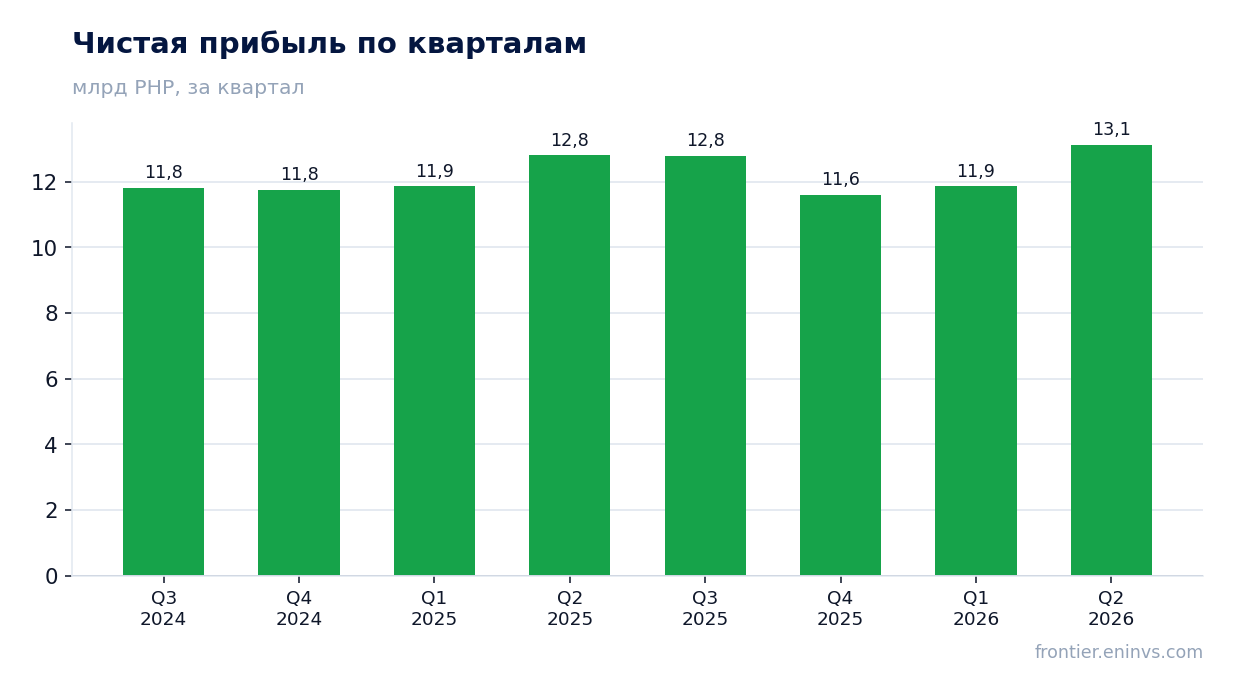
Чистая прибыль во втором квартале 2026 года составила 13,1 млрд песо, что лишь на 2,5% больше, чем годом ранее. При росте выручки на 7,6% такая динамика означает, что расходы росли быстрее доходов. Чистая маржа снизилась до 33,8% с 35,5% годом ранее. Это сжатие на 1,7 процентного пункта объясняет, почему прибыль почти не выросла при заметном росте выручки.
Основная причина — опережающий рост затрат. В первом квартале 2026 года (последние доступные детальные данные) себестоимость и операционные расходы увеличились до 16,6 млрд песо с 16,1 млрд песо годом ранее, то есть на 2,8%, при росте выручки на 1,5% в том же квартале. Это уже тогда создавало давление на маржу. Во втором квартале давление, судя по итоговой марже, усилилось.
За последние 12 месяцев чистая прибыль составила 49,4 млрд песо. Это сумма четырёх кварталов, и она не должна использоваться для расчёта квартальных темпов роста. Для оценки прибыльности важнее то, что маржа во втором квартале оказалась ниже, чем годом ранее, и это ключевой негативный момент отчёта.
Операционная прибыль не изменилась год к году, а EBITDA квартала снизилась до 15,7 млрд песо
Операционная прибыль во втором квартале 2026 года составила 15,7 млрд песо, ровно столько же, сколько годом ранее. Это означает, что весь рост выручки был съеден ростом операционных расходов. EBITDA квартала также составила 15,7 млрд песо, что ниже, чем 19,7 млрд песо во втором квартале 2025 года. Снижение EBITDA при росте выручки — тревожный сигнал, хотя он может быть связан с разовыми факторами, которые не раскрыты в отчёте.
В первом квартале 2026 года EBITDA была 18,4 млрд песо, а операционная прибыль — 14,4 млрд песо. Таким образом, во втором квартале EBITDA оказалась ниже, чем в первом, несмотря на более высокую выручку. Это подтверждает, что давление на рентабельность усилилось именно во втором квартале.
За последние 12 месяцев EBITDA составила 73,5 млрд песо. Это также сумма четырёх кварталов, и её нельзя напрямую сравнивать с квартальными показателями. Тем не менее соотношение EBITDA и выручки за этот период составляет около 50%, что ниже, чем в предыдущие годы, когда маржа EBITDA превышала 55%.
Долговая нагрузка 5,38 EBITDA — это уровень, а не динамика: направление не раскрыто
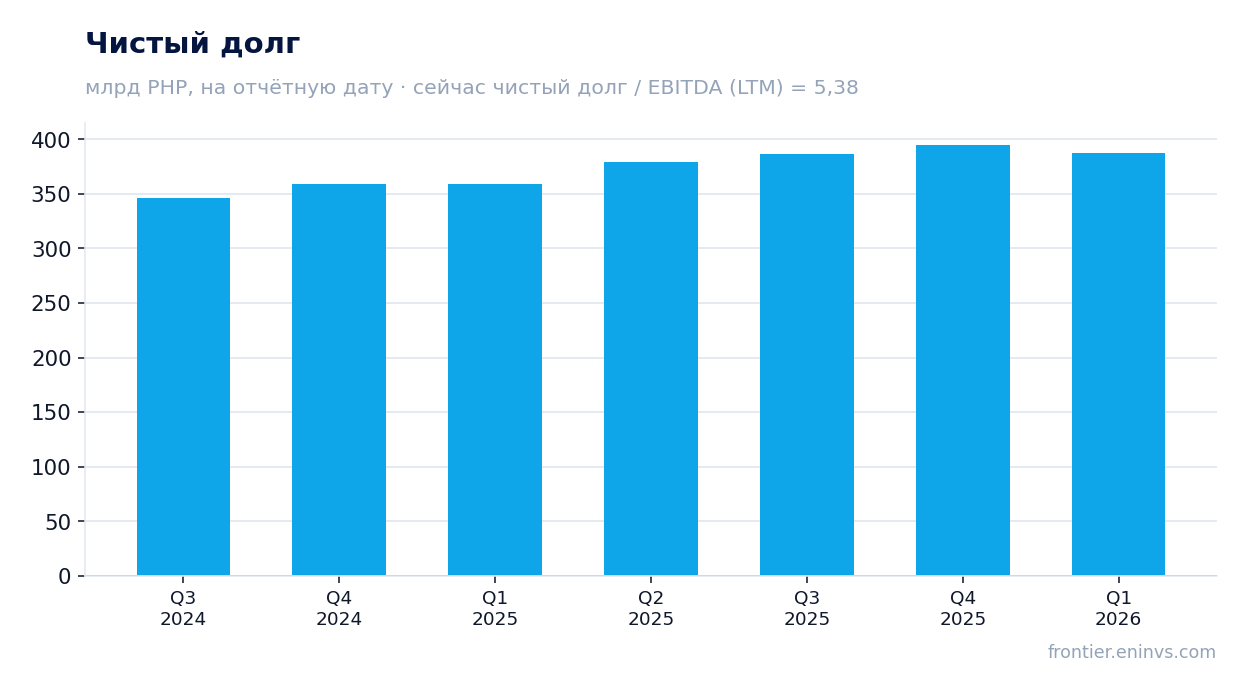
Чистый долг SM Prime на последнюю отчётную дату составляет 395,1 млрд песо, а отношение чистого долга к EBITDA за последние 12 месяцев — 5,38. Это высокий уровень для компании с капиталоёмким бизнесом. Важно подчеркнуть: в фактах нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, что нагрузка выросла или снизилась. Можно говорить только о текущем уровне.
За последние 12 месяцев чистый долг увеличился на 28,6 млрд песо, а по сравнению с предыдущей отчётной датой снизился на 7,8 млрд песо. Это разнонаправленное движение: за год долг вырос, но за квартал немного сократился. Абсолютный рост долга за год — это факт, но он не обязательно означает ухудшение кредитного качества, если EBITDA растёт сопоставимыми темпами.
Процентные расходы в первом квартале 2026 года составили 3,3 млрд песо, что немного ниже, чем 3,4 млрд песо годом ранее. Это позитивный момент: стоимость обслуживания долга не растёт, несмотря на увеличение его абсолютной величины. Операционный денежный поток за последние 12 месяцев составил 74,9 млрд песо, что покрывает процентные расходы с большим запасом.
Дивидендная доходность 2,37% при коэффициенте выплаты, который оставляет место для роста
Дивидендная доходность SM Prime за последние 12 месяцев составляет 2,37%. Это скромный показатель по меркам филиппинского рынка, где доходности часто выше. Однако компания выплачивает лишь часть прибыли: при чистой прибыли за последние 12 месяцев 49,4 млрд песо и рыночной капитализации 501,8 млрд песо коэффициент выплаты выглядит умеренным. Это оставляет пространство для увеличения дивиденда в будущем.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на сложившемся уровне и прибыли, близкой к 49–50 млрд песо. Это наш прогноз, а не консенсус. Он может быть снижен, если маржа продолжит сжиматься, как во втором квартале, или если компания увеличит капитальные затраты. В первом квартале 2026 года капитальные затраты составили 12,9 млрд песо, что ниже, чем 16,0 млрд песо годом ранее, — это поддерживает свободный денежный поток.
Ключевая ставка на Филиппинах в последние годы снижается, что делает дивидендную доходность в 2,37% относительно более привлекательной. Если ставка продолжит снижаться, спред между доходностью акции и ставкой будет сокращаться, поддерживая оценку. Однако если прибыль не будет расти, дивиденд может остаться на прежнем уровне, и тогда доходность будет зависеть только от цены акции.
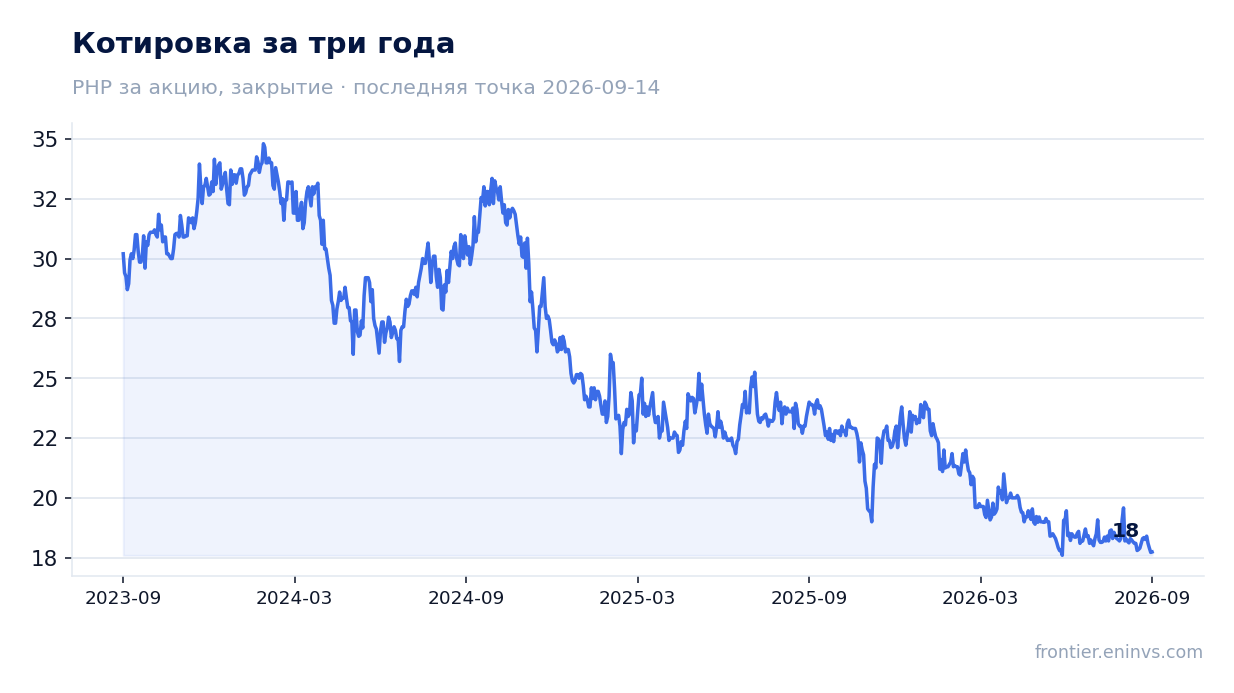
Оценка в 10,2 прибыли и 12,2 EBITDA — ниже, чем в среднем за последние годы
Акции SM Prime торгуются с коэффициентом P/E за последние 12 месяцев 10,2 и EV/EBITDA 12,2. Это ниже, чем средние значения за последние три года, когда P/E нередко превышал 15, а EV/EBITDA — 14. Текущая оценка предполагает, что рынок закладывает либо замедление роста, либо риски, связанные с долговой нагрузкой и сжатием маржи.
Сравнение с собственной историей показывает, что бумага находится ниже своей средней оценки. Это может быть возможностью для покупки, если опасения рынка не подтвердятся. Однако если маржа продолжит снижаться, текущий мультипликатор может оказаться не таким уж низким относительно будущей прибыли.
Модель портала оценивает справедливую стоимость акции на 17% выше текущей цены. Это наш собственный расчёт, основанный на росте EBITDA и целевом мультипликаторе, а не рыночный консенсус. Он предполагает, что компания сможет удержать EBITDA на текущем уровне или немного увеличить её, а мультипликатор останется стабильным.
Модель портала даёт +17% к справедливой стоимости, но это наш расчёт, а не консенсус
Наша фундаментальная модель, основанная на росте EBITDA и целевом мультипликаторе, показывает потенциал роста к справедливой стоимости в +17%. Это не рыночный консенсус и не целевая цена, а результат нашего собственного расчёта. Он предполагает, что компания сохранит текущие темпы роста выручки и не допустит дальнейшего сжатия маржи.
Модель чувствительна к двум параметрам: динамике EBITDA и целевому мультипликатору. Если EBITDA во втором полугодии 2026 года останется на уровне второго квартала (15,7 млрд песо), годовой показатель может оказаться ниже, чем за последние 12 месяцев, и тогда потенциал роста сократится. Если же маржа восстановится, модель может дать более высокую оценку.
Важно понимать, что модель не учитывает возможные разовые факторы, которые могут повлиять на прибыль в ту или иную сторону. Она также не является рекомендацией покупать или продавать акции. Это лишь ориентир для оценки текущей стоимости бизнеса.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 502 млрд PHP |
| P/E (LTM) | 10,2 |
| EV/EBITDA (LTM) | 12,2 |
| P/B | 1,07 |
| Чистый долг / EBITDA | 5,38 |
| Операционный денежный поток (LTM) | 74,9 млрд |
| ROE | 10,9% |
| Дивидендная доходность (12 мес) | 2,4% |
Итог
Во втором квартале 2026 года SM Prime показала ускорение выручки до 7,6% год к году, что является лучшим результатом за последние пять кварталов. Однако чистая прибыль выросла лишь на 2,5%, а маржа сжалась до 33,8% с 35,5% — это главный негативный момент. Операционная прибыль не изменилась год к году, а EBITDA квартала снизилась до 15,7 млрд песо. Долговая нагрузка остаётся высокой — 5,38 EBITDA, но процентные расходы не растут, а операционный денежный поток за последние 12 месяцев составил 74,9 млрд песо. Оценка в 10,2 прибыли и 12,2 EBITDA ниже исторической, а дивидендная доходность 2,37% при снижающейся ставке выглядит умеренно привлекательной. По модели портала потенциал роста к справедливой стоимости составляет +17%. В итоге акция выглядит скорее привлекательно, но ключевой вопрос — сможет ли компания остановить сжатие маржи.
Перейти к финансовой карточке компании SMPH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций