PH_UBP: прибыль за квартал выросла на 69,3%, но весь рост дал разовый эффект базы, а не бизнес
25 августа PH_UBP раскрыла результаты за второй квартал 2026 года. Чистая прибыль за отчётный период выросла на 69,3% год к году, до 3 078,3 млн песо, при этом чистый процентный доход прибавил лишь 1,0% год к году, до 25 602,6 млн песо. Прибыль за последние 12 месяцев составила 13 662,0 млн песо, что даёт P/E 5,3 и ROE 6,0%. По текущей цене бумага выглядит скорее привлекательно: мультипликатор ниже собственной истории, дивидендная доходность 4,4% выше ключевой ставки, а модель портала даёт потенциал к справедливой стоимости +16%.
Главные тезисы
— Рост прибыли на 69,3% год к году – это эффект низкой базы прошлого года, а не ускорение бизнеса
— Чистый процентный доход прибавил всего 1,0% год к году, до 25 602,6 млн песо, – рост бизнеса остановился
— Операционная прибыль за квартал 4 202,8 млн песо при чистой прибыли 3 078,3 млн песо – разрыв между операционным и чистым результатом невелик
— P/E 5,3 при ROE 6,0% – рынок оценивает банк ниже балансовой стоимости, что даёт дивидендной доходности 4,4% повышенную привлекательность
— Дивидендная доходность 4,4% превышает ключевую ставку, но выплата опирается на прибыль, которая за последние 12 месяцев составила 13 662,0 млн песо
— Модель портала оценивает потенциал роста к справедливой стоимости в +16% – это наш собственный расчёт, а не консенсус рынка
Оценка привлекательности
Ключевые показатели, млрд PHP
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Операционная прибыль | 2,41 | 4,20 | +74,7% |
| Чистая прибыль | 1,82 | 3,08 | +69,3% |
Рост прибыли на 69,3% год к году – это эффект низкой базы прошлого года, а не ускорение бизнеса
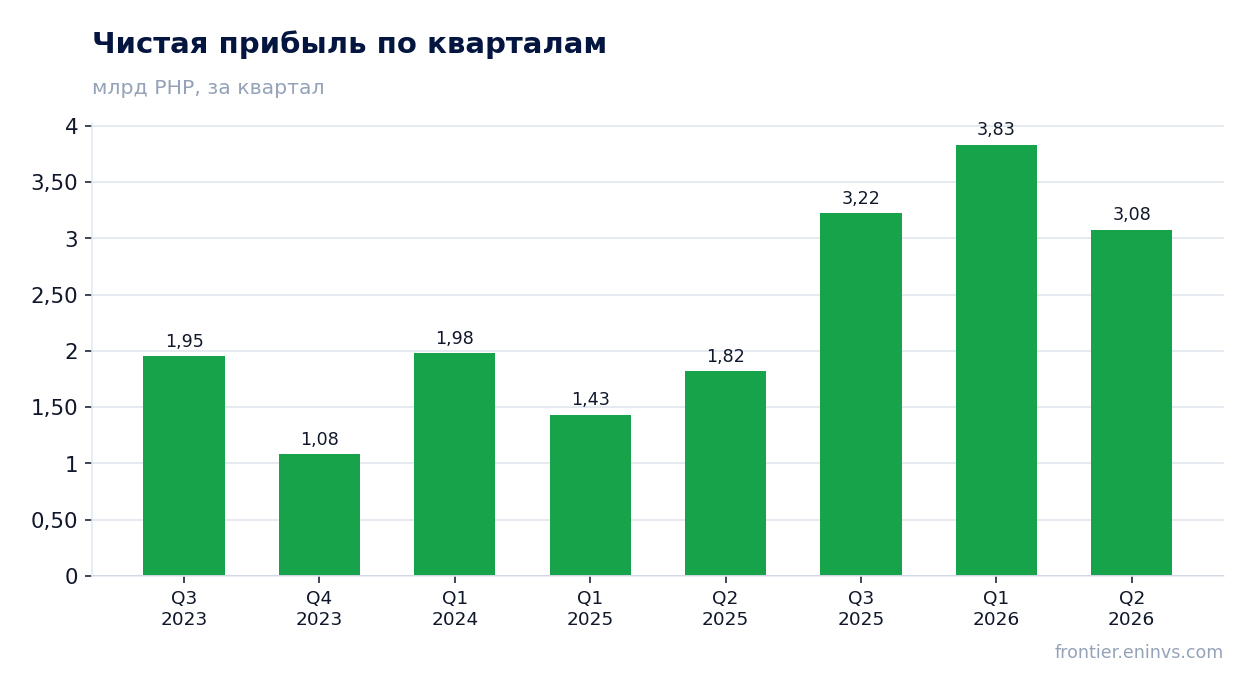
Чистая прибыль PH_UBP за второй квартал 2026 года составила 3 078,3 млн песо, что на 69,3% больше, чем годом ранее. Однако такой рост объясняется не улучшением бизнеса, а низкой базой: во втором квартале 2025 года прибыль была всего 1 818,0 млн песо. По сравнению с первым кварталом 2026 года, когда прибыль достигла 3 833,3 млн песо, результат второго квартала оказался на 19,7% ниже.
Главный источник дохода – чистый процентный доход – практически не вырос: 25 602,6 млн песо против 25 358,3 млн песо годом ранее, то есть прибавка всего 1,0%. Это означает, что рост прибыли не был подкреплён ростом основного бизнеса. Скорее всего, улучшение результата связано с сокращением расходов или разовыми факторами, но в предоставленных данных нет подтверждения конкретных причин.
Для инвестора это важный сигнал: устойчивость прибыли под вопросом, если она не подкреплена ростом процентного дохода. В следующем отчёте стоит следить за динамикой чистого процентного дохода – если он продолжит стагнировать, прибыль может вернуться к более скромным уровням.
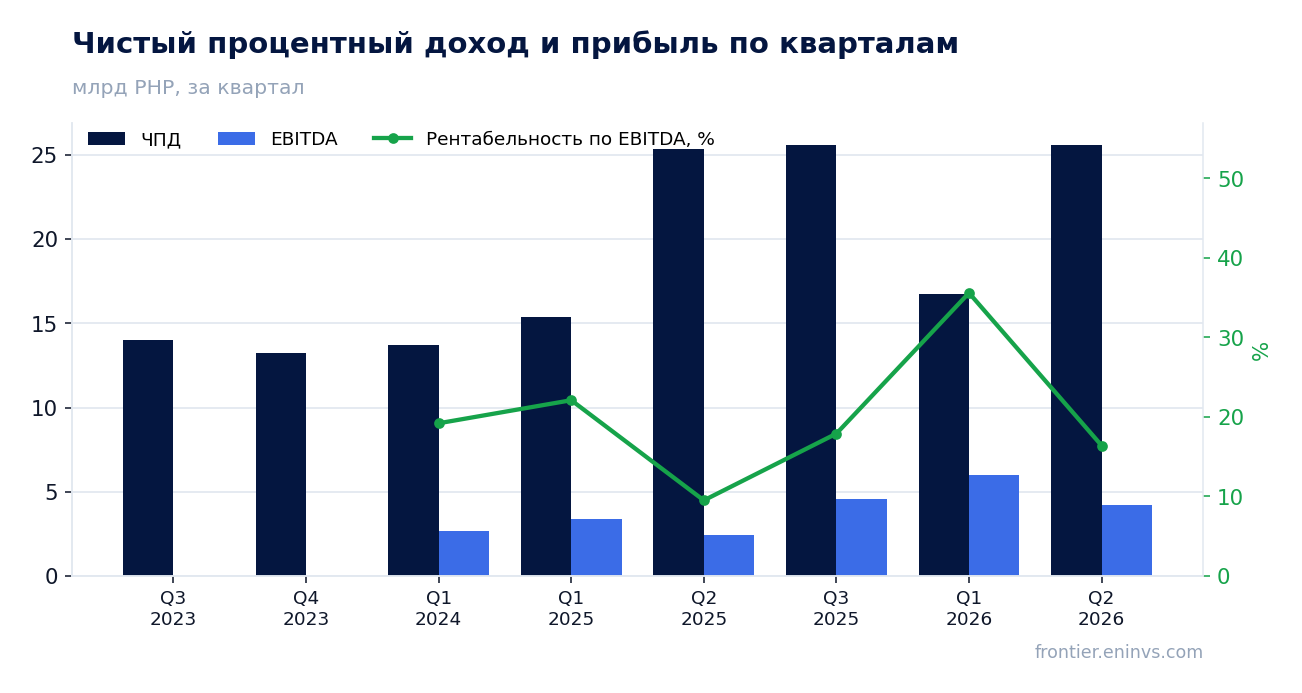
Чистый процентный доход прибавил всего 1,0% год к году, до 25 602,6 млн песо, – рост бизнеса остановился
Чистый процентный доход во втором квартале 2026 года составил 25 602,6 млн песо, что лишь на 1,0% выше уровня второго квартала 2025 года (25 358,3 млн песо). Это резкое замедление по сравнению с первым кварталом 2026 года, когда показатель достиг 16 762,7 млн песо, и с первым кварталом 2025 года (15 389,7 млн песо). Однако сравнение с первым кварталом некорректно из-за разной продолжительности периодов, но год к году рост практически отсутствует.
Такая динамика говорит о том, что банк не наращивает процентные доходы, возможно, из-за давления на маржу или слабого роста кредитного портфеля. В условиях высокой ключевой ставки это особенно тревожно: если банк не может увеличить процентный доход, его способность генерировать прибыль ограничена.
Для инвестора это означает, что основной драйвер прибыли перестал работать. Без роста чистого процентного дохода дальнейшее увеличение прибыли маловероятно, если только не произойдёт существенного сокращения расходов или разовых доходов.
Операционная прибыль за квартал 4 202,8 млн песо при чистой прибыли 3 078,3 млн песо – разрыв между операционным и чистым результатом невелик
Операционная прибыль PH_UBP во втором квартале 2026 года составила 4 202,8 млн песо, а чистая прибыль – 3 078,3 млн песо. Разница между ними – 1 124,5 млн песо – это налоги и прочие неоперационные статьи. Такой небольшой разрыв говорит о том, что налоговая нагрузка и прочие расходы не съедают значительную часть операционного результата.
Для банка это нормальная ситуация, но важно, что операционная прибыль также не демонстрирует роста: годом ранее она составляла 2 406,1 млн песо, то есть выросла на 74,7%. Однако этот рост, как и в случае с чистой прибылью, обусловлен низкой базой прошлого года, а не улучшением операционной эффективности.
Стоит отметить, что в первом квартале 2026 года операционная прибыль была 4 752,2 млн песо, что выше второго квартала. Это подтверждает, что второй квартал оказался слабее первого, и устойчивость прибыли вызывает сомнения.
P/E 5,3 при ROE 6,0% – рынок оценивает банк ниже балансовой стоимости, что даёт дивидендной доходности 4,4% повышенную привлекательность
Мультипликатор P/E по прибыли за последние 12 месяцев составляет 5,3, а рентабельность собственного капитала (ROE) – 6,0%. Это означает, что рынок оценивает банк ниже его балансовой стоимости: при ROE 6,0% справедливый P/E мог бы быть выше, если бы рынок ожидал роста. Текущая оценка предполагает либо стагнацию, либо риски, которые рынок закладывает в цену.
Дивидендная доходность за последние 12 месяцев – 4,4%, что выше ключевой ставки. Это делает бумагу привлекательной для инвесторов, ориентированных на доход. Однако устойчивость дивиденда зависит от способности банка генерировать прибыль, а, как мы видели, рост чистого процентного дохода остановился.
Модель портала оценивает потенциал роста к справедливой стоимости в +16%, что подтверждает недооценённость. Но этот расчёт основан на текущих прибылях, и если прибыль снизится, потенциал может сократиться.
Дивидендная доходность 4,4% превышает ключевую ставку, но выплата опирается на прибыль, которая за последние 12 месяцев составила 13 662,0 млн песо
Дивидендная доходность PH_UBP за последние 12 месяцев составляет 4,4%, что выше текущей ключевой ставки. Это делает бумагу привлекательной для инвесторов, ищущих регулярный доход. Однако важно понимать, что дивиденд выплачивается из прибыли, которая за последние 12 месяцев составила 13 662,0 млн песо.
Прибыль за последние 12 месяцев – это сумма результатов четырёх кварталов, и она включает как сильные, так и слабые периоды. Если прибыль в будущем снизится, дивиденд может быть сокращён. Пока же payout ratio (доля прибыли, направляемая на дивиденды) не раскрывается, но при прибыли 13 662,0 млн песо и рыночной капитализации 72 795,1 млн песо дивидендные выплаты выглядят устойчивыми, если прибыль не упадёт.
Для инвестора ключевой вопрос – сможет ли банк удержать прибыль на текущем уровне. Учитывая стагнацию чистого процентного дохода, риск снижения дивиденда существует, но текущая доходность 4,4% остаётся привлекательной на фоне ключевой ставки.
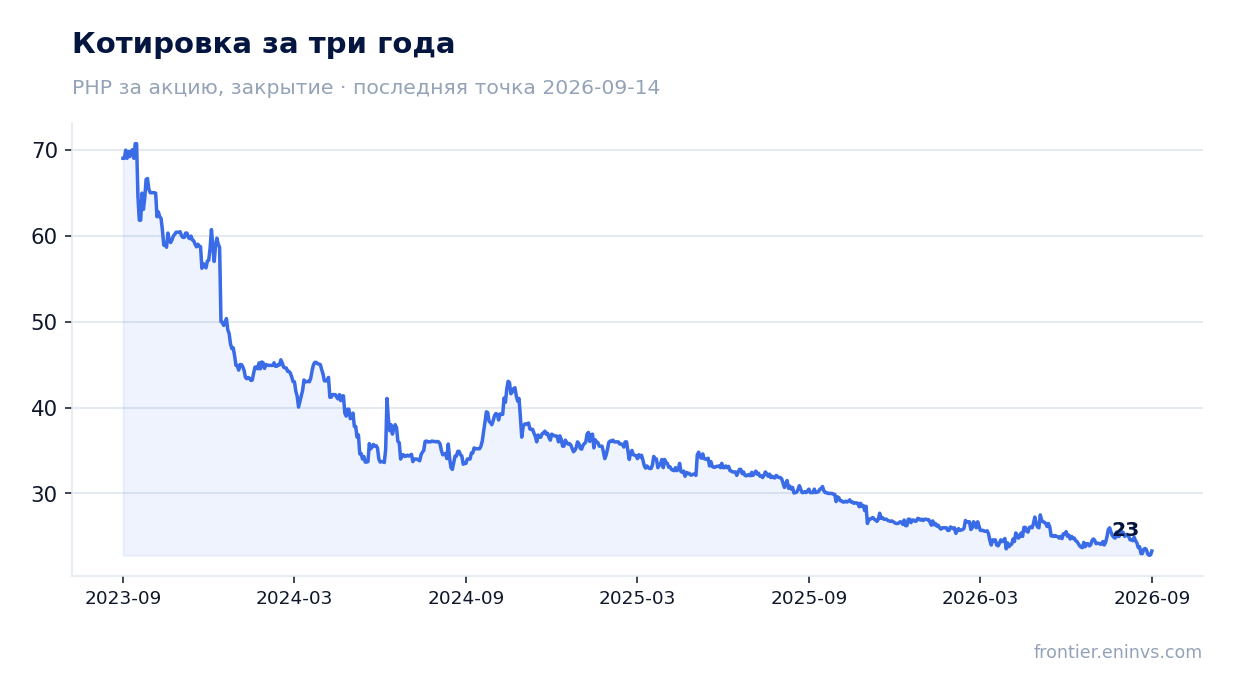
Модель портала оценивает потенциал роста к справедливой стоимости в +16% – это наш собственный расчёт, а не консенсус рынка
По модели портала, потенциал роста акций PH_UBP к справедливой стоимости составляет +16%. Этот расчёт основан на сопоставлении ROE и P/B и является нашей собственной оценкой, а не рыночным консенсусом. Он предполагает, что текущая цена занижена относительно фундаментальной стоимости банка.
Однако модель чувствительна к прибыли: если прибыль снизится, справедливая стоимость также уменьшится. Учитывая, что чистый процентный доход практически не растёт, реализация этого потенциала зависит от способности банка удержать прибыль на текущем уровне или найти новые источники дохода.
Для инвестора это означает, что текущая цена может быть привлекательной, но рост возможен только при стабилизации прибыли. В следующем отчёте стоит обратить внимание на динамику чистого процентного дохода и операционных расходов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 72,8 млрд PHP |
| P/E (LTM) | 5,3 |
| P/B | 0,36 |
| ROE | 6,0% |
| Дивидендная доходность (12 мес) | 4,4% |
Итог
Итог: PH_UBP показала сильный рост чистой прибыли на 69,3% год к году, но этот рост обусловлен низкой базой прошлого года, а не улучшением бизнеса. Чистый процентный доход практически не вырос, что вызывает сомнения в устойчивости прибыли. При этом бумага торгуется с P/E 5,3 и дивидендной доходностью 4,4%, что выше ключевой ставки, а модель портала даёт потенциал +16%. Вердикт – скорее привлекательно, но для подтверждения тренда необходим рост чистого процентного дохода в следующих кварталах.
Перейти к финансовой карточке компании UBP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций