Аэрофлот: прибыль упала на 76%, но дивидендная доходность в 16,5% держит бумагу
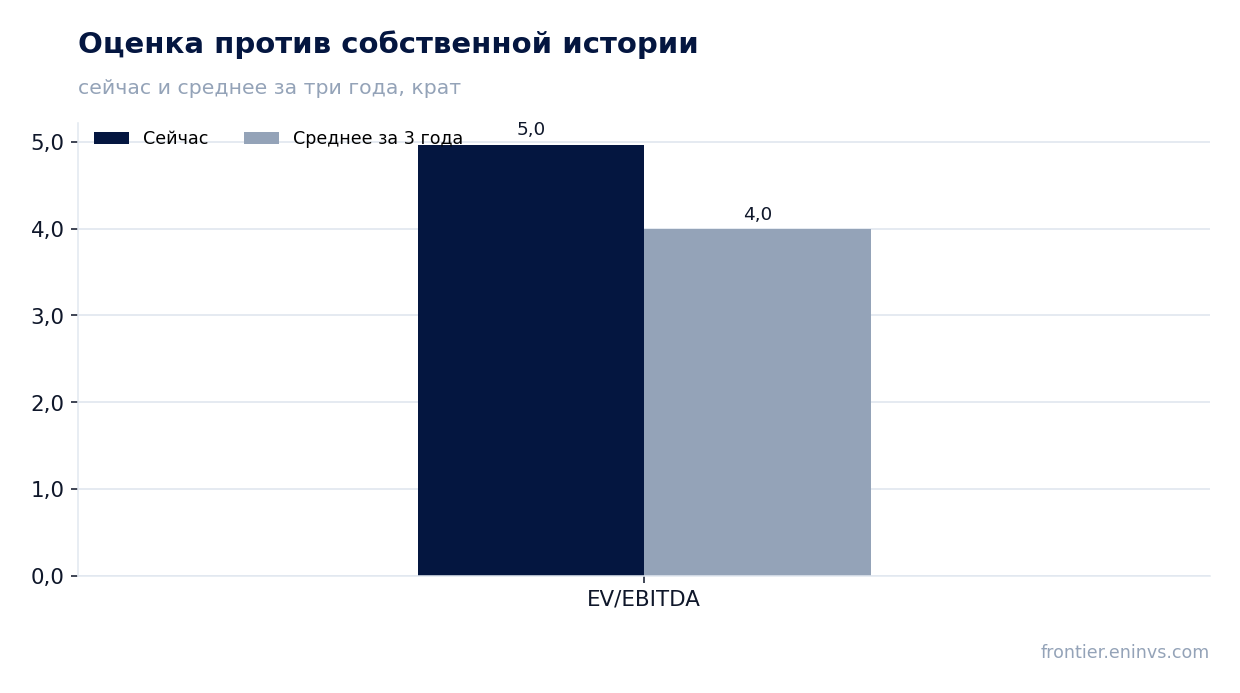
18 сентября Аэрофлот раскрыл результаты за второй квартал 2026 года. Выручка выросла на 1,8% год к году до 228,6 млрд руб., но EBITDA упала на 43% до 52,7 млрд руб., а чистая прибыль – на 76% до 11,4 млрд руб. Рентабельность по EBITDA сжалась до 23,0% с 41,2% годом ранее. При этом бумага торгуется с P/E 4,2 и EV/EBITDA 5,0 против среднего за три года 4,0, а дивидендная доходность за последние 12 месяцев составляет 16,5% при справедливой, на наш взгляд, доходности 8,0%. Оценка выглядит привлекательной для дивидендного инвестора, но устойчивость выплаты зависит от восстановления прибыли.
Главные тезисы
— Выручка выросла всего на 1,8% – рост замедлился, несмотря на расширение программы полётов
— EBITDA упала на 43% из-за опережающего роста расходов на топливо и персонал
— Чистая прибыль сократилась на 76% – разовые доходы предыдущего года не повторились
— Долговая нагрузка 4,05 EBITDA LTM – высокая, но снижение чистого долга на 30,6 млрд руб. за квартал даёт передышку
— Дивидендная доходность 16,5% – выше справедливой, но выплата может сократиться
— Оценка по P/E 4,2 и EV/EBITDA 5,0 – выше среднего за три года, что ограничивает потенциал роста
Оценка привлекательности
Ключевые показатели, млрд ₽
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 225 | 229 | +1,8% |
| EBITDA | 92,4 | 52,7 | -43,0% |
| Операционная прибыль | 63,5 | 24,3 | -61,8% |
| Чистая прибыль | 47,4 | 11,4 | -76,0% |
| Операционный денежный поток | 52,1 | 48,0 | -7,9% |
| Капзатраты | 70,7 | 14,1 | -80,0% |
| Рентабельность по EBITDA | 41,2% | 23,0% | -18,2 п.п. |
| Чистая маржа | 21,1% | 5,0% | -16,1 п.п. |
Выручка выросла всего на 1,8% – рост замедлился, несмотря на расширение программы полётов
Во втором квартале 2026 года выручка Аэрофлота составила 228,6 млрд руб., увеличившись на 1,8% год к году. Это заметное замедление по сравнению с ростом на 10,3% во втором квартале 2025 года и на 5,7% в первом квартале 2026 года. Основной вклад внесли регулярные пассажирские перевозки, выручка от которых достигла 214,8 млрд руб., тогда как грузовые перевозки принесли 7,8 млрд руб.
Согласно отчётности, рост программы полётов по внутренним и международным направлениям и увеличение занятости пассажирских кресел продолжились, что должно было поддержать выручку. Однако темпы роста оказались минимальными за последние несколько кварталов. Это может указывать на насыщение спроса или на эффект высокой базы прошлого года, когда выручка увеличилась на 10,3%.
Для инвестора важно, что замедление выручки происходит на фоне сохраняющихся санкционных ограничений и закрытого воздушного пространства ряда стран. Компания продолжает оптимизировать маршрутную сеть, но дальнейший рост выручки, вероятно, будет ограничен.
EBITDA упала на 43% из-за опережающего роста расходов на топливо и персонал
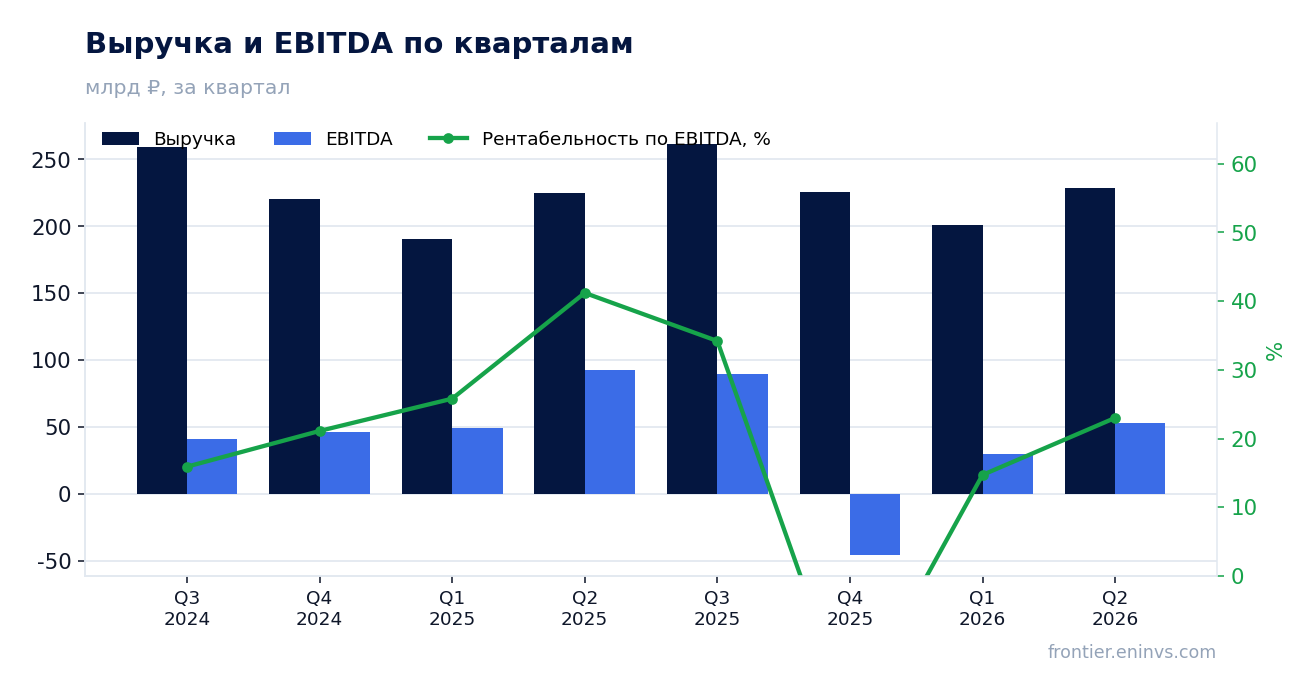
EBITDA во втором квартале 2026 года составила 52,7 млрд руб., что на 43% ниже уровня 92,4 млрд руб. годом ранее. Рентабельность по EBITDA сжалась до 23,0% с 41,2%. Основная причина – опережающий рост операционных расходов. Расходы на авиационное топливо выросли до 92,2 млрд руб. с 74,0 млрд руб., а расходы на оплату труда – до 35,2 млрд руб. с 29,6 млрд руб.
Совокупные операционные расходы, за исключением расходов на оплату труда и амортизации, увеличились до 176,3 млрд руб. с 153,6 млрд руб. годом ранее. Таким образом, рост расходов значительно опередил рост выручки, что и привело к сжатию маржи. В отчёте также отмечено увеличение расходов на техническое обслуживание воздушных судов и аэропортовое обслуживание.
Столь резкое падение EBITDA – ключевой негативный момент отчёта. Если в предыдущие кварталы компания демонстрировала высокую маржинальность, то теперь она вернулась к уровню, который наблюдался до пандемии. Для восстановления прибыли потребуется либо ускорение роста выручки, либо сдерживание расходов.
Чистая прибыль сократилась на 76% – разовые доходы предыдущего года не повторились
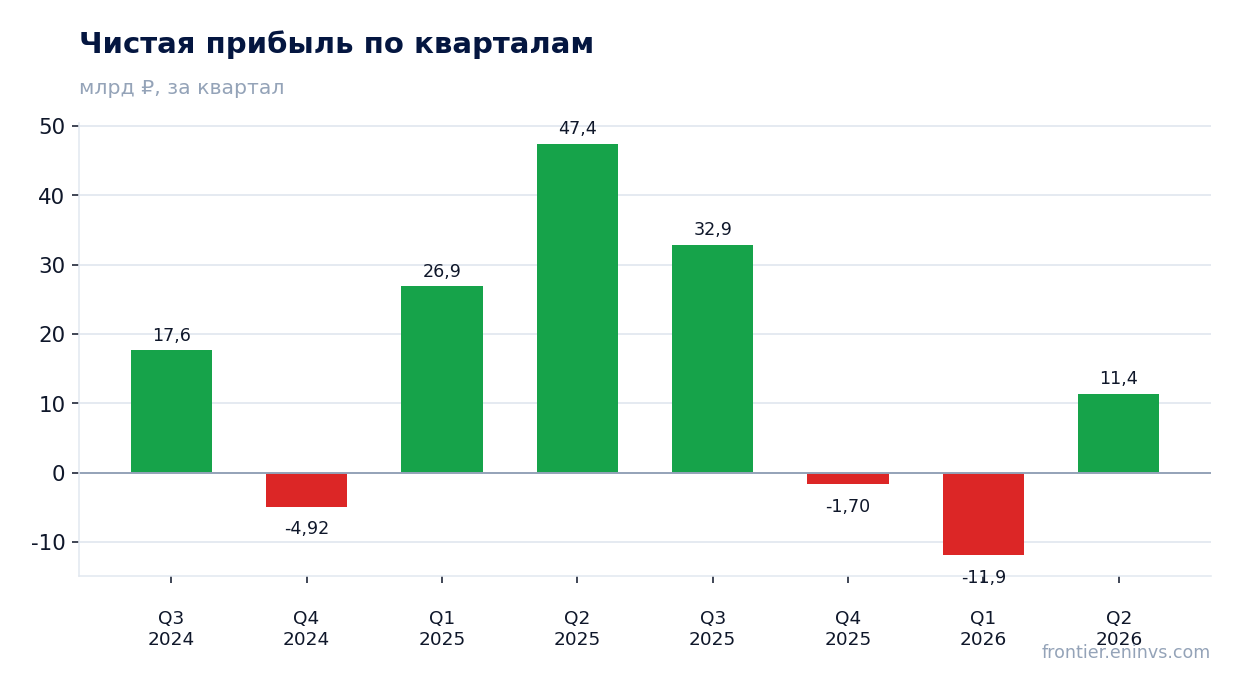
Чистая прибыль во втором квартале 2026 года составила 11,4 млрд руб., что на 76% ниже 47,4 млрд руб. годом ранее. Рентабельность по чистой прибыли упала до 5,0% с 21,1%. Помимо слабой EBITDA, на прибыль повлияли финансовые расходы: процентные расходы выросли до 7,6 млрд руб. с 3,7 млрд руб., а процентные расходы по аренде составили 4,9 млрд руб.
В предыдущем году значительный вклад в прибыль внесли разовые факторы. В частности, в отчёте за первое полугодие 2025 года отражён эффект от досрочного прекращения признания договоров аренды в размере 32,4 млрд руб., который не повторился в 2026 году. Также в 2025 году был зафиксирован доход от списания кредиторской задолженности в размере 4,6 млрд руб. Эти поступления искусственно завысили базу сравнения.
Без учёта разовых факторов прибыль текущего квартала выглядит более устойчивой, но всё равно остаётся под давлением высоких процентных расходов и слабой операционной эффективности. Для роста чистой прибыли компании необходимо улучшить операционную маржу и снизить долговую нагрузку.
Долговая нагрузка 4,05 EBITDA LTM – высокая, но снижение чистого долга на 30,6 млрд руб. за квартал даёт передышку
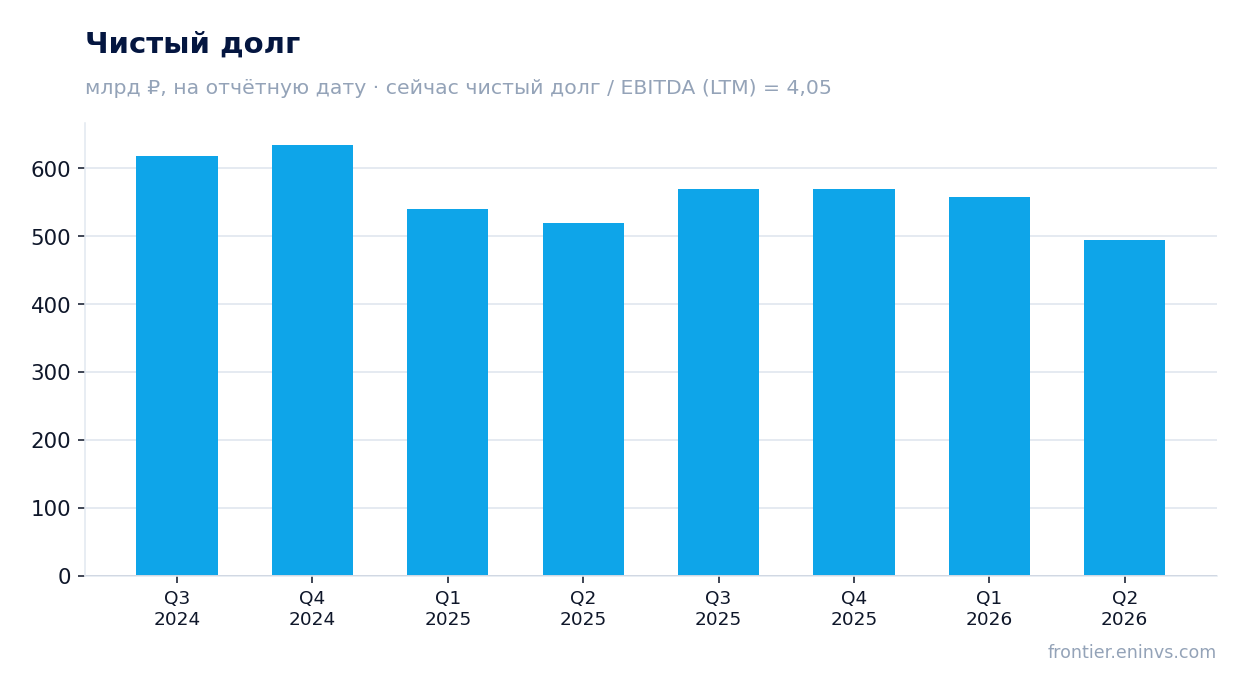
Чистый долг на конец второго квартала 2026 года составил 495,1 млрд руб., снизившись на 30,6 млрд руб. по сравнению с предыдущим отчётным периодом. Однако за последние 12 месяцев чистый долг вырос на 35,4 млрд руб. Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 4,05. Это высокий уровень, который ограничивает финансовую гибкость компании.
Операционный денежный поток во втором квартале 2026 года составил 48,0 млрд руб., что позволило профинансировать капитальные затраты в размере 14,1 млрд руб. и частично погасить долг. Однако процентные расходы остаются значительными: только процентные расходы по кредитам и займам составили 7,6 млрд руб. за квартал.
Снижение чистого долга за квартал – положительный сигнал, но устойчивость этой тенденции вызывает вопросы. При сохранении слабой EBITDA и высоких процентных расходов долговая нагрузка может остаться давящей на прибыль и дивидендные возможности.
Дивидендная доходность 16,5% – выше справедливой, но выплата может сократиться
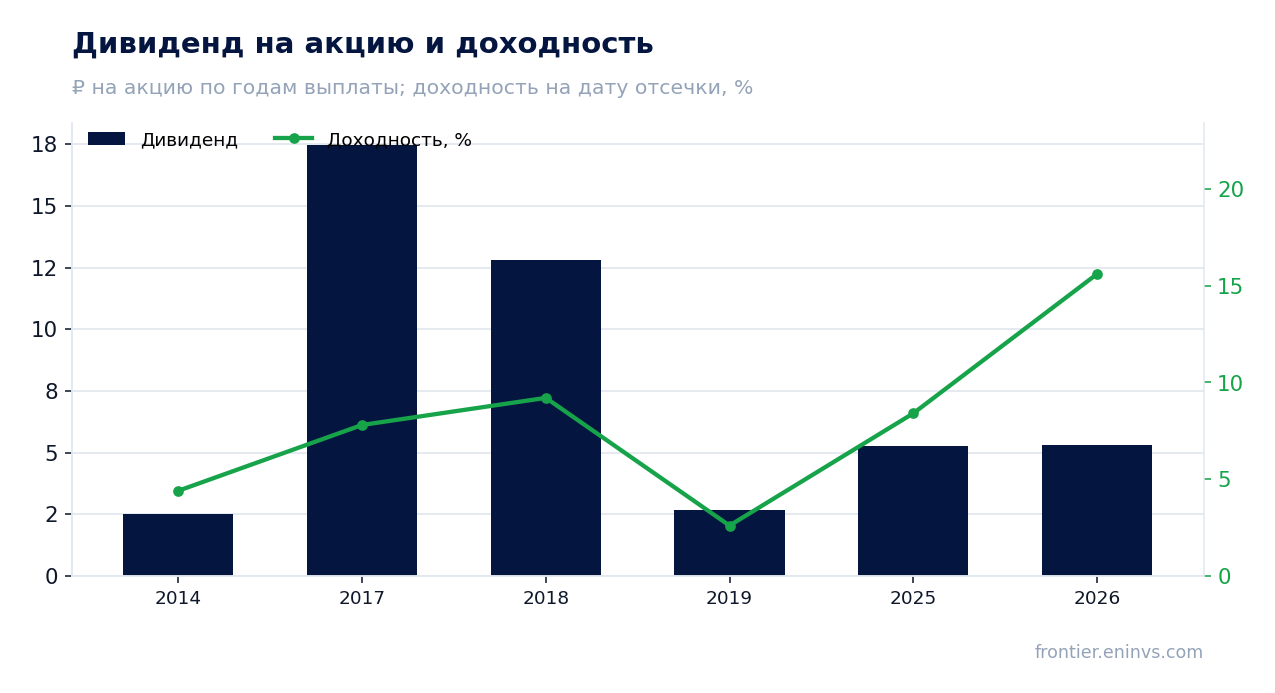
За последние 12 месяцев Аэрофлот выплатил дивиденды в размере 5,29 руб. на акцию, что обеспечило доходность 16,5% к текущей цене. Это значительно выше справедливой, на наш взгляд, доходности в 8,0% и ключевой ставки ЦБ 14,0%. Выплата за 2026 год уже произведена, и больше в этом календарном году не планируется.
Наша оценка дивиденда за текущий финансовый год (к выплате в следующем году) – 1,54 руб. на акцию, что соответствует доходности 4,7% на текущую цену. Мы рассчитываем её как 20% от чистой прибыли за последние 12 месяцев, что соответствует доле прибыли, направленной на дивиденды в прошлом году. Это наша оценка, окончательное решение принимает совет директоров.
Историческая доходность дивидендов Аэрофлота была волатильной: от 2,6% в 2019 году до 15,6% в 2026 году. Текущая высокая доходность объясняется низкой ценой акции. Если прибыль не восстановится, компания может сократить выплату, и тогда доходность упадёт. Ключевой риск – дальнейшее давление на прибыль из-за высоких расходов и долговой нагрузки.
Оценка по P/E 4,2 и EV/EBITDA 5,0 – выше среднего за три года, что ограничивает потенциал роста
По нашим расчётам, акции Аэрофлота торгуются с P/E 4,2 и EV/EBITDA 5,0. Средний EV/EBITDA за последние три года составляет 4,0. Таким образом, текущая оценка выше собственной исторической средней, что может указывать на ограниченный потенциал роста. Для сравнения, дивидендная доходность в 16,5% выглядит привлекательно, но она может быть неустойчивой.
Наша фундаментальная модель оценки, учитывающая рост EBITDA и целевой мультипликатор, показывает потенциал снижения к справедливой стоимости на 100% (значение на нижней границе модели). Это наша собственная модель, а не консенсус-прогноз. Она отражает высокие риски, связанные с долговой нагрузкой и слабой прибылью.
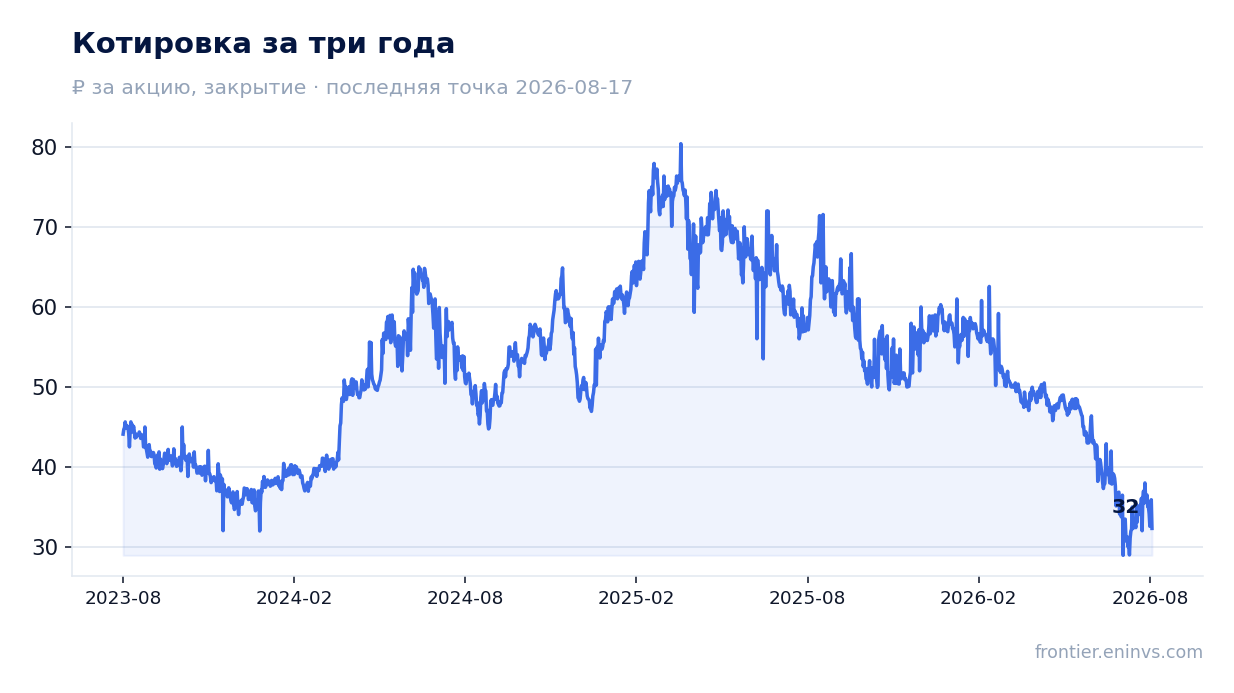
Рынок, по-видимому, уже закладывает в цену сложности компании: низкий P/E и высокий дивидендный доход могут быть компенсацией за риски. Для переоценки вверх необходимы устойчивый рост прибыли и снижение долга. Пока этих предпосылок недостаточно.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 129 млрд ₽ |
| P/E (LTM) | 4,2 |
| EV/EBITDA (LTM) | 5,0 |
| P/B | 2,55 |
| Чистый долг / EBITDA | 4,05 |
| Операционный денежный поток (LTM) | 164 млрд |
| ROE | 156,3% |
| Дивидендная доходность (12 мес) | 16,5% |
| EV/EBITDA, среднее за 3 года | 4,0 |
Дивиденды на акцию, ₽, и доходность на дату отсечки
| Год выплаты | Дивиденд | Доходность |
|---|---|---|
| 2014 | 2,50 | 4,4% |
| 2017 | 17,48 | 7,8% |
| 2018 | 12,81 | 9,2% |
| 2019 | 2,69 | 2,6% |
| 2025 | 5,27 | 8,4% |
| 2026 | 5,29 | 15,6% |
| Оценка за текущий год | 1,54 | 4,7% к текущей цене |
Итог
Итог: Аэрофлот отчитался за второй квартал 2026 года со снижением прибыли на 76% и падением EBITDA на 43%. Слабая операционная динамика и рост расходов перевесили рост выручки на 1,8%. Однако дивидендная доходность в 16,5% и снижение чистого долга на 30,6 млрд руб. за квартал поддерживают инвестиционный кейс. Оценка по P/E 4,2 и EV/EBITDA 5,0 выше среднего за три года, что ограничивает потенциал роста. Для дивидендного инвестора бумага выглядит привлекательно, но устойчивость выплаты зависит от восстановления прибыли.
Перейти к финансовой карточке компании AFLT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций