American Tower: прибыль выросла в 2,3 раза, но долг прибавил 7,5 млрд долларов за квартал
7 августа American Tower раскрыла результаты за второй квартал 2026 года. Выручка составила 2 749,1 млн долларов, прибавив 4,7% год к году, EBITDA – 1 783,2 млн, чистая прибыль – 887,5 млн, что в 2,3 раза больше прошлогодних 380,5 млн. Главный сдвиг в отчёте – не прибыль, а долг: чистый долг вырос с 35,7 млрд долларов на 31 марта до 43,2 млрд на 30 июня, то есть на 7,5 млрд за три месяца. При цене, которая уже учитывает статус высокодоходного REIT, акция выглядит скорее привлекательной, но рост долга – главный аргумент против.
Главные тезисы
— Выручка прибавила 4,7% год к году, но это медленнее, чем 6,8% кварталом ранее
— Прибыль выросла в 2,3 раза, и это не операционный скачок, а эффект низкой базы прошлого года
— EBITDA-маржа осталась почти на месте – 64,9% против 65,0% годом ранее
— Чистый долг за квартал вырос с 35,7 млрд до 43,2 млрд долларов
— Операционный денежный поток 1 486,8 млн почти в пять раз покрыл капитальные затраты 320,9 млн
— Рентабельность капитала 98,0% отражает не столько прибыльность, сколько низкую долю собственного капитала
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,63 | 2,75 | +4,7% |
| EBITDA | 1,71 | 1,78 | +4,4% |
| Операционная прибыль | 1,20 | 1,27 | +5,9% |
| Чистая прибыль | 0,38 | 0,89 | +133,2% |
| Операционный денежный поток | 1,28 | 1,49 | +16,0% |
| Капзатраты | 0,30 | 0,32 | +5,4% |
| Рентабельность по EBITDA | 65,0% | 64,9% | -0,1 п.п. |
| Чистая маржа | 14,5% | 32,3% | +17,8 п.п. |
Выручка прибавила 4,7% год к году, но это медленнее, чем 6,8% кварталом ранее
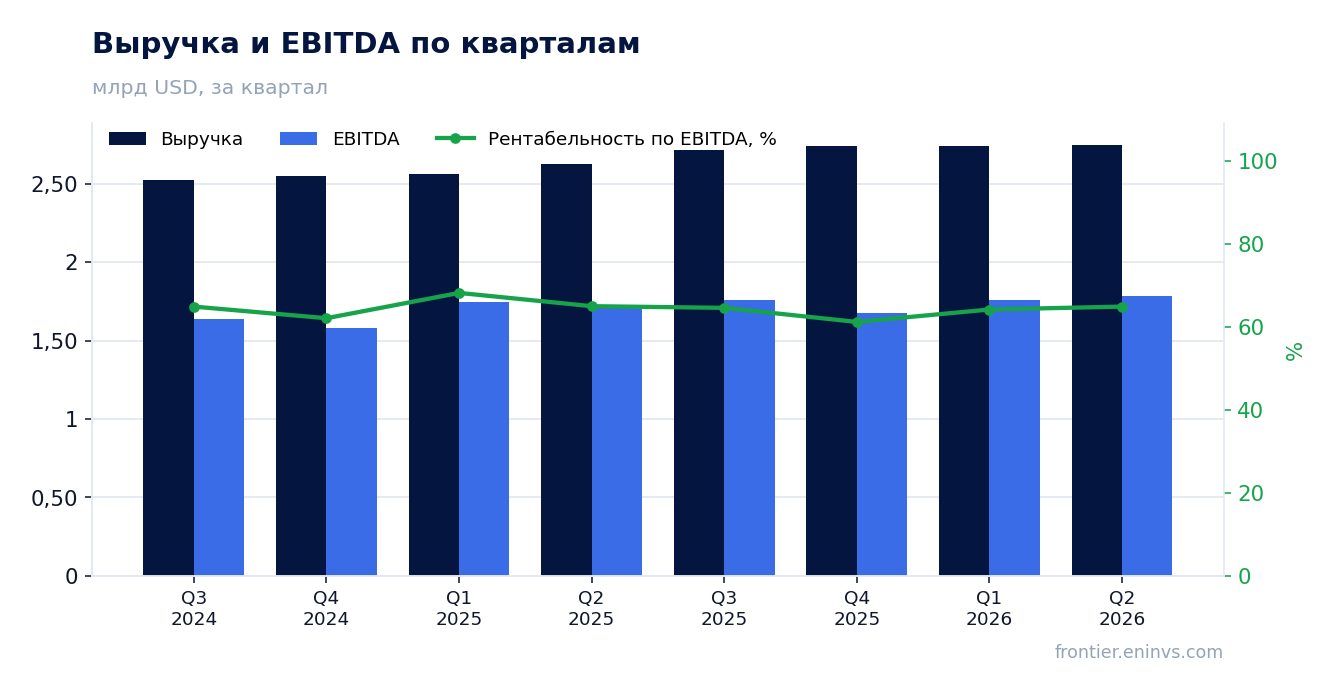
Выручка второго квартала 2026 года составила 2 749,1 млн долларов, что на 4,7% больше, чем годом ранее. Это замедление по сравнению с первым кварталом, когда рост составлял 6,8%. Замедление не выглядит резким, но оно прерывает серию ускорения, которая наблюдалась с третьего квартала 2025 года, когда рост достигал 7,7%.
Основной вклад в выручку по-прежнему даёт сдача вышек в аренду – это ядро бизнеса American Tower. Компания не раскрывает в предоставленных данных разбивку по сегментам, поэтому нельзя сказать, какой именно сегмент замедлил рост. Однако общая динамика указывает на то, что органический рост арендных ставок остаётся положительным, но его темпы скромнее, чем в предыдущие кварталы.
Для инвестора важнее не абсолютный уровень выручки, а её способность генерировать денежный поток. При выручке 2 749,1 млн долларов EBITDA составила 1 783,2 млн, то есть 64,9% выручки. Это означает, что большая часть выручки превращается в операционную прибыль до вычета амортизации, что характерно для инфраструктурных REIT.
Прибыль выросла в 2,3 раза, и это не операционный скачок, а эффект низкой базы прошлого года
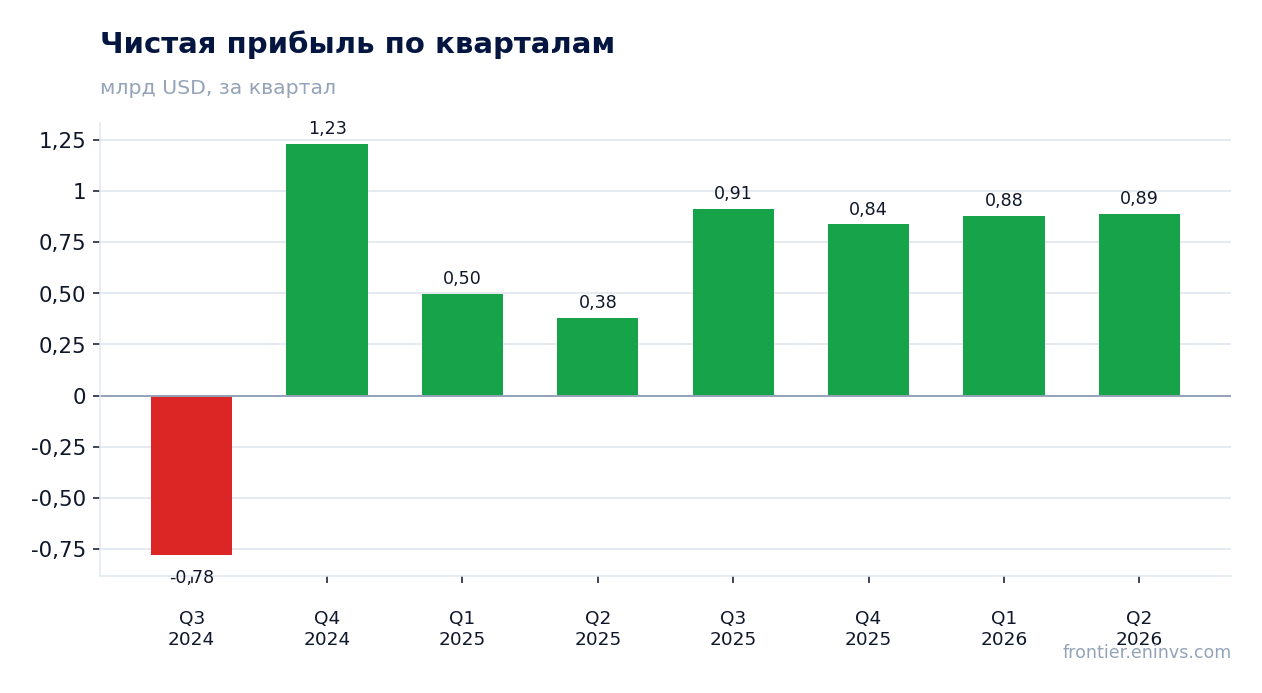
Чистая прибыль во втором квартале 2026 года составила 887,5 млн долларов, что на 133,2% больше, чем 380,5 млн годом ранее. Такой рост выглядит впечатляюще, но он объясняется низкой базой: во втором квартале 2025 года прибыль была подавлена разовыми факторами, которые не повторяются в этом году. Операционная прибыль выросла лишь на 5,9% – с 1 197,7 млн до 1 268,8 млн, что гораздо скромнее.
Рентабельность по чистой прибыли поднялась до 32,3% против 14,5% годом ранее. Этот скачок также отражает низкую базу прошлого года, а не улучшение операционной эффективности. EBITDA-маржа осталась практически неизменной – 64,9% против 65,0%, что подтверждает: операционная эффективность не претерпела значительных изменений.
Таким образом, рост прибыли в 2,3 раза – это в основном эффект восстановления после слабого второго квартала 2025 года. Для оценки устойчивости бизнеса важнее динамика EBITDA и операционной прибыли, которые растут умеренными темпами.
EBITDA-маржа осталась почти на месте – 64,9% против 65,0% годом ранее
EBITDA во втором квартале 2026 года составила 1 783,2 млн долларов, что на 4,4% больше, чем годом ранее. Рост EBITDA практически совпадает с ростом выручки, поэтому маржа осталась на уровне 64,9% против 65,0% годом ранее. Это говорит о стабильности операционных расходов: компания не столкнулась с существенным ростом издержек, который мог бы сжать маржу.
Стабильность маржи на таком высоком уровне – ключевое преимущество бизнеса вышек. Однако для инвестора важно, что маржа не растёт: компания не демонстрирует операционного рычага, то есть дополнительная выручка не приносит непропорционально большую прибыль. Это ограничивает потенциал ускорения прибыли в будущем.
В отчёте не раскрывается структура затрат, поэтому нельзя сказать, какая именно статья расходов повлияла на маржу. Но тот факт, что маржа осталась практически неизменной, позволяет предположить, что рост выручки сопровождался пропорциональным ростом операционных расходов.
Чистый долг за квартал вырос с 35,7 млрд до 43,2 млрд долларов
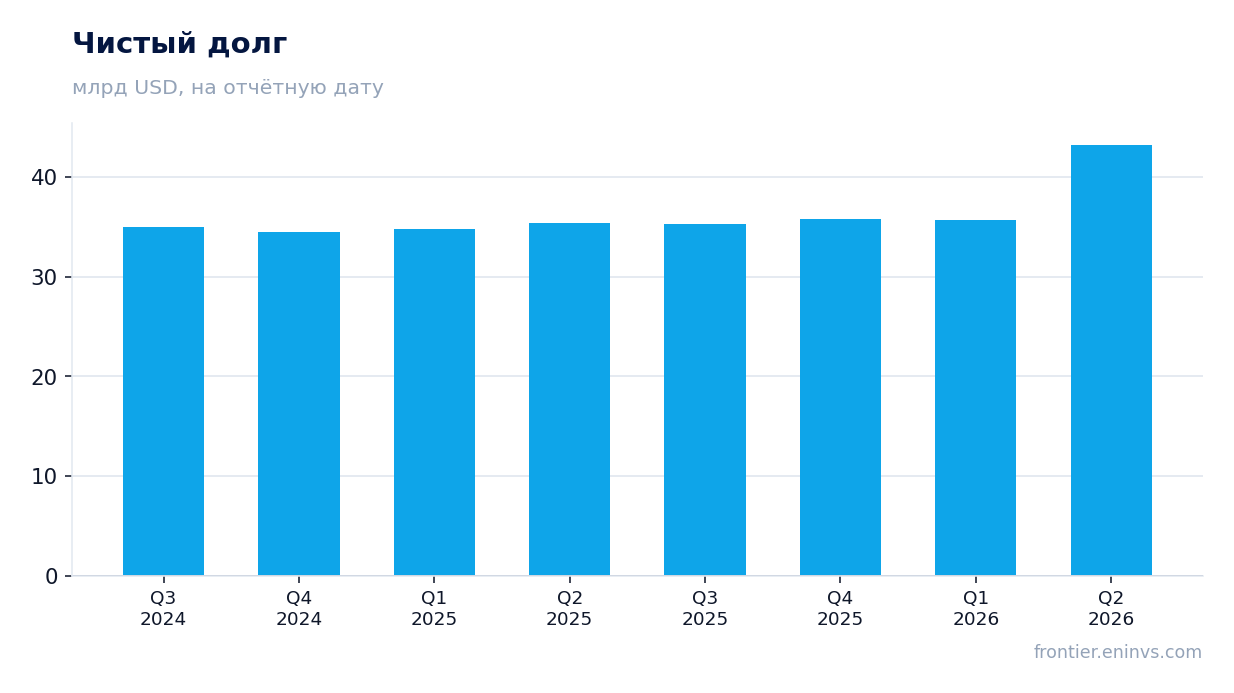
Чистый долг на 30 июня 2026 года составил 43,2 млрд долларов. Это на 7,5 млрд больше, чем на 31 марта 2026 года, когда он равнялся 35,7 млрд. За год чистый долг вырос на 7,8 млрд – с 35,4 млрд на 30 июня 2025 года. Такой рост долга – главный негативный момент в отчёте.
Причина роста долга не раскрывается в предоставленных данных. Однако можно отметить, что операционный денежный поток за квартал составил 1 486,8 млн долларов, а капитальные затраты – лишь 320,9 млн. Это означает, что бизнес генерирует значительный свободный денежный поток, который мог бы быть направлен на снижение долга. Тем не менее долг вырос, что может указывать на крупные инвестиции или выплаты акционерам, не отражённые в предоставленных данных.
Для REIT с высокой долей заёмного финансирования уровень долга имеет критическое значение. Соотношение чистого долга к EBITDA не предоставлено, поэтому нельзя оценить, насколько нагрузка критична. Однако абсолютный рост долга на 7,5 млрд за квартал – это значительное изменение, которое требует внимания.
Операционный денежный поток 1 486,8 млн почти в пять раз покрыл капитальные затраты 320,9 млн
Операционный денежный поток во втором квартале 2026 года составил 1 486,8 млн долларов. Капитальные затраты за тот же период – 320,9 млн. Таким образом, свободный денежный поток до учёта долговых операций и дивидендов составил около 1 165,9 млн долларов. Это солидный показатель, который говорит о способности бизнеса финансировать свои инвестиции из внутренних источников.
Для сравнения: годом ранее операционный денежный поток составлял 1 281,5 млн, а капитальные затраты – 304,6 млн. Рост операционного потока на 16,0% при увеличении капитальных затрат всего на 5,4% означает, что компания улучшила конверсию выручки в деньги. Это позитивный сигнал, который частично компенсирует рост долга.
Однако важно понимать, что операционный денежный поток может быть волатильным из-за изменений в оборотном капитале. В данном случае рост потока выглядит устойчивым, поскольку он сопровождается ростом выручки и EBITDA. Тем не менее, если долг продолжит расти такими темпами, даже сильный операционный поток может не покрыть потребности в финансировании.
Рентабельность капитала 98,0% отражает не столько прибыльность, сколько низкую долю собственного капитала
Рентабельность собственного капитала (ROE) American Tower составляет 98,0%. Такой высокий показатель обычно свидетельствует об исключительной прибыльности, но в данном случае он объясняется структурой капитала: компания финансирует активы в основном за счёт долга, поэтому собственный капитал невелик. При чистой прибыли за последние 12 месяцев и относительно небольшом собственном капитале ROE механически оказывается очень высоким.
Для REIT высокая доля заёмного финансирования – норма, поскольку они обязаны распределять большую часть прибыли в виде дивидендов. Однако это увеличивает финансовый риск: при росте процентных ставок стоимость обслуживания долга растёт, что может снизить прибыль и дивиденды. В отчёте не раскрываются процентные расходы, поэтому нельзя оценить, насколько комфортно компания обслуживает долг.
Инвестору не стоит ориентироваться на ROE как на показатель эффективности в отрыве от структуры капитала. Более информативны EBITDA-маржа и динамика операционного денежного потока, которые показывают стабильность бизнеса.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Операционный денежный поток (LTM) | 5,77 млрд |
| ROE | 98,0% |
Итог
American Tower отчиталась за второй квартал 2026 года с ростом выручки на 4,7% и прибыли в 2,3 раза, но последнее – эффект низкой базы прошлого года. Операционная эффективность стабильна: EBITDA-маржа 64,9%, операционный денежный поток 1 486,8 млн долларов почти в пять раз покрывает капитальные затраты. Главная проблема – рост чистого долга с 35,7 млрд до 43,2 млрд долларов за квартал. При текущей цене акция выглядит скорее привлекательной для инвесторов, ориентированных на доход, но рост долга – ключевой риск, который может изменить оценку.
Перейти к финансовой карточке компании AMT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций