Charter Communications: выручка падает четвёртый квартал подряд, но прибыль держится на погашении долга
24 июля Charter Communications раскрыла результаты за второй квартал 2026 года. Выручка снизилась на 1,7% год к году до 13 526 млн долларов, скорректированная EBITDA – на 4,3% до 5 449 млн, чистая прибыль сократилась лишь на 0,7% до 1 292 млн благодаря разовому доходу от досрочного погашения долга. Компания торгуется с EV/EBITDA 5,07 против собственного трёхлетнего среднего 6,35, что даёт дисконт около 20%, однако отрицательная динамика выручки и EBITDA и отсутствие дивидендов делают бумагу скорее непривлекательной на текущих уровнях.
Главные тезисы
— Выручка снижается четвёртый квартал подряд, и падение ускорилось до 1,7%
— Скорректированная EBITDA падает быстрее выручки, маржа сжимается
— Чистая прибыль удержалась за счёт разового дохода от погашения долга
— Операционный поток вырос на 9%, но свободный денежный поток сократился
— Долговая нагрузка 4,33 EBITDA – уровень, а не динамика
— Дисконт к историческому мультипликатору не оправдывает цену при падающей EBITDA
— Дивиденды не выплачиваются, и это осознанный выбор в пользу выкупа акций
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 13,8 | 13,5 | -1,7% |
| EBITDA | 5,46 | 5,26 | -3,6% |
| Операционная прибыль | 3,28 | 3,06 | -6,6% |
| Чистая прибыль | 1,30 | 1,29 | -0,7% |
| Операционный денежный поток | 3,60 | 3,92 | +9,0% |
| Капзатраты | 2,87 | 2,87 | -0,1% |
| Рентабельность по EBITDA | 39,6% | 38,9% | -0,7 п.п. |
| Чистая маржа | 9,5% | 9,6% | +0,1 п.п. |
Выручка снижается четвёртый квартал подряд, и падение ускорилось до 1,7%
Во втором квартале 2026 года выручка Charter составила 13 526 млн долларов, что на 1,7% меньше, чем годом ранее. Это четвёртое подряд квартальное снижение: в третьем квартале 2025 года падение было 0,9%, в первом квартале 2026 года – 1,0%, теперь – 1,7%. Замедление относительно первого квартала очевидно: темпы ухудшились на 0,7 процентного пункта.
Главный источник слабости – видеосервисы. Выручка от видео упала на 9,7% до 3 149 млн долларов из-за перехода абонентов на более дешёвые пакеты и роста затрат на стриминговые приложения программистов, которые вычитаются из выручки. Интернет-выручка снизилась на 3,2% до 5 776 млн, что отражает сокращение абонентской базы на 172 тыс. и ценовой микст. Эти два сегмента вместе дают почти 9 млрд долларов, и их совокупное падение перевешивает рост мобильной связи и рекламы.
Поддержку оказали мобильная связь и реклама. Выручка от мобильных услуг выросла на 18,9% до 1 095 млн долларов благодаря увеличению числа линий на 406 тыс. за квартал. Рекламная выручка прибавила 12,3% до 416 млн, но этот рост почти полностью обеспечен политической рекламой: без учёта политических расходов реклама упала на 4,6%.
Таким образом, органический рост бизнеса остаётся отрицательным. Даже исключив разовые эффекты от стриминговых приложений и политической рекламы, выручка снизилась на 0,8% год к году. Компания пока не может переломить тренд на отток абонентов в широкополосном доступе, что ограничивает перспективы роста.
Скорректированная EBITDA падает быстрее выручки, маржа сжимается
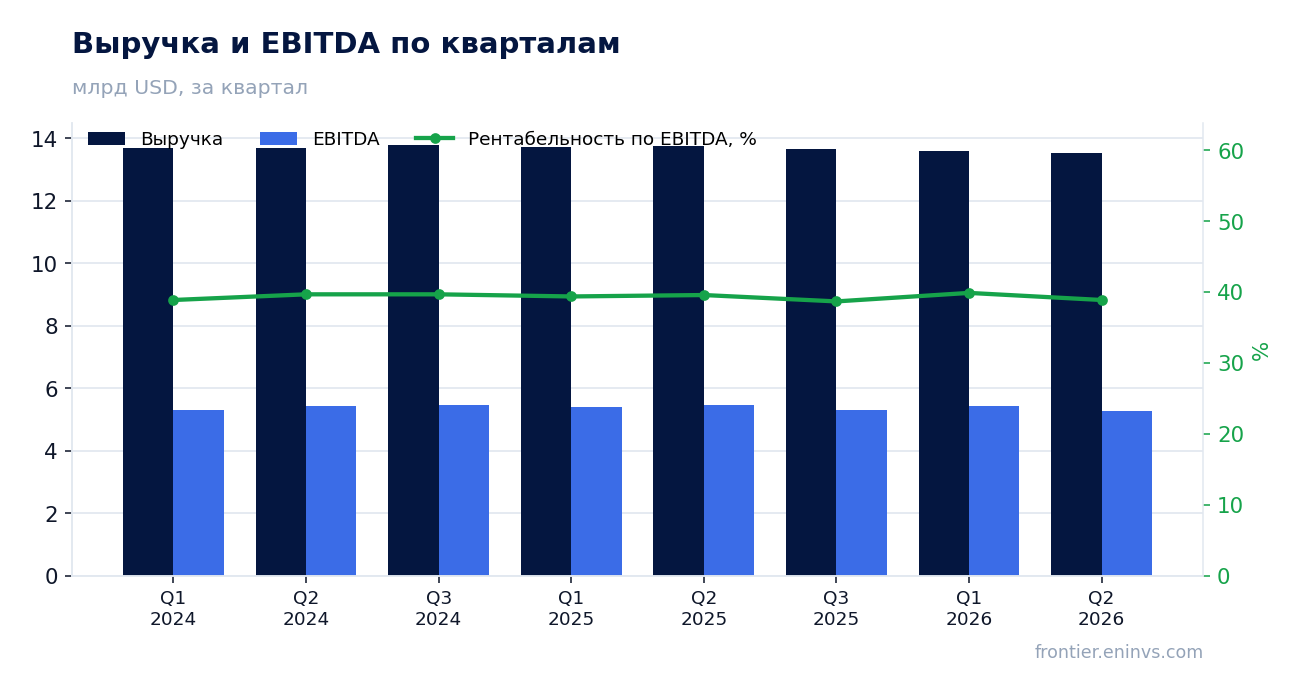
Скорректированная EBITDA во втором квартале 2026 года составила 5 449 млн долларов, снизившись на 4,3% год к году. Падение EBITDA более чем вдвое превышает темп снижения выручки, что указывает на отрицательный операционный рычаг. Маржа EBITDA сократилась до 40,3% с 41,4% годом ранее.
Основная причина – рост операционных расходов. Общие операционные затраты остались на уровне прошлого года – 8 077 млн долларов, но внутри структуры произошли неблагоприятные сдвиги. Программные расходы снизились на 9,7% до 2 035 млн, что связано с вычетом затрат на стриминговые приложения, но другие статьи выросли. Прочие затраты на выручку увеличились на 11,3% до 1 837 млн из-за роста продаж мобильных устройств и прямых затрат на мобильную связь. Полевые и технологические операции прибавили 1,6%, клиентские операции – 1,1%.
Компания также понесла 65 млн долларов переходных расходов, связанных с подготовкой к интеграции Cox. Без этих расходов EBITDA снизилась бы на 3,2% вместо 4,3%. Тем не менее даже скорректированный показатель падает быстрее выручки, что говорит о давлении на рентабельность.
Сжатие маржи – тревожный сигнал. При падающей выручке компания не может сокращать затраты пропорционально, поскольку значительная их часть фиксирована или растёт быстрее инфляции. Это ограничивает способность генерировать денежный поток и обслуживать долг.
Чистая прибыль удержалась за счёт разового дохода от погашения долга
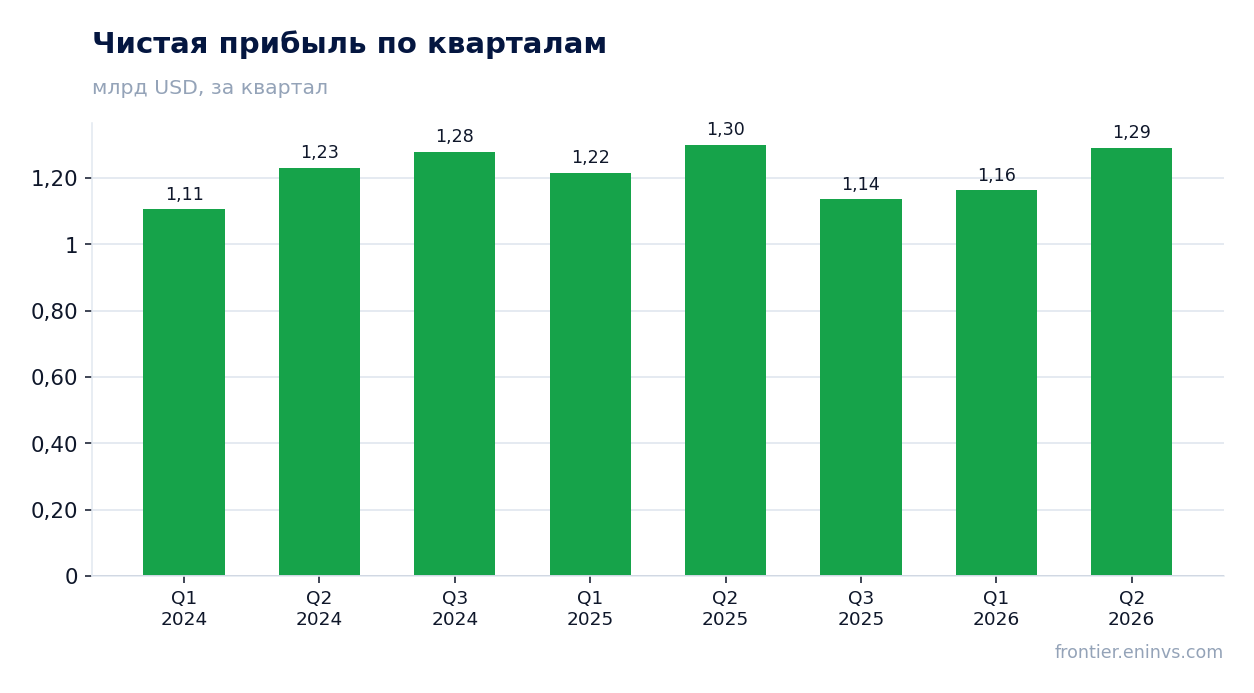
Чистая прибыль, attributable to Charter shareholders, во втором квартале 2026 года составила 1 292 млн долларов, снизившись всего на 0,7% год к году. Это резко контрастирует с падением EBITDA на 4,3%. Разница объясняется разовым доходом от досрочного погашения долга: в составе прочих доходов отражён убыток от погашения, который в данном случае оказался прибылью.
В отчёте указано, что снижение EBITDA было компенсировано доходом от погашения долга в рамках программы выкупа облигаций на открытом рынке. В течение квартала компания выкупила облигации на 1,2 млрд долларов основного долга за 1,0 млрд денежных средств. Эта операция принесла бухгалтерскую прибыль, которая увеличила чистую прибыль, но не является устойчивым источником дохода.
Без этого разового дохода чистая прибыль показала бы значительно более слабую динамику. Инвесторы должны учитывать, что текущий уровень прибыли не отражает операционные результаты компании. В следующем квартале подобного эффекта может не быть, и прибыль окажется под давлением.
Рентабельность чистой прибыли составила 9,6% против 9,5% годом ранее, но этот рост также обусловлен разовым фактором. Операционная прибыль снизилась на 6,6% до 3 063 млн долларов, что лучше отражает реальное состояние бизнеса.
Операционный поток вырос на 9%, но свободный денежный поток сократился
Операционный денежный поток во втором квартале 2026 года составил 3 925 млн долларов, увеличившись на 9,0% год к году. Рост обеспечен главным образом снижением денежных налогов, а не улучшением операционных результатов. Это важное различие: устойчивость денежного потока вызывает вопросы, поскольку он растёт на фоне падения EBITDA.
Капитальные затраты остались практически на уровне прошлого года – 2 871 млн долларов. Компания подтвердила прогноз на 2026 год в размере примерно 11,4 млрд долларов, исключая влияние сделки с Cox. Основные направления – модернизация сети и расширение в сельской местности. В структуре капитальных затрат выросли расходы на модернизацию и реконструкцию (657 млн против 457 млн годом ранее), тогда как расходы на линейные расширения снизились.
Свободный денежный поток упал на 7,4% до 969 млн долларов. Снижение связано с неблагоприятным изменением начисленных расходов по капитальным затратам, что частично компенсировало рост операционного потока. Это означает, что даже при росте операционного потока компания генерирует меньше свободных средств.
Сокращение свободного денежного потока при высоких капитальных затратах ограничивает возможности компании по снижению долга и выкупу акций. В условиях падающей EBITDA это создаёт дополнительное давление на финансовую гибкость.
Долговая нагрузка 4,33 EBITDA – уровень, а не динамика
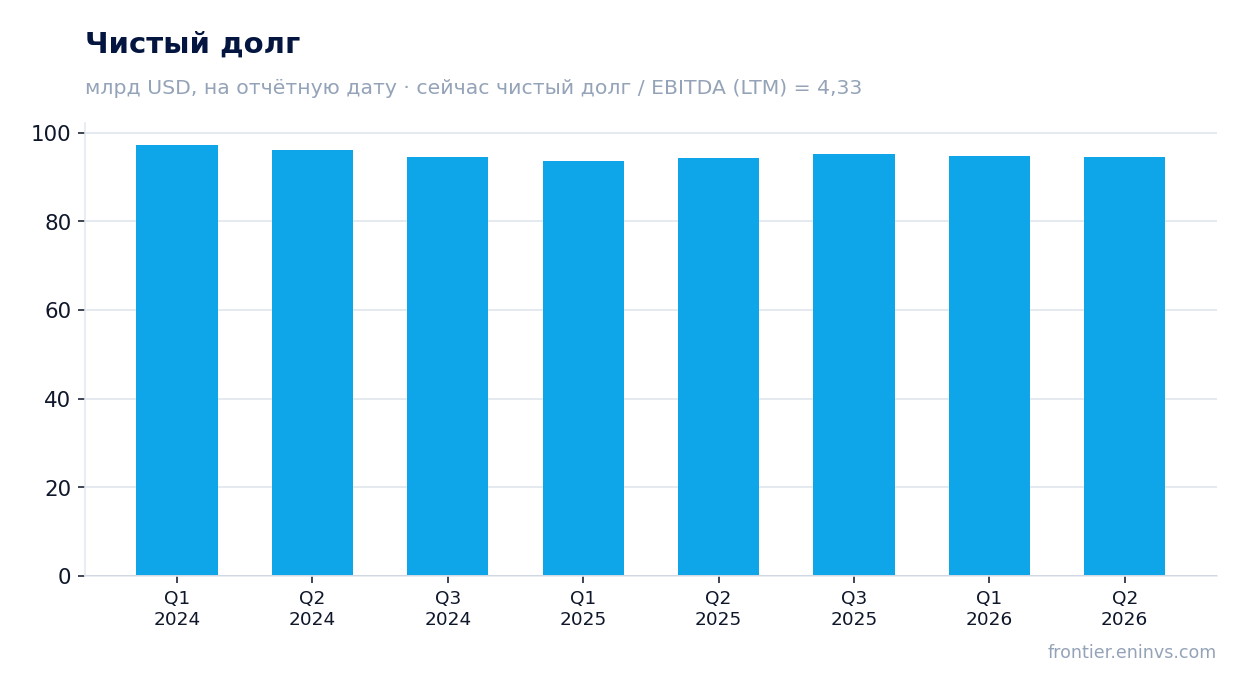
Чистый долг Charter на 30 июня 2026 года составил 94 605 млн долларов. Соотношение чистого долга к EBITDA за последние 12 месяцев равно 4,33. Это уровень, который компания поддерживает; в фактах нет данных о предыдущем значении этого коэффициента, поэтому нельзя утверждать, что нагрузка выросла или снизилась.
За квартал чистый долг практически не изменился: с 94 709 млн на 31 марта 2026 года до 94 605 млн на 30 июня 2026 года, снижение на 0,1 млрд. За 12 месяцев долг вырос на 0,2 млрд: с 94 371 млн на 30 июня 2025 года до 94 605 млн на 30 июня 2026 года. Это очень умеренное увеличение, которое не создаёт immediate угрозы, но и не улучшает ситуацию.
Общий основной долг составляет 93,8 млрд долларов, при этом компания имеет доступ к кредитным линиям на 3,7 млрд долларов сверх денежной позиции в 509 млн. Ликвидность достаточная, но не избыточная. Процентные расходы за квартал составили 1 276 млн долларов, что сопоставимо с прошлым годом.
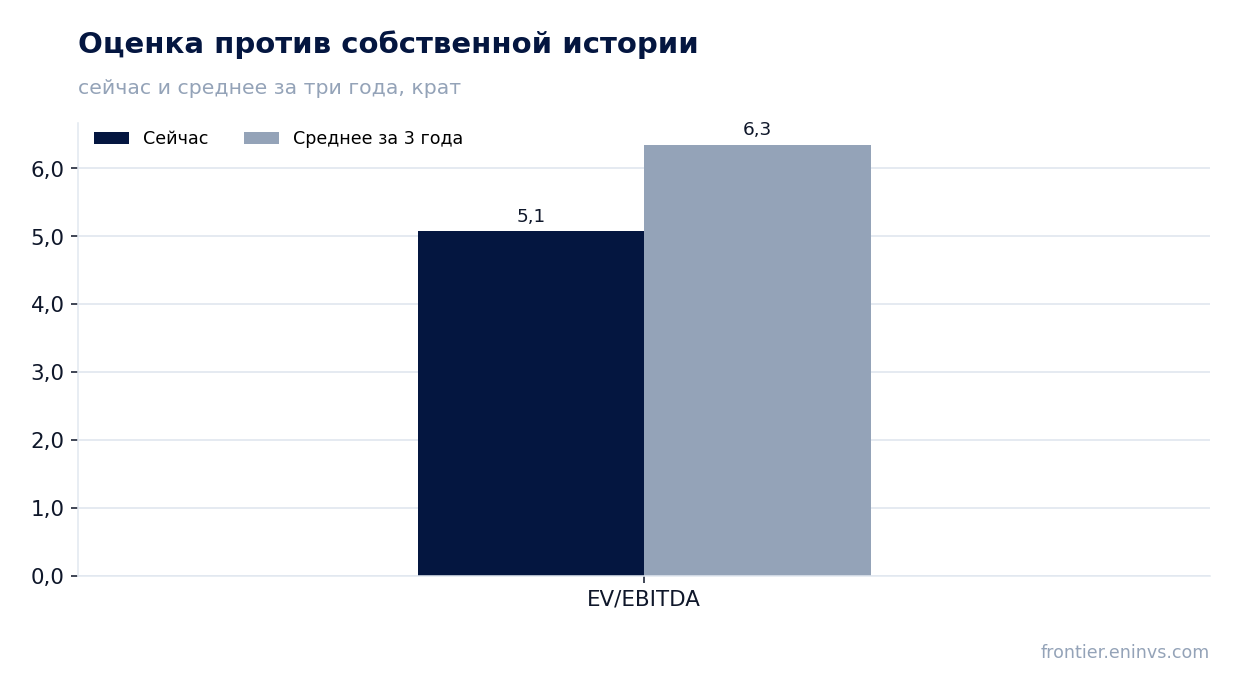
При EBITDA за последние 12 месяцев 21 826 млн долларов и рыночной капитализации 14 043 млн долларов, EV/EBITDA составляет 5,07. Это ниже среднего за три года значения 6,35. Однако долговая нагрузка остаётся высокой, и при падении EBITDA коэффициент может вырасти, даже если абсолютный долг не увеличится.
Дисконт к историческому мультипликатору не оправдывает цену при падающей EBITDA
EV/EBITDA Charter на текущий момент составляет 5,07. Среднее значение этого мультипликатора за три года равно 6,35. Таким образом, акции торгуются с дисконтом около 20% к собственной истории. Это может показаться привлекательным, но необходимо учитывать контекст.
Дисконт объясняется ухудшением фундаментальных показателей. Выручка падает четвёртый квартал подряд, EBITDA снижается быстрее выручки, маржа сжимается. Рынок закладывает дальнейшее ухудшение, и текущий мультипликатор может оказаться не таким уж низким, если прибыль продолжит падать.
Наша собственная модель оценки, используемая порталом, показывает, что справедливая стоимость акции на 16% ниже текущей рыночной цены. Модель учитывает рост EBITDA и целевой мультипликатор. Это не консенсус-прогноз и не целевая цена, а результат нашей внутренней методологии.
P/E за последние 12 месяцев составляет 2,85, что отражает разовые доходы в составе прибыли. Без учёта этих доходов мультипликатор был бы значительно выше. ROE равен 31,0%, но и он искажён разовыми факторами и выкупом акций, сокращающим собственный капитал.
Таким образом, дисконт к историческому мультипликатору не является достаточным аргументом для покупки. Для изменения оценки необходим перелом в динамике выручки и EBITDA, которого пока не видно.
Дивиденды не выплачиваются, и это осознанный выбор в пользу выкупа акций
Charter Communications не выплачивает дивиденды. В фактах нет данных о дивидендных выплатах за последние 12 месяцев, и компания не объявляла о дивидендах в отчёте за второй квартал 2026 года. Это соответствует её долгосрочной политике: свободные средства направляются на выкуп акций и снижение долга.
Вместо дивидендов компания активно выкупает акции. Во втором квартале 2026 года было выкуплено 4,0 млн акций Class A на 838 млн долларов. За полугодие выкуп составил 1 878 млн долларов. Это существенная сумма, которая поддерживает прибыль на акцию: базовая прибыль на акцию выросла до 10,76 долларов с 9,41 долларов годом ранее, в том числе благодаря сокращению числа акций на 13,1%.
Отсутствие дивидендов означает, что инвесторы не получают текущего дохода. Для income-ориентированных инвесторов это делает бумагу непривлекательной. Однако для инвесторов, ориентированных на рост капитала, выкуп акций может быть более эффективным способом возврата средств, особенно при низкой оценке.
Тем не менее, при падающей EBITDA и высоком долге способность компании продолжать выкуп в прежних объёмах может снизиться. В текущем квартале свободный денежный поток составил 969 млн долларов, а на выкуп акций и облигаций было направлено 838 млн и 1,0 млрд долларов соответственно. Это означает, что компания финансирует выкуп частично за счёт долга или других источников.
Для инвесторов, ищущих дивидендный доход, Charter не подходит. Для тех, кто готов мириться с отсутствием дивидендов ради потенциального роста капитала, ключевым вопросом остаётся способность компании переломить негативные операционные тенденции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 14,0 млрд USD |
| P/E (LTM) | 2,9 |
| EV/EBITDA (LTM) | 5,1 |
| P/B | 0,87 |
| Чистый долг / EBITDA | 4,33 |
| Операционный денежный поток (LTM) | 16,5 млрд |
| ROE | 31,0% |
| EV/EBITDA, среднее за 3 года | 6,3 |
Итог
Отчёт Charter за второй квартал 2026 года подтверждает тревожную тенденцию: выручка падает четвёртый квартал подряд, причём падение ускорилось до 1,7%. Скорректированная EBITDA снижается быстрее выручки, маржа сжимается. Чистая прибыль удержалась лишь благодаря разовому доходу от погашения долга, что не является устойчивым источником. Дисконт к историческому мультипликатору EV/EBITDA (5,07 против среднего 6,35) не компенсирует фундаментальную слабость бизнеса. Наша модель оценки показывает, что справедливая стоимость акции на 16% ниже текущей цены. Дивиденды не выплачиваются, а выкуп акций финансируется частично за счёт долга. Всё это делает бумагу скорее непривлекательной для инвесторов на текущих уровнях.
Перейти к финансовой карточке компании CHTR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций