Altria: прибыль и EBITDA падают, но дивидендная доходность 6,4% держит бумагу
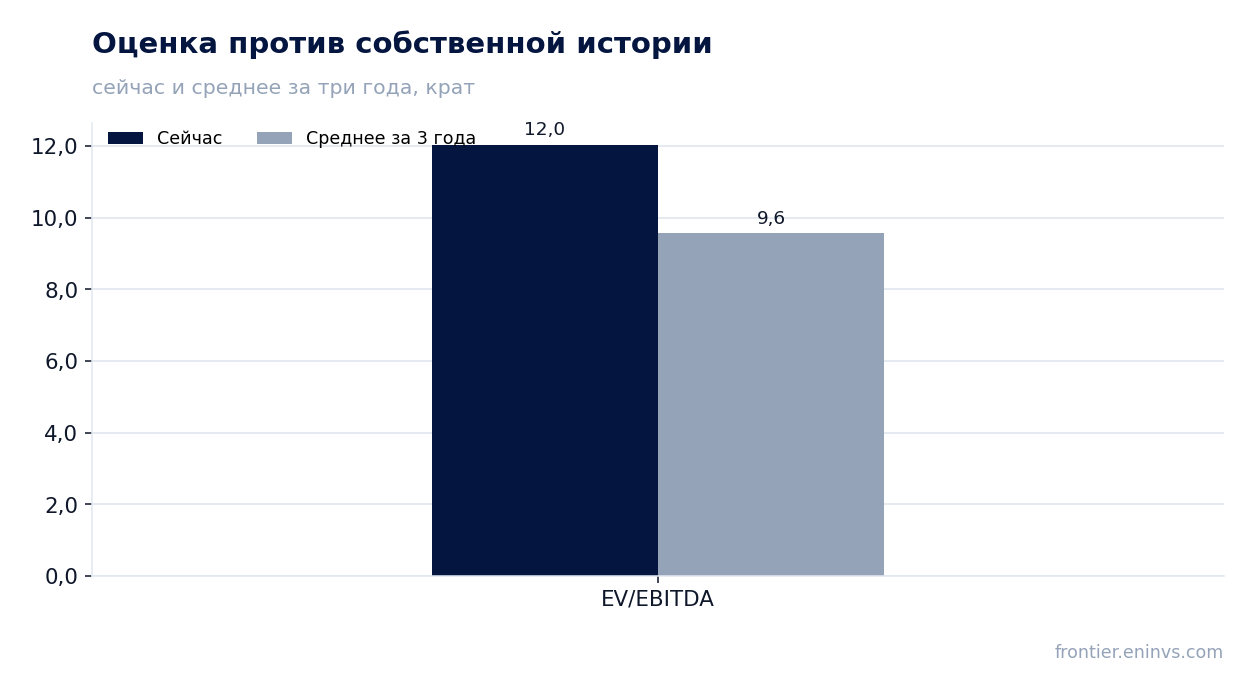
30 июля Altria Group раскрыла результаты за второй квартал 2026 года. Выручка осталась практически на уровне прошлого года – 6 111 млн долларов, рост всего 0,1% год к году, тогда как кварталом ранее он составлял 3,2%. EBITDA снизилась на 3,3%, до 3 192 млн, чистая прибыль – на 3,4%, до 2 298 млн. При этом бумага торгуется с EV/EBITDA 12,0 против собственной трёхлетней средней 9,6, а дивидендная доходность за последние 12 месяцев составляет 6,4%. Оценка выглядит нейтральной: дивиденд и денежный поток поддерживают цену, но замедление выручки и падение маржи не дают повода для роста.
Главные тезисы
— Рост выручки замедлился до 0,1% – кварталом ранее было 3,2%
— EBITDA и чистая прибыль снижаются, маржа сжимается
— Разовые списания и судебные расходы давят на отчётную прибыль
— Долговая нагрузка 2,0 к EBITDA LTM – умеренная, но долг вырос за квартал
— Свободный денежный поток остаётся положительным, но квартал слабый
— Дивидендная доходность 6,4% – главная опора для инвесторов
— Оценка выше собственной истории: EV/EBITDA 12,0 против средней 9,6
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,10 | 6,11 | +0,1% |
| EBITDA | 3,30 | 3,19 | -3,3% |
| Операционная прибыль | 3,23 | 3,14 | -2,9% |
| Чистая прибыль | 2,38 | 2,30 | -3,4% |
| Операционный денежный поток | 0,20 | 0,72 | +250,7% |
| Капзатраты | 0,03 | 0,06 | +78,1% |
| Рентабельность по EBITDA | 54,1% | 52,2% | -1,9 п.п. |
| Чистая маржа | 39,0% | 37,6% | -1,4 п.п. |
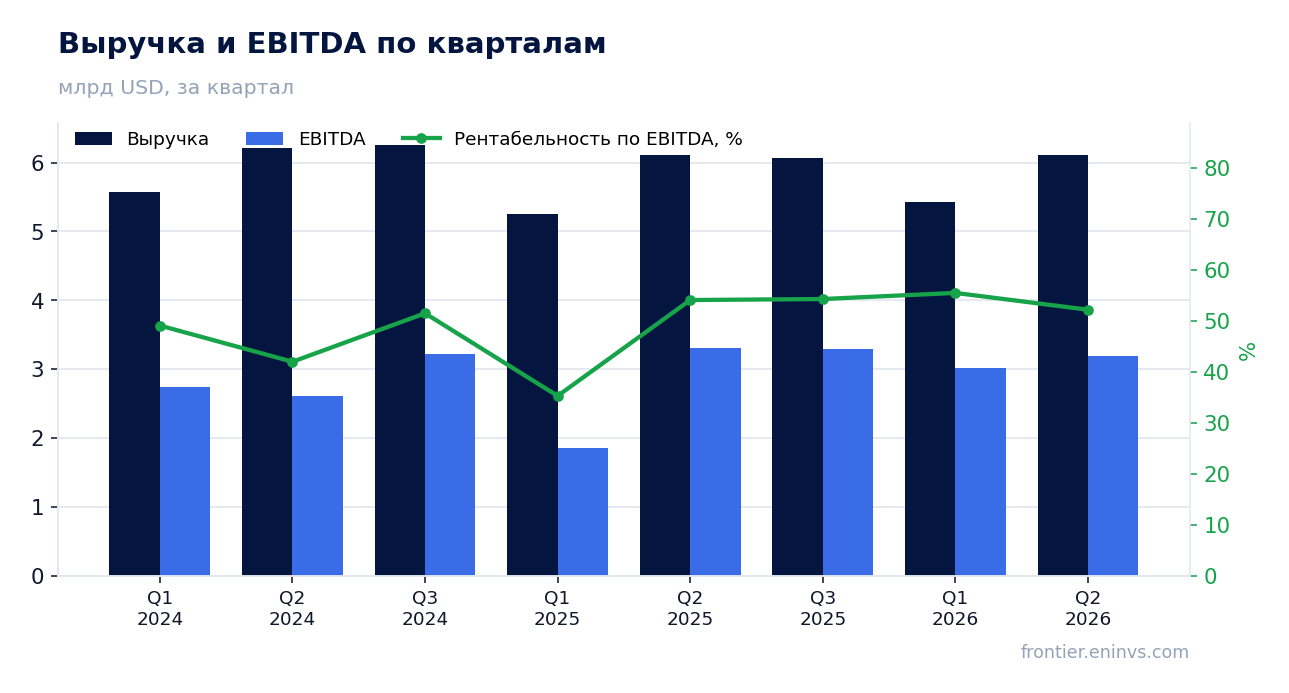
Рост выручки замедлился до 0,1% – кварталом ранее было 3,2%
Во втором квартале 2026 года выручка Altria составила 6 111 млн долларов, увеличившись всего на 0,1% год к году. Это заметное замедление по сравнению с первым кварталом, когда рост достигал 3,2%. Основной сегмент – курительные продукты – показал рост выручки на 0,7%, до 5 392 млн, тогда как выручка в сегменте жевательного табака упала на 5,3%, до 713 млн.
Поддержку выручке оказали повышение цен и рост контрактного производства экспортных сигарет – объём отгрузок в этом направлении вырос на 54,9%. Однако эти факторы были почти полностью нивелированы снижением объёмов отгрузок и ростом промо-расходов. Снижение объёмов в курительном сегменте составило 3,2%, а в жевательном – 8,5%.
Замедление роста выручки до 0,1% – тревожный сигнал. Компания компенсирует падение объёмов ценами, но возможности дальнейшего повышения цен ограничены из-за давления на доходы потребителей и роста доли дисконтных брендов. Без ускорения продаж новых продуктов, таких как oral nicotine pouches, вернуть прежние темпы роста будет сложно.
EBITDA и чистая прибыль снижаются, маржа сжимается
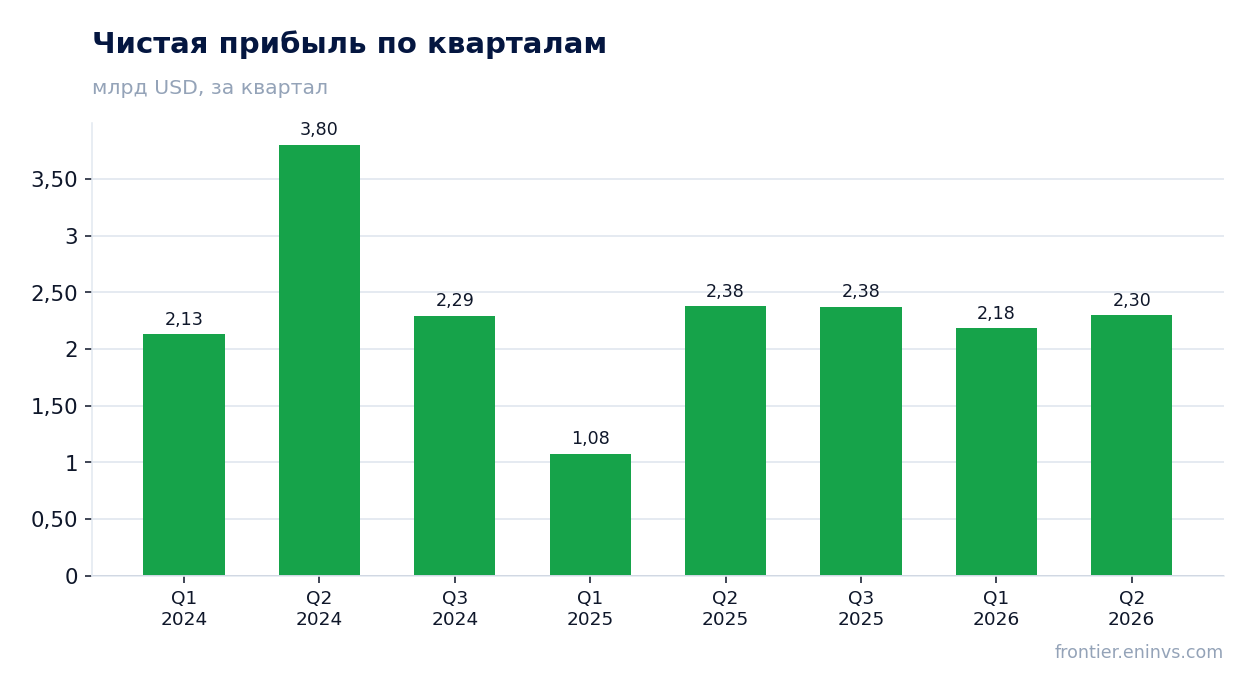
EBITDA за второй квартал 2026 года составила 3 192 млн долларов, что на 3,3% меньше, чем годом ранее. Рентабельность по EBITDA снизилась до 52,2% с 54,1% годом ранее. Чистая прибыль упала на 3,4%, до 2 298 млн, а чистая маржа – до 37,6% с 39,0%.
Основная причина снижения маржи – рост операционных расходов. Общие корпоративные расходы увеличились до 87 млн с 53 млн годом ранее, а расходы на маркетинг, администрирование и исследования выросли до 553 млн с 529 млн. Кроме того, компания понесла расходы в рамках консолидации производственных мощностей USSTC, что привело к списаниям в размере 88 млн долларов.
Снижение прибыли и маржи – результат не только разовых факторов, но и давления на операционную эффективность. Компания инвестирует в новые продукты и оптимизацию, но пока эти вложения не дают отдачи, достаточной для поддержания прибыли на прежнем уровне.
Разовые списания и судебные расходы давят на отчётную прибыль
Отчётная чистая прибыль за второй квартал 2026 года включает ряд разовых статей, которые снизили её на 0,11 доллара на акцию. В частности, расходы на судебные иски, связанные с табаком и здоровьем, составили 95 млн долларов (0,05 доллара на акцию), а списания и расходы на консолидацию USSTC – 88 млн (0,04 доллара на акцию). Также отражены убытки по инвестициям в ABI в размере 77 млн (0,04 доллара на акцию).
Скорректированная разводнённая прибыль на акцию, напротив, выросла на 2,8%, до 1,48 доллара, благодаря более высокой скорректированной операционной прибыли и сокращению числа акций. Это говорит о том, что базовый бизнес остаётся прибыльным, но разовые факторы существенно искажают отчётность.
Разовые списания и судебные расходы – постоянный фон для табачных компаний. В данном квартале они оказались особенно заметными, что усилило давление на отчётную прибыль. Инвесторам стоит ориентироваться на скорректированные показатели, которые лучше отражают устойчивость бизнеса.
Долговая нагрузка 2,0 к EBITDA LTM – умеренная, но долг вырос за квартал
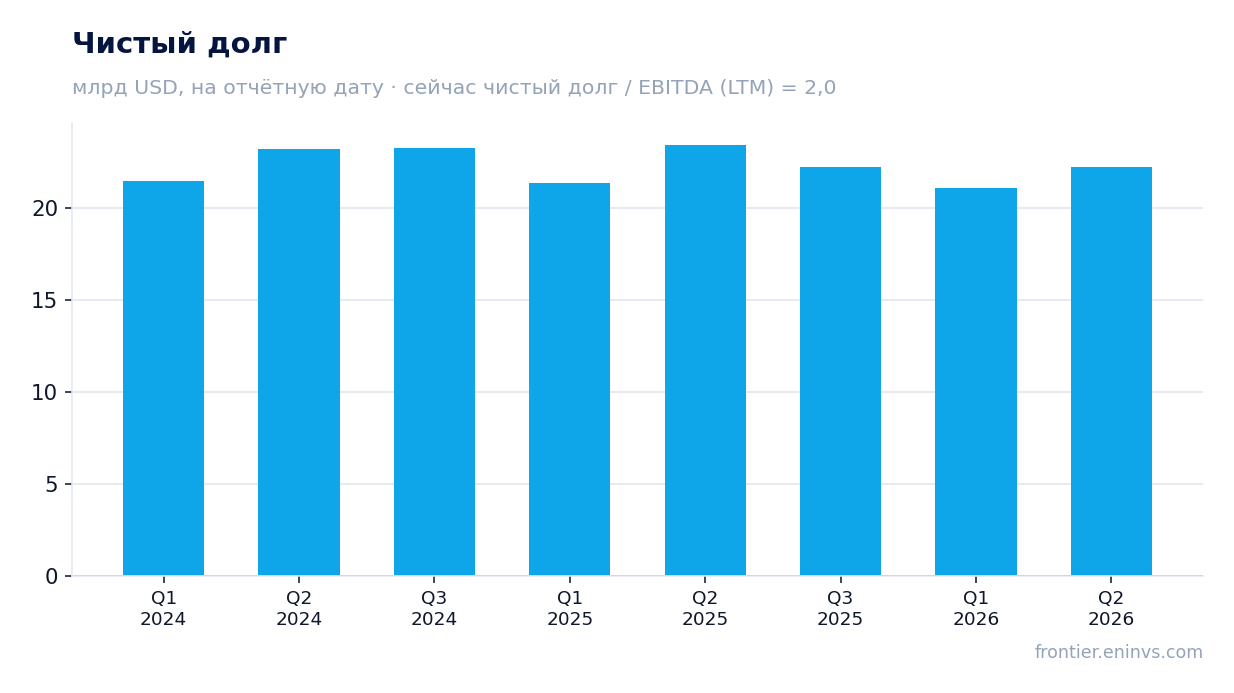
Чистый долг Altria на 30 июня 2026 года составил 22 210 млн долларов. Соотношение чистого долга к EBITDA за последние 12 месяцев – 2,0. Это умеренный уровень для компании с устойчивым денежным потоком. Однако за квартал чистый долг вырос: с 21 071 млн на 31 марта 2026 года до 22 210 млн на 30 июня 2026 года, то есть на 1,1 млрд.
Рост долга за квартал связан с выплатой дивидендов и обратным выкупом акций. Компания выплатила дивиденды на сумму 1,8 млрд долларов и потратила 55 млн на выкуп акций. При этом операционный денежный поток за квартал составил всего 719 млн, что не покрыло эти выплаты.
Уровень долговой нагрузки 2,0 к EBITDA LTM не вызывает опасений, но тенденция к росту долга на фоне слабого денежного потока требует внимания. Если операционный поток не восстановится, компания может столкнуться с необходимостью увеличивать заимствования для поддержания дивидендов.
Свободный денежный поток остаётся положительным, но квартал слабый
Операционный денежный поток во втором квартале 2026 года составил 719 млн долларов, что значительно ниже, чем в первом квартале (2 324 млн) и во втором квартале 2025 года (205 млн). При этом капитальные затраты были небольшими – 57 млн, поэтому свободный денежный поток остался положительным, на уровне около 662 млн долларов.
Слабый операционный поток в квартале объясняется увеличением оборотного капитала и разовыми выплатами, включая судебные расходы и расходы на консолидацию. Компания подтвердила прогноз капитальных затрат на 2026 год в диапазоне 375–450 млн долларов, что выше предыдущего прогноза 300–375 млн.
Несмотря на квартальное снижение, за последние 12 месяцев операционный денежный поток составил 9 408 млн долларов, что с запасом покрывает дивиденды и капитальные затраты. Однако слабый квартал показывает уязвимость денежного потока к разовым факторам.
Дивидендная доходность 6,4% – главная опора для инвесторов
Altria выплатила дивиденды в размере 1,8 млрд долларов во втором квартале и 3,6 млрд за первое полугодие 2026 года. Дивидендная доходность за последние 12 месяцев составляет 6,4%. Это один из самых высоких показателей среди крупных компаний и существенно выше текущих ставок по депозитам.
Компания подтвердила прогноз скорректированной разводнённой прибыли на 2026 год в диапазоне 5,61–5,72 доллара на акцию, что предполагает рост на 3,5–5,5% к базе 5,42 доллара в 2025 году. При текущем годовом дивиденде около 4,08 доллара на акцию коэффициент выплаты составляет примерно 73% от прогнозной прибыли. Это высокий, но устойчивый уровень для табачной компании.
Основной риск для дивиденда – дальнейшее снижение прибыли и денежного потока. Если скорректированная прибыль окажется ниже прогноза, компания может сохранить дивиденд, но коэффициент выплаты вырастет, что ограничит возможности для его повышения. Тем не менее, текущая доходность 6,4% делает бумагу привлекательной для инвесторов, ориентированных на доход.
Оценка выше собственной истории: EV/EBITDA 12,0 против средней 9,6
По мультипликатору EV/EBITDA за последние 12 месяцев Altria торгуется на уровне 12,0, что выше её собственной трёхлетней средней 9,6. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года, несмотря на снижение прибыли и маржи. P/E LTM составляет 14,1.
Наша фундаментальная модель оценки, основанная на росте EBITDA и целевом мультипликаторе, даёт потенциал роста к справедливой стоимости всего +4%. Это скромный показатель, который не компенсирует риски, связанные с замедлением выручки и давлением на маржу.
Текущая оценка выглядит завышенной относительно собственной истории. Для оправдания мультипликатора 12,0 компании необходимо вернуться к росту EBITDA, но пока динамика противоположна. Если в следующем квартале EBITDA продолжит снижаться, мультипликатор может скорректироваться вниз, что окажет давление на цену акций.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 113 млрд USD |
| P/E (LTM) | 14,1 |
| EV/EBITDA (LTM) | 12,0 |
| Чистый долг / EBITDA | 2,00 |
| Операционный денежный поток (LTM) | 9,41 млрд |
| ROE | -226,0% |
| Дивидендная доходность (12 мес) | 6,4% |
| EV/EBITDA, среднее за 3 года | 9,6 |
Итог
Во втором квартале 2026 года Altria показала практически нулевой рост выручки (+0,1%) и снижение EBITDA на 3,3% и чистой прибыли на 3,4%. Скорректированная прибыль на акцию выросла на 2,8%, но это достигнуто за счёт сокращения числа акций и разовых факторов. Дивидендная доходность 6,4% остаётся главной опорой для инвесторов, однако оценка по EV/EBITDA 12,0 против трёхлетней средней 9,6 выглядит завышенной. Модель портала даёт потенциал роста всего +4%. Вопрос для держателя сейчас в том, сможет ли компания вернуть рост EBITDA, чтобы оправдать текущий мультипликатор, или дивиденд останется единственным источником доходности.
Перейти к финансовой карточке компании MO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций