Hamkorbank: прибыль растёт на 21,5%, но ускоряет её разовый рост непроцентных доходов
Hamkorbank раскрыл результаты за второй квартал 2026 года: выручка достигла 1 556,2 млрд сум, операционная прибыль – 599,0 млрд сум, чистая прибыль – 502,3 млрд сум. Год к году выручка прибавила 23,8%, чистая прибыль – 21,5%, а рентабельность по чистой прибыли осталась практически на уровне прошлого года – 32,3% против 32,9%. При мультипликаторе P/E LTM 4,56 и ROE 27,1% акция выглядит привлекательно, но устойчивость такого уровня прибыли зависит от того, насколько повторяемыми окажутся комиссионные и прочие непроцентные доходы.
Главные тезисы
— Выручка во втором квартале выросла на 23,8% год к году, и это лучший квартальный темп за последние пять кварталов
— Чистая прибыль прибавила 21,5%, но маржа осталась почти неизменной – 32,3% против 32,9% годом ранее
— Операционная прибыль выросла до 599,0 млрд сум, и её доля в выручке поднялась до 38,5%
— Рентабельность капитала в 27,1% при мультипликаторе P/E LTM 4,56 оставляет запас для переоценки
— Дивидендная доходность за последние 12 месяцев составляет лишь 0,88%, что ниже доходности депозитов
— По модели портала акция торгуется на 24% ниже справедливой стоимости, рассчитанной через ROE и P/B
Оценка привлекательности
Ключевые показатели, млрд UZS
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1 257 | 1 556 | +23,8% |
| Операционная прибыль | — | 599 | — |
| Чистая прибыль | 413 | 502 | +21,5% |
| Чистая маржа | 32,9% | 32,3% | -0,6 п.п. |
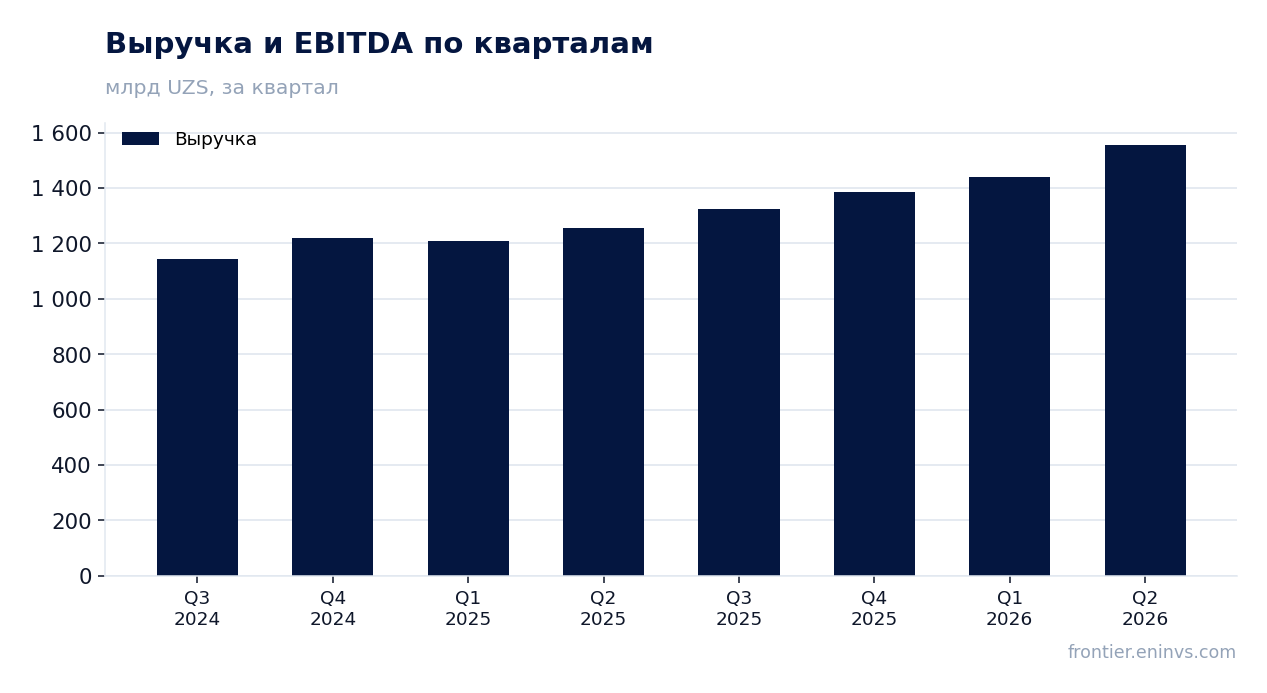
Выручка во втором квартале выросла на 23,8% год к году, и это лучший квартальный темп за последние пять кварталов
Во втором квартале 2026 года выручка Hamkorbank составила 1 556,2 млрд сум, увеличившись на 23,8% по сравнению с аналогичным периодом прошлого года. Это самый высокий квартальный темп роста за последние пять кварталов: в первом квартале 2026 года выручка прибавила 19,2%, в четвёртом квартале 2025 года – 13,7%, в третьем – 16,0%, во втором квартале 2025 года – 20,4%. Ускорение во втором квартале прерывает череду замедления, наблюдавшуюся с середины 2025 года.
Ускорение роста выручки во втором квартале может объясняться как сезонным оживлением деловой активности, так и увеличением непроцентных доходов. В источнике – тарифах банка – отражено расширение комиссионных ставок по картам, переводам и обслуживанию счетов, что могло поддержать комиссионный доход. Однако детальной разбивки выручки по компонентам в раскрытии нет, поэтому точно назвать драйвер нельзя.
Для устойчивости такого темпа важно, чтобы рост не был разовым. Если ускорение связано с разовыми комиссиями или сезонным фактором, в следующем квартале темп может вернуться к 15–20%. Если же это результат органического расширения клиентской базы и транзакционной активности, текущий уровень может сохраниться.
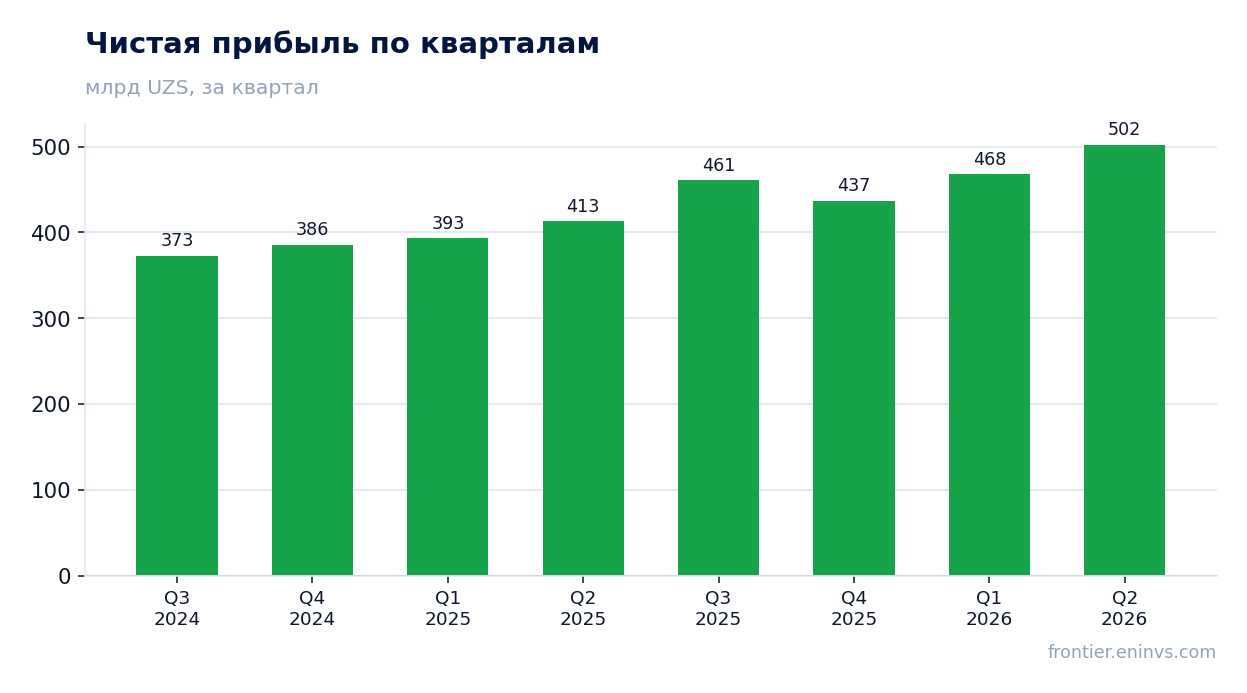
Чистая прибыль прибавила 21,5%, но маржа осталась почти неизменной – 32,3% против 32,9% годом ранее
Чистая прибыль во втором квартале 2026 года составила 502,3 млрд сум, что на 21,5% больше, чем годом ранее. Рентабельность по чистой прибыли практически не изменилась: 32,3% против 32,9% в аналогичном периоде прошлого года. Снижение маржи на 0,6 процентного пункта при росте выручки на 23,8% означает, что расходы росли чуть быстрее доходов, но не настолько, чтобы существенно ухудшить прибыльность.
Операционная прибыль выросла до 599,0 млрд сум, а её доля в выручке поднялась до 38,5%. Это выше, чем в четвёртом квартале 2025 года, когда операционная прибыль составляла 516,4 млрд сум при выручке 1 385,2 млрд сум, то есть 37,3% выручки. Рост операционной маржи говорит о том, что банк контролирует операционные расходы, несмотря на увеличение объёма бизнеса.
Соотношение чистой и операционной прибыли во втором квартале составило 83,9%, что указывает на умеренную налоговую нагрузку и отсутствие крупных разовых списаний. Если операционная эффективность сохранится, чистая прибыль может расти теми же темпами, что и выручка, при условии стабильной стоимости риска.
Операционная прибыль выросла до 599,0 млрд сум, и её доля в выручке поднялась до 38,5%
Операционная прибыль во втором квартале 2026 года достигла 599,0 млрд сум, увеличившись на 16,0% по сравнению с четвёртым кварталом 2025 года, когда она составляла 516,4 млрд сум. Рост операционной прибыли при более высоком темпе роста выручки привёл к повышению операционной маржи до 38,5% с 37,3% в предыдущем квартале.
Рост операционной маржи может быть связан с эффектом масштаба: банк наращивает объём операций, а постоянные расходы растут медленнее. Кроме того, в источнике указано, что банк взимает комиссии за обслуживание карт, переводы и другие услуги, что увеличивает комиссионный доход без пропорционального роста затрат. Это поддерживает операционную эффективность.
Однако устойчивость операционной маржи на уровне 38,5% вызывает вопросы. Если рост выручки в значительной степени обеспечен разовыми комиссиями, а не повторяющимися потоками, маржа может вернуться к 37% и ниже. В следующем отчёте стоит следить за динамикой операционных расходов и структурой доходов.
Рентабельность капитала в 27,1% при мультипликаторе P/E LTM 4,56 оставляет запас для переоценки
Рентабельность собственного капитала Hamkorbank составляет 27,1%, что существенно выше стоимости капитала для банковского сектора Узбекистана. При этом акция торгуется с мультипликатором P/E LTM 4,56, что предполагает высокую доходность на вложенный капитал для инвестора. Сочетание высокой ROE и низкого P/E обычно указывает на недооценку, если прибыль устойчива.
По модели портала, которая сопоставляет ROE с P/B, справедливая стоимость акции на 24% выше текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка. Она опирается на предположение, что текущий уровень прибыли сохранится и что рынок со временем переоценит банк ближе к его доходности на капитал.
Рыночная капитализация банка составляет 8 518,4 млрд сум. При чистой прибыли за последние 12 месяцев 1 868,1 млрд сум и выручке за тот же период 2 783,3 млрд сум банк выглядит недооценённым относительно своей способности генерировать прибыль. Однако для реализации потенциала переоценки необходим триггер – например, устойчивый рост прибыли в течение нескольких кварталов или повышение дивидендных выплат.
Дивидендная доходность за последние 12 месяцев составляет лишь 0,88%, что ниже доходности депозитов
Дивидендная доходность Hamkorbank за последние 12 месяцев составляет 0,88%. Это значительно ниже доходности банковских депозитов в Узбекистане, где ставки по вкладам в национальной валюте обычно превышают 15%. Для инвестора, ориентированного на текущий доход, акция не выглядит привлекательной.
Низкая дивидендная доходность может объясняться тем, что банк направляет большую часть прибыли на развитие бизнеса и поддержание капитала. При ROE 27,1% и растущем кредитном портфеле банку выгоднее реинвестировать прибыль, чем выплачивать её акционерам. Однако отсутствие щедрых дивидендов снижает привлекательность акции для консервативных инвесторов.
В будущем дивидендная политика может измениться, если банк достигнет целевого уровня достаточности капитала. Но пока конкретных заявлений о повышении выплат в источнике нет. Для роста дивидендной доходности необходим либо рост прибыли, либо увеличение коэффициента выплат, либо снижение цены акции.
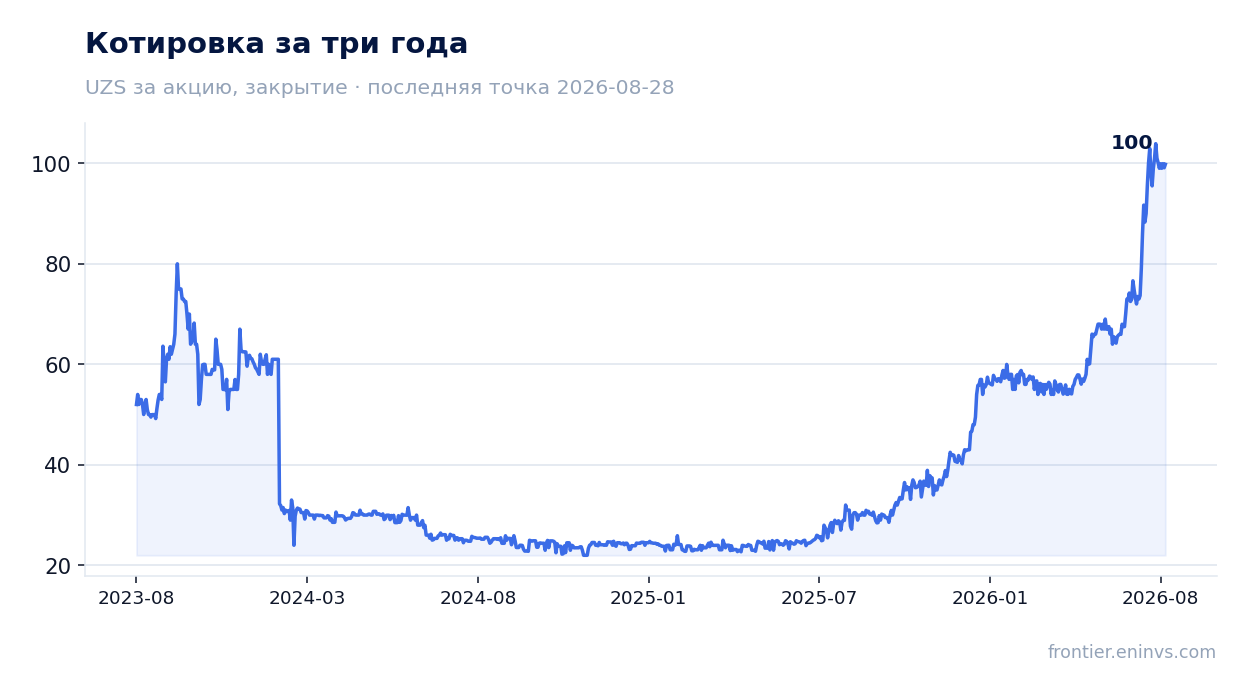
По модели портала акция торгуется на 24% ниже справедливой стоимости, рассчитанной через ROE и P/B
Наша модель, сопоставляющая рентабельность капитала с соотношением цены и балансовой стоимости, указывает на потенциал роста акции на 24% до справедливой стоимости. Это не консенсус-прогноз и не целевая цена, а результат расчёта, основанного на текущих финансовых показателях банка. Модель предполагает, что рынок со временем оценит банк ближе к его доходности на капитал.
Для реализации этого потенциала необходим катализатор. Таким катализатором может стать публикация устойчивых квартальных результатов, повышение дивидендов или общее улучшение инвестиционного климата в Узбекистане. Без катализатора акция может оставаться недооценённой длительное время.
Стоит учитывать, что модель чувствительна к допущениям о устойчивости прибыли. Если чистая прибыль за последние 12 месяцев 1 868,1 млрд сум окажется завышенной из-за разовых факторов, справедливая стоимость может быть ниже. Поэтому важно следить за качеством прибыли и повторяемостью доходов.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8 518 млрд UZS |
| P/E (LTM) | 4,6 |
| P/B | 1,11 |
| ROE | 27,1% |
| Дивидендная доходность (12 мес) | 0,9% |
Итог
Hamkorbank показал сильный квартал: выручка выросла на 23,8%, чистая прибыль – на 21,5%, а операционная маржа поднялась до 38,5%. Однако устойчивость этих результатов вызывает вопросы, поскольку детальной разбивки доходов нет, а низкая дивидендная доходность в 0,88% не компенсирует рисков. При P/E LTM 4,56 и ROE 27,1% акция выглядит недооценённой, и наша модель указывает на потенциал роста в 24%. Для реализации этого потенциала необходим катализатор – устойчивый рост прибыли или повышение дивидендов. До появления такого катализатора акция остаётся привлекательной для инвесторов, готовых мириться с низкими текущими выплатами ради долгосрочного роста.
Перейти к финансовой карточке компании HAMKOR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций