UZ_TRUST: прибыль растёт на треть, но темпы выручки четвёртый квартал подряд замедляются
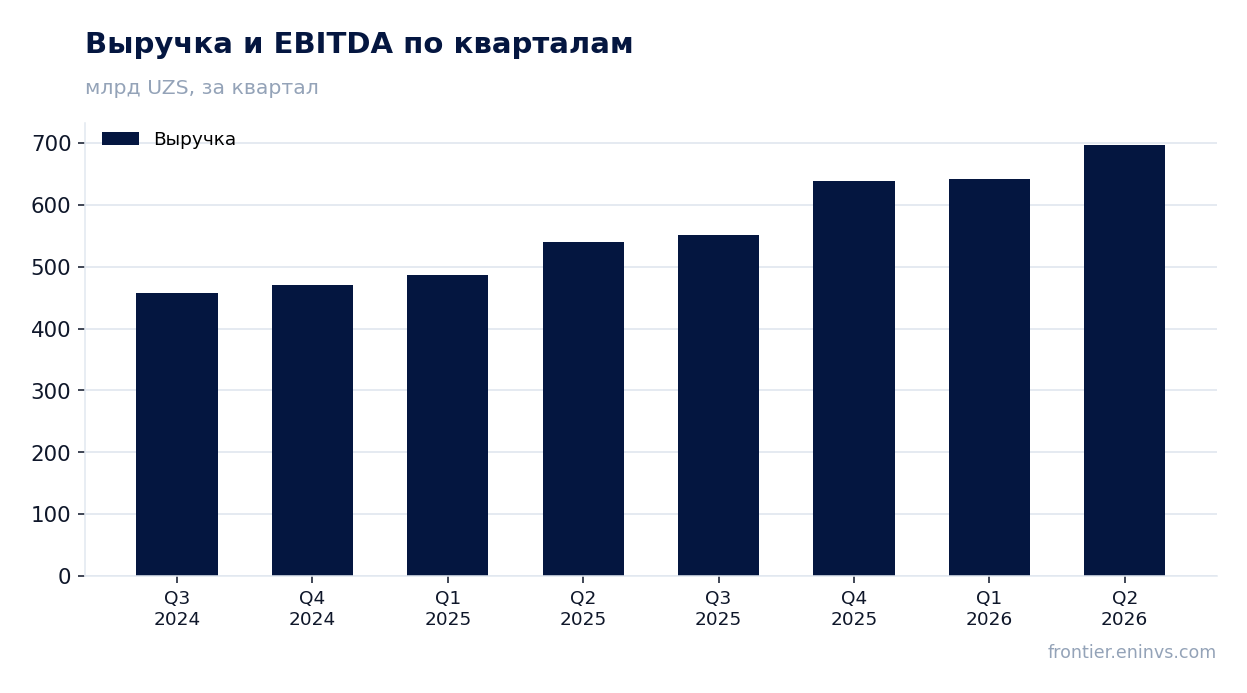
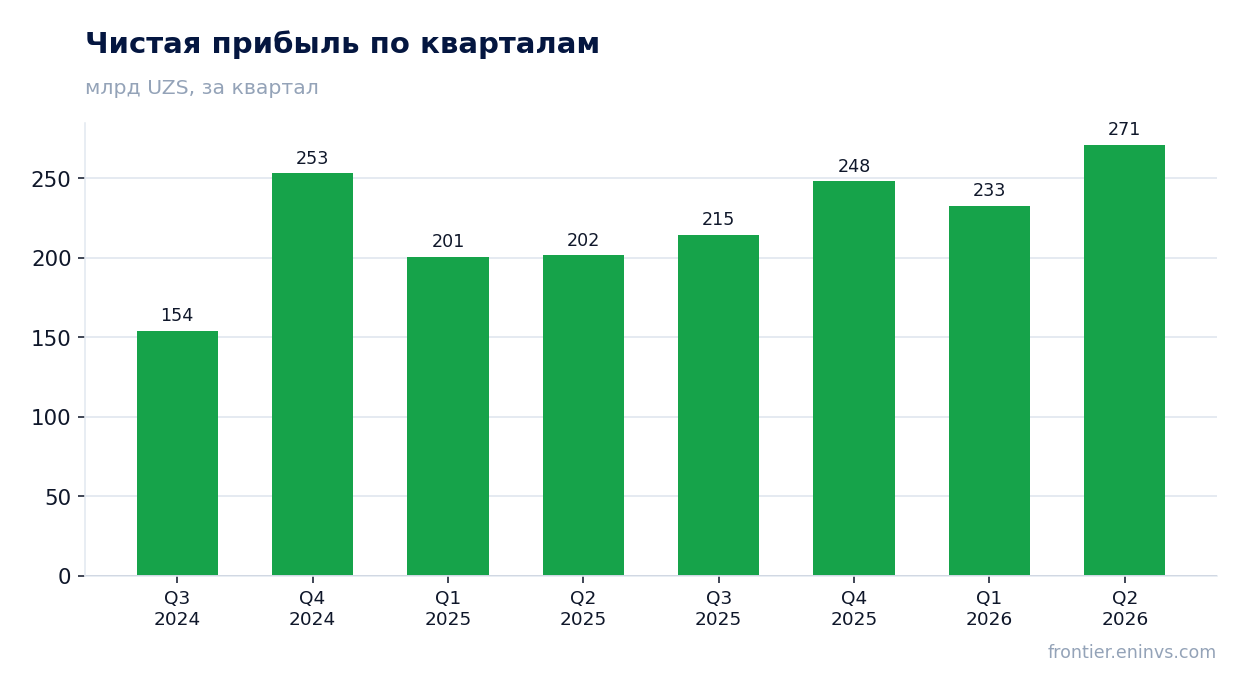
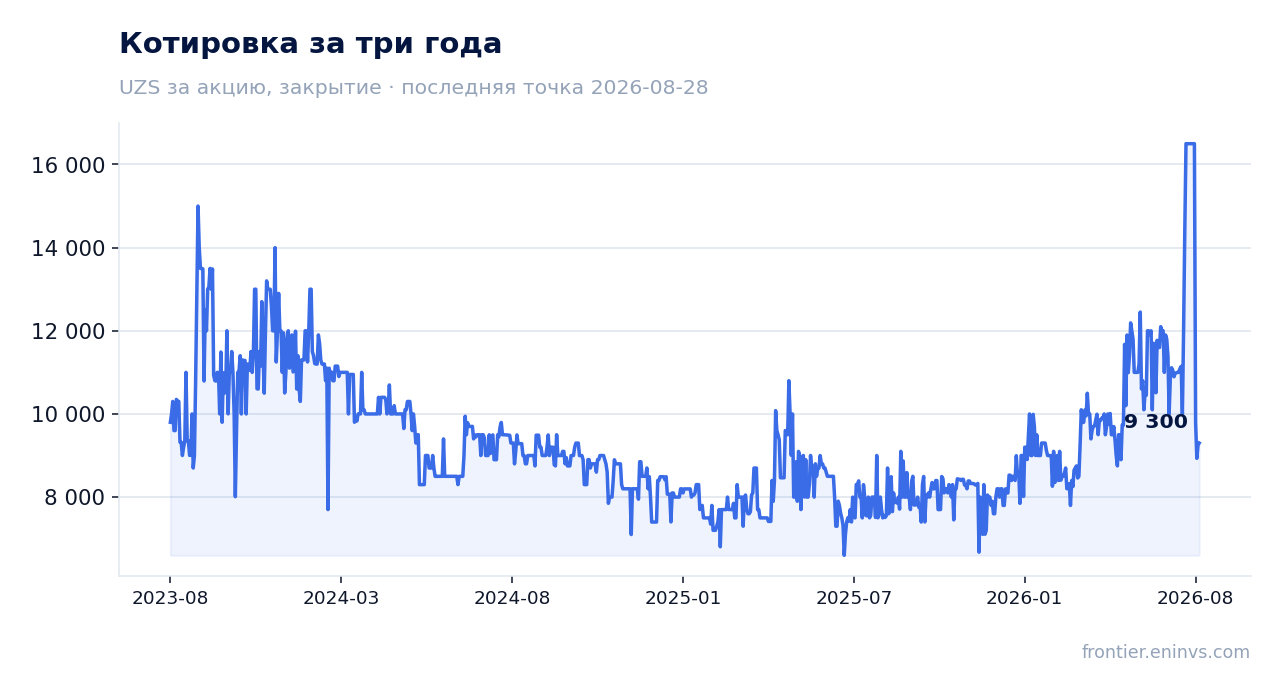
25 августа UZ_TRUST раскрыла результаты за второй квартал 2026 года. Выручка выросла на 29,0% год к году до 697 436,1 млн сумов, чистая прибыль – на 34,5% до 271 123,3 млн сумов, рентабельность по чистой прибыли поднялась до 38,9% с 37,3% годом ранее. При этом рост выручки замедляется четвёртый квартал подряд – с 35,7% в четвёртом квартале 2025 года до 29,0% сейчас. Акция оценена в 12,4 прибыли последних 12 месяцев при рентабельности капитала 28,2% и дивидендной доходности 6,1%; по модели портала потенциал к справедливой стоимости составляет +9%. Считаем бумагу скорее привлекательной: прибыльность и дивиденд перевешивают замедление выручки, но для подтверждения оценки нужно увидеть разворот этого тренда.
Главные тезисы
— Выручка выросла на 29,0% год к году, но замедляется четвёртый квартал подряд
— Рентабельность по чистой прибыли поднялась до 38,9% – прибыль растёт быстрее выручки
— Рентабельность капитала 28,2% при оценке в 12,4 прибыли последних 12 месяцев
— Дивидендная доходность 6,1% – выше, чем можно получить по депозиту
— По модели портала акция недооценена на 9% относительно справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд UZS
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 541 | 697 | +29,0% |
| Операционная прибыль | — | 289 | — |
| Чистая прибыль | 202 | 271 | +34,5% |
| Чистая маржа | 37,3% | 38,9% | +1,6 п.п. |
Выручка выросла на 29,0% год к году, но замедляется четвёртый квартал подряд
Во втором квартале 2026 года выручка составила 697 436,1 млн сумов, что на 29,0% больше, чем годом ранее. Это сильный результат сам по себе, но темпы роста падают четвёртый квартал подряд: в четвёртом квартале 2025 года выручка прибавляла 35,7%, в первом квартале 2026 года – 32,2%, теперь – 29,0%. Замедление последовательное и устойчивое, а не разовое колебание.
Абсолютный прирост квартал к кварталу тоже сократился: если в первом квартале 2026 года выручка выросла на 54 870 млн сумов к предыдущему кварталу, то во втором – на 54 866 млн сумов. Это означает, что компания пока не ускоряется, а стабилизируется на новом уровне. Для инвестора важно понять, где находится точка насыщения: если замедление продолжится, оценка может оказаться завышенной.
За последние 12 месяцев выручка составила 1 404 400,0 млн сумов. Эта цифра включает четыре квартала и не является показателем отчётного периода – её нельзя сравнивать с ростом за второй квартал. Но она показывает масштаб бизнеса и базу для будущих темпов.
Рентабельность по чистой прибыли поднялась до 38,9% – прибыль растёт быстрее выручки
Чистая прибыль во втором квартале 2026 года составила 271 123,3 млн сумов, увеличившись на 34,5% год к году. Это быстрее роста выручки, что и обеспечило расширение рентабельности: с 37,3% годом ранее до 38,9%. Компания не просто наращивает обороты, но и делает это эффективнее.
Операционная прибыль за квартал – 289 154,0 млн сумов. Она превышает чистую прибыль, что говорит о невысокой налоговой нагрузке или отсутствии крупных разовых списаний ниже операционной линии. Разрыв между операционной и чистой прибылью составляет около 18 млрд сумов – это умеренный уровень, не искажающий картину.
За последние 12 месяцев чистая прибыль достигла 966 649,7 млн сумов. Эта сумма также относится к trailing-периоду и не должна смешиваться с квартальными показателями. Рентабельность капитала (ROE) за этот же период – 28,2%, что подтверждает способность компании генерировать прибыль на вложенный капитал.
Рентабельность капитала 28,2% при оценке в 12,4 прибыли последних 12 месяцев
Соотношение цены и прибыли за последние 12 месяцев (P/E LTM) составляет 12,4. Это умеренная оценка для компании с рентабельностью капитала 28,2%. Если прибыль устойчива, инвестор получает доходность на вложенный капитал, близкую к 8% (обратная величина P/E), что сопоставимо с доходностью долгосрочных облигаций, но с потенциалом роста.
Сравнить текущий мультипликатор со средним за три года невозможно: в FACTS нет исторических значений P/E. Однако сочетание ROE 28,2% и P/E 12,4 выглядит сбалансированным – рынок не переплачивает за рост, но и не игнорирует качество бизнеса. Если замедление выручки продолжится, мультипликатор может сжаться, и тогда текущая цена окажется не такой уж низкой.
По модели портала, которая сопоставляет рентабельность капитала с ценой к балансовой стоимости, справедливая стоимость акции на 9% выше текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка. Она предполагает, что текущая прибыльность сохранится, а значит, замедление выручки – главный риск для этого расчёта.
Дивидендная доходность 6,1% – выше, чем можно получить по депозиту
Дивидендная доходность за последние 12 месяцев составляет 6,1%. Это выше текущих ставок по банковским депозитам в Узбекистане, что делает акцию привлекательной для инвесторов, ориентированных на доход. Выплаты, судя по всему, регулярны, и компания делится значительной частью прибыли.
При коэффициенте выплаты, который можно оценить по отношению дивидендов к прибыли, компания направляет на дивиденды существенную долю чистой прибыли. Если прибыль за 2026 год сохранится на уровне последних 12 месяцев (966 649,7 млн сумов), дивидендная база останется стабильной. Однако точный размер выплаты за текущий год зависит от решения совета директоров и может быть скорректирован в случае роста капитальных затрат или ухудшения конъюнктуры.
Доходность 6,1% – это не рекорд для рынка, но она заметно превышает безрисковую ставку. Если компания удержит прибыль на текущем уровне, дивидендный поток останется привлекательным. Риск заключается в том, что замедление выручки может привести к снижению прибыли, а значит, и к сокращению дивиденда.
По модели портала акция недооценена на 9% относительно справедливой стоимости
Наша модель, сопоставляющая рентабельность капитала с ценой к балансовой стоимости, даёт справедливую стоимость на 9% выше текущей рыночной цены. Это не консенсус-прогноз и не целевая цена, а результат расчёта, основанного на текущих показателях ROE и P/B. Если прибыльность сохранится, акция может вырасти до этого уровня.
Однако модель чувствительна к устойчивости прибыли. Если замедление выручки приведёт к снижению ROE, справедливая стоимость также снизится. Поэтому запас в 9% – это скорее умеренный буфер, чем значительная недооценка. Для подтверждения оценки нужно увидеть стабилизацию темпов роста выручки в следующем квартале.
Сравнение с историческими мультипликаторами компании невозможно из-за отсутствия данных в FACTS. Но текущий P/E 12,4 и ROE 28,2% выглядят сбалансированно. Если компания вернётся к росту выручки выше 30%, мультипликатор может расшириться, и тогда потенциал роста окажется выше 9%.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 12 001 млрд UZS |
| P/E (LTM) | 12,4 |
| P/B | 4,11 |
| ROE | 28,2% |
| Дивидендная доходность (12 мес) | 6,1% |
Итог
Итог: UZ_TRUST показала сильный квартал – прибыль выросла на 34,5%, рентабельность поднялась до 38,9%, а дивидендная доходность 6,1% остаётся привлекательной. Однако замедление выручки четвёртый квартал подряд – это тревожный сигнал, который может ограничить дальнейший рост. Оценка в 12,4 прибыли и 28,2% ROE выглядят сбалансированно, а модель портала указывает на 9% потенциала. Считаем акцию скорее привлекательной для инвесторов, готовых мириться с риском замедления, но для подтверждения оценки нужен разворот в динамике выручки.
Перейти к финансовой карточке компании TRUST →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций