New Hope: выручка почти не изменилась, а прибыль упала на 63% – маржа вернулась к обычному уровню
Сегодня New Hope опубликовала результаты за FY 2026. Выручка составила 1 766,53 млн австралийских долларов, прибавив всего 0,9% год к году, чистая прибыль обвалилась на 63,4% до 160,96 млн, а рентабельность по чистой прибыли сжалась с 25,1% до 9,1%. Компания остаётся без долга – чистая денежная позиция 478,677 млн, – но при P/E 33,7 и EV/EBITDA 9,8 против собственной трёхлетней средней 6,36 акция выглядит скорее непривлекательно: рынок уже закладывает восстановление прибыли, которого в отчёте пока не видно.
Главные тезисы
— Выручка почти не выросла – плюс 0,9% до 1 766,53 млн, – и это при том, что годом ранее база была выше
— Чистая прибыль рухнула на 63,4% до 160,96 млн, а маржа сжалась с 25,1% до 9,1% – эффект высокой базы прошлого года
— Операционная прибыль 267,525 млн и денежный поток от операций 564,128 млн – бизнес остаётся прибыльным и генерирует кэш
— Компания без долга: чистая денежная позиция 478,677 млн, отношение чистого долга к EBITDA LTM отрицательное – минус 0,95
— Капитальные затраты 193,06 млн – примерно две трети операционного денежного потока, что ограничивает свободный кэш
— Дивидендная доходность 3,85% – ниже, чем у многих сырьевых компаний, и не компенсирует падение прибыли
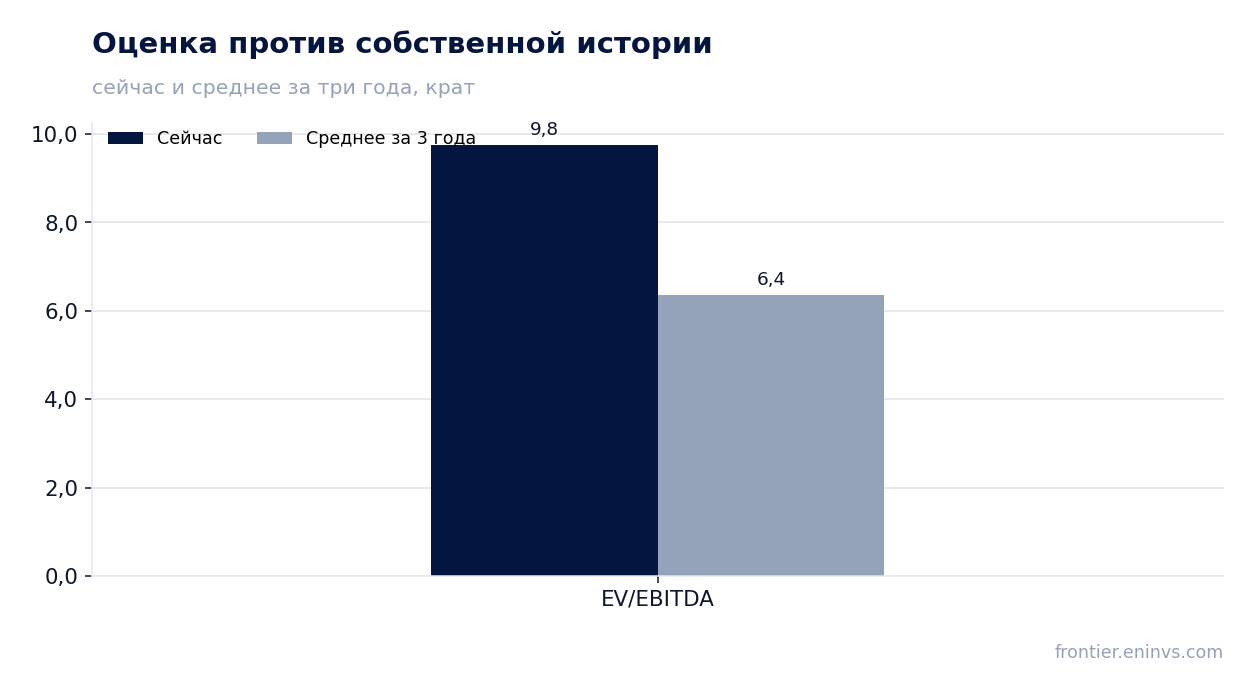
— Оценка не выглядит дешёвой: EV/EBITDA 9,8 против собственной трёхлетней средней 6,36, а по модели портала акция переоценена на 27%
Оценка привлекательности
Ключевые показатели, млрд AUD
| Показатель | FY 2025 | FY 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,75 | 1,77 | +0,9% |
| EBITDA | 0,75 | — | — |
| Операционная прибыль | 0,37 | 0,27 | -27,5% |
| Чистая прибыль | 0,44 | 0,16 | -63,4% |
| Операционный денежный поток | 0,57 | 0,56 | -1,2% |
| Капзатраты | 0,31 | -0,19 | -162,0% |
| Рентабельность по EBITDA | 42,8% | — | — |
| Чистая маржа | 25,1% | 9,1% | -16,0 п.п. |
Выручка почти не выросла – плюс 0,9% до 1 766,53 млн, – и это при том, что годом ранее база была выше
Выручка New Hope за FY 2026 составила 1 766,53 млн австралийских долларов, что всего на 0,9% выше уровня годом ранее. Рост практически отсутствует: компания не смогла нарастить продажи в условиях, когда предыдущий год был исключительно сильным по ценовой конъюнктуре.
Динамика выручки отражает прежде всего ценовой фактор, а не объёмный. Без доступа к детализации по сегментам трудно сказать, что именно поддержало продажи, но сам факт стагнации на фоне высокой базы говорит о том, что исчерпание ценового ралли не компенсируется ростом отгрузок.
Для инвестора это означает, что надежды на восстановление прибыли за счёт выручки пока не оправдываются. Компания работает в условиях, когда даже сохранение прошлогоднего уровня продаж требует усилий, а рост возможен только при новом витке цен на уголь.
Чистая прибыль рухнула на 63,4% до 160,96 млн, а маржа сжалась с 25,1% до 9,1% – эффект высокой базы прошлого года
Чистая прибыль за FY 2026 составила 160,96 млн, что на 63,4% ниже, чем годом ранее. Рентабельность по чистой прибыли упала с 25,1% до 9,1% – падение маржи на 16 процентных пунктов объясняется главным образом эффектом высокой базы: в прошлом году компания заработала на пике цен на уголь.
Операционная прибыль составила 267,525 млн, что также значительно ниже прошлогоднего уровня, хотя и не так драматично, как чистая. Разрыв между операционной и чистой прибылью может объясняться налоговыми или разовыми статьями, но без дополнительных данных из отчёта точная причина не раскрывается.
Текущий уровень маржи в 9,1% выглядит более устойчивым, чем аномальные 25,1% годом ранее. Однако рынок, судя по оценке, ожидает восстановления прибыли, а не её стабилизации на текущем уровне.
Операционная прибыль 267,525 млн и денежный поток от операций 564,128 млн – бизнес остаётся прибыльным и генерирует кэш
Несмотря на падение прибыли, операционная деятельность New Hope остаётся прибыльной: операционная прибыль составила 267,525 млн. Денежный поток от операций оказался существенно выше – 564,128 млн, что говорит о хорошей конверсии прибыли в деньги.
Превышение операционного денежного потока над операционной прибылью может объясняться амортизацией и изменением оборотного капитала. Это позитивный сигнал: бизнес способен финансировать свои потребности за счёт внутренних ресурсов.
Однако значительная часть этого потока уходит на капитальные затраты, которые составили 193,06 млн. После их вычета остаётся около 371 млн – это свободный денежный поток, который может быть направлен на дивиденды или снижение долга, которого у компании нет.
Компания без долга: чистая денежная позиция 478,677 млн, отношение чистого долга к EBITDA LTM отрицательное – минус 0,95
New Hope сохраняет исключительно крепкий баланс: чистая денежная позиция на конец FY 2026 составила 478,677 млн. Это означает, что денежные средства и эквиваленты превышают долговые обязательства, и компания не зависит от заёмного финансирования.
Отношение чистого долга к EBITDA за последние 12 месяцев отрицательное – минус 0,95. Отрицательное значение отражает чистую денежную позицию, а не долговую нагрузку. Это уровень, который обеспечивает финансовую устойчивость даже при волатильных ценах на уголь.
За отчётный период чистая денежная позиция практически не изменилась – снижение составило 0,4 млрд рублей, что незначительно на фоне общего объёма. Компания не наращивает долг и не испытывает потребности в дополнительном финансировании.
Капитальные затраты 193,06 млн – примерно две трети операционного денежного потока, что ограничивает свободный кэш
Капитальные затраты New Hope за FY 2026 составили 193,06 млн. Это примерно две трети от операционного денежного потока в 564,128 млн. Такое соотношение означает, что значительная часть заработанных средств реинвестируется в поддержание и развитие производства.
Свободный денежный поток после капитальных затрат составляет около 371 млн. Это всё ещё солидная сумма, но она существенно ниже операционного потока. Компания вынуждена тратить на инвестиции больше, чем в периоды пиковых цен, когда прибыль была выше.
Для акционеров это означает, что дивидендный потенциал ограничен необходимостью финансировать капитальные программы. При сохранении текущего уровня цен на уголь компания вряд ли сможет значительно увеличить выплаты без сокращения инвестиций.
Дивидендная доходность 3,85% – ниже, чем у многих сырьевых компаний, и не компенсирует падение прибыли
Дивидендная доходность New Hope за последние 12 месяцев составляет 3,85%. Это скромный уровень для сырьевой компании, особенно на фоне падения прибыли на 63,4%. Дивиденд не компенсирует инвесторам потерю капитала, если акция продолжит снижаться.
Компания выплачивает дивиденды из прибыли, которая в FY 2026 составила 160,96 млн. При рыночной капитализации 5 417,02 млн дивидендная доходность 3,85% предполагает выплаты около 208 млн – это больше, чем чистая прибыль за год. Такое соотношение может быть неустойчивым, если прибыль не восстановится.
Наша оценка дивиденда на текущий год исходит из консервативного сценария: если прибыль останется на уровне 160,96 млн, а коэффициент выплат сохранится на уровне, обеспечивающем доходность 3,85%, то дивиденд может быть сохранён, но без роста. Ключевой риск – снижение выплат при дальнейшем падении цен на уголь.
Оценка не выглядит дешёвой: EV/EBITDA 9,8 против собственной трёхлетней средней 6,36, а по модели портала акция переоценена на 27%
По мультипликатору EV/EBITDA New Hope торгуется на уровне 9,8, что существенно выше её собственной трёхлетней средней в 6,36. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года, несмотря на падение прибыли.
P/E за последние 12 месяцев составляет 33,7 – высокий уровень, отражающий низкую базу прибыли. Если прибыль не восстановится, мультипликатор останется завышенным. Для сравнения, при цене, соответствующей средней EV/EBITDA, акция стоила бы значительно дешевле.
Наша модель, пересчитывающая EBITDA по текущим товарным ценам и целевому EV/EBITDA, показывает, что справедливая стоимость акции на 27% ниже текущей рыночной цены. Это не консенсус-прогноз, а наша собственная оценка, и она указывает на переоценённость.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,42 млрд AUD |
| P/E (LTM) | 33,7 |
| EV/EBITDA (LTM) | 9,8 |
| P/B | 2,07 |
| Чистый долг / EBITDA | -0,95 |
| Операционный денежный поток (LTM) | 0,56 млрд |
| ROE | 6,2% |
| Дивидендная доходность (12 мес) | 3,9% |
| EV/EBITDA, среднее за 3 года | 6,4 |
Итог
Итог: New Hope остаётся финансово устойчивой компанией с чистой денежной позицией 478,677 млн и операционным денежным потоком 564,128 млн, но её прибыль рухнула на 63,4% из-за нормализации цен на уголь. Выручка практически не растёт, маржа сжалась до 9,1%, а капитальные затраты съедают значительную часть денежного потока. Оценка выглядит завышенной: EV/EBITDA 9,8 против собственной трёхлетней средней 6,36, а по нашей модели акция переоценена на 27%. Дивидендная доходность 3,85% не компенсирует риски. При текущей цене акция выглядит непривлекательно; для изменения вердикта нужен либо рост цен на уголь, либо существенное снижение капитальных затрат и восстановление прибыли.
Перейти к финансовой карточке компании NHC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций