Braskem: прибыль в 654,4 млн долларов во втором квартале 2026 года держится на восстановлении маржи, а не на денежном потоке
Результаты Braskem за второй квартал 2026 года показали резкий разворот: выручка выросла на 33,5% год к году, до 4 276,2 млн долларов, EBITDA достигла 1 026,6 млн долларов, а чистая прибыль составила 654,4 млн долларов против убытка годом ранее. Маржа EBITDA поднялась до 24,0% с 4,1%, чистая маржа – до 15,3% с минус 2,2%. Однако операционный денежный поток остался символическим – 5,7 млн долларов, а чистый долг в 8 548,1 млн долларов и коэффициент чистый долг/EBITDA LTM 7,38 оставляют вопрос о том, насколько устойчив этот разворот. При текущей цене акция выглядит нейтрально: прибыль и маржа восстановились, но денежный поток и долговая нагрузка не дают оснований для более высокой оценки.
Главные тезисы
— Выручка во втором квартале 2026 года выросла на 33,5% год к году, до 4 276,2 млн долларов, но это восстановление после слабого второго квартала 2025 года, когда она составила 3 202,8 млн долларов.
— EBITDA во втором квартале 2026 года составила 1 026,6 млн долларов, а маржа – 24,0% против 4,1% годом ранее, что указывает на резкое улучшение рентабельности.
— Чистая прибыль во втором квартале 2026 года достигла 654,4 млн долларов, но операционный денежный поток составил лишь 5,7 млн долларов, то есть прибыль не конвертируется в деньги.
— Чистый долг на конец второго квартала 2026 года составил 8 548,1 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 7,38, что ограничивает финансовую гибкость.
— Операционный денежный поток за последние 12 месяцев отрицательный – минус 767,0 млн долларов, при этом капитальные затраты во втором квартале 2026 года были низкими – 96,3 млн долларов.
— EV/EBITDA LTM составляет 8,18, что не даёт явного преимущества без сравнения с историческим средним, которого нет в фактах.
— Рентабельность собственного капитала отрицательная – минус 90,1%, что отражает накопленные убытки прошлых периодов.
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,20 | 4,28 | +33,5% |
| EBITDA | 0,13 | 1,03 | +678,7% |
| Операционная прибыль | -0,09 | 0,80 | в прибыль |
| Чистая прибыль | -0,07 | 0,65 | в прибыль |
| Операционный денежный поток | -0,05 | 0,01 | в прибыль |
| Капзатраты | 0,12 | 0,10 | -17,1% |
| Рентабельность по EBITDA | 4,1% | 24,0% | +19,9 п.п. |
| Чистая маржа | -2,2% | 15,3% | +17,5 п.п. |
Выручка во втором квартале 2026 года выросла на 33,5% год к году, до 4 276,2 млн долларов, но это восстановление после слабого второго квартала 2025 года, когда она составила 3 202,8 млн долларов.
Выручка Braskem во втором квартале 2026 года составила 4 276,2 млн долларов, что на 33,5% выше показателя второго квартала 2025 года в 3 202,8 млн долларов. Это самый высокий квартальный показатель за последние как минимум два года: в предыдущих кварталах выручка не превышала 3 690,2 млн долларов в третьем квартале 2024 года.
Рост год к году объясняется главным образом низкой базой второго квартала 2025 года, когда выручка сократилась на 5,8% год к году. В первом квартале 2026 года выручка также снижалась – на 10,9% год к году, до 3 086,8 млн долларов, поэтому текущий рост выглядит как отскок, а не как устойчивое ускорение.
Последовательное сравнение показывает, что во втором квартале 2026 года выручка выросла на 38,5% по сравнению с первым кварталом 2026 года, что может указывать на сезонное восстановление спроса или разовые факторы, которые не раскрыты в фактах.
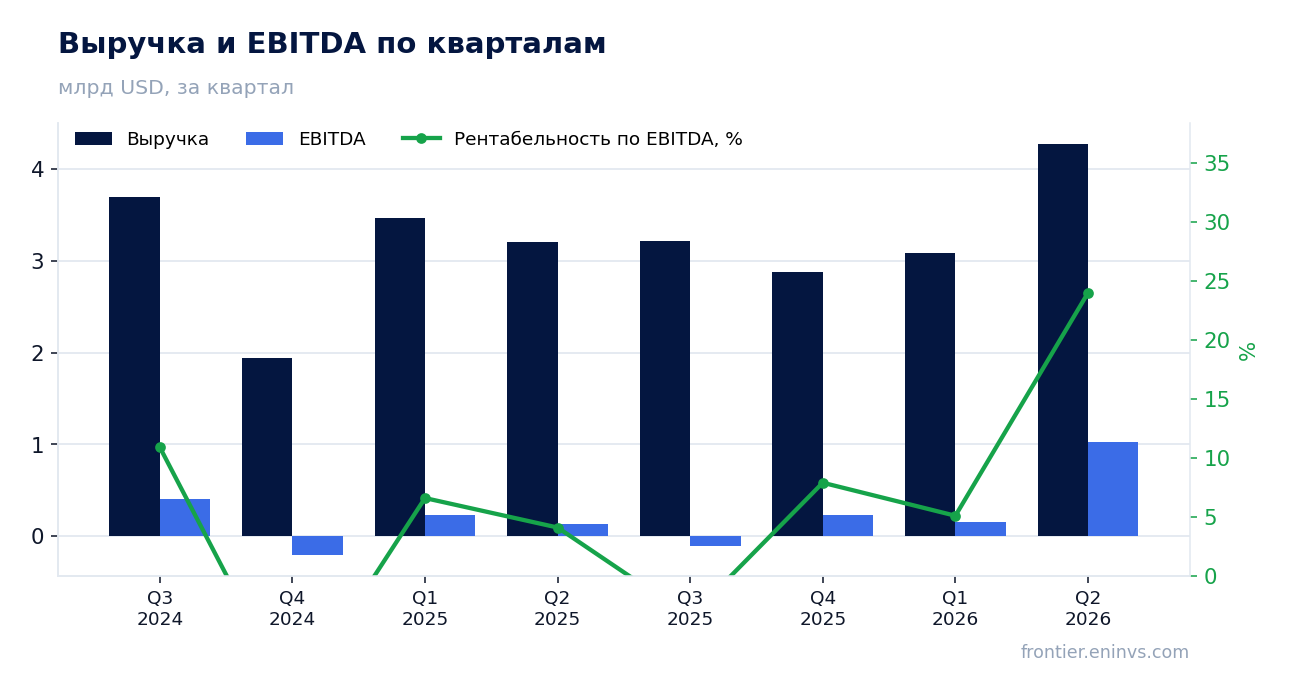
EBITDA во втором квартале 2026 года составила 1 026,6 млн долларов, а маржа – 24,0% против 4,1% годом ранее, что указывает на резкое улучшение рентабельности.
EBITDA во втором квартале 2026 года достигла 1 026,6 млн долларов, что в 7,8 раза больше показателя второго квартала 2025 года в 131,8 млн долларов. Маржа EBITDA поднялась до 24,0% с 4,1% годом ранее.
Такой рост маржи может быть связан со снижением затрат или улучшением ценовой конъюнктуры, но в фактах нет детализации по статьям расходов. Операционная прибыль во втором квартале 2026 года составила 798,3 млн долларов против убытка в 90,0 млн долларов годом ранее, что подтверждает значительное улучшение операционной эффективности.
Для сравнения: в первом квартале 2026 года EBITDA была 156,3 млн долларов, а маржа – около 5,1%. Таким образом, второй квартал стал резким улучшением, но устойчивость этого уровня пока не подтверждена.
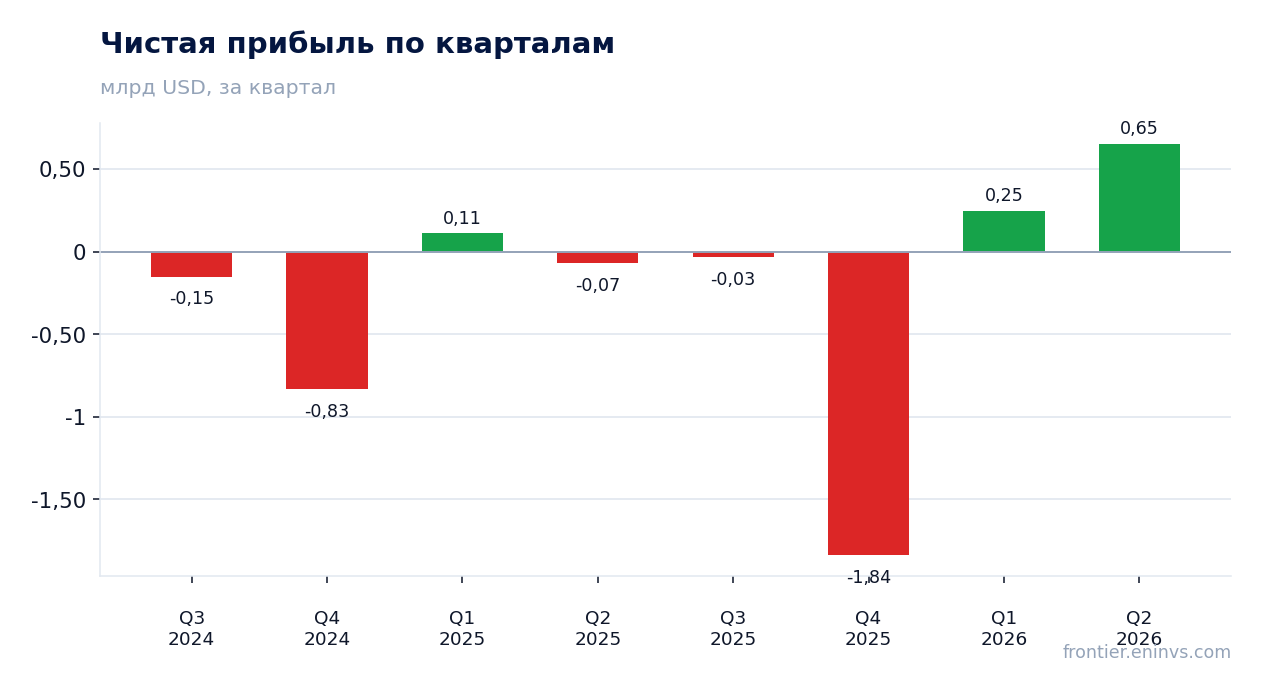
Чистая прибыль во втором квартале 2026 года достигла 654,4 млн долларов, но операционный денежный поток составил лишь 5,7 млн долларов, то есть прибыль не конвертируется в деньги.
Чистая прибыль во втором квартале 2026 года составила 654,4 млн долларов против убытка в 70,0 млн долларов во втором квартале 2025 года. Однако операционный денежный поток за тот же квартал был лишь 5,7 млн долларов, что значительно ниже прибыли.
Разрыв между прибылью и денежным потоком может объясняться увеличением оборотного капитала или неденежными статьями, но в фактах нет деталей. За первое полугодие 2026 года операционный денежный поток был отрицательным – минус 841,1 млн долларов, что указывает на систематическую нехватку денег от операций.
За последние 12 месяцев операционный денежный поток составил минус 767,0 млн долларов. Это означает, что компания не генерирует достаточно денег для покрытия капитальных затрат и обслуживания долга, что является серьёзным риском.
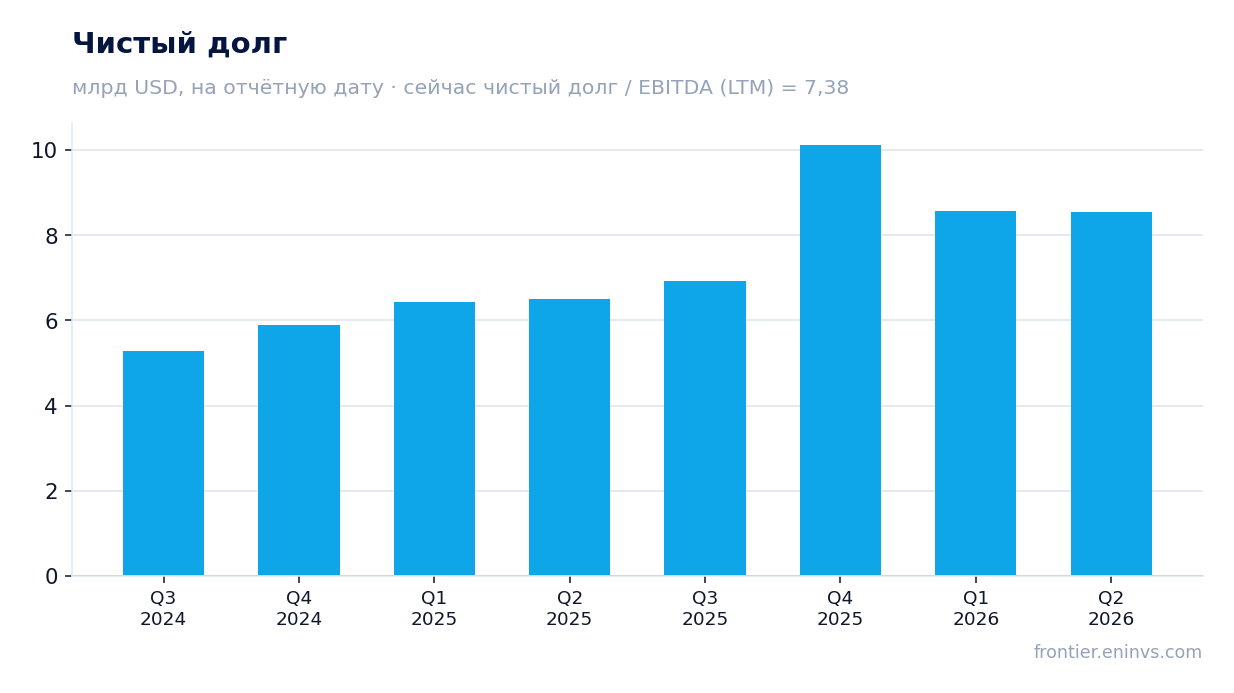
Чистый долг на конец второго квартала 2026 года составил 8 548,1 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 7,38, что ограничивает финансовую гибкость.
Чистый долг Braskem на конец второго квартала 2026 года составил 8 548,1 млн долларов, что на 2 043,6 млн долларов больше, чем годом ранее (6 504,5 млн долларов на конец второго квартала 2025 года). Отношение чистого долга к EBITDA за последние 12 месяцев – 7,38.
Столь высокий уровень долга относительно EBITDA ограничивает способность компании привлекать новое финансирование и увеличивает риски при ухудшении конъюнктуры. Для сравнения: в четвёртом квартале 2025 года чистый долг достигал 10 129,2 млн долларов, но затем снизился.
Процентные расходы не раскрыты в фактах, но при таком уровне долга они могут существенно съедать прибыль. Компании необходимо либо наращивать EBITDA, либо сокращать долг, чтобы снизить нагрузку.
Операционный денежный поток за последние 12 месяцев отрицательный – минус 767,0 млн долларов, при этом капитальные затраты во втором квартале 2026 года были низкими – 96,3 млн долларов.
Операционный денежный поток за последние 12 месяцев составил минус 767,0 млн долларов, что означает, что компания расходует больше денег, чем получает от операций. Капитальные затраты во втором квартале 2026 года были 96,3 млн долларов, что ниже уровня предыдущих кварталов (например, 235,6 млн долларов в третьем квартале 2025 года).
Низкие капитальные затраты могут быть временным явлением, но они не компенсируют отрицательный операционный поток. В первом квартале 2026 года капитальные затраты составили 130,5 млн долларов, а операционный поток – минус 846,8 млн долларов.
Отрицательный денежный поток вынуждает компанию финансировать свою деятельность за счёт долга или продажи активов, что увеличивает риски. Без улучшения операционного денежного потока устойчивость бизнеса остаётся под вопросом.
EV/EBITDA LTM составляет 8,18, что не даёт явного преимущества без сравнения с историческим средним, которого нет в фактах.
EV/EBITDA за последние 12 месяцев составляет 8,18. Это умеренный уровень, но без исторического среднего за три года невозможно оценить, дорого или дёшево стоит компания относительно собственной истории.
Рыночная капитализация Braskem – 797,0 млн долларов, что очень мало по сравнению с чистым долгом в 8 548,1 млн долларов. Это означает, что большая часть стоимости компании приходится на долг, а не на собственный капитал.
При таком высоком долге и отрицательном денежном потоке мультипликатор EV/EBITDA может быть обманчиво низким, так как он не учитывает риск рефинансирования и способность генерировать свободный денежный поток.
Рентабельность собственного капитала отрицательная – минус 90,1%, что отражает накопленные убытки прошлых периодов.
Рентабельность собственного капитала (ROE) составляет минус 90,1%, что указывает на то, что компания несёт убытки и разрушает акционерную стоимость. Это связано с крупными убытками в предыдущих кварталах, особенно в четвёртом квартале 2025 года, когда чистый убыток составил 1 838,5 млн долларов.
Отрицательный ROE при положительной чистой прибыли во втором квартале 2026 года объясняется тем, что прибыль за последние 12 месяцев всё ещё отрицательная. Суммарный чистый убыток за последние 12 месяцев составил около 968,1 млн долларов, что перекрывает прибыль второго квартала.
Для восстановления ROE компании необходимо не только удерживать прибыльность, но и компенсировать накопленные убытки. Это может занять несколько кварталов даже при благоприятной конъюнктуре.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,80 млрд USD |
| EV/EBITDA (LTM) | 8,2 |
| Чистый долг / EBITDA | 7,38 |
| Операционный денежный поток (LTM) | -0,77 млрд |
| ROE | -90,1% |
Итог
Во втором квартале 2026 года Braskem показала резкое улучшение финансовых результатов: выручка выросла на 33,5% год к году, EBITDA достигла 1 026,6 млн долларов, а чистая прибыль составила 654,4 млн долларов. Однако это улучшение не подкреплено денежным потоком: операционный поток за квартал был лишь 5,7 млн долларов, а за последние 12 месяцев – минус 767,0 млн долларов. Чистый долг в 8 548,1 млн долларов и коэффициент чистый долг/EBITDA 7,38 остаются высокими, что ограничивает возможности для манёвра. При текущей цене акция выглядит нейтрально: позитивные изменения в отчётности о прибыли уравновешиваются слабым денежным потоком и долговой нагрузкой. Для улучшения оценки необходимы устойчивый положительный операционный денежный поток и снижение долга.
Перейти к финансовой карточке компании BAK →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций