Bradesco: прибыль выросла на 29,6%, но весь рост съел долг в 110 млрд
Bradesco раскрыла результаты за второй квартал 2026 года. Выручка выросла на 29,6% год к году, до 15 182,0 млн, чистая прибыль – тоже на 29,6%, до 1 426,9 млн, а рентабельность по чистой прибыли осталась на уровне 9,4%. При этом чистый долг достиг 109 923,2 млн, а операционный денежный поток во втором квартале оказался отрицательным – минус 10 356,7 млн. По нашей оценке, акция выглядит непривлекательной: соотношение EV/EBITDA LTM составляет 29,5, что существенно выше исторических уровней, а модель портала даёт потенциал минус 53% к справедливой стоимости.
Главные тезисы
— Выручка выросла на 29,6% год к году, но весь прирост ушёл в рост долга, а не в деньги
— Рентабельность по чистой прибыли осталась на уровне 9,4%, хотя прибыль выросла на 29,6%
— Операционный денежный поток во втором квартале отрицательный – минус 10 356,7 млн
— Чистый долг достиг 109 923,2 млн, а его отношение к EBITDA LTM – 21,35
— Дивидендная доходность 8,5% при ставке, которая делает её менее привлекательной
— EV/EBITDA LTM 29,5 – кратно выше исторических уровней, что не оставляет запаса роста
— Модель портала даёт потенциал минус 53% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 11,7 | 15,2 | +29,6% |
| Операционная прибыль | 0,78 | 1,44 | +86,1% |
| Чистая прибыль | 1,10 | 1,43 | +29,6% |
| Операционный денежный поток | 7,13 | -10,4 | -245,2% |
| Капзатраты | 0,52 | 0,40 | -21,8% |
| Чистая маржа | 9,4% | 9,4% | +0,0 п.п. |
Выручка выросла на 29,6% год к году, но весь прирост ушёл в рост долга, а не в деньги
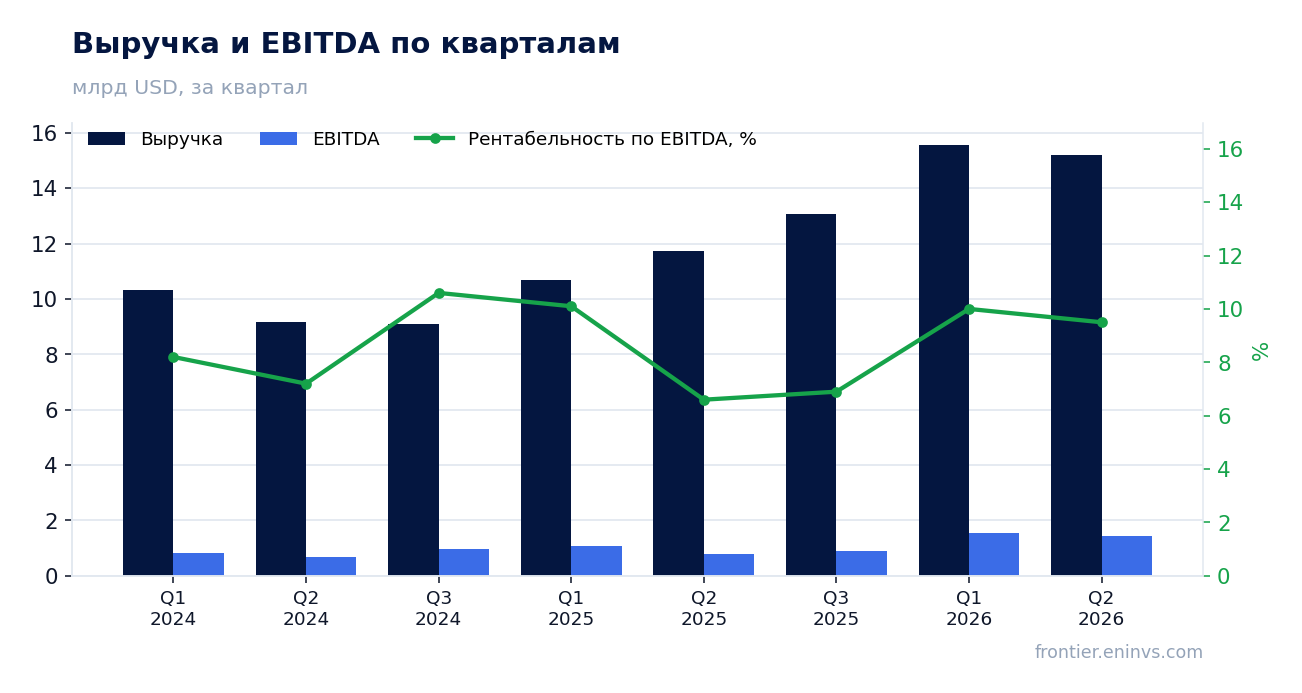
Во втором квартале 2026 года выручка Bradesco составила 15 182,0 млн, что на 29,6% больше, чем годом ранее. Это продолжение уверенного роста: в первом квартале 2026 года выручка выросла на 45,5%, а в четвёртом квартале 2025 года – на 43,5%. Однако ускорение сменилось замедлением темпов: если в первом квартале рост был почти 46%, то во втором – уже 29,6%.
Главная проблема в том, что этот рост не конвертируется в деньги. Операционный денежный поток во втором квартале отрицательный – минус 10 356,7 млн, тогда как годом ранее он был положительным – 7 132,1 млн. Разница – более 17 млрд. Это означает, что рост выручки финансируется за счёт привлечения долга, а не за счёт внутренней генерации.
Чистый долг на конец второго квартала достиг 109 923,2 млн, увеличившись на 17,0 млрд по сравнению с предыдущей отчётной датой и на 34,7 млрд за 12 месяцев. Долг растёт быстрее выручки, что создаёт давление на будущие процентные платежи и ограничивает возможности для инвестиций.
Рентабельность по чистой прибыли осталась на уровне 9,4%, хотя прибыль выросла на 29,6%
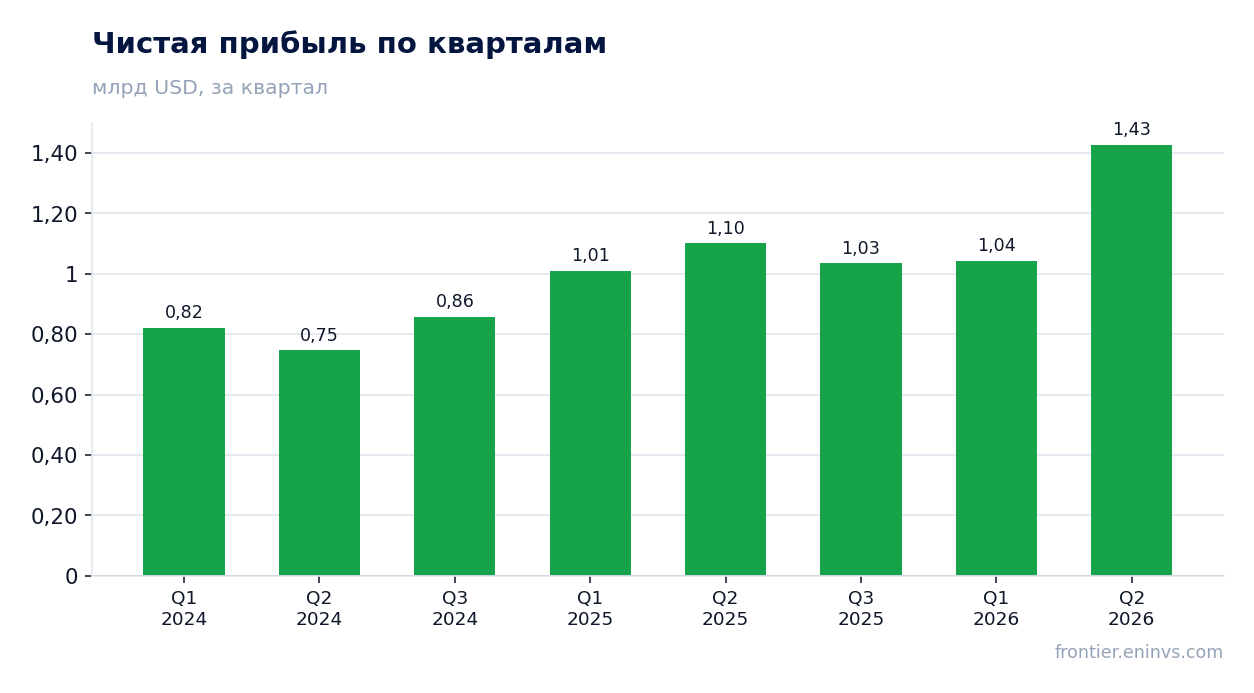
Чистая прибыль во втором квартале 2026 года составила 1 426,9 млн, что на 29,6% больше, чем годом ранее. Рентабельность по чистой прибыли осталась на уровне 9,4% – ровно такой же, как и год назад. Это означает, что рост прибыли был пропорционален росту выручки, но не сопровождался улучшением эффективности.
EBITDA во втором квартале составила 1 444,9 млн, что на 86,1% больше, чем годом ранее (776,5 млн). Однако рентабельность по EBITDA снизилась: если год назад она составляла 6,6%, то теперь – 9,5%. Рост EBITDA опережает рост выручки, но это связано с низкой базой прошлого года, когда показатель был подавлен.
Важно отметить, что чистая прибыль за последние 12 месяцев составила 4 727,1 млн, а EBITDA LTM – 4 571,8 млн. При этом операционный денежный поток за последние 12 месяцев отрицательный – минус 11 400,0 млн. Это означает, что даже накопленная за год прибыль не подкреплена денежным потоком.
Операционный денежный поток во втором квартале отрицательный – минус 10 356,7 млн
Операционный денежный поток во втором квартале 2026 года составил минус 10 356,7 млн, тогда как годом ранее он был положительным – 7 132,1 млн. Это резкое ухудшение, которое нельзя объяснить сезонностью, поскольку в первом квартале 2026 года поток был положительным – 17 177,3 млн. Таким образом, во втором квартале компания потратила больше, чем заработала.
Отрицательный операционный поток означает, что компания не может финансировать свою деятельность за счёт внутренних ресурсов. Это вынуждает её наращивать долг: чистый долг вырос на 17,0 млрд за квартал. Если такая динамика сохранится, долговая нагрузка будет расти и дальше.
Капитальные затраты во втором квартале составили 404,9 млн, что на 21,8% меньше, чем годом ранее (517,8 млн). Снижение capex на фоне отрицательного операционного потока может указывать на попытку сэкономить, но это не решает проблему фундаментально.
Чистый долг достиг 109 923,2 млн, а его отношение к EBITDA LTM – 21,35
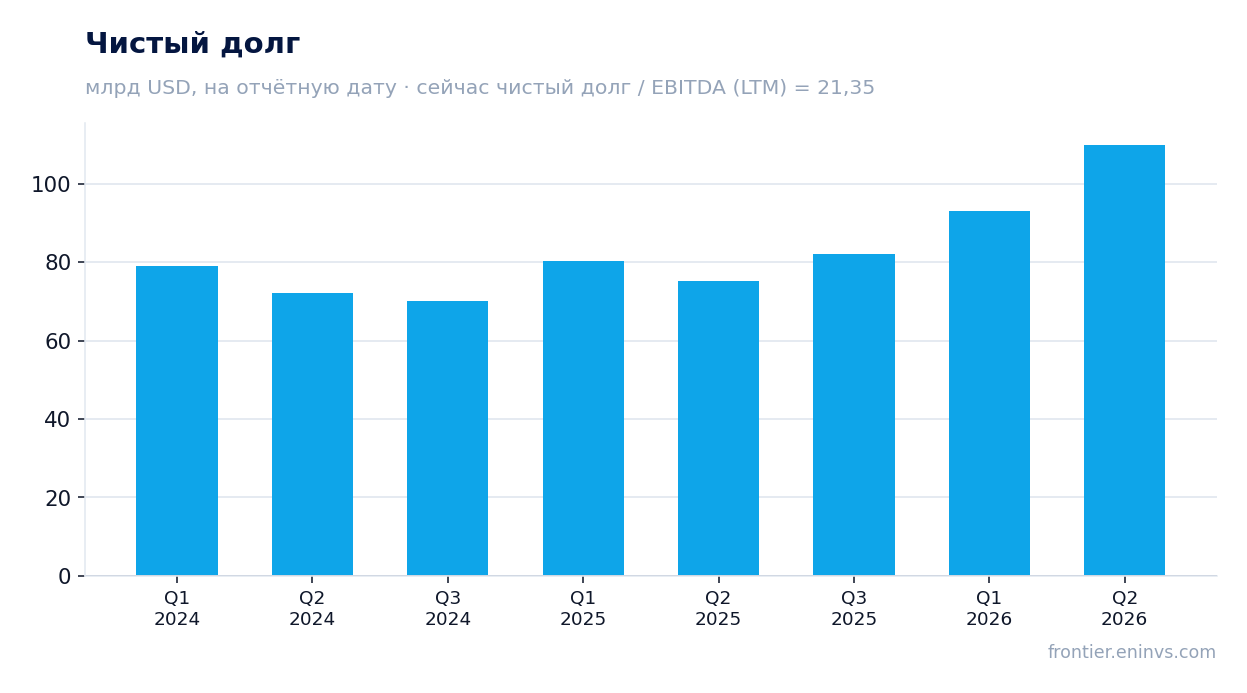
Чистый долг Bradesco на конец второго квартала 2026 года составил 109 923,2 млн. Это на 17,0 млрд больше, чем на предыдущую отчётную дату, и на 34,7 млрд больше, чем год назад. Отношение чистого долга к EBITDA LTM составляет 21,35 – это очень высокий уровень, который говорит о значительной долговой нагрузке.
Для сравнения: рыночная капитализация компании составляет 37 396,3 млн, то есть долг почти в три раза превышает капитализацию. Это создаёт серьёзные риски для акционеров, особенно если прибыль не будет расти достаточно быстро для обслуживания долга.
Процентные расходы не раскрыты в предоставленных данных, но при таком уровне долга они должны быть значительными. Компания тратит часть своей выручки на обслуживание долга, что ограничивает возможности для инвестиций и выплаты дивидендов.
Дивидендная доходность 8,5% при ставке, которая делает её менее привлекательной
Дивидендная доходность Bradesco за последние 12 месяцев составляет 8,5%. Это выше среднего уровня по рынку, но при текущей ключевой ставке, которая остаётся высокой, такая доходность не выглядит привлекательной. Инвесторы могут получить более высокую доходность при меньшем риске, например, в государственных облигациях.
Компания не раскрыла размер последнего дивиденда и год, за который он был выплачен. Однако, учитывая отрицательный операционный денежный поток и растущий долг, вероятность сохранения дивидендных выплат на текущем уровне снижается. Если компания продолжит тратить больше, чем зарабатывает, ей придётся либо сокращать дивиденды, либо наращивать долг.
Наш прогноз по дивиденду на текущий год сделать невозможно из-за отсутствия данных о payout ratio и прибыли, за счёт которой выплачиваются дивиденды. Но очевидно, что при отрицательном денежном потоке выплата дивидендов финансируется за счёт заёмных средств, что не является устойчивым.
EV/EBITDA LTM 29,5 – кратно выше исторических уровней, что не оставляет запаса роста
Соотношение EV/EBITDA LTM для Bradesco составляет 29,5. Это очень высокий уровень, который значительно превышает исторические значения. Для сравнения: P/E LTM составляет 7,9, что может показаться низким, но это связано с тем, что прибыль включает разовые факторы, а долговая нагрузка огромна.
Рыночная капитализация компании – 37 396,3 млн, а чистый долг – 109 923,2 млн. Таким образом, EV (стоимость компании) составляет около 147 млрд. При EBITDA LTM 4 571,8 млн это даёт мультипликатор 29,5. Такой высокий мультипликатор означает, что рынок оценивает компанию очень дорого относительно её операционной прибыли.
Сравнение с историческими уровнями: если ранее EV/EBITDA был в диапазоне 5-10, то текущее значение 29,5 выглядит аномально высоким. Это не оставляет запаса для роста акций, даже если прибыль продолжит расти.
Модель портала даёт потенциал минус 53% к справедливой стоимости
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал акции к справедливой стоимости составляет минус 53%. Это означает, что, по нашему мнению, акция переоценена более чем в два раза относительно фундаментально обоснованной стоимости.
Модель учитывает текущий рост EBITDA, но даже при оптимистичных предположениях о будущем росте, текущая цена не оправдана. Высокий долг и отрицательный денежный поток делают компанию уязвимой к любым негативным изменениям на рынке.
Мы не даём целевой цены, но констатируем, что наша модель не видит причин для покупки акций на текущих уровнях. Для изменения оценки необходим устойчивый рост денежного потока и снижение долговой нагрузки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 37,4 млрд USD |
| P/E (LTM) | 7,9 |
| EV/EBITDA (LTM) | 29,5 |
| P/B | 0,46 |
| Чистый долг / EBITDA | 21,35 |
| Операционный денежный поток (LTM) | -11,4 млрд |
| ROE | 6,3% |
| Дивидендная доходность (12 мес) | 8,5% |
Итог
Bradesco показала рост выручки и прибыли на 29,6% год к году, но этот рост не подкреплён денежным потоком. Операционный поток отрицательный, долг растёт, а рентабельность не улучшается. Дивидендная доходность 8,5% выглядит недостаточной компенсацией за риски, связанные с долговой нагрузкой. Оценка EV/EBITDA 29,5 не оставляет запаса для роста, а модель портала указывает на потенциал минус 53%. Мы считаем акцию непривлекательной на текущих уровнях.
Перейти к финансовой карточке компании BBDC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций