Cemig: прибыль упала на 20%, а долг вырос на 58% — рост EBITDA этого не перекрывает
14 августа Cemig раскрыла результаты за второй квартал 2026 года. Выручка по МСФО выросла на 3,4% год к году до 11 156,2 млн реалов, EBITDA — на 8,8% до 2 239,3 млн реалов, но чистая прибыль упала на 20,4% до 945,4 млн реалов, а чистый долг подскочил на 58,3% до 19 358,1 млн реалов. При мультипликаторе P/E за последние 12 месяцев 6,9 и дивидендной доходности 6,2% бумага выглядит скорее привлекательной, но рост долга и слабый денежный поток требуют осторожности.
Главные тезисы
— Выручка выросла на 3,4% благодаря тарифной корректировке и индексации, но объём распределённой энергии снизился на 1,6%
— EBITDA прибавила 8,8% за счёт тарифа и снижения расходов на пост-занятость, но разовые эффекты искажают картину
— Чистая прибыль упала на 20,4% из-за роста финансовых расходов на 76,6% и обесценения в трейдинге
— Чистый долг вырос на 58,3% до 19 358,1 млн реалов, а соотношение чистый долг/скорректированная EBITDA достигло 2,58x
— Операционный денежный поток за последние 12 месяцев составил 744,4 млн долларов, что недостаточно для покрытия инвестиций
— Дивидендная доходность 6,2% при выплате процентов на капитал 630,5 млн реалов выглядит устойчивой, но требует мониторинга долговой нагрузки
— P/E 6,9 ниже исторического среднего, но рост долга и падение прибыли ограничивают потенциал переоценки
Оценка привлекательности
Ключевые показатели, млрд USD
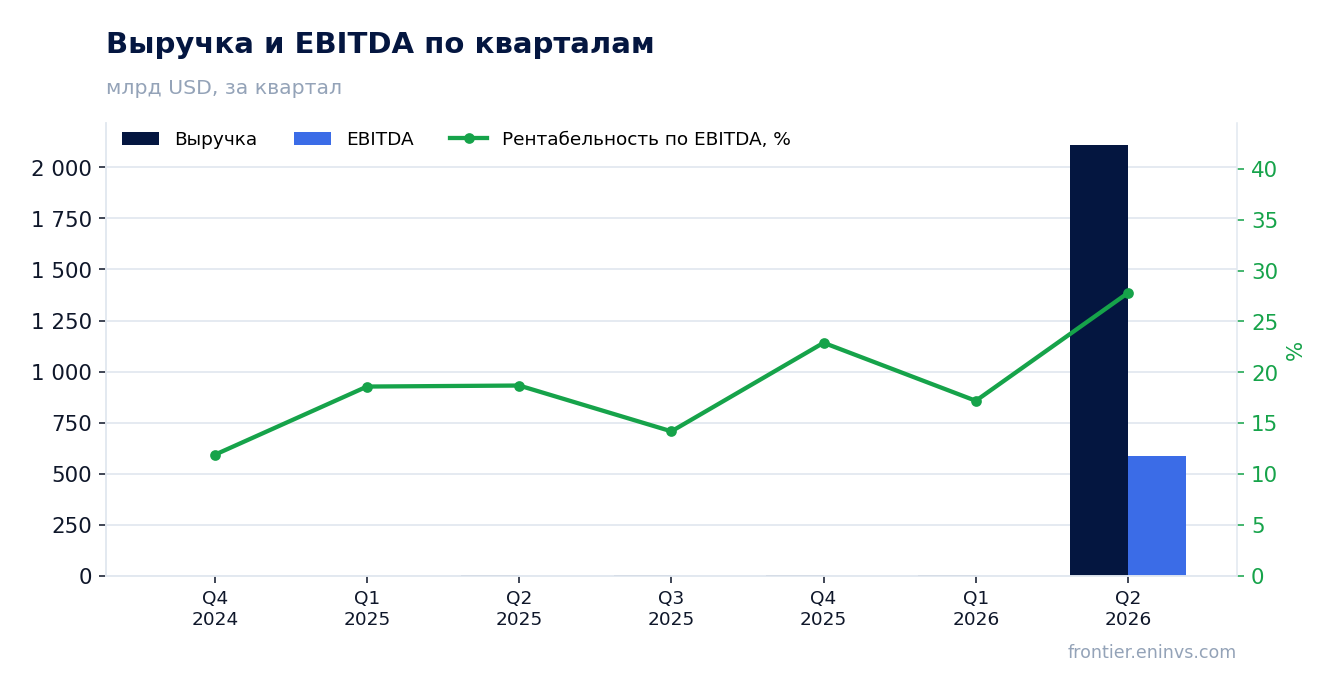
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,93 | 2 111 | +109016,9% |
| EBITDA | 0,36 | 587 | +162236,3% |
| Операционная прибыль | 0,29 | 587 | +199330,6% |
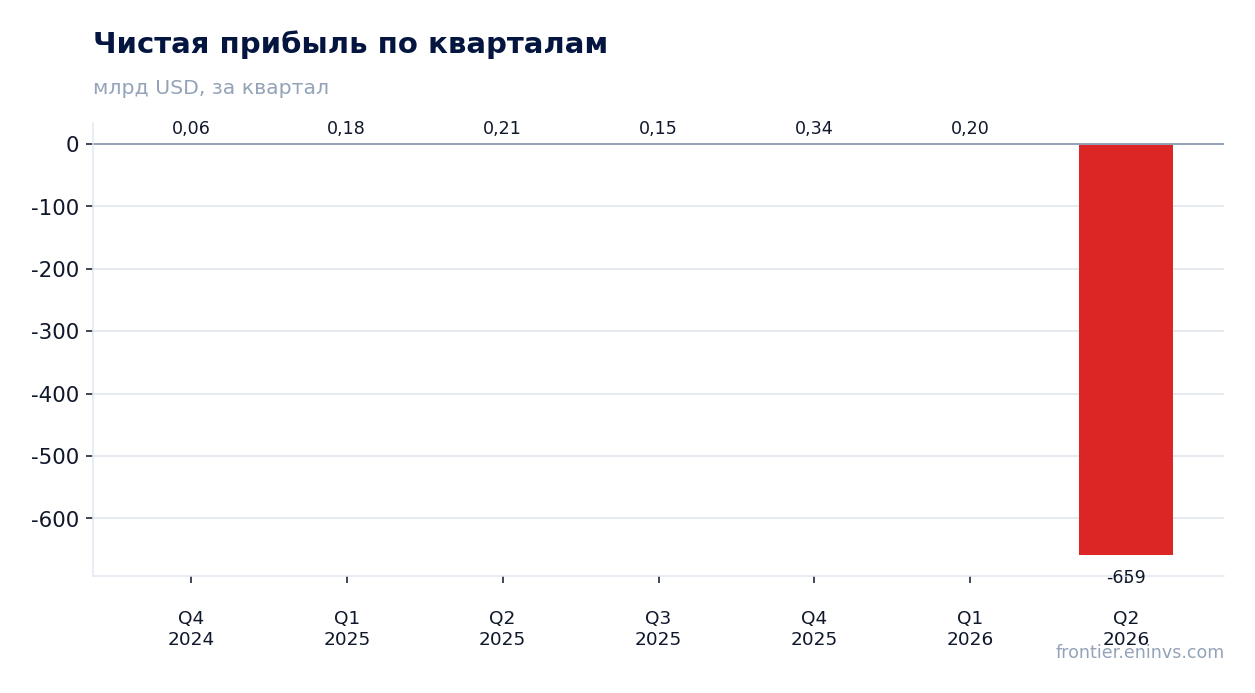
| Чистая прибыль | 0,21 | -659 | -309302,4% |
| Операционный денежный поток | 0,17 | 109 | +62433,7% |
| Капзатраты | 0,04 | 0,01 | -76,0% |
| Рентабельность по EBITDA | 18,7% | 27,8% | +9,1 п.п. |
| Чистая маржа | 11,0% | -31,2% | -42,2 п.п. |
Выручка выросла на 3,4% благодаря тарифной корректировке и индексации, но объём распределённой энергии снизился на 1,6%
Выручка Cemig во втором квартале 2026 года составила 11 156,2 млн реалов, увеличившись на 3,4% год к году. Рост обеспечен тарифной корректировкой Cemig D, вступившей в силу 28 мая 2026 года, и индексацией выручки от передачи электроэнергии. Средний тариф на распределение вырос на 6,5%.
Однако физический объём распределённой энергии без учёта распределённой генерации снизился на 1,6% год к году. Падение произошло в промышленном (-3,1%), сельском (-11,1%) и коммерческом (-0,9%) сегментах. Рост потребления в жилом секторе (+2,7%) частично компенсировал снижение.
Снижение объёмов в промышленности связано с миграцией двух крупных потребителей на свободный рынок и базовую сеть. Без учёта этого эффекта падение составило бы 0,9%. В сельском хозяйстве снижение вызвано более высокими осадками, сократившими потребность в ирригации.
Выручка от передачи электроэнергии выросла на 56,5% до 506,6 млн реалов благодаря увеличению финансового вознаграждения по контрактным активам на 149,6 млн реалов из-за более высокой инфляции (IPCA). Выручка от газа упала на 41,7% из-за миграции промышленных клиентов на свободный рынок.
EBITDA прибавила 8,8% за счёт тарифа и снижения расходов на пост-занятость, но разовые эффекты искажают картину
EBITDA во втором квартале 2026 года составила 2 239,3 млн реалов, увеличившись на 8,8% год к году. Скорректированная EBITDA достигла 2 472,4 млн реалов, рост на 9,3%. Рентабельность по EBITDA выросла до 20,1% с 19,1% годом ранее.
Рост EBITDA обеспечен положительным эффектом тарифной корректировки, снижением расходов на пост-занятость на 80,3 млн реалов из-за окончания обязательств по медицинскому плану, а также улучшением показателей по потерям энергии. Потери составили 11,40% при регуляторном лимите 11,48%.
Однако положительный эффект был частично нивелирован убытком в трейдинговом бизнесе: EBITDA трейдинга снизилась на 383,4 млн реалов, а скорректированная EBITDA — на 192,1 млн реалов. Причиной стали более высокие цены на закупку энергии для закрытия позиций, а также резерв в 190,6 млн реалов по арбитражному решению.
Кроме того, пересмотр методологии расчёта ожидаемых кредитных убытков дал положительный эффект в 232,2 млн реалов. Без этого разового фактора рост EBITDA был бы скромнее. Скорректированная EBITDA также включает корректировки на разовые статьи, что затрудняет оценку устойчивости результата.
Чистая прибыль упала на 20,4% из-за роста финансовых расходов на 76,6% и обесценения в трейдинге
Чистая прибыль во втором квартале 2026 года составила 945,4 млн реалов, снизившись на 20,4% год к году. Скорректированная чистая прибыль упала на 15,5% до 1 116,5 млн реалов. Основная причина — рост финансовых расходов на 76,6% до 1 086 млн реалов.
Финансовые расходы выросли из-за увеличения долговой нагрузки и более высоких процентных ставок. Финансовый результат составил минус 795,9 млн реалов против минус 312,6 млн реалов годом ранее. Это ключевой фактор падения прибыли.
Дополнительное давление оказал убыток в трейдинговом сегменте: отрицательный результат до налогообложения в трейдинге составил 371 млн реалов. Резерв в 190,6 млн реалов по арбитражному решению и корректировка на 26,2 млн реалов усугубили ситуацию.
Прибыль также снизилась из-за роста расходов на персонал (+8,3%) и сторонние услуги (+21,5%). Рост операционных расходов частично компенсирован снижением расходов на пост-занятость на 54,1% до 50,2 млн реалов.
Чистый долг вырос на 58,3% до 19 358,1 млн реалов, а соотношение чистый долг/скорректированная EBITDA достигло 2,58x
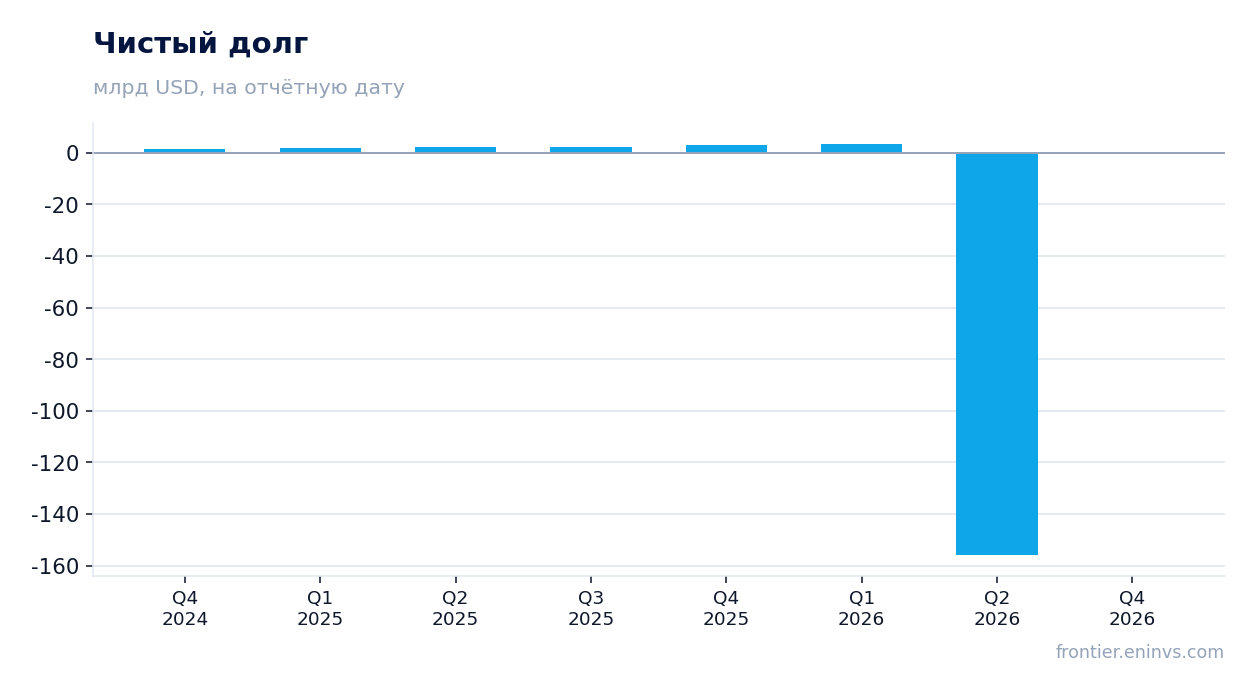
Чистый долг Cemig на конец второго квартала 2026 года составил 19 358,1 млн реалов, увеличившись на 58,3% год к году. Соотношение чистый долг/скорректированная EBITDA достигло 2,58x против 1,59x годом ранее. Рост долга связан с финансированием инвестиционной программы и увеличением оборотного капитала.
Компания привлекла 4,61 млрд реалов в квартале: Cemig D разместила 15-й выпуск облигаций на 1,15 млрд реалов и привлекла кредит на 280 млн долларов, Cemig GT разместила 12-й выпуск облигаций на 2,0 млрд реалов. Средства направлены на рефинансирование и инвестиции.
Структура долга улучшилась: 81% долга погашается в 2029 году или позднее после тарифного пересмотра. Это снижает риск рефинансирования в краткосрочной перспективе. Однако рост долговой нагрузки остаётся значительным.
Процентные расходы выросли на 76,6% до 1 086 млн реалов, что оказывает давление на прибыль. При сохранении текущей динамики долга и ставок компания может столкнуться с дальнейшим ростом финансовых расходов.
Операционный денежный поток за последние 12 месяцев составил 744,4 млн долларов, что недостаточно для покрытия инвестиций
Операционный денежный поток Cemig за последние 12 месяцев составил 744,4 млн долларов. За второй квартал 2026 года операционный денежный поток составил 109 317 млн реалов, что значительно ниже, чем в предыдущие периоды. Это вызывает вопросы о способности компании финансировать инвестиции за счёт собственных средств.
Инвестиции в первом полугодии 2026 года составили 3,28 млрд реалов, увеличившись на 19,2% год к году. Основная часть направлена на распределение (2,64 млрд реалов) и передачу (275,2 млн реалов). Компания продолжает наращивать капитальные вложения.
Разрыв между операционным денежным потоком и инвестициями покрывается за счёт долгового финансирования, что объясняет рост чистого долга. В квартале компания привлекла 4,61 млрд реалов долга.
Слабый операционный денежный поток частично связан с ростом оборотного капитала и более высокими расходами на закупку энергии. Без улучшения денежного потока долговая нагрузка может продолжать расти.
Дивидендная доходность 6,2% при выплате процентов на капитал 630,5 млн реалов выглядит устойчивой, но требует мониторинга долговой нагрузки
Cemig выплатила проценты на капитал в июне 2026 года в размере 630,5 млн реалов. Дивидендная доходность за последние 12 месяцев составляет 6,2%. Это выше текущей ключевой ставки в Бразилии, что делает бумагу привлекательной для income-инвесторов.
Наша оценка дивиденда за 2026 год исходит из payout ratio около 50% от скорректированной чистой прибыли. При текущей прибыли и политике компании дивиденд может составить около 1,5–2,0 млрд реалов, что соответствует доходности 6–8% на текущую цену.
Однако рост долговой нагрузки и слабый денежный поток могут ограничить способность компании поддерживать высокие выплаты. Если соотношение чистый долг/EBITDA продолжит расти, компания может пересмотреть дивидендную политику.
Дивидендная доходность 6,2% против ключевой ставки делает бумагу привлекательной, но риск снижения выплат при ухудшении финансового положения остаётся.
P/E 6,9 ниже исторического среднего, но рост долга и падение прибыли ограничивают потенциал переоценки
Мультипликатор P/E Cemig за последние 12 месяцев составляет 6,9. Это ниже исторического среднего за последние три года, что указывает на недооценённость бумаги. Однако падение чистой прибыли на 20,4% во втором квартале 2026 года может привести к пересмотру оценки в сторону повышения.
Рыночная капитализация компании составляет 6 207,7 млн долларов. При текущей прибыли и дивидендной доходности 6,2% бумага выглядит привлекательной для инвесторов, ориентированных на доход.
Основные риски связаны с ростом долговой нагрузки и слабым денежным потоком. Если компания не сможет улучшить операционный денежный поток, долговая нагрузка продолжит расти, что окажет давление на прибыль и дивиденды.
Для переоценки бумаги необходимы устойчивый рост прибыли и снижение долговой нагрузки. В противном случае мультипликатор может остаться на текущем уровне или даже вырасти.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,21 млрд USD |
| P/E (LTM) | 6,9 |
| P/B | 1,40 |
| Операционный денежный поток (LTM) | 0,74 млрд |
| ROE | 14,4% |
| Дивидендная доходность (12 мес) | 6,2% |
Итог
Cemig показала рост выручки и EBITDA благодаря тарифной корректировке и снижению расходов на пост-занятость, но чистая прибыль упала из-за роста финансовых расходов и убытка в трейдинге. Долговая нагрузка значительно выросла, а операционный денежный поток слабый. Дивидендная доходность 6,2% и P/E 6,9 делают бумагу привлекательной для income-инвесторов, но риски, связанные с долгом и прибылью, ограничивают потенциал роста. Вердикт: скорее привлекательная.
Перейти к финансовой карточке компании CIG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций