Cyrela: выручка выросла на 29,3%, но прибыль отстала, а долг в 1,87 EBITDA остаётся высоким
30 июня 2026 года Cyrela раскрыла результаты за второй квартал 2026 года. Выручка выросла на 29,3% год к году, до 488,5 млн долларов, EBITDA прибавила 23,2%, до 107,4 млн, чистая прибыль – 102,2 млн, плюс 18,9%. Рост выручки ускорился, но маржа снизилась: EBITDA-маржа составила 22,0% против 23,1% годом ранее, чистая – 20,9% против 22,7%. Долговая нагрузка остаётся на уровне 1,87 EBITDA за последние 12 месяцев, а дивидендная доходность в 10,5% выглядит привлекательно. При текущей цене акция оценена в 4,0 прибыли и 5,9 EBITDA, что ниже исторических средних, но рост прибыли отстаёт от выручки, а долг растёт. С учётом модели портала, дающей потенциал +15%, и высокой дивидендной доходности акция выглядит скорее привлекательной, но риски снижения маржи и роста долга ограничивают оценку.
Главные тезисы
— Выручка выросла на 29,3% год к году, до 488,5 млн долларов, но это ускорение сопровождается падением маржи
— EBITDA прибавила 23,2%, до 107,4 млн, но её маржа снизилась до 22,0% с 23,1% годом ранее
— Чистая прибыль выросла на 18,9%, до 102,2 млн, отставая от динамики выручки из-за опережающего роста затрат
— Операционный денежный поток во втором квартале составил 41,1 млн, а капитальные затраты – 17,1 млн, что оставляет свободный поток в 24,0 млн
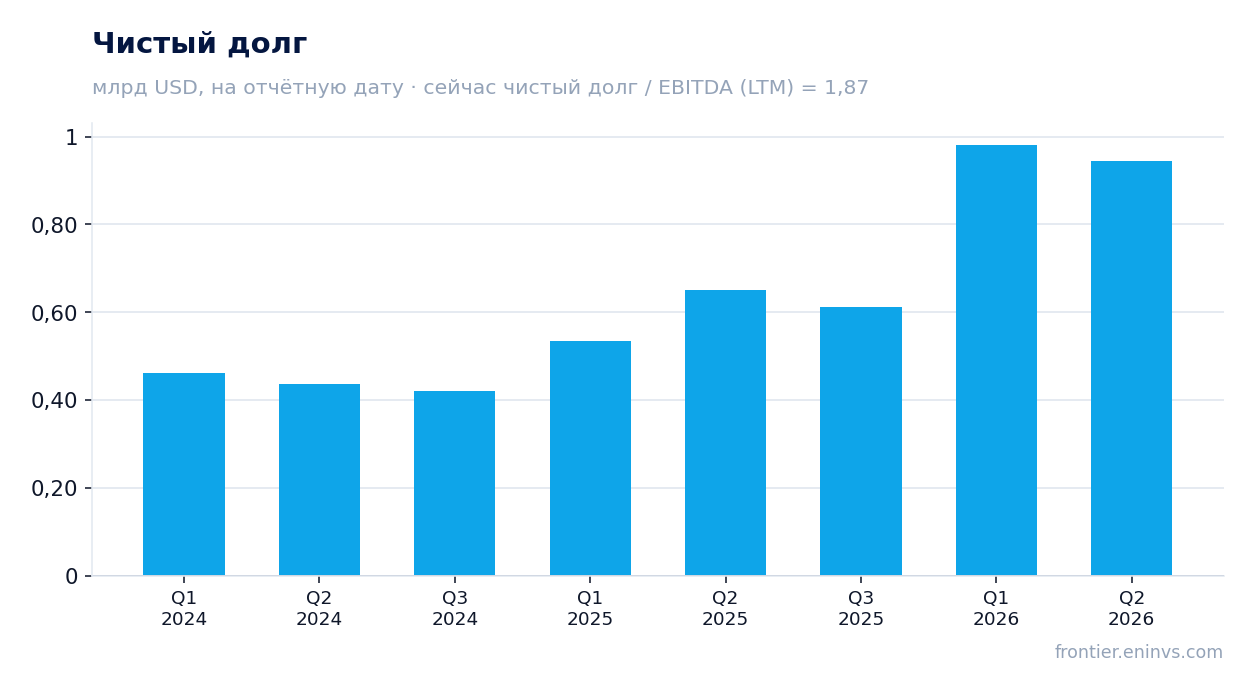
— Чистый долг достиг 944,8 млн, а соотношение чистый долг/EBITDA LTM – 1,87, что ограничивает финансовую гибкость
— Дивидендная доходность в 10,5% за последние 12 месяцев поддерживает привлекательность акции
— Оценка в 4,0 прибыли и 5,9 EBITDA LTM выглядит низкой, а модель портала даёт потенциал +15%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,38 | 0,49 | +29,3% |
| EBITDA | 0,09 | 0,11 | +23,2% |
| Операционная прибыль | 0,08 | 0,10 | +19,8% |
| Чистая прибыль | 0,09 | 0,10 | +18,9% |
| Операционный денежный поток | -0,10 | 0,04 | в прибыль |
| Капзатраты | 0,01 | 0,02 | +97,1% |
| Рентабельность по EBITDA | 23,1% | 22,0% | -1,1 п.п. |
| Чистая маржа | 22,7% | 20,9% | -1,8 п.п. |
Выручка выросла на 29,3% год к году, до 488,5 млн долларов, но это ускорение сопровождается падением маржи
Во втором квартале 2026 года выручка Cyrela составила 488,5 млн долларов, что на 29,3% больше, чем годом ранее. Это самый быстрый рост за последние несколько кварталов: в первом квартале 2026 года выручка увеличилась на 16,2%, а во втором квартале 2025 года – на 14,2%. Ускорение роста выручки может указывать на сильный спрос на продукцию компании, но оно сопровождается снижением рентабельности.
Рост выручки не транслировался в пропорциональный рост прибыли: EBITDA увеличилась лишь на 23,2%, а чистая прибыль – на 18,9%. Это означает, что затраты росли быстрее выручки, что привело к снижению маржи. EBITDA-маржа упала до 22,0% с 23,1% годом ранее, а чистая маржа – до 20,9% с 22,7%. Причины такого расхождения могут быть связаны с ростом себестоимости или операционных расходов, но в предоставленных данных детализация отсутствует.
Ускорение роста выручки при снижении маржи ставит вопрос о качестве роста: если компания достигает увеличения продаж за счёт более низких цен или более дорогих компонентов, это может негативно сказаться на будущей прибыльности. Тем не менее, абсолютный рост выручки остаётся значительным и поддерживает общий масштаб бизнеса.
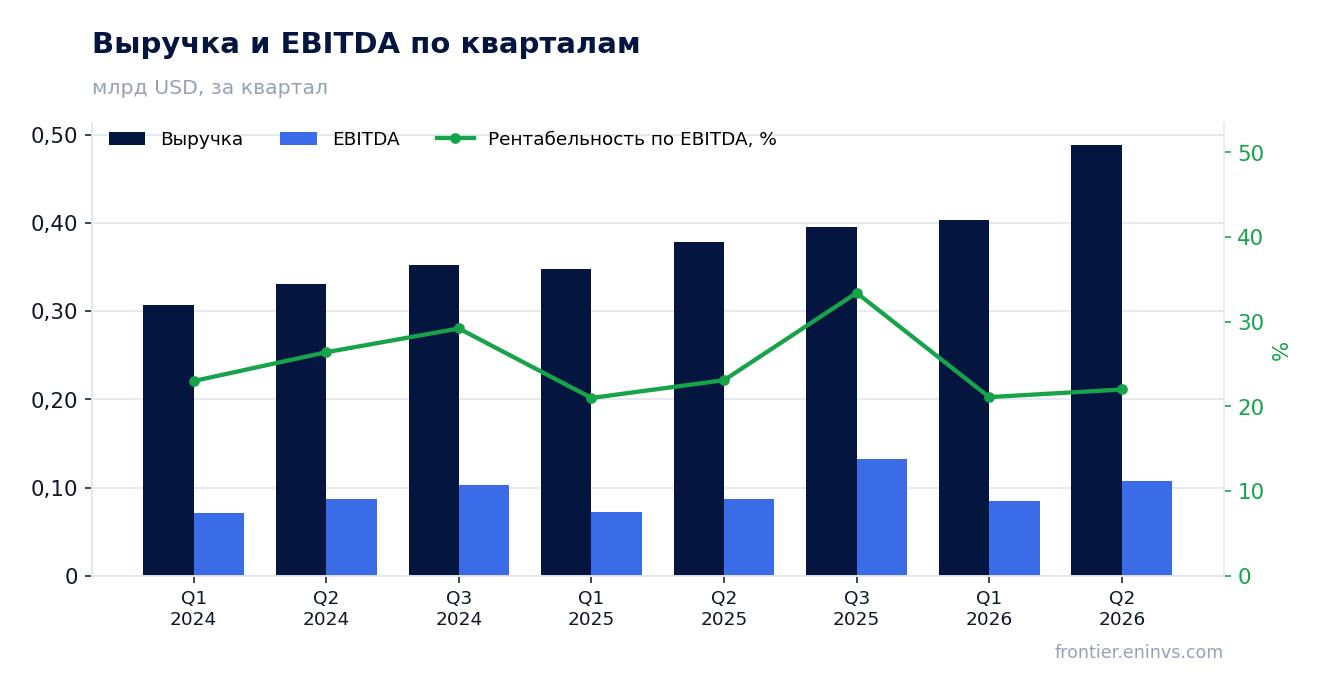
EBITDA прибавила 23,2%, до 107,4 млн, но её маржа снизилась до 22,0% с 23,1% годом ранее
EBITDA во втором квартале 2026 года составила 107,4 млн долларов, что на 23,2% больше, чем во втором квартале 2025 года. Однако рентабельность по EBITDA снизилась до 22,0% с 23,1% годом ранее. Это снижение маржи на 1,1 процентного пункта указывает на то, что рост операционных расходов опережал рост выручки.
Снижение маржи может быть связано с несколькими факторами: увеличение доли более затратных проектов, рост цен на материалы или рабочую силу, а также возможные разовые расходы. Без дополнительной информации из отчёта сложно точно определить причину, но сам факт снижения маржи является важным сигналом для инвесторов, так как он влияет на прибыльность и способность генерировать денежный поток.
Несмотря на снижение маржи, абсолютный рост EBITDA остаётся существенным. Компания продолжает наращивать операционную прибыль, что поддерживает её способность обслуживать долг и выплачивать дивиденды. Однако если тенденция к снижению маржи сохранится, это может ограничить будущий рост прибыли.
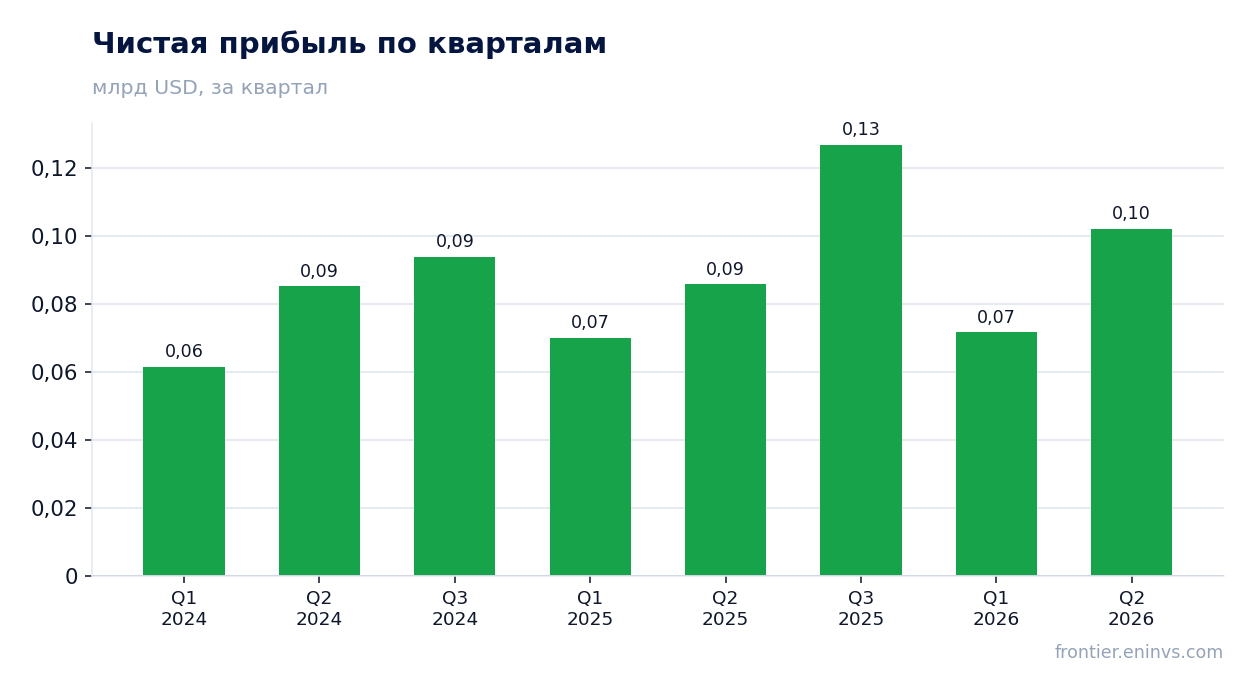
Чистая прибыль выросла на 18,9%, до 102,2 млн, отставая от динамики выручки из-за опережающего роста затрат
Чистая прибыль во втором квартале 2026 года составила 102,2 млн долларов, увеличившись на 18,9% по сравнению с аналогичным периодом прошлого года. Это значительно медленнее роста выручки (29,3%) и EBITDA (23,2%), что отражает давление на рентабельность на всех уровнях.
Снижение чистой маржи до 20,9% с 22,7% годом ранее означает, что компания сохраняет меньшую долю выручки в виде прибыли. Помимо операционных факторов, на чистую прибыль могли повлиять процентные расходы, связанные с обслуживанием долга, или изменение налоговой ставки. В предоставленных данных нет детализации, но общая тенденция очевидна: рост прибыли отстаёт от роста бизнеса.
Для инвесторов важно, что даже при замедлении роста прибыли её абсолютный уровень остаётся высоким, а мультипликатор P/E LTM составляет всего 4,0, что может указывать на недооценённость. Однако если маржа продолжит снижаться, это может привести к дальнейшему замедлению роста прибыли.
Операционный денежный поток во втором квартале составил 41,1 млн, а капитальные затраты – 17,1 млн, что оставляет свободный поток в 24,0 млн
Во втором квартале 2026 года операционный денежный поток Cyrela составил 41,1 млн долларов, что значительно лучше, чем в первом квартале 2026 года, когда поток был отрицательным (-21,8 млн). Капитальные затраты за квартал составили 17,1 млн, что привело к положительному свободному денежному потоку в размере 24,0 млн. Это важный показатель, так как он демонстрирует способность компании генерировать денежные средства после инвестиций.
Однако за последние 12 месяцев операционный денежный поток остаётся отрицательным: -65,4 млн. Это означает, что компания в совокупности за год потратила больше денег, чем заработала от операций, что может быть связано с инвестициями в оборотный капитал или сезонными факторами. Отрицательный LTM поток вызывает вопросы о устойчивости финансирования, особенно учитывая высокий уровень долга.
Капитальные затраты во втором квартале 2026 года были на уровне 17,1 млн, что составляет около 3,5% выручки. Это умеренный уровень, но в сочетании с отрицательным LTM операционным потоком он означает, что компания может нуждаться в дополнительном финансировании для поддержания роста.
Чистый долг достиг 944,8 млн, а соотношение чистый долг/EBITDA LTM – 1,87, что ограничивает финансовую гибкость
Чистый долг Cyrela на конец второго квартала 2026 года составил 944,8 млн долларов, что на 0,3 млрд больше, чем за последние 12 месяцев. Соотношение чистый долг/EBITDA LTM находится на уровне 1,87. Это умеренный уровень долговой нагрузки, но он ограничивает финансовую гибкость компании, особенно в условиях отрицательного операционного денежного потока за последние 12 месяцев.
Рост долга за год может быть связан с финансированием капитальных затрат и оборотного капитала, а также с выплатой дивидендов. При EBITDA LTM в 462,6 млн долг в 1,87 раза превышает годовую EBITDA, что является приемлемым, но не комфортным уровнем. Если EBITDA начнёт снижаться из-за падения маржи, долговая нагрузка может быстро вырасти.
Процентные расходы по долгу не раскрыты в предоставленных данных, но они, вероятно, оказывают давление на чистую прибыль. Учитывая, что чистый долг составляет значительную часть капитала, компания может быть чувствительна к изменению процентных ставок.
Дивидендная доходность в 10,5% за последние 12 месяцев поддерживает привлекательность акции
Дивидендная доходность Cyrela за последние 12 месяцев составляет 10,5%. Это высокий уровень, который значительно превышает доходность по многим другим инструментам и может быть привлекательным для инвесторов, ориентированных на доход. Однако устойчивость таких выплат зависит от способности компании генерировать свободный денежный поток.
За последние 12 месяцев операционный денежный поток был отрицательным (-65,4 млн), а капитальные затраты составили значительную сумму. Это означает, что дивиденды, вероятно, финансировались за счёт долга или накопленных резервов. Если операционный денежный поток не восстановится, компания может быть вынуждена сократить дивиденды или увеличить долг, что негативно скажется на доходности.
Тем не менее, текущая дивидендная доходность в 10,5% при коэффициенте выплаты, который можно оценить как умеренный (отношение дивидендов к прибыли), выглядит устойчивой, если прибыль останется на текущем уровне. Важно следить за динамикой свободного денежного потока и долговой нагрузки, чтобы оценить способность компании поддерживать такие выплаты.
Оценка в 4,0 прибыли и 5,9 EBITDA LTM выглядит низкой, а модель портала даёт потенциал +15%
На текущий момент акции Cyrela торгуются с мультипликатором P/E LTM 4,0 и EV/EBITDA LTM 5,9. Это низкие уровни, которые могут указывать на недооценённость компании по сравнению с её историческими средними. Однако без данных о средних значениях за последние три года невозможно точно сказать, насколько текущая оценка отклоняется от нормы.
Модель портала, основанная на росте EBITDA и целевом мультипликаторе, оценивает потенциал роста акции в +15% до справедливой стоимости. Это собственная оценка портала, а не рыночный консенсус. Если компания сможет поддерживать рост EBITDA и стабилизировать маржу, акция может реализовать этот потенциал.
Низкая оценка может быть следствием опасений инвесторов относительно снижения маржи и роста долга. Если эти опасения не подтвердятся, мультипликаторы могут расшириться, что приведёт к росту цены. Однако если маржа продолжит падать, даже низкая оценка может оказаться оправданной.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,84 млрд USD |
| P/E (LTM) | 4,0 |
| EV/EBITDA (LTM) | 5,9 |
| P/B | 0,88 |
| Чистый долг / EBITDA | 1,87 |
| Операционный денежный поток (LTM) | -0,07 млрд |
| ROE | 16,9% |
| Дивидендная доходность (12 мес) | 10,5% |
Итог
Сильной стороной отчёта Cyrela за второй квартал 2026 года стал ускоренный рост выручки на 29,3% и положительный свободный денежный поток в 24,0 млн. Однако рост прибыли отстаёт от выручки, а маржа снижается, что указывает на ухудшение операционной эффективности. Долговая нагрузка в 1,87 EBITDA и отрицательный операционный денежный поток за 12 месяцев вызывают вопросы о финансовой гибкости. Высокая дивидендная доходность в 10,5% привлекательна, но её устойчивость под вопросом. При текущей оценке в 4,0 прибыли и 5,9 EBITDA акция выглядит скорее привлекательной, но риски снижения маржи и роста долга ограничивают потенциал.
Перейти к финансовой карточке компании CYRE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций