Rumo: прибыль выросла на 71%, но долг в 3,18 EBITDA LTM оставляет мало места для манёвра
Rumo раскрыла результаты за второй квартал 2026 года. Выручка выросла на 16,6% год к году до 775,9 млн долларов, EBITDA — на 22,4% до 413,3 млн, чистая прибыль — на 71,2% до 102,4 млн. Рентабельность по EBITDA поднялась до 53,3% против 50,7% годом ранее, чистая маржа — до 13,2% против 9,0%. Долговая нагрузка остаётся высокой: 3,18 EBITDA за последние 12 месяцев. При текущей цене акция оценена в 22,3 прибыли LTM и 8,9 EBITDA LTM, а по модели портала потенциал роста к справедливой стоимости составляет 20%. С учётом сильной динамики прибыли, но высокой долговой нагрузки и ограниченного роста выручки, акция выглядит скорее привлекательной.
Главные тезисы
— Выручка выросла на 16,6% год к году до 775,9 млн долларов, но рост замедлился по сравнению с 23,9% в первом квартале 2026 года
— EBITDA прибавила 22,4% год к году, а рентабельность поднялась до 53,3% с 50,7% годом ранее
— Чистая прибыль выросла на 71,2% год к году до 102,4 млн долларов, а чистая маржа достигла 13,2% против 9,0% годом ранее
— Операционный денежный поток за квартал составил 429,9 млн долларов, но капитальные затраты в 314,5 млн долларов съели большую его часть
— Долговая нагрузка остаётся высокой: чистый долг 3437,2 млн долларов, или 3,18 EBITDA за последние 12 месяцев
— Дивидендная доходность за последние 12 месяцев составляет 0,74%, что ниже доходности по многим долговым инструментам
— Оценка: 22,3 P/E LTM и 8,9 EV/EBITDA LTM, при этом модель портала указывает на 20% потенциал роста к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,67 | 0,78 | +16,6% |
| EBITDA | 0,34 | 0,41 | +22,4% |
| Операционная прибыль | 0,24 | 0,31 | +31,1% |
| Чистая прибыль | 0,06 | 0,10 | +71,2% |
| Операционный денежный поток | 0,39 | 0,43 | +10,4% |
| Капзатраты | 0,25 | 0,31 | +25,7% |
| Рентабельность по EBITDA | 50,7% | 53,3% | +2,6 п.п. |
| Чистая маржа | 9,0% | 13,2% | +4,2 п.п. |
Выручка выросла на 16,6% год к году до 775,9 млн долларов, но рост замедлился по сравнению с 23,9% в первом квартале 2026 года
Во втором квартале 2026 года выручка Rumo составила 775,9 млн долларов, что на 16,6% больше, чем годом ранее. Это заметное ускорение по сравнению с ростом на 4,5% во втором квартале 2025 года, но замедление относительно 23,9% в первом квартале 2026 года. Квартальная выручка стала рекордной за последние периоды, превысив 709,6 млн долларов в третьем квартале 2025 года.
Основной вклад в рост, вероятно, внесли увеличение объёмов перевозок и улучшение тарифов, однако детализация по сегментам в предоставленных данных отсутствует. Стоит отметить, что выручка растёт медленнее, чем EBITDA и чистая прибыль, что указывает на опережающий рост рентабельности.
За последние 12 месяцев выручка составила 2800,0 млн долларов. Это ниже, чем сумма четырёх последних кварталов, что связано с сезонными колебаниями и изменением структуры грузооборота. Тем не менее, компания демонстрирует способность наращивать выручку даже в условиях волатильности на рынке железнодорожных перевозок.
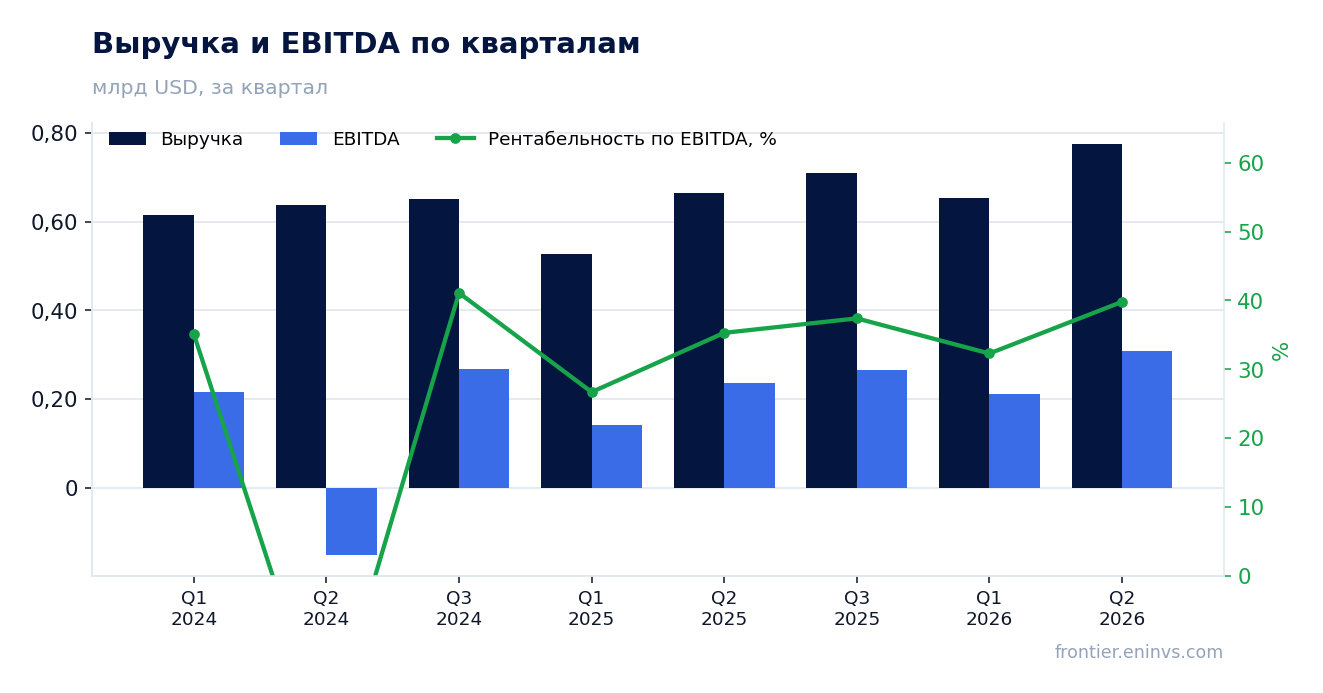
EBITDA прибавила 22,4% год к году, а рентабельность поднялась до 53,3% с 50,7% годом ранее
EBITDA во втором квартале 2026 года выросла на 22,4% год к году до 413,3 млн долларов. Рентабельность по EBITDA достигла 53,3%, что на 2,6 процентных пункта выше, чем 50,7% годом ранее. Это самый высокий уровень маржинальности за последние как минимум пять кварталов.
Улучшение рентабельности произошло на фоне роста выручки и, вероятно, снижения удельных операционных затрат. Однако детализация по статьям расходов не представлена, поэтому нельзя точно сказать, какая именно статья обеспечила основной вклад. Важно, что EBITDA растёт быстрее выручки, что свидетельствует о положительном операционном рычаге.
За последние 12 месяцев EBITDA составила 924,1 млн долларов. Это ниже, чем сумма четырёх последних кварталов, что объясняется более слабыми результатами в предыдущие периоды. Текущий квартальный показатель является рекордным за рассматриваемый период, что подтверждает улучшение операционной эффективности.
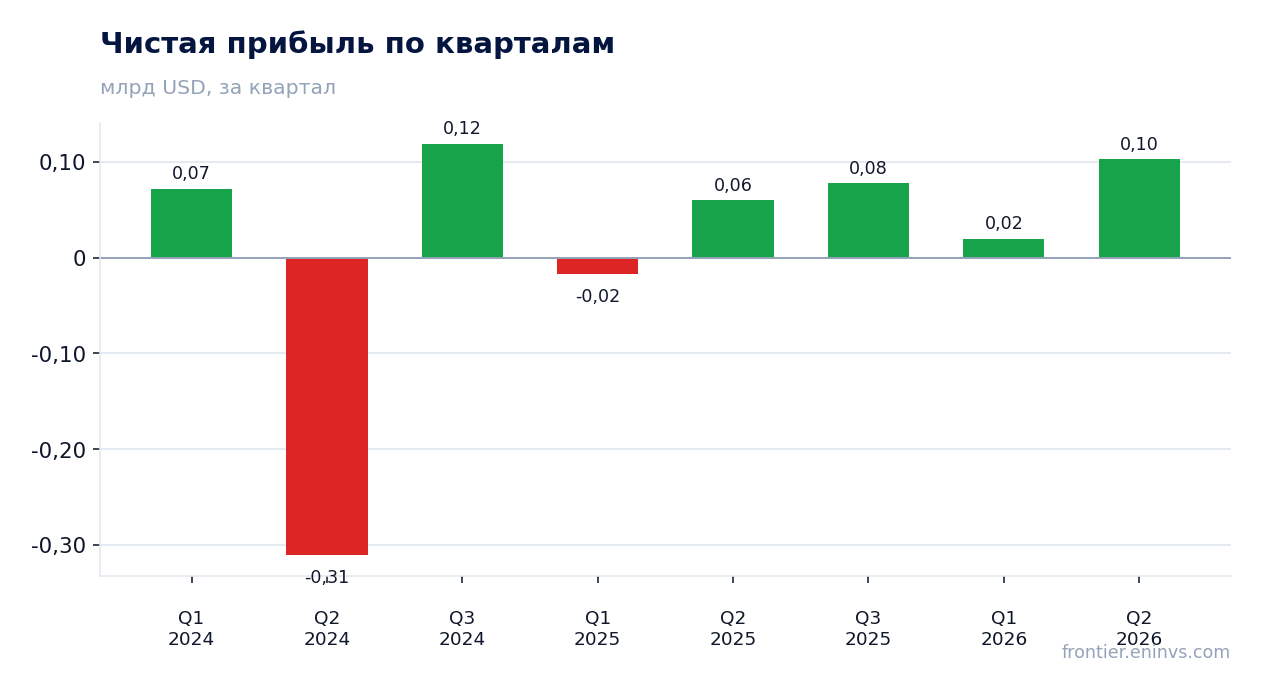
Чистая прибыль выросла на 71,2% год к году до 102,4 млн долларов, а чистая маржа достигла 13,2% против 9,0% годом ранее
Чистая прибыль во втором квартале 2026 года составила 102,4 млн долларов, увеличившись на 71,2% по сравнению с 59,8 млн долларов годом ранее. Чистая маржа поднялась до 13,2% с 9,0% годом ранее. Это значительное улучшение, которое частично связано с ростом операционной прибыли и, возможно, с эффектом финансового рычага.
Операционная прибыль в отчётном периоде составила 308,5 млн долларов, что на 31,1% больше, чем 235,3 млн долларов годом ранее. Рост операционной прибыли опережает рост выручки, что подтверждает улучшение рентабельности на операционном уровне. Однако чистая прибыль также подвержена влиянию процентных расходов и налогов, которые не детализированы.
За последние 12 месяцев чистая прибыль составила 237,3 млн долларов. Это ниже, чем сумма четырёх последних кварталов, что связано с убытком во втором квартале 2024 года. Текущий квартальный результат является одним из лучших за последние периоды, что говорит о восстановлении прибыльности.
Операционный денежный поток за квартал составил 429,9 млн долларов, но капитальные затраты в 314,5 млн долларов съели большую его часть
Операционный денежный поток во втором квартале 2026 года составил 429,9 млн долларов, что на 10,4% больше, чем 389,4 млн долларов годом ранее. Однако капитальные затраты выросли до 314,5 млн долларов с 250,1 млн долларов годом ранее. В результате свободный денежный поток (операционный поток минус капитальные затраты) составил 115,4 млн долларов, что значительно ниже, чем 139,3 млн долларов годом ранее.
Рост капитальных затрат на 25,7% год к году отражает продолжающиеся инвестиции в инфраструктуру и подвижной состав. Это необходимо для поддержания и расширения операций, но ограничивает возможности для выплаты дивидендов и снижения долга. За последние 12 месяцев операционный денежный поток составил 1300,0 млн долларов, что ниже суммы четырёх последних кварталов.
Свободный денежный поток остаётся положительным, но его недостаточно для существенного сокращения долговой нагрузки. Компания вынуждена балансировать между инвестициями в рост и обслуживанием долга, что может ограничивать дивидендные выплаты в будущем.
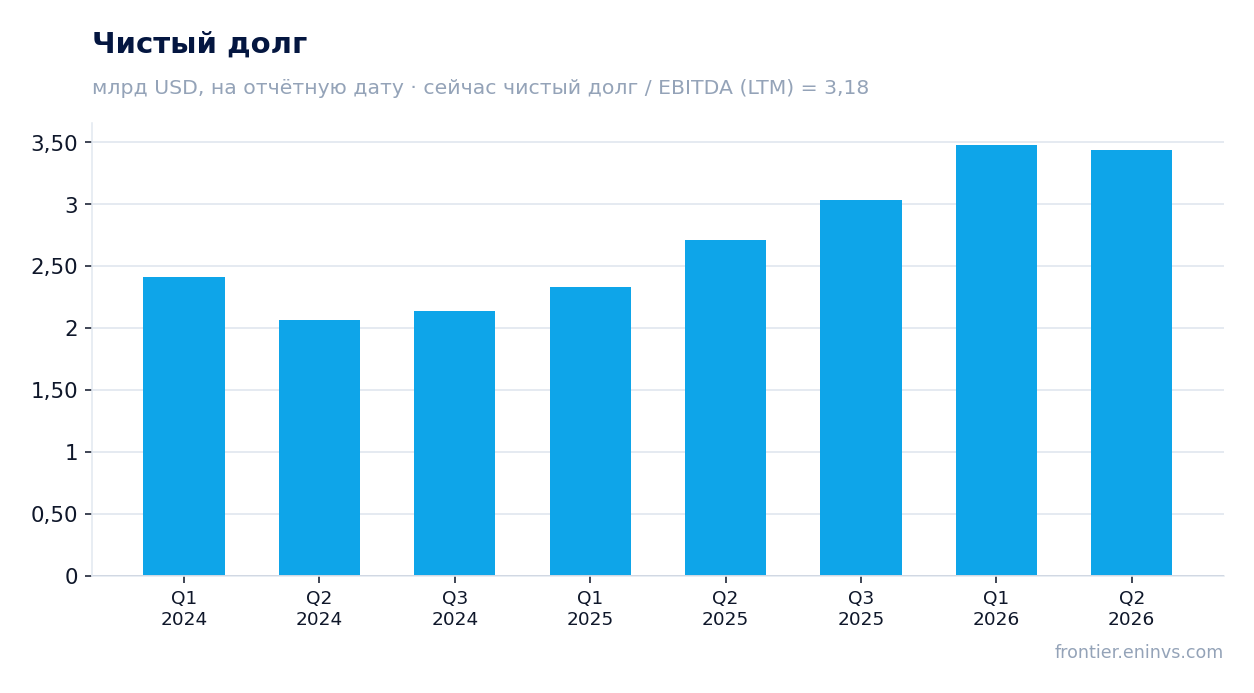
Долговая нагрузка остаётся высокой: чистый долг 3437,2 млн долларов, или 3,18 EBITDA за последние 12 месяцев
Чистый долг на конец второго квартала 2026 года составил 3437,2 млн долларов, что на 0,7 млрд рублей больше, чем 12 месяцев назад. Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 3,18. Это высокий уровень, который ограничивает финансовую гибкость компании.
Для сравнения, на конец первого квартала 2026 года чистый долг составлял 3481,1 млн долларов, то есть за квартал он немного снизился. Однако в годовом выражении долг вырос. Процентные расходы не детализированы, но при такой нагрузке они могут существенно влиять на чистую прибыль.
Высокая долговая нагрузка требует стабильного операционного денежного потока для обслуживания долга. Компания генерирует достаточный операционный поток, но значительная часть уходит на капитальные затраты, что ограничивает возможности по снижению долга. Это ключевой риск для акционеров.
Дивидендная доходность за последние 12 месяцев составляет 0,74%, что ниже доходности по многим долговым инструментам
Дивидендная доходность за последние 12 месяцев составляет 0,74%. Это низкий уровень, который не компенсирует риски, связанные с высокой долговой нагрузкой и волатильностью прибыли. Для сравнения, доходность по безрисковым инструментам в России может быть выше, что делает дивидендную историю компании менее привлекательной для инвесторов, ориентированных на доход.
Компания не раскрывает дивидендную политику в предоставленных данных, но низкая доходность может быть следствием высокой долговой нагрузки и необходимости направлять средства на капитальные затраты. В будущем, если свободный денежный поток вырастет, дивиденды могут увеличиться, но пока это не является основным фактором инвестиционной привлекательности.
Стоит отметить, что дивидендная доходность рассчитывается исходя из текущей цены акции и выплат за последние 12 месяцев. Если прибыль продолжит расти, а долговая нагрузка снизится, дивидендные выплаты могут быть пересмотрены в сторону увеличения.
Оценка: 22,3 P/E LTM и 8,9 EV/EBITDA LTM, при этом модель портала указывает на 20% потенциал роста к справедливой стоимости
На текущий момент акции Rumo торгуются с коэффициентом P/E LTM 22,3 и EV/EBITDA LTM 8,9. Рыночная капитализация составляет 5290,3 млн долларов. Для сравнения с собственной историей данные отсутствуют, но текущие мультипликаторы выглядят умеренными для компании с растущей прибылью и высокой рентабельностью.
Модель портала оценивает потенциал роста акции к справедливой стоимости в 20%. Это основано на прогнозе роста EBITDA и целевом мультипликаторе. Если компания сможет поддерживать текущие темпы роста прибыли и постепенно снижать долговую нагрузку, оценка может быть пересмотрена в сторону повышения.
Однако высокая долговая нагрузка и ограниченный свободный денежный поток могут сдерживать рост стоимости. Инвесторам стоит следить за динамикой EBITDA и долга в следующих отчётах, чтобы оценить устойчивость текущей тенденции.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,29 млрд USD |
| P/E (LTM) | 22,3 |
| EV/EBITDA (LTM) | 8,9 |
| P/B | 2,06 |
| Чистый долг / EBITDA | 3,18 |
| Операционный денежный поток (LTM) | 1,30 млрд |
| ROE | 14,4% |
| Дивидендная доходность (12 мес) | 0,7% |
Итог
Итог: Rumo показала сильные результаты во втором квартале 2026 года – выручка выросла на 16,6%, EBITDA на 22,4%, чистая прибыль на 71,2%. Рентабельность улучшилась, операционный денежный поток остаётся положительным. Однако высокая долговая нагрузка (3,18 EBITDA LTM) и низкая дивидендная доходность (0,74%) ограничивают привлекательность. Оценка по P/E 22,3 и EV/EBITDA 8,9 выглядит справедливой, а модель портала указывает на 20% потенциал роста. С учётом сильной динамики прибыли, но высоких рисков, связанных с долгом, акция выглядит скорее привлекательной.
Перейти к финансовой карточке компании RAIL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций