Localiza: выручка растёт на 36,7%, но прибыль и денежный поток за квартал разошлись
25 августа Localiza раскрыла результаты за второй квартал 2026 года. Выручка выросла на 36,7% год к году, до 2 427,4 млн долларов, EBITDA прибавила 25,2%, до 457,7 млн, а чистая прибыль составила 197,5 млн против убытка 30,2 млн годом ранее. При этом операционный денежный поток за квартал отрицательный – минус 348,9 млн. По нашей оценке, акция выглядит привлекательно: соотношение EV/EBITDA 8,46 при прибыли на акцию 11,43 и дивидендной доходности 5,85% оставляет запас, а модель портала даёт потенциал роста до справедливой стоимости +24%.
Главные тезисы
— Выручка во втором квартале 2026 года выросла на 36,7% год к году, до 2 427,4 млн долларов, – это второй квартал подряд с ростом выше 35%
— EBITDA прибавила 25,2%, но её маржа снизилась до 30,5% с 33,3% годом ранее – рост выручки обходится дороже
— Чистая прибыль во втором квартале составила 197,5 млн долларов против убытка 30,2 млн годом ранее, но за последние 12 месяцев она равна 662,9 млн
— Операционный денежный поток за квартал отрицательный – минус 348,9 млн долларов, при том что за последние 12 месяцев он равен 392,0 млн
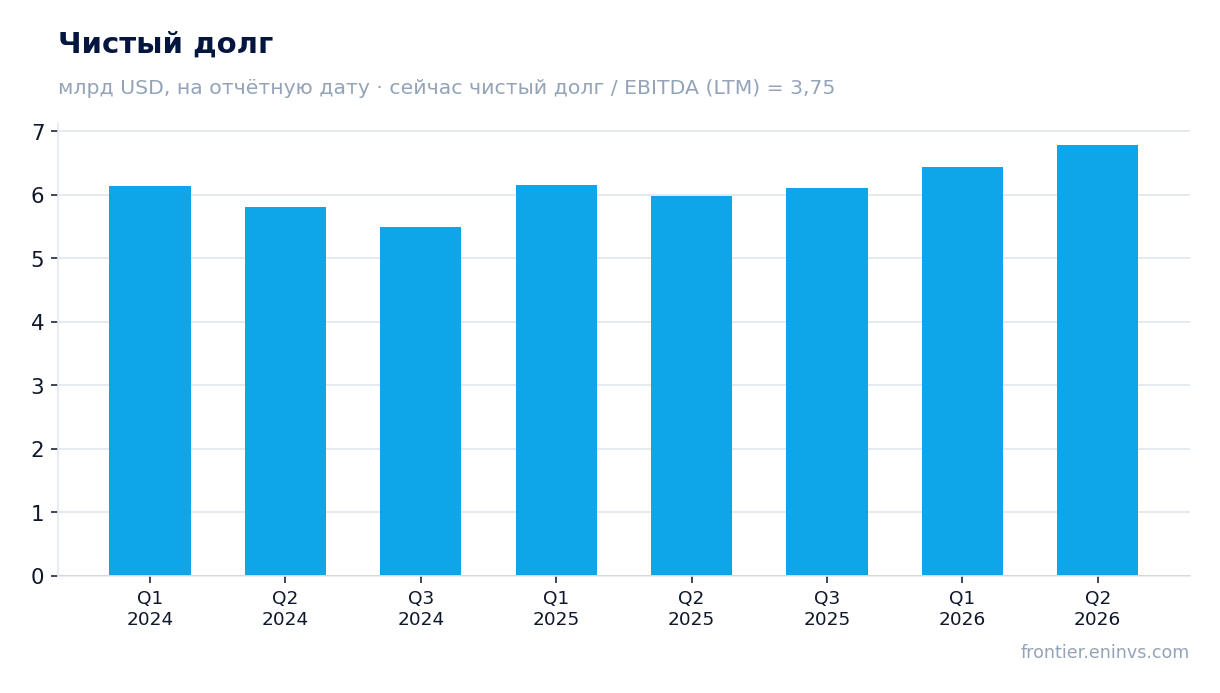
— Чистый долг вырос до 6 791,3 млн долларов, а его отношение к EBITDA за последние 12 месяцев составляет 3,75 – это уровень, а не направление
— Дивидендная доходность за последние 12 месяцев – 5,85%, что выше текущей доходности многих инструментов, но выплата зависит от прибыли и инвестиций
— По модели портала потенциал роста к справедливой стоимости составляет +24%, что вместе с мультипликатором EV/EBITDA 8,46 поддерживает привлекательность акции
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,78 | 2,43 | +36,7% |
| EBITDA | 0,59 | 0,74 | +25,2% |
| Операционная прибыль | 0,36 | 0,46 | +26,3% |
| Чистая прибыль | -0,03 | 0,20 | в прибыль |
| Операционный денежный поток | 0,29 | -0,35 | -219,2% |
| Капзатраты | 0,02 | 0,05 | +196,1% |
| Рентабельность по EBITDA | 33,3% | 30,5% | -2,8 п.п. |
| Чистая маржа | -1,7% | 8,1% | +9,8 п.п. |
Выручка во втором квартале 2026 года выросла на 36,7% год к году, до 2 427,4 млн долларов, – это второй квартал подряд с ростом выше 35%
Выручка Localiza во втором квартале 2026 года составила 2 427,4 млн долларов, что на 36,7% больше, чем годом ранее. Это продолжение ускорения: в первом квартале рост был 35,7%, а в четвёртом квартале 2025 года – 18,7%. Компания наращивает обороты второй квартал подряд, и текущий темп более чем вдвое превышает средний рост за 2024–2025 годы.
Такой рост выручки – ключевой факт отчёта. Он означает, что бизнес масштабируется быстрее, чем в предыдущие периоды, и это создаёт базу для будущей прибыли. Однако важно, как этот рост конвертируется в маржу и деньги, – об этом ниже.
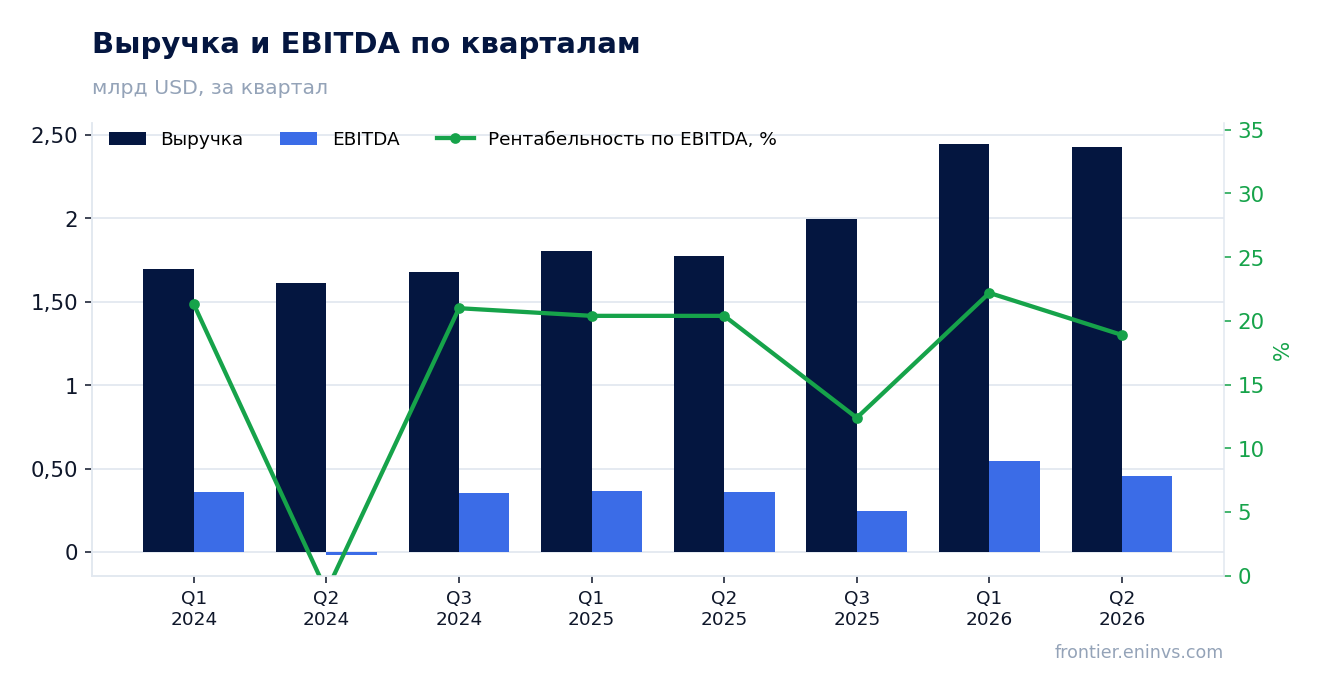
EBITDA прибавила 25,2%, но её маржа снизилась до 30,5% с 33,3% годом ранее – рост выручки обходится дороже
EBITDA во втором квартале 2026 года составила 457,7 млн долларов, увеличившись на 25,2% год к году. Однако рентабельность по EBITDA снизилась до 30,5% с 33,3% во втором квартале 2025 года. Это означает, что затраты растут быстрее выручки, и каждый доллар продаж приносит меньше операционной прибыли, чем год назад.
Снижение маржи на 2,8 процентного пункта – заметное. Оно может быть связано с ростом издержек на персонал, логистику или маркетинг, но в предоставленных фактах нет детализации по статьям. Мы фиксируем сам факт: рост выручки на 36,7% не сопровождается пропорциональным ростом EBITDA, что давит на итоговую прибыль.
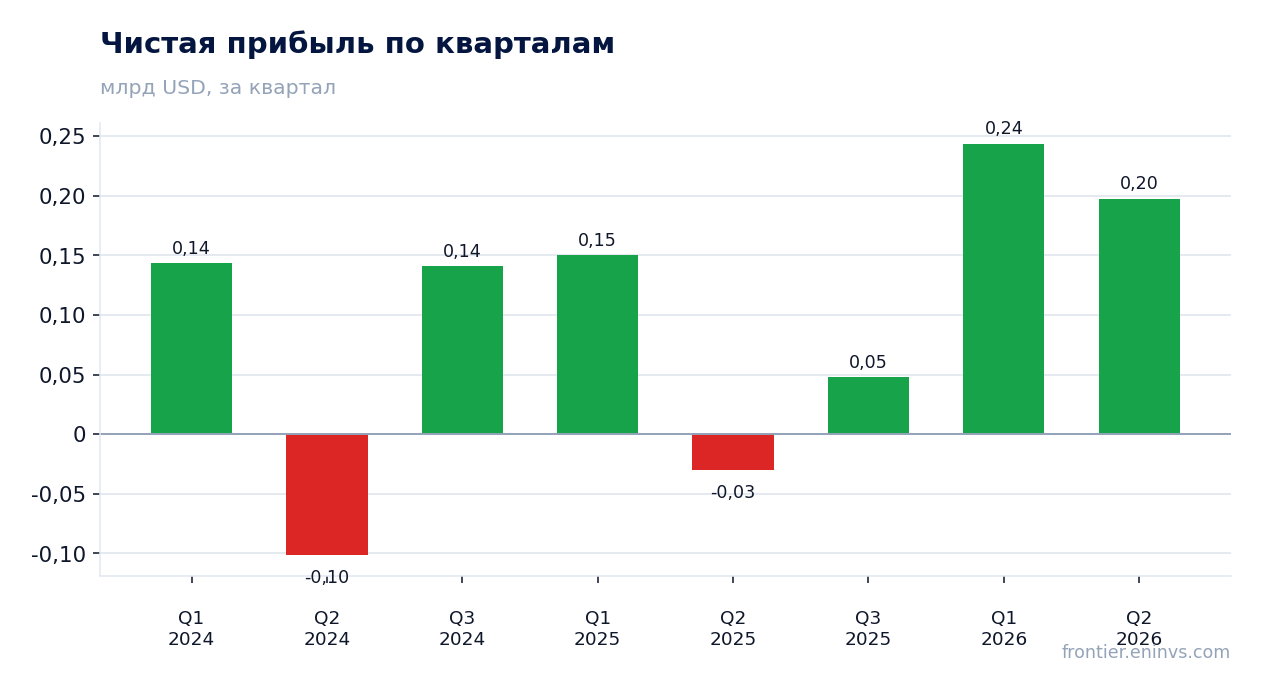
Чистая прибыль во втором квартале составила 197,5 млн долларов против убытка 30,2 млн годом ранее, но за последние 12 месяцев она равна 662,9 млн
Чистая прибыль Localiza во втором квартале 2026 года составила 197,5 млн долларов против убытка 30,2 млн долларов во втором квартале 2025 года. Рентабельность по чистой прибыли вышла в плюс – 8,1% против минус 1,7% годом ранее. Это разворот от убытка к прибыли, что позитивно, но прибыль квартала ниже, чем в первом квартале 2026 года (243,5 млн), при большей выручке.
За последние 12 месяцев чистая прибыль равна 662,9 млн долларов. Это trailing-показатель, он не привязан к отдельному кварталу и отражает накопленный результат. Важно, что текущий квартальный результат поддерживает этот уровень, но разрыв между выручкой и прибылью указывает на давление затрат и, возможно, разовых факторов, которые не детализированы в фактах.
Операционный денежный поток за квартал отрицательный – минус 348,9 млн долларов, при том что за последние 12 месяцев он равен 392,0 млн
Операционный денежный поток во втором квартале 2026 года оказался отрицательным – минус 348,9 млн долларов. Это резкий контраст с положительным потоком в предыдущих кварталах: в первом квартале 2026 года он был 439,3 млн, во втором квартале 2025 года – 292,7 млн. Отрицательный поток означает, что операционная деятельность не генерировала деньги, а потребляла их.
За последние 12 месяцев операционный денежный поток остаётся положительным – 392,0 млн долларов. Однако квартальный отток существенен и может быть связан с ростом оборотного капитала или сезонными факторами. При этом капитальные затраты во втором квартале выросли до 45,3 млн долларов с 15,3 млн годом ранее, что усиливает давление на свободный денежный поток. Вопрос о том, насколько устойчив этот отток, остаётся открытым.
Чистый долг вырос до 6 791,3 млн долларов, а его отношение к EBITDA за последние 12 месяцев составляет 3,75 – это уровень, а не направление
Чистый долг Localiza на конец второго квартала 2026 года составил 6 791,3 млн долларов, увеличившись на 0,4 млрд долларов по сравнению с предыдущей отчётной датой и на 0,8 млрд за 12 месяцев. Отношение чистого долга к EBITDA за последние 12 месяцев равно 3,75. Это уровень долговой нагрузки, и в фактах нет предыдущего значения этого коэффициента, поэтому мы не можем утверждать, выросла она или снизилась.
Уровень 3,75 – умеренный для капиталоёмкого бизнеса, но он требует стабильной EBITDA. При этом квартальный операционный денежный поток отрицательный, что может затруднить обслуживание долга без привлечения новых займов. Однако за последние 12 месяцев EBITDA составляет 1 608,8 млн долларов, что покрывает долг примерно в 4,2 раза по абсолютной величине, и это даёт запас прочности.
Дивидендная доходность за последние 12 месяцев – 5,85%, что выше текущей доходности многих инструментов, но выплата зависит от прибыли и инвестиций
Дивидендная доходность Localiza за последние 12 месяцев составляет 5,85%. Это заметный уровень, который может привлекать инвесторов, ориентированных на доход. Однако в фактах нет данных о конкретном размере последнего дивиденда и годе, за который он был выплачен, поэтому мы не можем оценить его устойчивость или сравнить с историей выплат.
Наш прогноз по дивиденду за текущий год опирается на прибыль и политику выплат, но в фактах нет коэффициента выплат. Если компания сохранит текущую доходность, она останется конкурентоспособной относительно безрисковых ставок. Однако отрицательный операционный денежный поток за квартал и рост капитальных затрат могут заставить компанию пересмотреть размер выплаты в сторону снижения, если отток сохранится.
По модели портала потенциал роста к справедливой стоимости составляет +24%, что вместе с мультипликатором EV/EBITDA 8,46 поддерживает привлекательность акции
Согласно модели портала, справедливая стоимость акции Localiza предполагает потенциал роста +24% к текущей цене. Эта оценка основана на росте EBITDA, умноженном на целевой мультипликатор, и сопоставлении с рыночной капитализацией. Модель не является рыночным консенсусом или целевой ценой, это наш собственный расчёт.
Текущий мультипликатор EV/EBITDA за последние 12 месяцев равен 8,46, а P/E – 11,43. В фактах нет данных о среднем значении этих мультипликаторов за три года, поэтому мы не можем сказать, выше или ниже текущий уровень своей истории. Однако абсолютные значения выглядят умеренными для компании с растущей выручкой и прибылью. При этом отрицательный денежный поток и снижение маржи могут ограничить переоценку.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 7,58 млрд USD |
| P/E (LTM) | 11,4 |
| EV/EBITDA (LTM) | 8,5 |
| P/B | 1,62 |
| Чистый долг / EBITDA | 3,75 |
| Операционный денежный поток (LTM) | 0,39 млрд |
| ROE | 14,9% |
| Дивидендная доходность (12 мес) | 5,9% |
Итог
Итог: Localiza показала сильный рост выручки на 36,7% и разворот от убытка к прибыли в 197,5 млн долларов, что подтверждает спрос на услуги компании. Однако этот рост сопровождается снижением EBITDA-маржи до 30,5% и отрицательным операционным денежным потоком в минус 348,9 млн долларов, что указывает на давление затрат и возможные разовые факторы. Чистый долг вырос до 6 791,3 млн долларов, а его отношение к EBITDA составляет 3,75 – умеренный уровень, но требующий стабильной генерации денег. Дивидендная доходность 5,85% и потенциал +24% по модели портала поддерживают привлекательность акции, но ключевой вопрос для держателя – сможет ли компания восстановить положительный денежный поток и удержать маржу. Вердикт: акция выглядит привлекательно при текущей цене, но с оговоркой на риск ухудшения денежного потока.
Перейти к финансовой карточке компании RENT →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций