Sabesp: выручка выросла на четверть, но прибыль упала на четверть – маржа сжалась на 5,1 п.п.
Sabesp раскрыла результаты за второй квартал 2026 года. Выручка выросла на 25,0% год к году, до 2 010,4 млн долл., EBITDA прибавила 10,3%, до 769,1 млн долл., а чистая прибыль снизилась на 24,7%, до 288,4 млн долл. Рентабельность по EBITDA сократилась до 38,3% с 43,4% годом ранее, чистая маржа – до 14,3% с 23,8%. При мультипликаторе P/E LTM 11,7 и дивидендной доходности 0,61% акция выглядит нейтрально: рост выручки не конвертируется в прибыль из-за сжатия маржи, а долговая нагрузка в 1,85 EBITDA LTM ограничивает пространство для манёвра.
Главные тезисы
— Выручка выросла на 25,0% год к году, до 2 010,4 млн долл., но это не помогло прибыли
— EBITDA прибавила всего 10,3%, и её маржа сжалась до 38,3% с 43,4%
— Чистая прибыль упала на 24,7%, до 288,4 млн долл., а чистая маржа – до 14,3% с 23,8%
— Операционный денежный поток за квартал составил 662,9 млн долл. при капзатратах 684,4 млн долл.
— Долговая нагрузка – 1,85 EBITDA LTM при чистом долге 5 071,3 млн долл.
— Дивидендная доходность trailing 12m – 0,61%, что ниже ключевой ставки
— P/E LTM 11,7 и EV/EBITDA LTM 8,36 – оценка не выглядит перегретой, но маржа давит
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,61 | 2,01 | +25,0% |
| EBITDA | 0,70 | 0,77 | +10,3% |
| Операционная прибыль | 0,60 | 0,62 | +3,9% |
| Чистая прибыль | 0,38 | 0,29 | -24,7% |
| Операционный денежный поток | 0,57 | 0,66 | +16,2% |
| Капзатраты | 0,78 | 0,68 | -11,9% |
| Рентабельность по EBITDA | 43,4% | 38,3% | -5,1 п.п. |
| Чистая маржа | 23,8% | 14,3% | -9,5 п.п. |
Выручка выросла на 25,0% год к году, до 2 010,4 млн долл., но это не помогло прибыли
Во втором квартале 2026 года выручка Sabesp составила 2 010,4 млн долл., что на 25,0% больше, чем годом ранее. Это продолжение уверенного роста: в первом квартале 2026 года выручка прибавила 32,5%, а в четвёртом квартале 2025 года – 164,1%. Однако темпы роста замедляются: если в первом квартале 2026 года рост был 32,5%, то во втором – уже 25,0%.
Рост выручки не транслировался в прибыль: чистая прибыль упала на 24,7%, до 288,4 млн долл., а EBITDA выросла лишь на 10,3%, до 769,1 млн долл. Это означает, что затраты росли быстрее выручки. Операционная прибыль во втором квартале 2026 года составила 623,8 млн долл., что ниже, чем 600,2 млн долл. годом ранее, но при более высокой выручке. Следовательно, рентабельность операционной деятельности снизилась.
Динамика выручки по кварталам показывает, что после всплеска в четвёртом квартале 2025 года (рост на 164,1%) последовало замедление. В третьем квартале 2025 года выручка даже сократилась на 32,7% год к году. Такая волатильность затрудняет оценку устойчивости тренда. Тем не менее, последние два квартала демонстрируют рост выше 25%, что может указывать на восстановление.
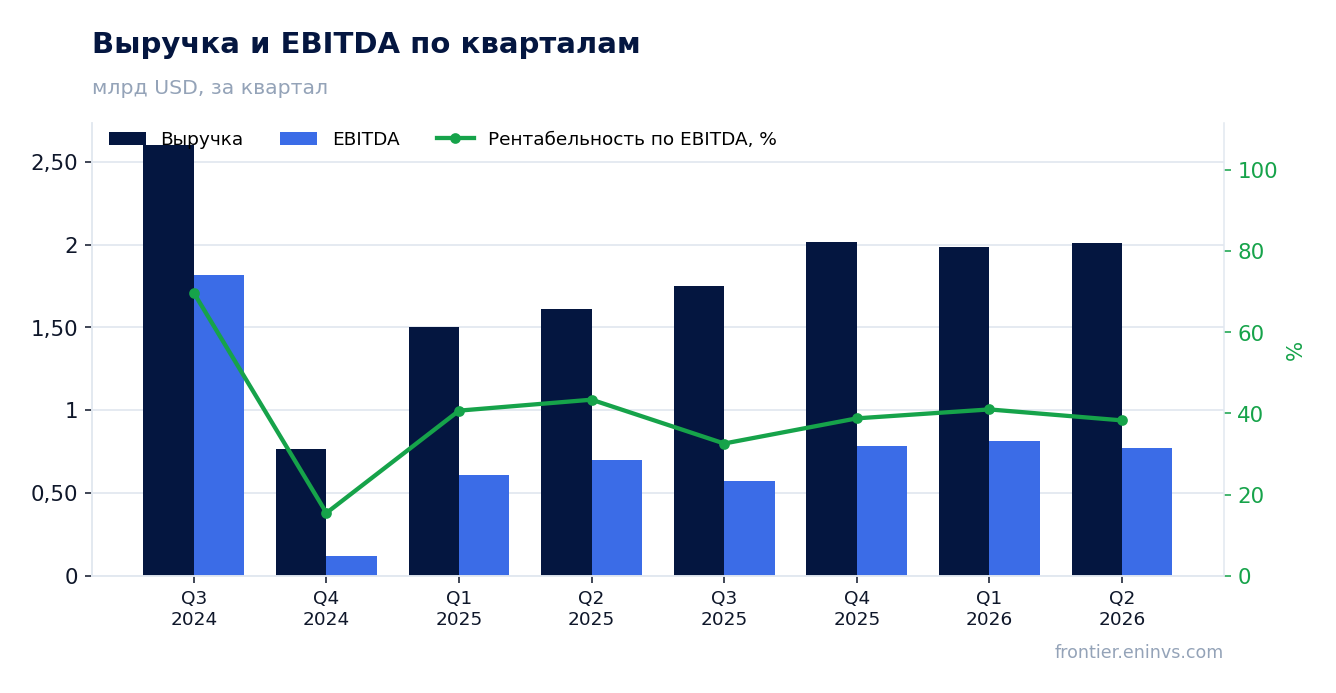
EBITDA прибавила всего 10,3%, и её маржа сжалась до 38,3% с 43,4%
EBITDA во втором квартале 2026 года составила 769,1 млн долл., что на 10,3% больше, чем годом ранее. Однако рентабельность по EBITDA снизилась до 38,3% с 43,4% во втором квартале 2025 года. Сжатие маржи на 5,1 п.п. – ключевой негативный момент отчёта.
При росте выручки на 25,0% EBITDA увеличилась лишь на 10,3%, что указывает на опережающий рост затрат. Операционная прибыль также показала снижение: 623,8 млн долл. против 600,2 млн долл. годом ранее. Это означает, что компания не смогла удержать операционную эффективность на прежнем уровне.
Снижение маржи может быть связано с ростом себестоимости или операционных расходов, но в предоставленных фактах нет детализации по статьям затрат. Поэтому можно лишь констатировать факт сжатия маржи и его влияние на прибыль. Для инвесторов это сигнал о возможном давлении на будущие результаты, если тенденция сохранится.
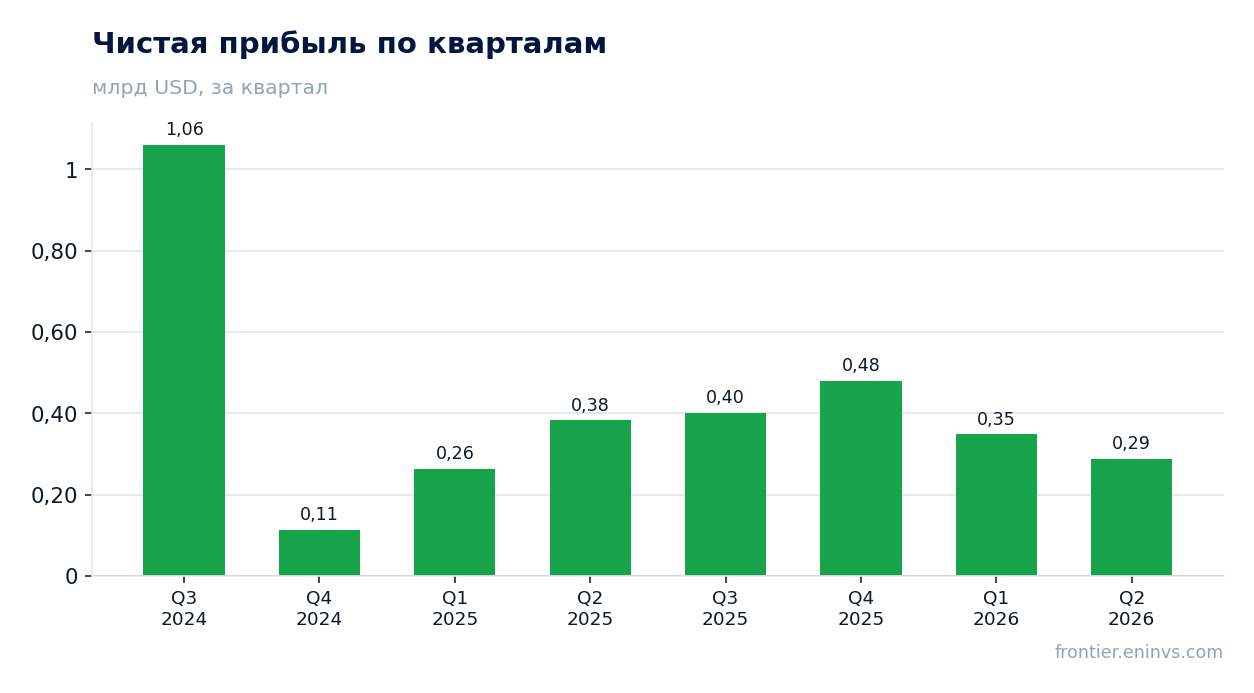
Чистая прибыль упала на 24,7%, до 288,4 млн долл., а чистая маржа – до 14,3% с 23,8%
Чистая прибыль во втором квартале 2026 года составила 288,4 млн долл., что на 24,7% меньше, чем годом ранее. Чистая маржа сократилась до 14,3% с 23,8%. Это существенное ухудшение profitability.
Падение чистой прибыли при росте выручки и EBITDA объясняется сжатием маржи и, возможно, ростом процентных расходов или других статей ниже операционной прибыли. Однако в фактах нет данных о процентных расходах или налогах, поэтому точная причина не указана. Можно лишь отметить, что чистая прибыль снизилась сильнее, чем EBITDA, что указывает на дополнительные факторы давления.
Для оценки устойчивости прибыли важно учитывать разовые эффекты, но в предоставленных данных их нет. Следовательно, текущее снижение прибыли может быть как следствием операционных проблем, так и финансовых. Инвесторам стоит следить за динамикой чистой маржи в следующих кварталах.
Операционный денежный поток за квартал составил 662,9 млн долл. при капзатратах 684,4 млн долл.
Во втором квартале 2026 года операционный денежный поток составил 662,9 млн долл., а капитальные затраты – 684,4 млн долл. Таким образом, свободный денежный поток оказался отрицательным: капзатраты превысили операционный поток на 21,5 млн долл. Это означает, что компания не генерировала достаточно средств для покрытия инвестиций.
Для сравнения, в первом квартале 2026 года операционный поток был всего 151,8 млн долл. при капзатратах 1 007,8 млн долл., что также привело к отрицательному свободному потоку. Во втором квартале ситуация улучшилась: операционный поток вырос, а капзатраты снизились, но всё равно остались выше потока.
Отрицательный свободный денежный поток может ограничивать возможности компании по выплате дивидендов или снижению долга. Учитывая, что дивидендная доходность trailing 12m составляет всего 0,61%, а долговая нагрузка – 1,85 EBITDA LTM, компания, вероятно, предпочтёт направить средства на инвестиции или обслуживание долга, а не на щедрые выплаты.
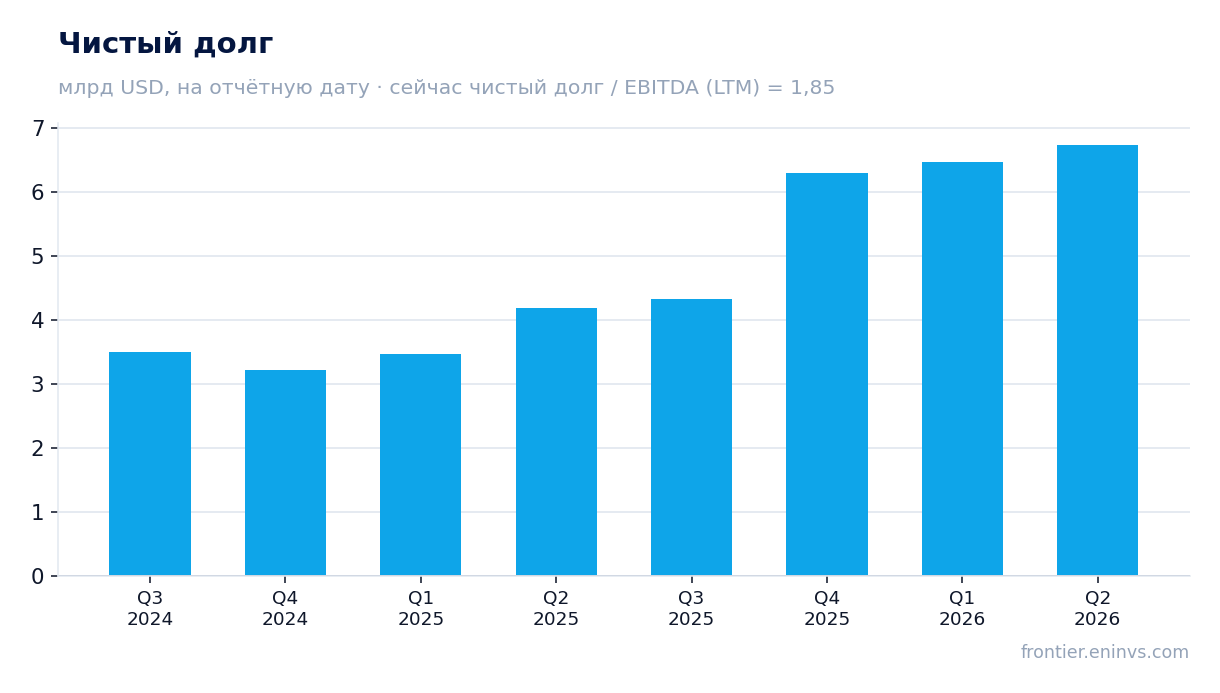
Долговая нагрузка – 1,85 EBITDA LTM при чистом долге 5 071,3 млн долл.
Чистый долг Sabesp на последнюю отчётную дату составил 5 071,3 млн долл., а отношение чистого долга к EBITDA за последние 12 месяцев – 1,85. Это умеренный уровень долговой нагрузки, который не вызывает немедленных опасений, но требует контроля.
За последние 12 месяцев чистый долг вырос на 2,5 млрд руб., а по сравнению с предыдущей отчётной датой – на 0,3 млрд руб. Рост долга при отрицательном свободном денежном потоке может привести к дальнейшему увеличению нагрузки, если компания не улучшит генерацию денежных средств.
Процентные расходы не раскрыты в фактах, но рост долга может увеличить финансовые издержки и давление на чистую прибыль. Учитывая, что чистая прибыль уже упала на 24,7%, дальнейший рост долга может усугубить ситуацию. Однако при EBITDA LTM в 2 734,9 млн долл. нагрузка в 1,85 выглядит управляемой.
Дивидендная доходность trailing 12m – 0,61%, что ниже ключевой ставки
Дивидендная доходность Sabesp за последние 12 месяцев составляет 0,61%. Это низкий уровень, который значительно ниже ключевой ставки. Для компании с таким показателем дивиденды не являются основным фактором инвестиционной привлекательности.
В фактах нет данных о размере последнего выплаченного дивиденда или коэффициенте выплат. Однако при чистой прибыли LTM в 1 518,1 млн долл. и рыночной капитализации 17 793,3 млн долл. дивидендная доходность 0,61% предполагает, что компания направляет на дивиденды незначительную часть прибыли или вообще не платит их в последнее время.
Низкая дивидендная доходность может быть связана с необходимостью финансирования капитальных затрат, которые в последние кварталы превышали операционный денежный поток. Если компания продолжит инвестировать в развитие, дивиденды, вероятно, останутся скромными. Для инвесторов, ориентированных на доход, это ограничивает привлекательность акции.
P/E LTM 11,7 и EV/EBITDA LTM 8,36 – оценка не выглядит перегретой, но маржа давит
Мультипликатор P/E за последние 12 месяцев составляет 11,7, а EV/EBITDA – 8,36. Эти уровни выглядят умеренными, особенно на фоне падения прибыли. Однако без сравнения с историческими средними компании сложно судить, насколько текущая оценка привлекательна.
Рентабельность собственного капитала (ROE) за последние 12 месяцев – 13,1%. Это неплохой показатель, но он может снизиться, если давление на маржу сохранится. При текущей цене акция оценивается в 11,7 годовых прибылей, что предполагает ожидания стабильности или умеренного роста прибыли.
Основной риск для оценки – дальнейшее сжатие маржи. Если чистая прибыль продолжит падать, мультипликатор P/E будет расти даже при неизменной цене. С другой стороны, если компании удастся стабилизировать маржу, текущая оценка может оказаться консервативной. Пока же рынок, вероятно, закладывает именно риск снижения прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 17,8 млрд USD |
| P/E (LTM) | 11,7 |
| EV/EBITDA (LTM) | 8,4 |
| P/B | 2,30 |
| Чистый долг / EBITDA | 1,85 |
| Операционный денежный поток (LTM) | 1,50 млрд |
| ROE | 13,1% |
| Дивидендная доходность (12 мес) | 0,6% |
Итог
Итог: Sabesp показала рост выручки на 25,0% во втором квартале 2026 года, но чистая прибыль упала на 24,7% из-за сжатия маржи. EBITDA выросла лишь на 10,3%, а её рентабельность снизилась до 38,3% с 43,4%. Операционный денежный поток был недостаточен для покрытия капитальных затрат, что привело к отрицательному свободному денежному потоку. Долговая нагрузка в 1,85 EBITDA LTM и низкая дивидендная доходность 0,61% ограничивают привлекательность. При P/E 11,7 акция оценена нейтрально: потенциал роста выручки есть, но без восстановления маржи прибыль вряд ли покажет устойчивый рост. Вердикт – нейтрально.
Перейти к финансовой карточке компании SBS →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций