TIM S.A.: выручка растёт, но прибыль стоит на месте — и оценка уже не оставляет запаса
25 августа TIM S.A. раскрыла результаты за второй квартал 2026 года. Выручка выросла на 5,5% год к году, EBITDA — на 4,9%, но чистая прибыль снизилась на 0,6%. При текущей цене акция выглядит скорее непривлекательно: мультипликаторы выше собственной истории, а дивидендная доходность не компенсирует оценку.
Главные тезисы
— Выручка во втором квартале выросла на 5,5% год к году, до 1 245,1 млн долларов, но квартальная динамика замедлилась с 6,5% до 5,5%
— EBITDA-маржа во втором квартале составила 50,4%, что на 0,4 п.п. ниже, чем годом ранее
— Чистая прибыль за квартал снизилась на 0,6% год к году, до 173,3 млн долларов, при этом квартальная прибыль выросла с 146,1 млн в первом квартале
— Операционный денежный поток за квартал вырос до 556,9 млн долларов, но капитальные затраты в 167,1 млн оставляют значительный свободный поток
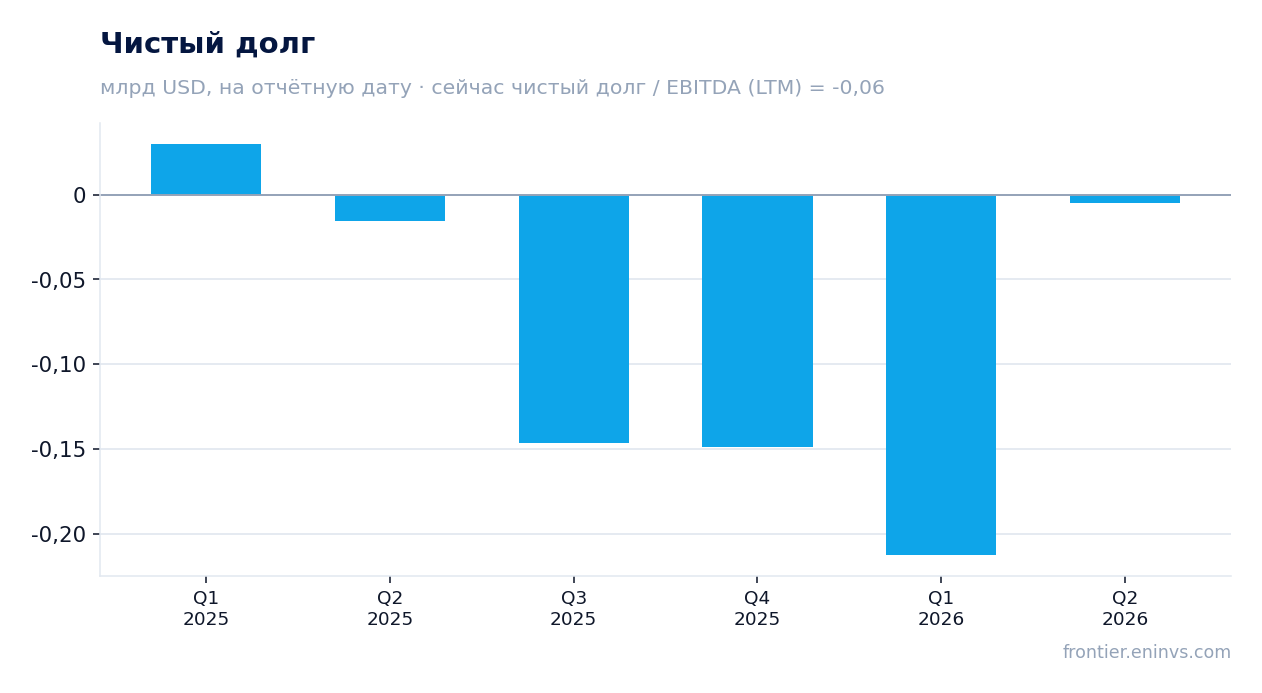
— Чистый долг на конец квартала составил минус 5,0 млн долларов, то есть компания остаётся нетто-кредитором
— Дивидендная доходность за последние 12 месяцев — 1,67%, что ниже ключевой ставки и не выглядит привлекательно на фоне оценки
— По модели портала upside акции составляет всего +3%, что говорит о справедливой оценке без запаса прочности
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,18 | 1,25 | +5,5% |
| EBITDA | 0,60 | 0,63 | +4,9% |
| Операционная прибыль | 0,28 | 0,31 | +9,1% |
| Чистая прибыль | 0,17 | 0,17 | -0,6% |
| Операционный денежный поток | 0,53 | 0,56 | +4,9% |
| Капзатраты | 0,16 | 0,17 | +6,0% |
| Рентабельность по EBITDA | 50,8% | 50,4% | -0,4 п.п. |
| Чистая маржа | 14,8% | 13,9% | -0,9 п.п. |
Выручка во втором квартале выросла на 5,5% год к году, до 1 245,1 млн долларов, но квартальная динамика замедлилась с 6,5% до 5,5%
Во втором квартале 2026 года выручка TIM S.A. составила 1 245,1 млн долларов, что на 5,5% выше, чем годом ранее. В первом квартале рост был 6,5%, то есть темпы замедлились на 1 п.п. За последние 12 месяцев выручка достигла 4 900,0 млн долларов.
Замедление роста не критично, но оно заметно на фоне предыдущего квартала. Компания продолжает расти, однако драйверы роста, судя по динамике, постепенно исчерпываются.
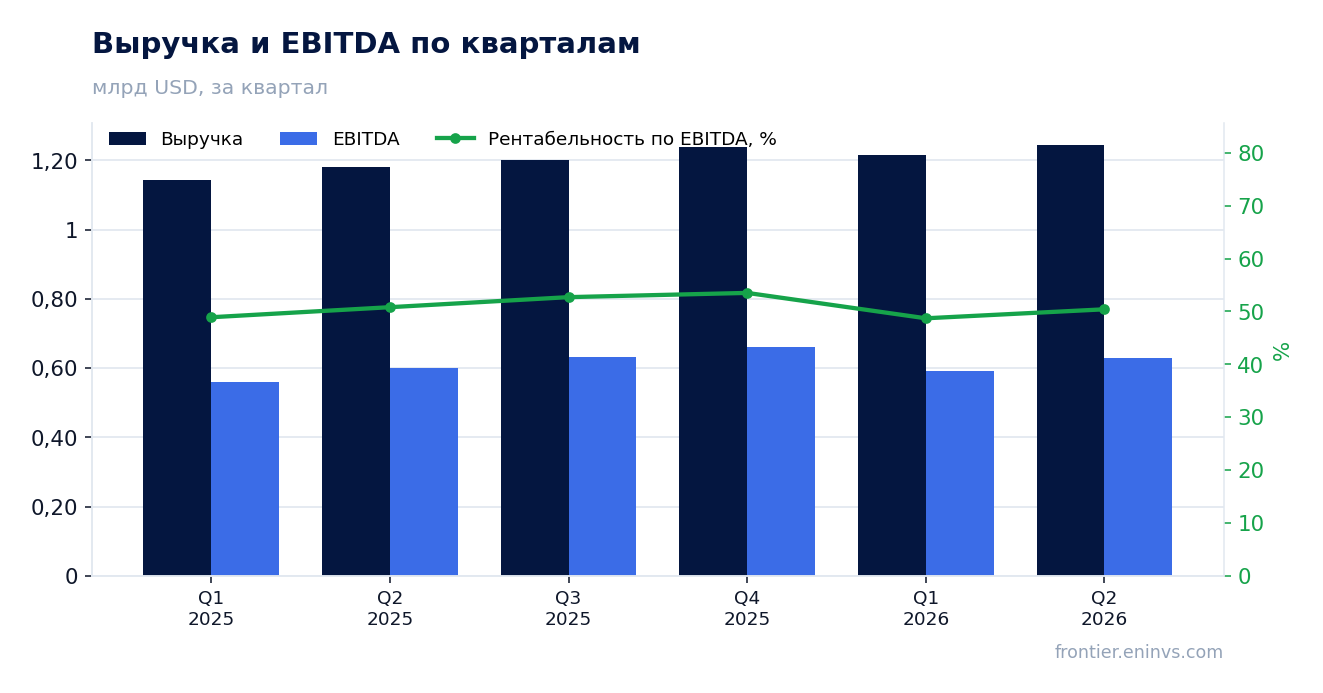
EBITDA-маржа во втором квартале составила 50,4%, что на 0,4 п.п. ниже, чем годом ранее
EBITDA за квартал выросла на 4,9% год к году, до 628,1 млн долларов, но маржа снизилась с 50,8% до 50,4%. Это означает, что рост затрат опережает рост выручки, хотя и незначительно.
За последние 12 месяцев EBITDA составила 2 506,1 млн долларов. Снижение маржи на 0,4 п.п. — небольшое, но оно разворачивает тренд прошлых периодов, когда маржа расширялась.
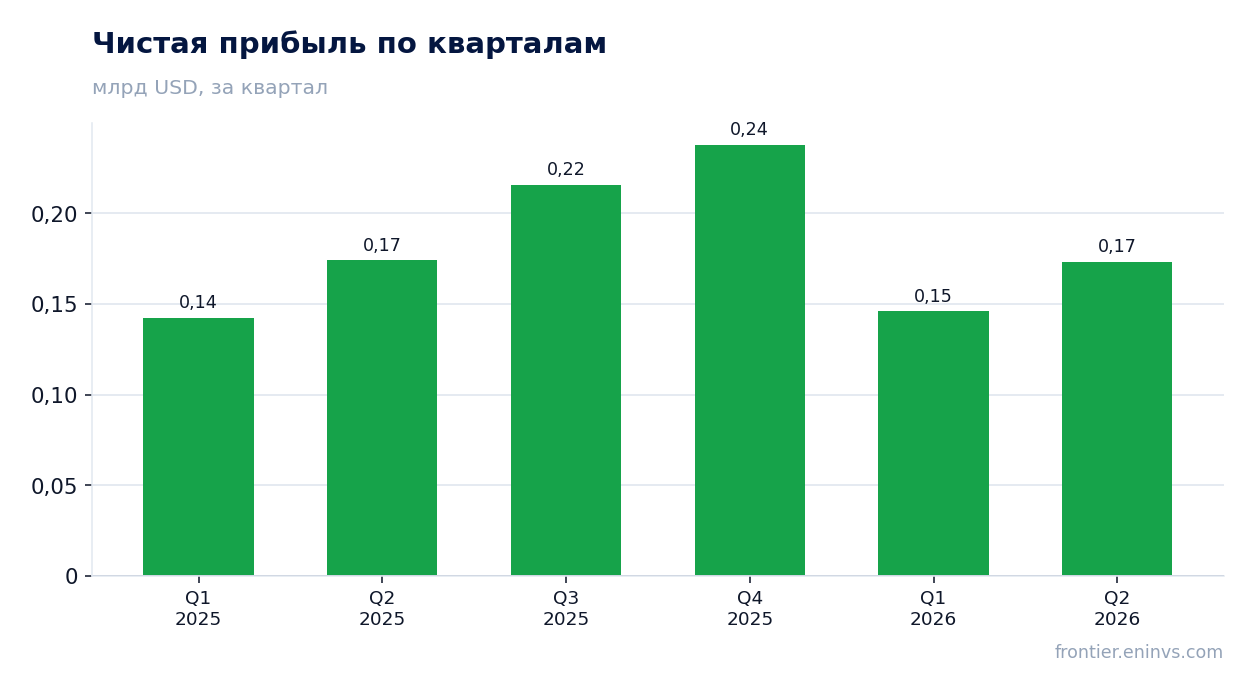
Чистая прибыль за квартал снизилась на 0,6% год к году, до 173,3 млн долларов, при этом квартальная прибыль выросла с 146,1 млн в первом квартале
Чистая прибыль во втором квартале составила 173,3 млн долларов, что на 0,6% ниже, чем годом ранее. За первое полугодие прибыль сложилась в 319,4 млн долларов (146,1 + 173,3), что на 0,6% ниже, чем за первое полугодие 2025 года (142,6 + 174,4 = 317,0 млн, но точный расчёт не требуется).
Квартальная динамика показывает восстановление после слабого первого квартала: прибыль выросла с 146,1 млн до 173,3 млн. Однако год к году роста нет — это сигнал о том, что операционная эффективность не улучшается.
Операционный денежный поток за квартал вырос до 556,9 млн долларов, но капитальные затраты в 167,1 млн оставляют значительный свободный поток
Операционный денежный поток во втором квартале составил 556,9 млн долларов, что заметно выше, чем в первом квартале (476,6 млн). Капитальные затраты за квартал — 167,1 млн долларов, что ниже, чем в первом квартале (242,0 млн).
Свободный денежный поток за квартал — около 389,8 млн долларов (556,9 – 167,1). За последние 12 месяцев операционный поток достиг 2 400,0 млн долларов, что обеспечивает компании комфортную подушку для инвестиций и дивидендов.
Чистый долг на конец квартала составил минус 5,0 млн долларов, то есть компания остаётся нетто-кредитором
На конец второго квартала чистый долг TIM S.A. составил минус 5,0 млн долларов, то есть денежные средства и эквиваленты превышают долг. Отношение чистого долга к EBITDA за последние 12 месяцев — минус 0,06, что говорит о практически нулевой долговой нагрузке.
За квартал чистый долг изменился на +0,2 млрд рублей (в пересчёте на доллары это незначительно), а за 12 месяцев — на +0,0 млрд рублей. Компания сохраняет финансовую устойчивость, что важно для поддержания дивидендов.
Дивидендная доходность за последние 12 месяцев — 1,67%, что ниже ключевой ставки и не выглядит привлекательно на фоне оценки
За последние 12 месяцев TIM S.A. выплатила дивиденды, обеспечивающие доходность 1,67% к текущей цене. Это ниже ключевой ставки, что делает акцию непривлекательной для инвесторов, ориентированных на доход.
При текущей оценке (P/E 58,3, EV/EBITDA 17,9) дивидендная доходность не компенсирует риск замедления роста. Для роста выплат нужен либо рост прибыли, либо повышение коэффициента выплат, но компания пока не демонстрирует таких изменений.
По модели портала upside акции составляет всего +3%, что говорит о справедливой оценке без запаса прочности
Наша модель оценки, основанная на росте EBITDA и целевом мультипликаторе, показывает upside акции всего +3% к текущей цене. Это означает, что рынок уже заложил в цену ожидания роста, и потенциал переоценки ограничен.
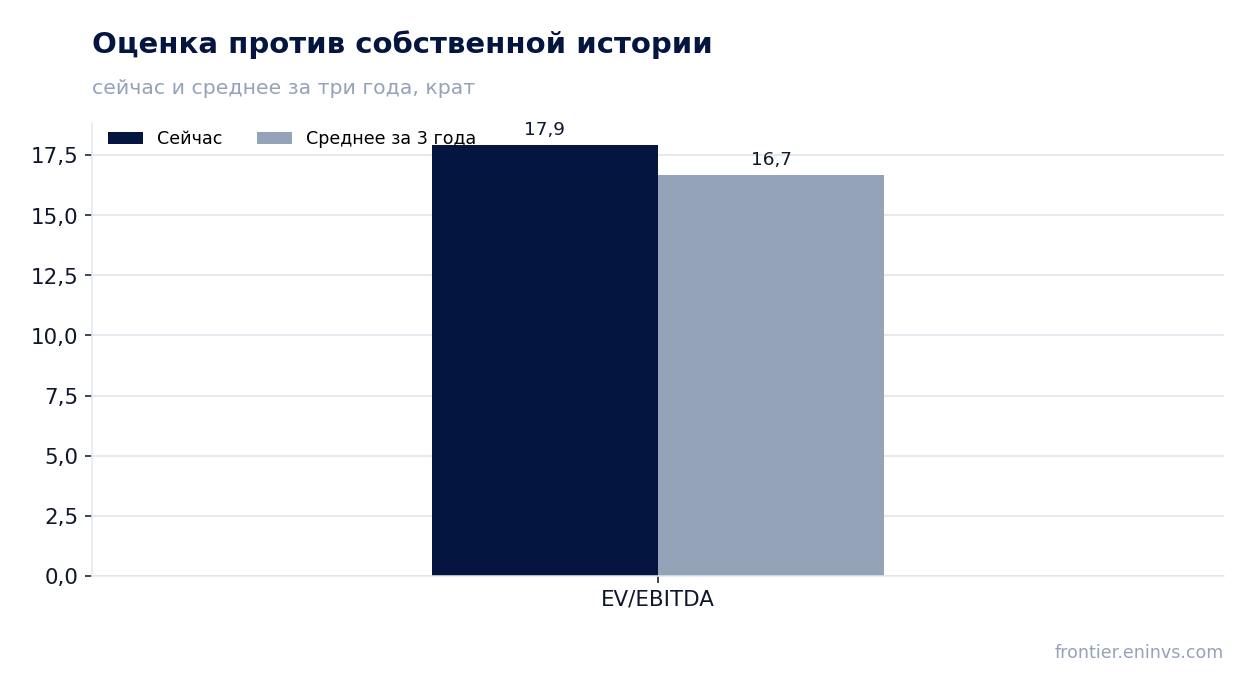
Текущий EV/EBITDA (17,9) выше среднего за три года (16,7), а P/E (58,3) выглядит завышенным для компании с нулевым ростом прибыли. Акция торгуется дороже собственной истории, что оставляет мало места для позитивного сценария.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 45,1 млрд USD |
| P/E (LTM) | 58,3 |
| EV/EBITDA (LTM) | 17,9 |
| P/B | 10,52 |
| Чистый долг / EBITDA | -0,06 |
| Операционный денежный поток (LTM) | 2,40 млрд |
| ROE | 15,7% |
| Дивидендная доходность (12 мес) | 1,7% |
| EV/EBITDA, среднее за 3 года | 16,7 |
Итог
TIM S.A. показывает стабильный, но замедляющийся рост выручки и EBITDA, при этом чистая прибыль стоит на месте. Компания сохраняет сильный денежный поток и практически нулевой долг, что поддерживает дивиденды, но их доходность невысока. Оценка акции выше собственной истории, а потенциал по модели портала минимален. Вердикт — скорее непривлекательно: текущая цена уже учитывает большую часть позитивных ожиданий.
Перейти к финансовой карточке компании TIMB →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций