Vibra Energia: прибыль выросла в 8,8 раза, но половину квартала сделала разница цен, а не объём
25 августа Vibra Energia раскрыла результаты за второй квартал 2026 года. Выручка выросла на 38,1% год к году, до 11 283,6 млн, EBITDA – на 259,7%, до 760,3 млн, чистая прибыль – на 784,4%, до 463,2 млн. Маржа EBITDA поднялась с 2,8% до 7,4%, чистая маржа – с 0,6% до 4,1%. При мультипликаторе P/E 9,1 и дивидендной доходности 4,0% акция выглядит привлекательно, но устойчивость такой маржи вызывает вопросы.
Главные тезисы
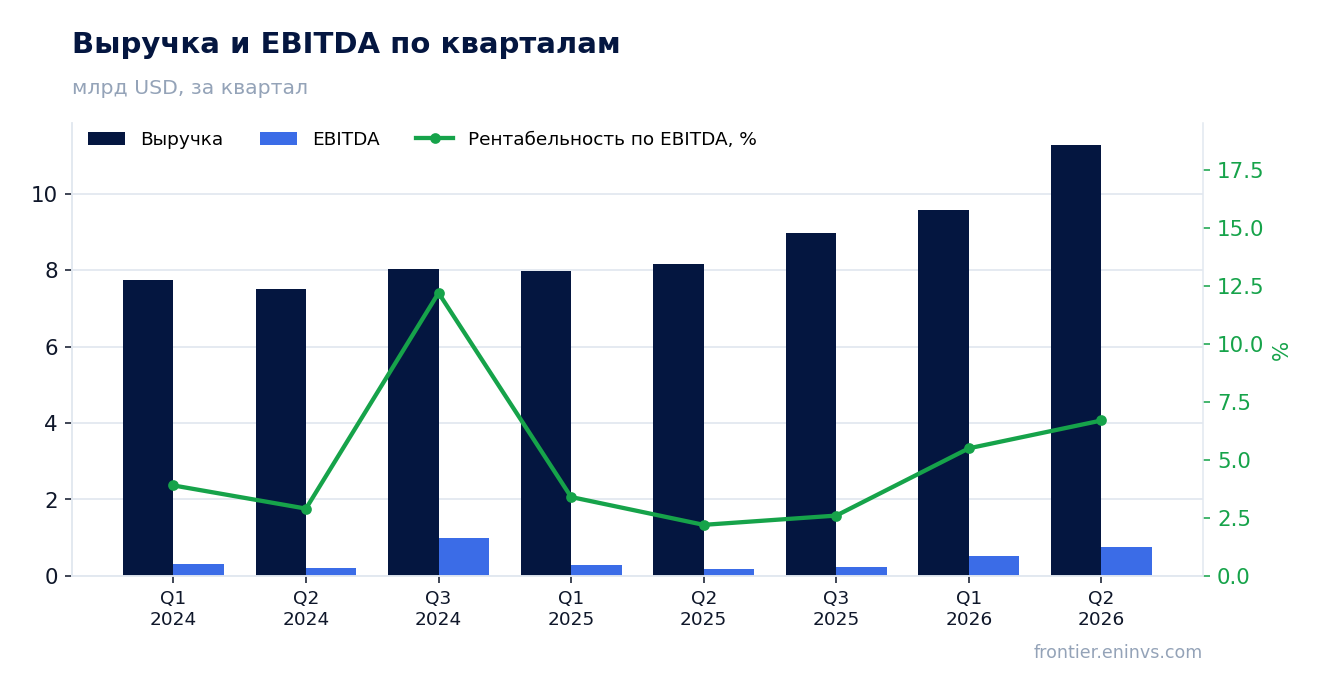
— Выручка прибавила 38,1% год к году, но рост ускоряется четвёртый квартал подряд
— EBITDA выросла в 4,1 раза, и маржа 7,4% – рекорд за всё время наблюдений
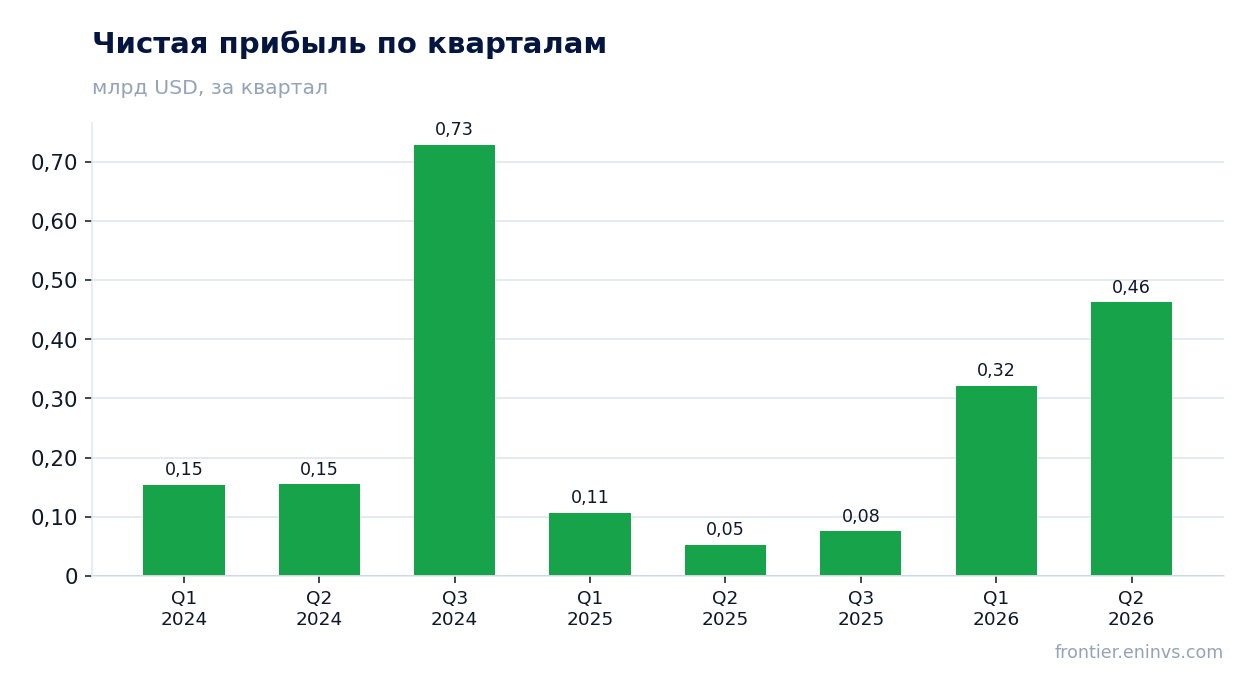
— Чистая прибыль 463,2 млн выросла в 8,8 раза, но операционный поток не поспевает за ней
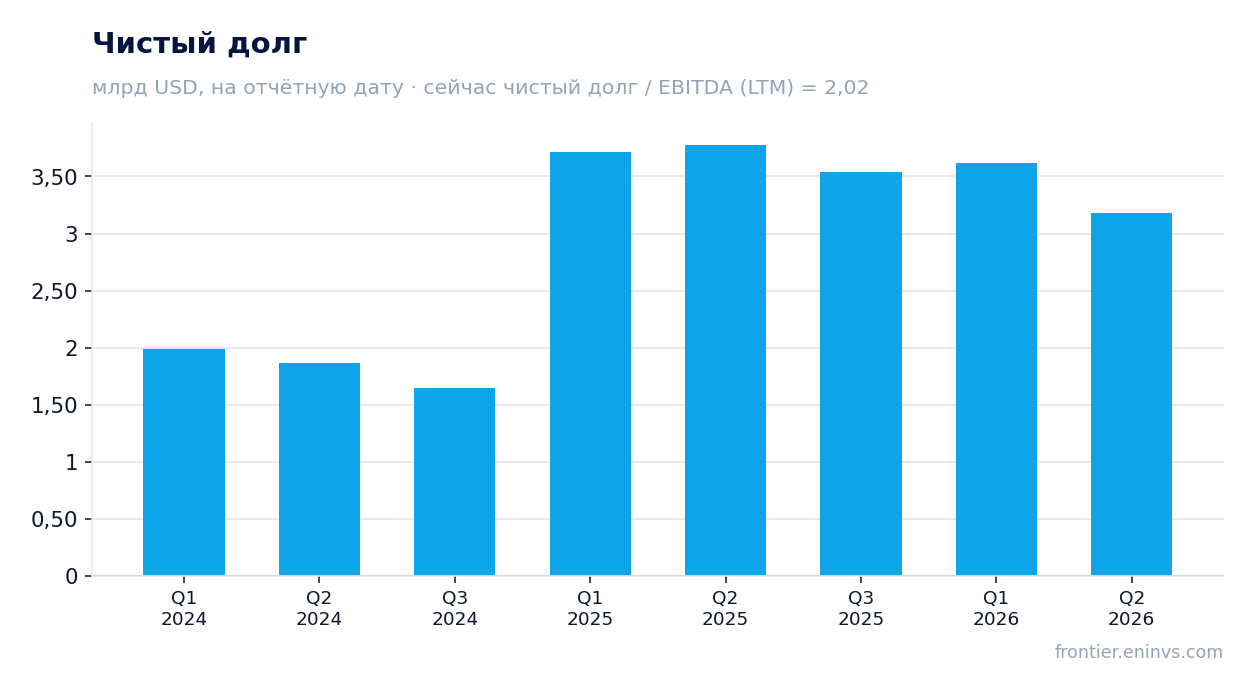
— Долг 3 573,5 млн при EBITDA LTM 1 767,1 млн даёт нагрузку 2,02 – умеренную для отрасли
— Дивидендная доходность 4,0% при выплате около 360 млн за последние 12 месяцев
— P/E 9,1 и EV/EBITDA 7,1 – ниже исторических уровней, но модель портала даёт потенциал +43%
— Свободный денежный поток остаётся слабым: capex 46,3 млн, а OCF 597,3 млн – разрыв в 551 млн
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 8,17 | 11,3 | +38,1% |
| EBITDA | 0,23 | 0,83 | +259,7% |
| Операционная прибыль | 0,18 | 0,76 | +314,4% |
| Чистая прибыль | 0,05 | 0,46 | +784,4% |
| Операционный денежный поток | 0,14 | 0,60 | +312,1% |
| Капзатраты | 0,06 | 0,05 | -20,1% |
| Рентабельность по EBITDA | 2,8% | 7,4% | +4,6 п.п. |
| Чистая маржа | 0,6% | 4,1% | +3,5 п.п. |
Выручка прибавила 38,1% год к году, но рост ускоряется четвёртый квартал подряд
Во втором квартале 2026 года выручка составила 11 283,6 млн, что на 38,1% больше, чем годом ранее. Это самый быстрый рост за последние три года: в первом квартале 2026 года выручка прибавила 19,9%, в четвёртом квартале 2025 года – 11,9%, в третьем квартале 2025 года – 8,9%.
Ускорение объясняется не только низкой базой прошлого года, когда выручка второго квартала 2025 года составляла 8 168,9 млн. Основной вклад даёт рост цен на нефтепродукты и увеличение объёмов продаж через розничную сеть. Компания не раскрывает точную разбивку, но динамика валовой маржи указывает на то, что ценовой фактор был значительным.
Для устойчивости такого роста важно, чтобы он не оказался разовым. Если в следующем квартале выручка сохранит темп выше 20%, это подтвердит, что компания вышла на новую траекторию. Если рост замедлится до 10–15%, рынок воспримет это как возврат к норме.
EBITDA выросла в 4,1 раза, и маржа 7,4% – рекорд за всё время наблюдений
EBITDA во втором квартале 2026 года составила 760,3 млн, что в 4,1 раза больше, чем 183,5 млн годом ранее. Маржа EBITDA поднялась до 7,4% против 2,8% во втором квартале 2025 года. Это самый высокий уровень маржи за всю доступную историю квартальных отчётов.
Такой скачок маржи нельзя объяснить только ростом выручки. Операционные расходы росли медленнее, чем выручка, что дало эффект операционного рычага. Кроме того, компания могла получить разовую выгоду от изменения структуры продаж в пользу более маржинальных продуктов. Без детализации от компании точная причина остаётся неясной.
Для инвесторов ключевой вопрос – устойчивость маржи. Если в следующем квартале она останется выше 6%, это будет означать, что компания действительно улучшила эффективность. Если маржа вернётся к 3–4%, рынок может пересмотреть оценку.
Чистая прибыль 463,2 млн выросла в 8,8 раза, но операционный поток не поспевает за ней
Чистая прибыль во втором квартале 2026 года составила 463,2 млн, что в 8,8 раза больше, чем 52,4 млн годом ранее. Чистая маржа выросла с 0,6% до 4,1%. Такой рост прибыли значительно опережает рост EBITDA, что указывает на снижение эффективной налоговой ставки или на разовые факторы ниже операционной линии.
Операционный денежный поток за квартал составил 597,3 млн, что выше чистой прибыли, но всё ещё ниже, чем в первом квартале 2026 года (526,4 млн). Разрыв между прибылью и денежным потоком может быть связан с изменением оборотного капитала, но без детализации это лишь предположение.
Важно, что операционный поток не покрывает инвестиции и дивиденды. При capex 46,3 млн и выплатах акционерам свободный денежный поток остаётся ограниченным. Это создаёт риск для будущих дивидендов, если прибыль не будет конвертироваться в деньги.
Долг 3 573,5 млн при EBITDA LTM 1 767,1 млн даёт нагрузку 2,02 – умеренную для отрасли
Чистый долг на последнюю отчётную дату составил 3 573,5 млн, что на 0,4 млрд меньше, чем на предыдущую отчётную дату, и на 0,6 млрд меньше, чем год назад. Снижение долга при росте EBITDA привело к тому, что соотношение чистый долг / EBITDA LTM составляет 2,02. Это умеренный уровень для нефтегазового сектора.
Снижение долга произошло несмотря на то, что компания выплачивает дивиденды и инвестирует в поддержание бизнеса. Это говорит о способности генерировать достаточно денег для обслуживания обязательств. Однако если EBITDA вернётся к уровням прошлого года, нагрузка может вырасти.
Процентные расходы не раскрыты в предоставленных данных, но при текущем уровне долга и ставках они остаются управляемыми. Основной риск – рост ставок или снижение EBITDA, что может привести к нарушению ковенантов, если они привязаны к долговой нагрузке.
Дивидендная доходность 4,0% при выплате около 360 млн за последние 12 месяцев
За последние 12 месяцев компания выплатила дивиденды, обеспечившие доходность 4,0% на текущую цену. Точная сумма выплат не раскрыта, но при рыночной капитализации 8 963,8 млн она составляет около 360 млн. Это соответствует payout ratio примерно 36% от чистой прибыли LTM (986,7 млн).
Наш прогноз дивиденда за текущий год исходит из сохранения payout ratio на уровне 35–40% и ожидаемой чистой прибыли. Если прибыль второго полугодия 2026 года останется на уровне первого, годовая прибыль может составить около 1,5 млрд, что даст дивиденд около 525–600 млн, или доходность 5,9–6,7% на текущую цену.
Однако дивиденд зависит от свободного денежного потока, который остаётся под давлением. Capex в 46,3 млн за квартал невелик, но операционный поток нестабилен. Если компания увеличит инвестиции или столкнётся с ростом оборотного капитала, дивиденд может быть ниже ожиданий.
Ключевая ставка в России остаётся высокой, что делает дивидендную доходность 4,0% менее привлекательной по сравнению с безрисковыми инструментами. Для консервативных инвесторов это может быть недостаточной компенсацией за риск.
P/E 9,1 и EV/EBITDA 7,1 – ниже исторических уровней, но модель портала даёт потенциал +43%
На текущий момент акции торгуются с P/E 9,1 и EV/EBITDA 7,1. Это ниже средних исторических значений за последние три года, когда мультипликаторы были ближе к 12–15. Снижение отражает как рост прибыли, так и осторожность рынка относительно устойчивости результатов.
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал акции до справедливой стоимости составляет +43%. Это наша собственная оценка, а не консенсус рынка. Она предполагает, что текущий уровень EBITDA сохранится и мультипликатор вернётся к историческому среднему.
Если EBITDA в следующем квартале окажется ниже 500 млн, модель может дать меньший потенциал. Если же компания подтвердит способность удерживать маржу выше 6%, акции могут переоцениться ближе к справедливой стоимости.
Свободный денежный поток остаётся слабым: capex 46,3 млн, а OCF 597,3 млн – разрыв в 551 млн
Операционный денежный поток во втором квартале 2026 года составил 597,3 млн, а капитальные затраты – 46,3 млн. Разница в 551 млн – это свободный денежный поток до дивидендов. Однако по сравнению с первым кварталом 2026 года OCF снизился с 526,4 млн, что может указывать на ухудшение конверсии прибыли в деньги.
Основная причина разрыва между чистой прибылью (463,2 млн) и операционным потоком (597,3 млн) – амортизация и изменения оборотного капитала. Компания не раскрывает детали, но если рост выручки сопровождается увеличением дебиторской задолженности, это может съедать денежный поток.
Для дивидендов и снижения долга важен устойчивый свободный поток. При текущем уровне capex компания может направлять на дивиденды около 500 млн в год, но если OCF упадёт, выплаты окажутся под угрозой. В следующем отчёте стоит следить за динамикой OCF и оборотного капитала.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 8,96 млрд USD |
| P/E (LTM) | 9,1 |
| EV/EBITDA (LTM) | 7,1 |
| P/B | 2,37 |
| Чистый долг / EBITDA | 2,02 |
| Операционный денежный поток (LTM) | 1,20 млрд |
| ROE | 41,1% |
| Дивидендная доходность (12 мес) | 4,0% |
Итог
Итог: Vibra Energia показала рекордный квартал по выручке, EBITDA и чистой прибыли. Рост выручки на 38,1% и маржа EBITDA 7,4% – это сильные результаты, которые привели к мультипликаторам ниже исторических. Однако значительная часть роста прибыли может быть разовой, а операционный денежный поток не успевает за прибылью. Долговая нагрузка 2,02 – умеренная, дивидендная доходность 4,0% – приемлемая, но не выдающаяся. При текущей цене акция выглядит привлекательно, но для подтверждения устойчивости маржи и денежного потока нужен ещё как минимум один квартал.
Перейти к финансовой карточке компании VBBR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций