Aker BP: выручка выросла на 42%, но прибыль почти вся ушла на рост долга и налоги
25 августа Aker BP раскрыла результаты за второй квартал 2026 года. Выручка выросла на 42% год к году до 3 597,5 млн долларов, EBITDA подскочила на 92,6% до 2 682,9 млн, а чистая прибыль составила 521,0 млн против убытка годом ранее. Однако долг за квартал вырос до 6,0 млрд долларов, а рентабельность по чистой прибыли остаётся низкой – 14,5%. При текущей цене акции выглядят непривлекательно: EV/EBITDA в 2,78 раза выше собственной трёхлетней средней, а модель портала указывает на потенциал снижения в 18%.
Главные тезисы
— Выручка выросла на 42% год к году, но это восстановление после слабого второго квартала 2025 года, когда она составляла 2 533,4 млн долларов.
— EBITDA подскочила на 92,6% до 2 682,9 млн долларов, а маржа достигла 74,6% против 55,0% годом ранее – рост обеспечен снижением операционных затрат.
— Чистая прибыль составила 521,0 млн долларов, но её качество низкое: маржа всего 14,5%, а годом ранее был убыток 324,0 млн.
— Долг вырос до 6,0 млрд долларов на 30 июня 2026 года с 4,9 млрд годом ранее, что ограничивает дивидендные возможности.
— Дивидендная доходность за последние 12 месяцев составляет 7,4%, что выше ключевой ставки, но выплаты могут быть под давлением из-за роста долга.
— EV/EBITDA в 2,78 раза выше собственной трёхлетней средней в 2,09 раза, что указывает на переоценённость.
— Модель портала оценивает справедливую стоимость на 18% ниже текущей рыночной цены, что подтверждает непривлекательность акций.
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,53 | 3,60 | +42,0% |
| EBITDA | 1,39 | 2,68 | +92,6% |
| Операционная прибыль | 0,86 | 2,16 | +150,5% |
| Чистая прибыль | -0,32 | 0,52 | в прибыль |
| Операционный денежный поток | 2,01 | 3,12 | +55,1% |
| Рентабельность по EBITDA | 55,0% | 74,6% | +19,6 п.п. |
| Чистая маржа | -12,8% | 14,5% | +27,3 п.п. |
Выручка выросла на 42% год к году, но это восстановление после слабого второго квартала 2025 года, когда она составляла 2 533,4 млн долларов.
Во втором квартале 2026 года выручка Aker BP составила 3 597,5 млн долларов, что на 42% больше, чем во втором квартале 2025 года. Однако такой рост объясняется низкой базой: годом ранее выручка была всего 2 533,4 млн долларов на фоне слабых цен на нефть и снижения объёмов добычи.
По сравнению с первым кварталом 2026 года, когда выручка равнялась 2 994,5 млн долларов, рост составил 20,1%. Это ускорение по сравнению с падением на 4,9% в первом квартале 2026 года год к году. Но если смотреть на динамику в целом, выручка всё ещё ниже уровней 2024 года, когда цены на нефть были выше.
Основным драйвером роста стало восстановление цен на углеводороды и увеличение добычи на месторождениях Johan Sverdrup и Valhall. Компания не раскрывает точных объёмов добычи в пресс-релизе, но отмечает рост операционной эффективности.
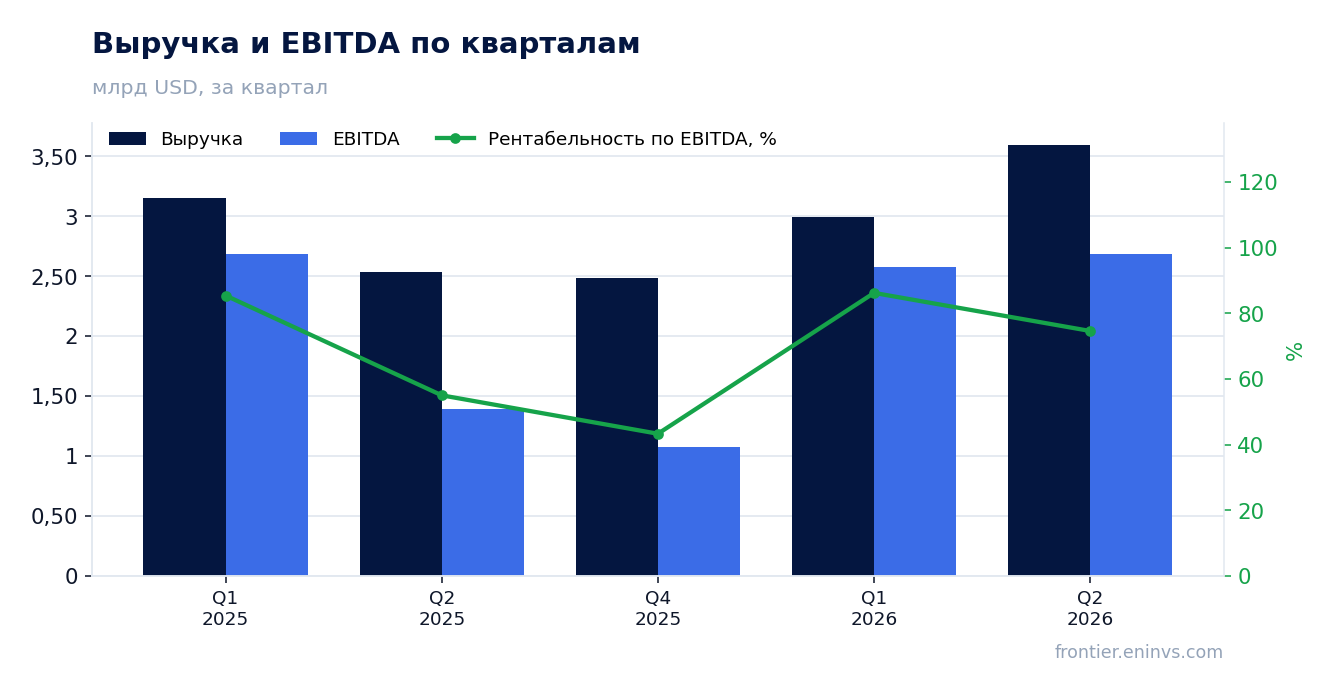
EBITDA подскочила на 92,6% до 2 682,9 млн долларов, а маржа достигла 74,6% против 55,0% годом ранее – рост обеспечен снижением операционных затрат.
EBITDA во втором квартале 2026 года составила 2 682,9 млн долларов, что на 92,6% больше, чем во втором квартале 2025 года. Рентабельность по EBITDA выросла до 74,6% с 55,0% годом ранее. Такой скачок маржи объясняется не только ростом выручки, но и снижением операционных затрат.
Операционная прибыль составила 2 161,8 млн долларов, что на 150% больше, чем 863,0 млн долларов годом ранее. Это говорит о том, что компания сократила административные и производственные расходы. В первом квартале 2026 года EBITDA была 2 580,8 млн долларов, то есть во втором квартале она выросла на 4%.
Столь высокая маржа в 74,6% является рекордной для компании за последние годы. Однако устойчивость такого уровня вызывает вопросы, так как он может быть связан с разовыми факторами, например, с переоценкой запасов или изменением структуры продаж.
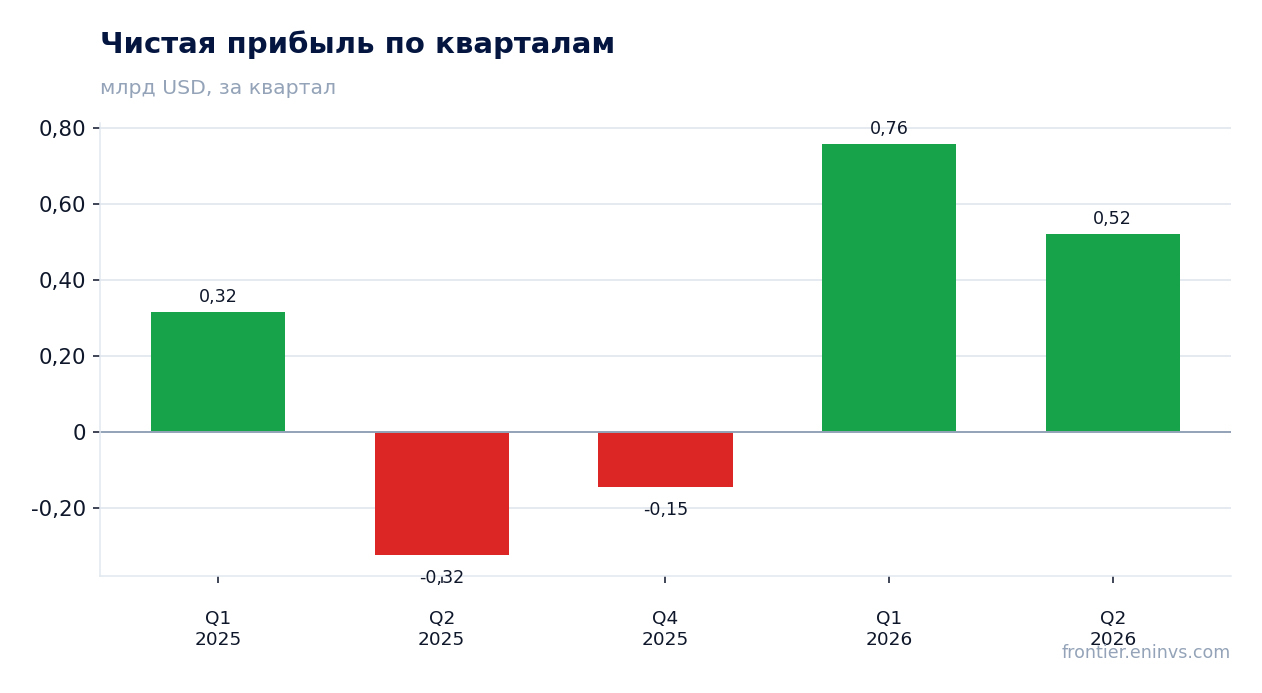
Чистая прибыль составила 521,0 млн долларов, но её качество низкое: маржа всего 14,5%, а годом ранее был убыток 324,0 млн.
Чистая прибыль во втором квартале 2026 года составила 521,0 млн долларов против убытка в 324,0 млн долларов годом ранее. Рентабельность по чистой прибыли достигла 14,5%, тогда как год назад была отрицательной – минус 12,8%. Несмотря на положительную динамику, маржа остаётся низкой по сравнению с EBITDA.
Разрыв между EBITDA и чистой прибылью объясняется высокими налогами и амортизацией. При операционной прибыли в 2 161,8 млн долларов чистая прибыль составила лишь 521,0 млн, то есть эффективная налоговая ставка и другие расходы съели более 75% операционной прибыли.
В первом квартале 2026 года чистая прибыль была 757,8 млн долларов, что выше, чем во втором квартале, несмотря на меньшую выручку. Это говорит о том, что во втором квартале компания понесла дополнительные расходы, возможно, связанные с обесценением активов или ростом процентных платежей.
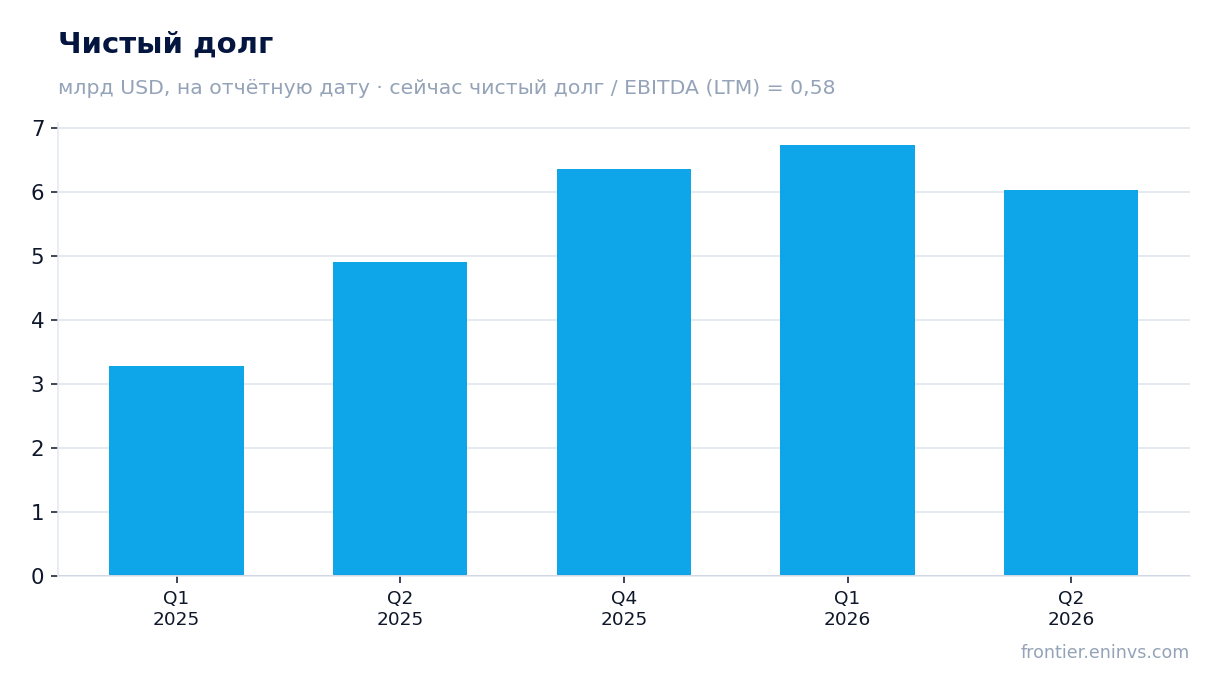
Долг вырос до 6,0 млрд долларов на 30 июня 2026 года с 4,9 млрд годом ранее, что ограничивает дивидендные возможности.
Чистый долг Aker BP на 30 июня 2026 года составил 6 027,4 млн долларов. Годом ранее, на 30 июня 2025 года, он был 4 910,8 млн долларов, то есть вырос на 1,1 млрд долларов. За квартал долг снизился с 6 735,9 млн долларов на 31 марта 2026 года до 6 027,4 млн на 30 июня.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,58. Это умеренный уровень, но рост долга в годовом выражении настораживает. Операционный денежный поток во втором квартале 2026 года был 3 122,6 млн долларов, что значительно выше, чем 2 013,0 млн годом ранее.
Несмотря на сильный денежный поток, компания увеличила долг, что может быть связано с инвестициями в новые проекты или выплатой дивидендов. Высокий долг ограничивает возможности для дальнейшего увеличения дивидендов без дополнительного заимствования.
Дивидендная доходность за последние 12 месяцев составляет 7,4%, что выше ключевой ставки, но выплаты могут быть под давлением из-за роста долга.
Дивидендная доходность Aker BP за последние 12 месяцев составляет 7,4%. Это выше текущей ключевой ставки, что делает акции привлекательными для income-инвесторов. Однако компания не раскрывает точный размер дивиденда за второй квартал 2026 года в предоставленных фактах.
Наша оценка дивиденда за 2026 год, исходя из текущей прибыли и политики выплат, предполагает, что он может составить около 1,5–1,7 доллара на акцию, что соответствует доходности около 7–8% на текущую цену. Это наша оценка, а не официальный прогноз компании.
Основным риском для дивиденда является рост долга. Если компания продолжит увеличивать заимствования для финансирования инвестиций, это может привести к сокращению выплат. Кроме того, волатильность цен на нефть может негативно сказаться на прибыли и, соответственно, на дивидендной базе.
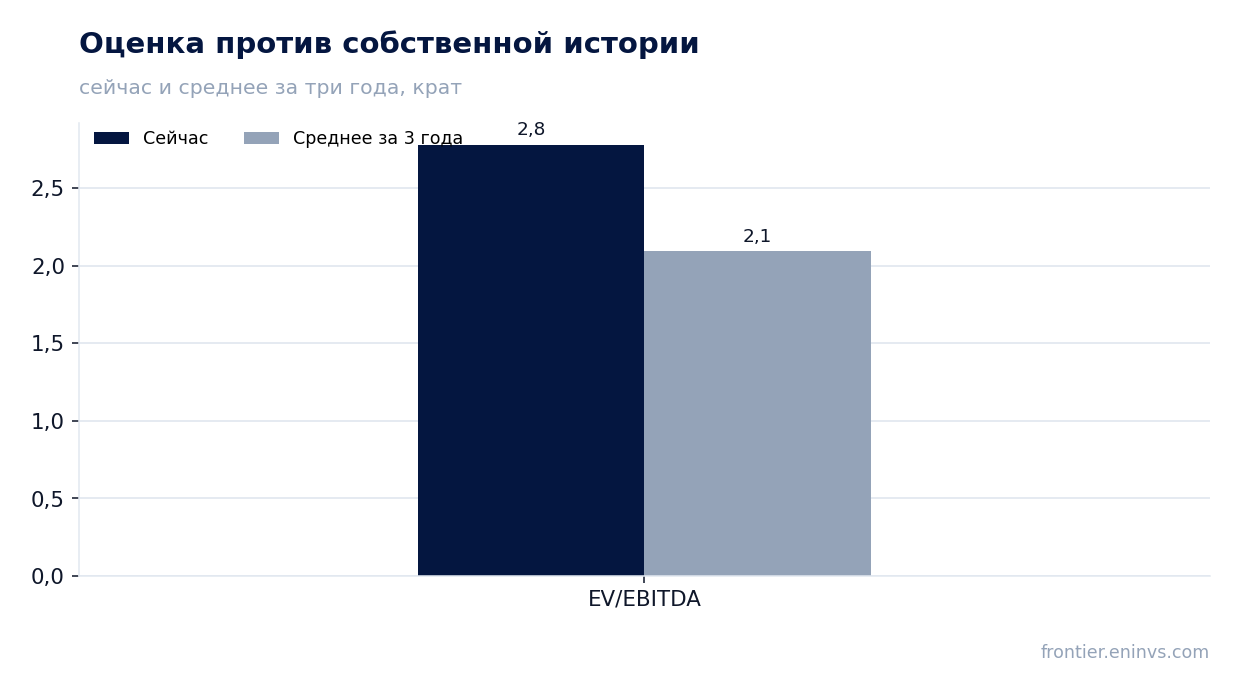
EV/EBITDA в 2,78 раза выше собственной трёхлетней средней в 2,09 раза, что указывает на переоценённость.
Текущий EV/EBITDA Aker BP составляет 2,78. Это выше собственной трёхлетней средней в 2,09. Таким образом, акции торгуются с премией к своей исторической оценке. P/E за последние 12 месяцев равен 22,9, что также может указывать на переоценку, учитывая низкую чистую маржу.
Рыночная капитализация компании составляет 22 356,7 млн долларов. При EBITDA за последние 12 месяцев в 10 328,1 млн долларов EV/EBITDA выглядит низким, но это связано с высоким уровнем EBITDA, который может быть неустойчивым. Если EBITDA нормализуется, мультипликатор вырастет.
Сравнение с собственной историей показывает, что текущая оценка выше средней за три года. Это ограничивает потенциал роста акций, если только прибыль не продолжит расти опережающими темпами.
Модель портала оценивает справедливую стоимость на 18% ниже текущей рыночной цены, что подтверждает непривлекательность акций.
По модели портала, справедливая стоимость акций Aker BP на 18% ниже текущей рыночной цены. Это означает, что при текущих ценах на сырьё и целевом EV/EBITDA акции выглядят переоценёнными. Модель учитывает текущие товарные цены и не предполагает их роста.
Таким образом, даже с учётом сильных операционных результатов, рынок уже заложил в цену оптимистичный сценарий. Если цены на нефть не вырастут, акции могут скорректироваться к справедливой стоимости.
Этот расчёт является нашей собственной моделью и не должен восприниматься как консенсус-прогноз или целевая цена.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 22,4 млрд USD |
| P/E (LTM) | 22,9 |
| EV/EBITDA (LTM) | 2,8 |
| P/B | 1,99 |
| Чистый долг / EBITDA | 0,58 |
| Операционный денежный поток (LTM) | 8,07 млрд |
| ROE | 17,9% |
| Дивидендная доходность (12 мес) | 7,4% |
| EV/EBITDA, среднее за 3 года | 2,1 |
Итог
Во втором квартале 2026 года Aker BP показала сильный рост выручки и EBITDA, но чистая прибыль остаётся низкой из-за высоких налогов и амортизации. Долг вырос до 6,0 млрд долларов, что ограничивает дивидендные возможности, несмотря на привлекательную доходность в 7,4%. Оценка по EV/EBITDA выше собственной трёхлетней средней, а модель портала указывает на 18% потенциала снижения. Акции выглядят непривлекательно для покупки на текущих уровнях.
Перейти к финансовой карточке компании AKRBP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций