Capital Power: выручка выросла на 66,9%, но прибыль осталась в минусе из-за процентной нагрузки
Capital Power раскрыла результаты за второй квартал 2026 года. Выручка выросла на 66,9% год к году до 532,2 млн долларов, EBITDA подскочила на 889,9% до 167,6 млн долларов, а чистая прибыль осталась отрицательной – минус 31,6 млн долларов. Маржа EBITDA восстановилась до 28,2% с 4,8% годом ранее, но чистый убыток сохранился из-за высокой долговой нагрузки: чистый долг 4,8 млрд долларов, что в 5,55 раза превышает EBITDA за последние 12 месяцев. При текущей цене акция выглядит непривлекательной: EV/EBITDA 13,5 против среднего за три года 10,9, а модель портала указывает на потенциал снижения на 54%.
Главные тезисы
— Выручка выросла на 66,9% год к году до 532,2 млн долларов, ускорившись с 27,6% в первом квартале
— EBITDA подскочила до 167,6 млн долларов, а маржа восстановилась до 28,2% с 4,8% годом ранее
— Чистый убыток сократился до 31,6 млн долларов, но остался отрицательным из-за высокой долговой нагрузки
— Чистый долг снизился до 4,8 млрд долларов с 4,9 млрд годом ранее, но соотношение долг/EBITDA LTM остаётся высоким – 5,55
— Операционный денежный поток составил 153,9 млн долларов, покрывая процентные расходы, но не капитальные вложения
— Дивидендная доходность 4,53% выглядит скромно на фоне рисков, связанных с долгом и отрицательной чистой прибылью
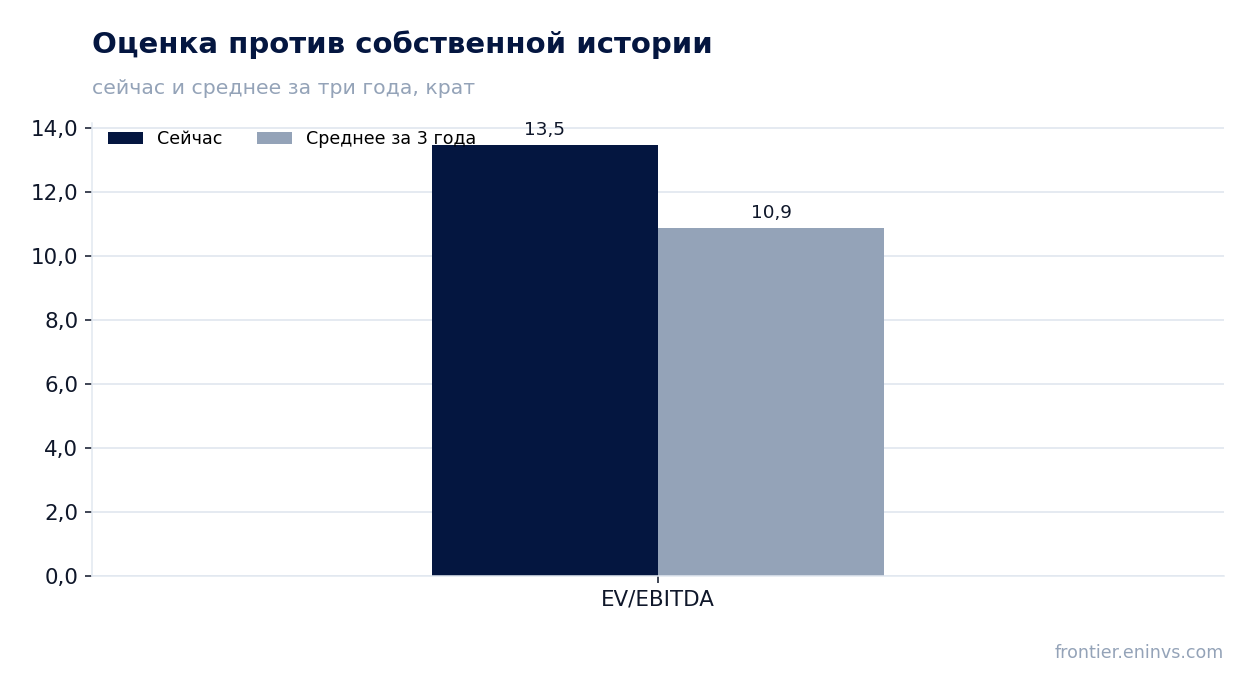
— Оценка по EV/EBITDA 13,5 превышает среднее за три года 10,9, а модель портала указывает на потенциал снижения на 54%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,32 | 0,53 | +66,9% |
| EBITDA | 0,02 | 0,15 | +889,9% |
| Операционная прибыль | -0,11 | 0,03 | в прибыль |
| Чистая прибыль | -0,10 | -0,03 | — |
| Операционный денежный поток | 0,10 | 0,15 | +48,8% |
| Рентабельность по EBITDA | 4,8% | 28,2% | +23,4 п.п. |
| Чистая маржа | -29,9% | -5,9% | +24,0 п.п. |
Выручка выросла на 66,9% год к году до 532,2 млн долларов, ускорившись с 27,6% в первом квартале
Во втором квартале 2026 года выручка Capital Power составила 532,2 млн долларов, что на 66,9% больше, чем за аналогичный период прошлого года. Это заметное ускорение по сравнению с ростом на 27,6% в первом квартале 2026 года. Основной вклад в динамику внесли энергетические рынки, где цены на электроэнергию и мощность оставались высокими.
Рост выручки частично объясняется эффектом низкой базы: во втором квартале 2025 года выручка была всего 318,9 млн долларов. . Сейчас ситуация изменилась, и выручка превысила уровень первого квартала 2026 года, хотя традиционно второй квартал считается менее сильным из-за сезонности.
Ускорение роста выручки – позитивный сигнал, но устойчивость этой динамики вызывает вопросы. Компания работает на конкурентных рынках электроэнергии, где цены могут быть волатильными. Без дополнительных данных о структуре выручки сложно оценить, насколько повторяемыми окажутся текущие уровни.
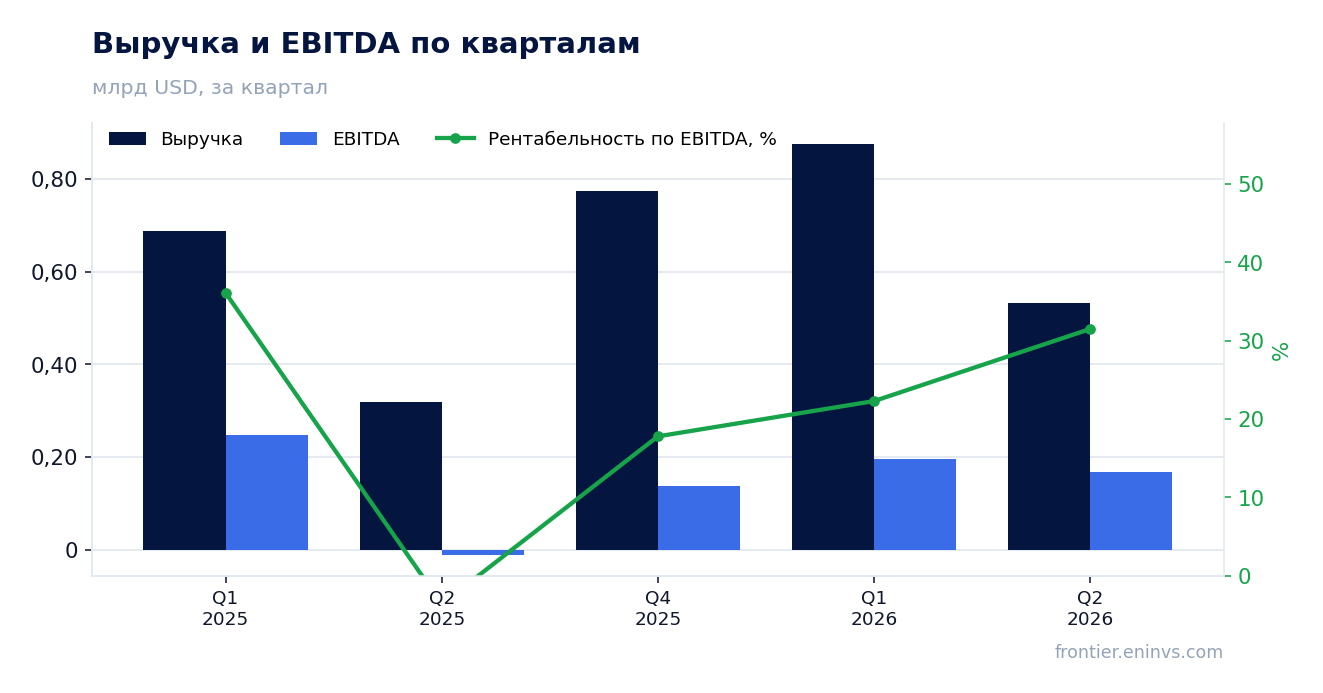
EBITDA подскочила до 167,6 млн долларов, а маржа восстановилась до 28,2% с 4,8% годом ранее
EBITDA во втором квартале 2026 года составила 167,6 млн долларов, что на 889,9% больше, чем годом ранее. Маржа EBITDA достигла 28,2%, тогда как во втором квартале 2025 года она была всего 4,8%. Такой рост объясняется как увеличением выручки, так и снижением операционных расходов относительно выручки.
Восстановление маржи до 28,2% – значительный прогресс, но оно произошло с крайне низкой базы. В прошлом году компания получила отрицательную EBITDA в размере минус 11,6 млн долларов, что искажает процентное сравнение. Текущий уровень маржи выглядит здоровым, но его устойчивость зависит от рыночных цен на электроэнергию и эффективности управления затратами.
Операционная прибыль во втором квартале 2026 года составила 34,5 млн долларов, что также лучше прошлогоднего убытка в 111,4 млн долларов. Это подтверждает, что улучшение на уровне EBITDA транслируется в операционную прибыль, хотя амортизация и проценты по-прежнему съедают значительную часть.
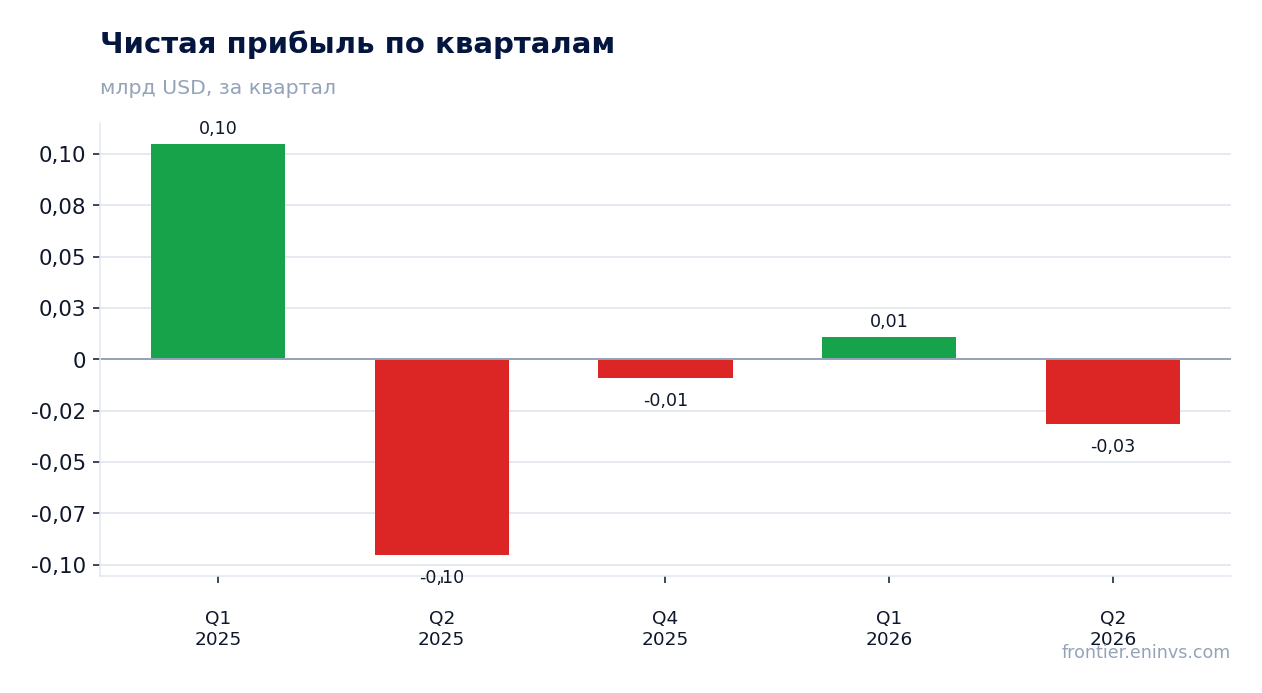
Чистый убыток сократился до 31,6 млн долларов, но остался отрицательным из-за высокой долговой нагрузки
Чистый убыток во втором квартале 2026 года составил 31,6 млн долларов против убытка в 95,5 млн долларов годом ранее. Сокращение убытка произошло благодаря росту операционной прибыли, но итоговый результат остался отрицательным. Основная причина – высокие процентные расходы, связанные с обслуживанием долга.
Чистая маржа улучшилась до минус 5,9% с минус 29,9% годом ранее, но остаётся в отрицательной зоне. Компания пока не генерирует чистую прибыль, что ограничивает возможности для внутреннего финансирования и повышения дивидендов. Для выхода в положительную зону необходимо дальнейшее улучшение операционных результатов или снижение долговой нагрузки.
Рентабельность собственного капитала (ROE) за последние 12 месяцев отрицательная – минус 3,73%. Это отражает накопленные убытки и давление на капитал. Пока компания не вернётся к чистой прибыли, ROE будет оставаться слабым.
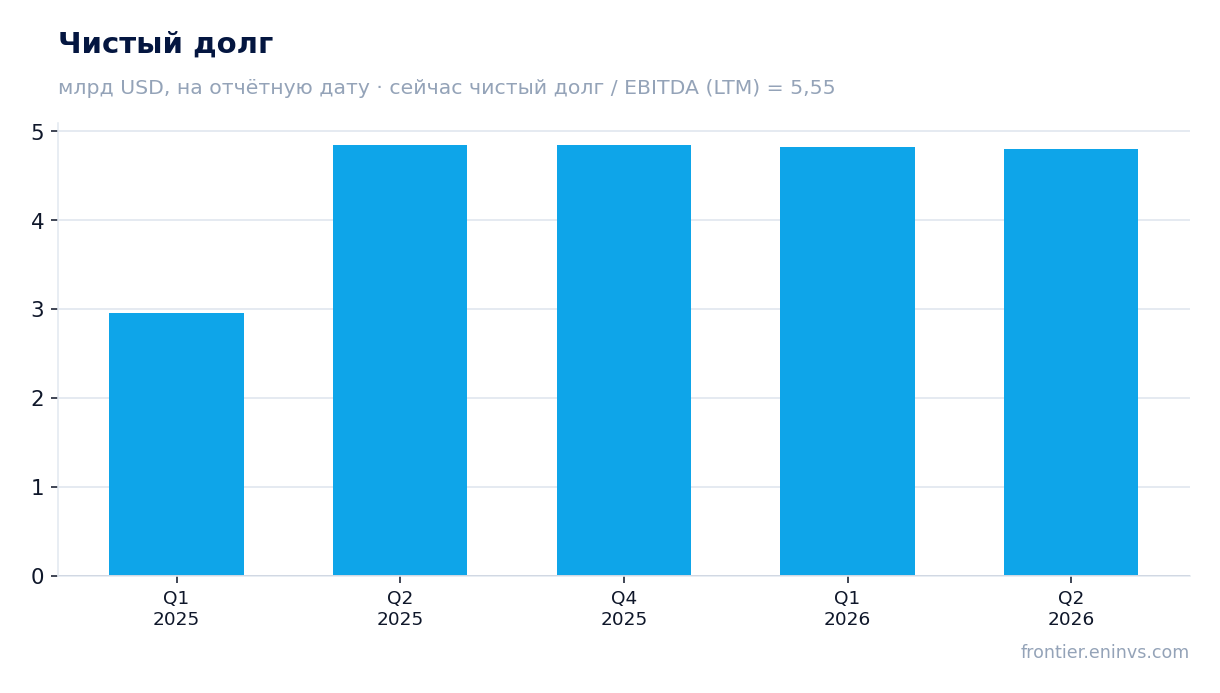
Чистый долг снизился до 4,8 млрд долларов с 4,9 млрд годом ранее, но соотношение долг/EBITDA LTM остаётся высоким – 5,55
Чистый долг на 30 июня 2026 года составил 4,8 млрд долларов, снизившись с 4,9 млрд долларов на 30 июня 2025 года. За квартал долг практически не изменился: на 31 марта 2026 года он также был 4,8 млрд долларов. Несмотря на небольшое снижение за год, долговая нагрузка остаётся значительной.
Соотношение чистый долг / EBITDA за последние 12 месяцев составляет 5,55. Это высокий уровень, который ограничивает финансовую гибкость компании и повышает риски при ухудшении рыночной конъюнктуры. Для сравнения, комфортным для большинства энергетических компаний считается уровень 2-3.
Высокий долг означает, что значительная часть операционной прибыли уходит на обслуживание процентов. Это объясняет, почему компания остаётся убыточной на чистом уровне, несмотря на восстановление EBITDA. Снижение долга или рефинансирование на более выгодных условиях могло бы улучшить ситуацию.
Операционный денежный поток составил 153,9 млн долларов, покрывая процентные расходы, но не капитальные вложения
Операционный денежный поток во втором квартале 2026 года составил 153,9 млн долларов, увеличившись с 103,4 млн долларов годом ранее. Рост денежного потока отражает улучшение операционной деятельности и более эффективное управление оборотным капиталом. Это позитивный сигнал, так как компания генерирует достаточно средств для покрытия текущих обязательств.
Однако данных о капитальных вложениях нет, что затрудняет оценку свободного денежного потока. Если капитальные затраты значительны, свободный поток может быть отрицательным. Для энергетической компании поддержание и модернизация активов требуют существенных инвестиций, что может поглощать значительную часть операционного потока.
Операционный денежный поток за последние 12 месяцев составил 738,3 млн долларов. Это солидный уровень, но он должен покрывать не только проценты, но и дивиденды, а также капитальные вложения. Без данных о capex сложно судить о достаточности денежного потока для всех нужд.
Дивидендная доходность 4,53% выглядит скромно на фоне рисков, связанных с долгом и отрицательной чистой прибылью
Дивидендная доходность за последние 12 месяцев составляет 4,53%. Это умеренный уровень, который может привлекать инвесторов, ориентированных на доход. Однако компания остаётся убыточной на чистом уровне, что ставит под вопрос устойчивость дивидендных выплат.
Высокая долговая нагрузка (5,55x чистый долг/EBITDA) означает, что значительная часть денежного потока направляется на обслуживание долга. Это ограничивает возможности для роста дивидендов. Если операционные результаты ухудшатся или процентные ставки вырастут, компания может быть вынуждена сократить выплаты.
Для оценки привлекательности дивидендов важно сравнить доходность с доходностью альтернативных вложений, например, с ключевой ставкой. Если ставка выше 4,53%, дивидендная доходность может не компенсировать риски. В текущих условиях она выглядит скромно, особенно с учётом отрицательной чистой прибыли и высокого долга.
Оценка по EV/EBITDA 13,5 превышает среднее за три года 10,9, а модель портала указывает на потенциал снижения на 54%
Текущий мультипликатор EV/EBITDA составляет 13,5, что выше среднего за последние три года значения 10,9. Это означает, что акции торгуются с премией к собственной истории. Инвесторы могут переоценивать восстановление прибыли, не учитывая риски, связанные с долгом и волатильностью рынков.
Модель портала, основанная на переоценке EBITDA по текущим товарным ценам при целевом EV/EBITDA, указывает на потенциал снижения стоимости акции на 54% относительно текущей рыночной капитализации. Это собственный расчёт портала, а не консенсус-прогноз. Он отражает осторожный взгляд на устойчивость текущих финансовых показателей.
P/E за последние 12 месяцев составляет 38,1, что также выглядит высоко, особенно с учётом отрицательной чистой прибыли во втором квартале. Сочетание высоких мультипликаторов и слабых фундаментальных показателей создаёт риск дальнейшей коррекции. Для оправдания текущей оценки компании необходимо продемонстрировать устойчивый рост прибыли и снижение долга.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,79 млрд USD |
| P/E (LTM) | 38,1 |
| EV/EBITDA (LTM) | 13,5 |
| P/B | 1,91 |
| Чистый долг / EBITDA | 5,55 |
| Операционный денежный поток (LTM) | 0,74 млрд |
| ROE | -3,7% |
| Дивидендная доходность (12 мес) | 4,5% |
| EV/EBITDA, среднее за 3 года | 10,9 |
Итог
Capital Power показала сильное восстановление выручки и EBITDA во втором квартале 2026 года, но чистая прибыль осталась отрицательной из-за высокой долговой нагрузки. Операционный денежный поток растёт, однако без данных о капитальных вложениях сложно оценить свободный денежный поток. Оценка по EV/EBITDA 13,5 превышает среднее за три года 10,9, а модель портала указывает на потенциал снижения на 54%. Дивидендная доходность 4,53% выглядит скромно на фоне рисков. При текущей цене акция выглядит непривлекательной.
Перейти к финансовой карточке компании CPX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций