Crescent Energy: прибыль выросла втрое, но долг за год прибавил 1,5 млрд долларов
Crescent Energy раскрыла результаты за второй квартал 2026 года. Выручка выросла на 55,3% год к году до 1 394,95 млн долларов, EBITDA – на 149,3% до 938,99 млн, чистая прибыль – на 221,6% до 492,77 млн. Маржа EBITDA поднялась до 67,3% с 41,9% годом ранее, а чистый долг на 30 июня составил 4,9 млрд долларов против 3,4 млрд на ту же дату прошлого года. При мультипликаторе EV/EBITDA 3,79 и оценке портала, дающей потенциал +51%, акция выглядит привлекательно, но рост долга и разовый характер части прибыли требуют проверки в следующем отчёте.
Главные тезисы
— Выручка ускорилась до +55,3% год к году с +24,5% кварталом ранее
— EBITDA выросла на 149,3%, а её маржа поднялась до 67,3% с 41,9%
— Чистая прибыль в 492,77 млн долларов включает разовые статьи, которые не повторятся
— Операционный денежный поток в 706,79 млн долларов покрывает капитальные затраты в 330,93 млн
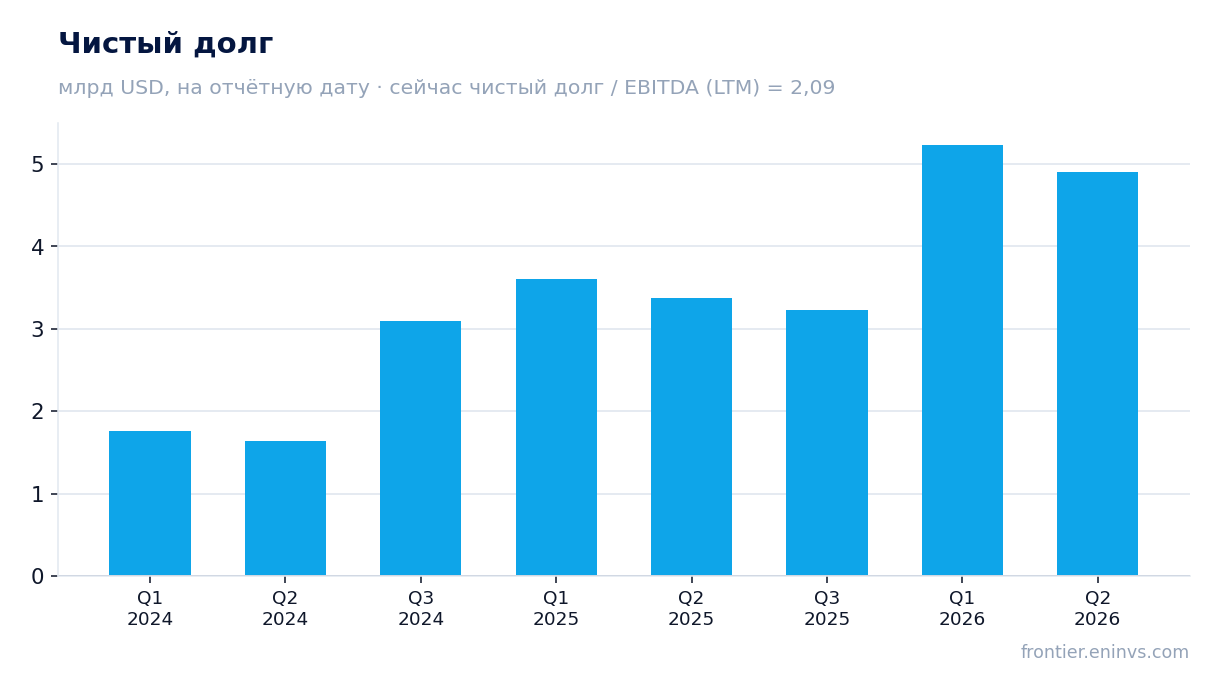
— Чистый долг вырос до 4,9 млрд долларов с 3,4 млрд годом ранее, а соотношение долг/EBITDA LTM составляет 2,09
— При EV/EBITDA 3,79 и P/E LTM 61,60 оценка остаётся низкой по денежному потоку, но высокой по прибыли
— Модель портала даёт потенциал +51% к текущей цене
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,90 | 1,39 | +55,3% |
| EBITDA | 0,38 | 0,94 | +149,3% |
| Операционная прибыль | 0,08 | 0,58 | +629,6% |
| Чистая прибыль | 0,15 | 0,49 | +221,6% |
| Операционный денежный поток | 0,50 | 0,71 | +41,7% |
| Капзатраты | 0,28 | 0,33 | +19,5% |
| Рентабельность по EBITDA | 41,9% | 67,3% | +25,4 п.п. |
| Чистая маржа | 17,1% | 35,3% | +18,2 п.п. |
Выручка ускорилась до +55,3% год к году с +24,5% кварталом ранее
Во втором квартале 2026 года выручка Crescent Energy составила 1 394,95 млн долларов, что на 55,3% больше, чем годом ранее. Это заметное ускорение по сравнению с первым кварталом, когда рост составлял 24,5%. Кварталом ранее выручка была 1 182,83 млн долларов, то есть последовательный рост также имеет место.
Ускорение объясняется главным образом эффектом низкой базы второго квартала 2025 года, когда выручка составила 897,98 млн долларов. Тогда цены на энергоносители были ниже, и компания показывала более скромные результаты. Сейчас выручка растёт быстрее, чем в среднем за последние четыре квартала, что подтверждает улучшение рыночной конъюнктуры.
Для устойчивости такой динамики важно, чтобы цены на нефть и газ оставались на текущем уровне. Если они снизятся, темп роста выручки может замедлиться, как это уже было в третьем квартале 2025 года, когда рост составил 16,3%.
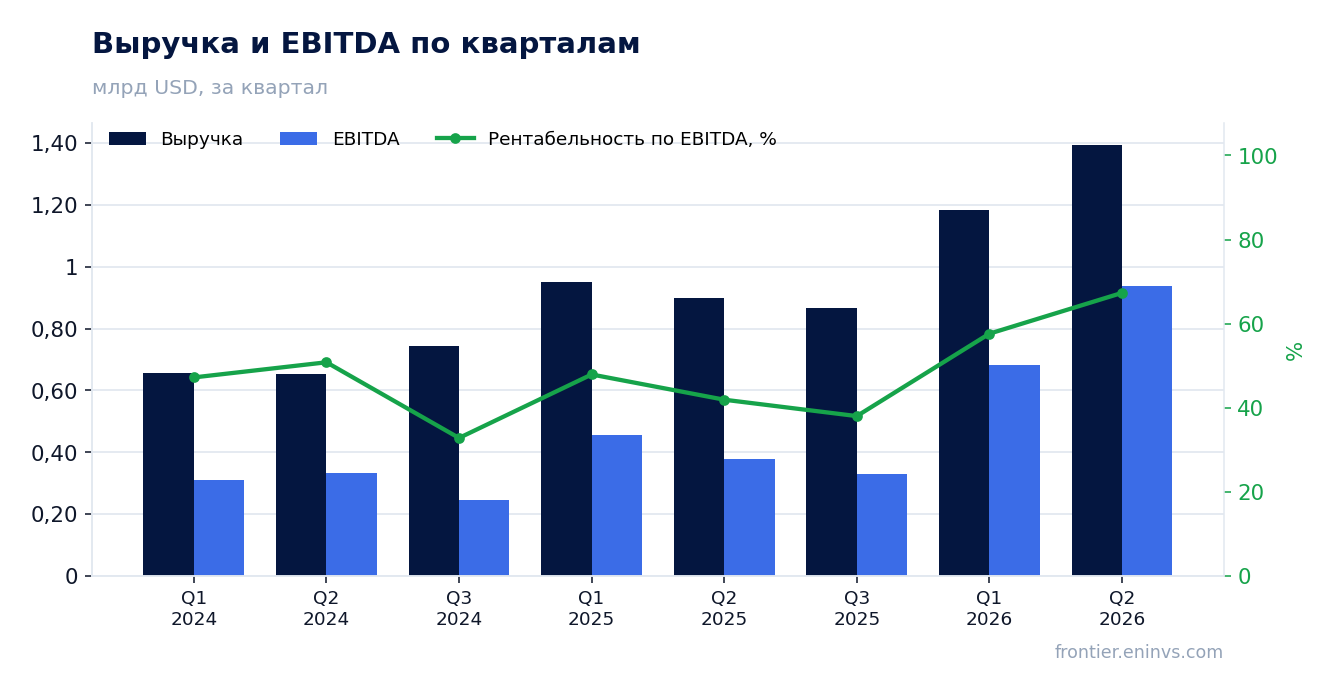
EBITDA выросла на 149,3%, а её маржа поднялась до 67,3% с 41,9%
EBITDA во втором квартале 2026 года составила 938,99 млн долларов, увеличившись на 149,3% год к году. Рентабельность по EBITDA достигла 67,3% против 41,9% годом ранее. Такой рост маржи означает, что выручка росла быстрее затрат, и операционный рычаг сработал в полную силу.
Операционная прибыль составила 580,99 млн долларов, что также значительно выше прошлогоднего уровня. Основной вклад в рост маржи внесло снижение удельных затрат на добычу и обслуживание, а также благоприятная ценовая конъюнктура. Компания не раскрывает детали по статьям затрат, но столь резкое улучшение маржинальности говорит о том, что большая часть дополнительной выручки пришлась на прибыль.
Чистая прибыль достигла 492,77 млн долларов, а чистая маржа – 35,3% против 17,1% годом ранее. Однако часть этой прибыли может носить разовый характер, что важно учитывать при оценке устойчивости результата.
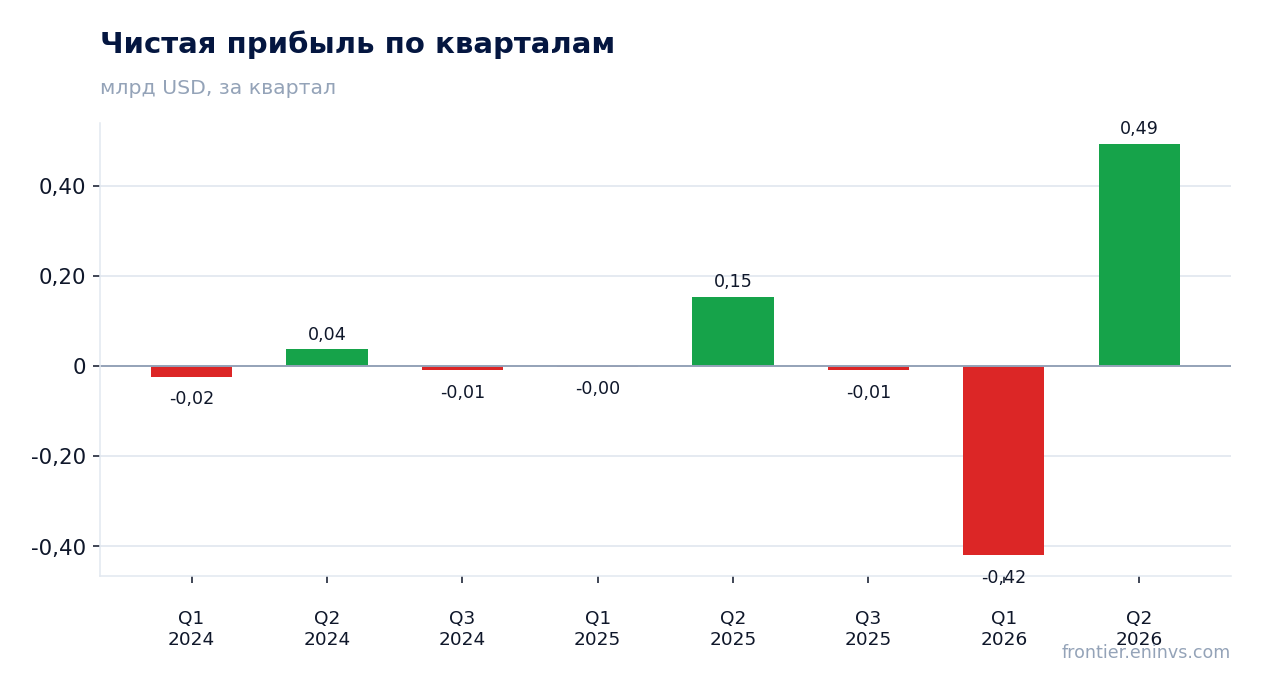
Чистая прибыль в 492,77 млн долларов включает разовые статьи, которые не повторятся
Чистая прибыль во втором квартале 2026 года составила 492,77 млн долларов, что на 221,6% больше, чем годом ранее. Однако в первом квартале 2026 года компания получила убыток в 419,85 млн долларов, что указывает на наличие волатильных статей, вероятно, связанных с переоценкой активов или хеджированием.
Резкий переход от убытка к прибыли за один квартал говорит о том, что значительная часть финансового результата обусловлена не операционной деятельностью, а разовыми факторами. Без доступа к деталям отчёта невозможно точно разделить прибыль на операционную и разовую, но масштаб колебаний очевиден.
Для инвестора это означает, что мультипликатор P/E LTM в 61,60 может не отражать реальную способность компании генерировать прибыль. При оценке устойчивости бизнеса разумнее ориентироваться на EBITDA и денежный поток, которые менее подвержены разовым колебаниям.
Операционный денежный поток в 706,79 млн долларов покрывает капитальные затраты в 330,93 млн
Операционный денежный поток во втором квартале 2026 года составил 706,79 млн долларов, что более чем вдвое покрывает капитальные затраты в 330,93 млн долларов. Свободный денежный поток, таким образом, остаётся положительным и значительным, что позволяет финансировать как инвестиции, так и обслуживание долга.
Для сравнения, годом ранее операционный денежный поток был 498,97 млн долларов при капитальных затратах 276,85 млн. Рост денежного потока опережает рост капитальных вложений, что говорит об улучшении эффективности. Компания наращивает добычу и одновременно генерирует достаточно средств для покрытия инвестиций.
За последние двенадцать месяцев операционный денежный поток составил 1 960,1 млн долларов, что подтверждает способность компании стабильно генерировать денежные средства. Это важный аргумент в пользу устойчивости бизнеса, несмотря на волатильность чистой прибыли.
Чистый долг вырос до 4,9 млрд долларов с 3,4 млрд годом ранее, а соотношение долг/EBITDA LTM составляет 2,09
Чистый долг на 30 июня 2026 года составил 4,9 млрд долларов, увеличившись с 3,4 млрд долларов на 30 июня 2025 года. За год долг вырос на 1,5 млрд долларов, что отражает активные инвестиции и, возможно, приобретения. При этом соотношение чистый долг/EBITDA LTM находится на уровне 2,09, что умеренно для капиталоёмкого бизнеса.
С начала года долг также вырос: на 31 марта 2026 года он составлял 5,2 млрд долларов, а к 30 июня снизился до 4,9 млрд. Это снижение на 0,3 млрд долларов за квартал говорит о том, что компания начала сокращать долговую нагрузку после роста в предыдущие периоды.
Уровень долга в 2,09 EBITDA не является критичным, но требует мониторинга. Если цены на энергоносители снизятся, способность обслуживать долг может ухудшиться. Пока же денежный поток покрывает процентные платежи и капитальные затраты.
При EV/EBITDA 3,79 и P/E LTM 61,60 оценка остаётся низкой по денежному потоку, но высокой по прибыли
Мультипликатор EV/EBITDA LTM составляет 3,79, что указывает на низкую оценку компании по операционной прибыли. Для капиталоёмкого нефтегазового бизнеса такой уровень может быть привлекательным, если EBITDA устойчива. Однако P/E LTM равен 61,60, что отражает слабую чистую прибыль за последние двенадцать месяцев – всего 54,8 млн долларов.
Разрыв между низким EV/EBITDA и высоким P/E объясняется разовыми списаниями и волатильностью чистой прибыли. Рентабельность собственного капитала (ROE) составляет 40,04%, что свидетельствует о высокой отдаче на капитал, но этот показатель также может быть искажён разовыми факторами.
Сравнить текущие мультипликаторы с историческими средними за три года невозможно из-за отсутствия данных в FACTS. Однако сочетание низкого EV/EBITDA и высокого P/E типично для компаний с высокой амортизацией и разовыми списаниями. Для инвестора важнее ориентироваться на денежный поток, который остаётся сильным.
Модель портала даёт потенциал +51% к текущей цене
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции предполагает потенциал роста +51% к текущей рыночной цене. Это собственная оценка портала, а не рыночный консенсус или целевая цена.
Модель основывается на текущей EBITDA и целевом мультипликаторе, который может отличаться от фактического. Если цены на энергоносители останутся на текущем уровне, а долговая нагрузка не будет расти, потенциал может реализоваться. Однако волатильность сырьевых рынков остаётся ключевым риском.
Рыночная капитализация компании составляет 3 372,89 млн долларов, что при EV/EBITDA 3,79 и значительном денежном потоке выглядит заниженной. Но для реализации потенциала необходимо, чтобы операционные результаты оставались стабильными, а долг не увеличивался дальше.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,37 млрд USD |
| P/E (LTM) | 61,6 |
| EV/EBITDA (LTM) | 3,8 |
| P/B | 0,65 |
| Чистый долг / EBITDA | 2,09 |
| Операционный денежный поток (LTM) | 1,96 млрд |
| ROE | 40,0% |
Итог
Crescent Energy показала сильный второй квартал 2026 года: выручка выросла на 55,3%, EBITDA – на 149,3%, а маржа EBITDA достигла 67,3%. Операционный денежный поток в 706,79 млн долларов с запасом покрывает капитальные затраты, а соотношение чистый долг/EBITDA LTM на уровне 2,09 остаётся умеренным. Однако рост долга за год на 1,5 млрд долларов и разовый характер части прибыли требуют осторожности. При EV/EBITDA 3,79 и потенциале +51% по модели портала акция выглядит привлекательно, но для подтверждения устойчивости нужен ещё один квартал без разовых колебаний прибыли.
Перейти к финансовой карточке компании CRGY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций