Cenovus Energy: прибыль выросла втрое, но половину квартала сделал один скачок выручки
Cenovus Energy раскрыла результаты за второй квартал 2026 года. Выручка выросла на 50,1% год к году, до 13 903,4 млн долларов, EBITDA – на 143,3%, до 4 199,9 млн, чистая прибыль – на 243,3%, до 2 090,5 млн. Маржа EBITDA поднялась до 29,5% против 18,2% годом ранее, а чистый долг за квартал снизился с 5,9 млрд до 3,9 млрд долларов. При мультипликаторе EV/EBITDA 5,6 и дивидендной доходности 1,5% акция выглядит скорее привлекательной, но устойчивость такого уровня прибыли ещё предстоит подтвердить.
Главные тезисы
— Выручка прибавила 50,1% год к году, и это лучший квартальный результат за последние пять отчётных периодов
— EBITDA выросла на 143,3%, а маржа поднялась до 29,5% с 18,2% – рост прибыли кратно обгоняет рост выручки
— Чистая прибыль в 2 090,5 млн долларов выросла в 3,4 раза, и её маржа достигла 15,0% против 6,6% годом ранее
— Операционный денежный поток в 4 105,2 млн долларов покрывает квартальную прибыль почти вдвое
— Чистый долг за квартал снизился с 5,9 млрд до 3,9 млрд долларов, а за год вырос с 3,5 млрд до 3,9 млрд
— Дивидендная доходность 1,5% при P/E 11,7 и EV/EBITDA 5,6 оставляет запас для роста выплат
— Рентабельность капитала 34,4% – редкость для сырьевой компании на пике цикла
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 9,26 | 13,9 | +50,1% |
| EBITDA | 1,68 | 4,10 | +143,3% |
| Операционная прибыль | 0,49 | 3,12 | +531,5% |
| Чистая прибыль | 0,61 | 2,09 | +243,3% |
| Операционный денежный поток | 1,70 | 4,11 | +141,6% |
| Рентабельность по EBITDA | 18,2% | 29,5% | +11,3 п.п. |
| Чистая маржа | 6,6% | 15,0% | +8,4 п.п. |
Выручка прибавила 50,1% год к году, и это лучший квартальный результат за последние пять отчётных периодов
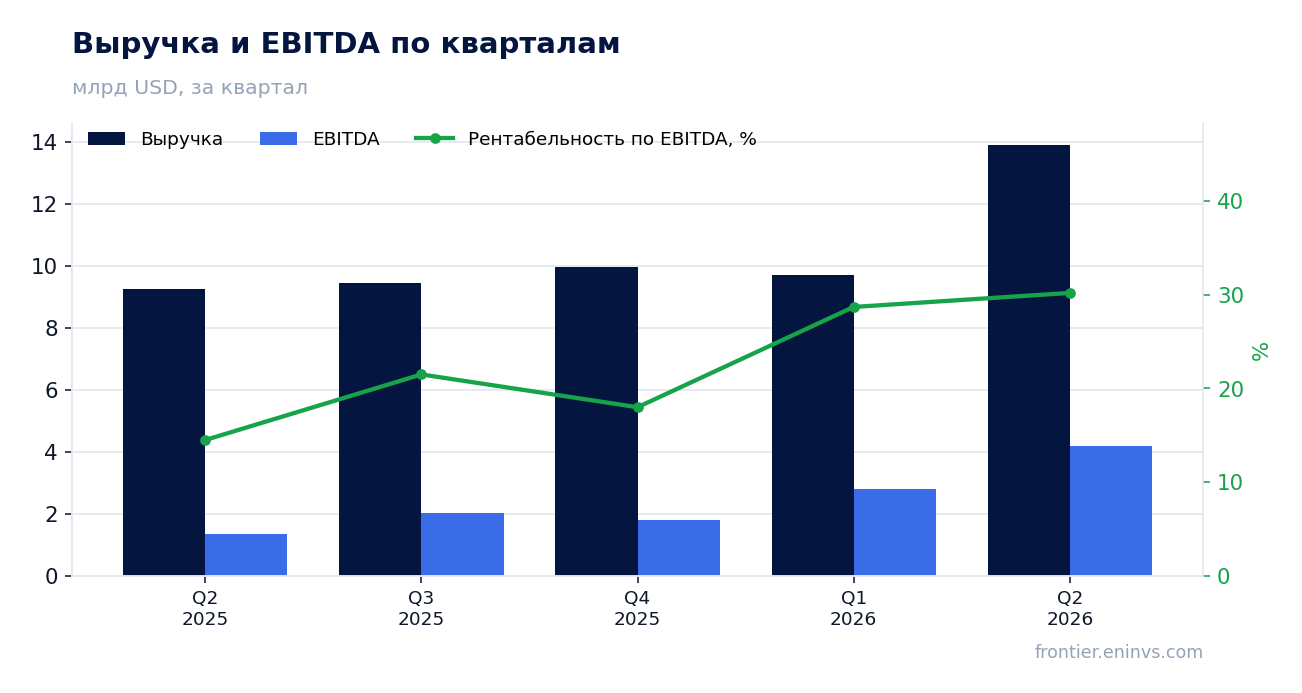
Во втором квартале 2026 года выручка Cenovus Energy составила 13 903,4 млн долларов, что на 50,1% больше, чем годом ранее. Это самый высокий квартальный показатель за последние пять отчётных периодов: в первом квартале 2026 года выручка была 9 715,9 млн, в четвёртом квартале 2025 года – 9 974,7 млн, в третьем – 9 442,9 млн, во втором квартале 2025 года – 9 260,4 млн.
Рост выручки ускорился относительно предыдущих кварталов: в первом квартале 2026 года она прибавила лишь около 5% к четвёртому кварталу 2025 года, тогда как во втором квартале скачок составил более 40% к первому. Такой рывок не может быть объяснён только сезонностью – он указывает на резкое улучшение цен реализации или рост объёмов.
Для сырьевой компании такой рост выручки обычно означает благоприятную ценовую конъюнктуру. Однако без данных об объёмах добычи и средних ценах реализации в отчёте нельзя точно разделить вклад цены и объёма. Что можно утверждать: выручка выросла быстрее, чем в предыдущие периоды, и это стало основой для кратного роста прибыли.
EBITDA выросла на 143,3%, а маржа поднялась до 29,5% с 18,2% – рост прибыли кратно обгоняет рост выручки
EBITDA во втором квартале 2026 года составила 4 199,9 млн долларов, что на 143,3% больше, чем во втором квартале 2025 года. Рост EBITDA более чем вдвое превысил рост выручки, что привело к расширению маржи: с 18,2% годом ранее до 29,5% в отчётном квартале.
Опережающий рост EBITDA означает, что затраты росли медленнее выручки. В сырьевом бизнесе это обычно связано с фиксированной частью издержек: при росте цен на продукцию переменные расходы увеличиваются не пропорционально. Однако без детализации по статьям затрат в отчёте точная причина расширения маржи не раскрывается.
Маржа EBITDA в 29,5% – высокий уровень для нефтегазовой компании. Для сравнения: в первом квартале 2026 года она составляла 28,7%, в четвёртом квартале 2025 года – 18,0%, в третьем – 21,5%, во втором квартале 2025 года – 14,5%. Текущее значение – лучшее за последние пять кварталов, что подтверждает операционный рычаг.
Чистая прибыль в 2 090,5 млн долларов выросла в 3,4 раза, и её маржа достигла 15,0% против 6,6% годом ранее
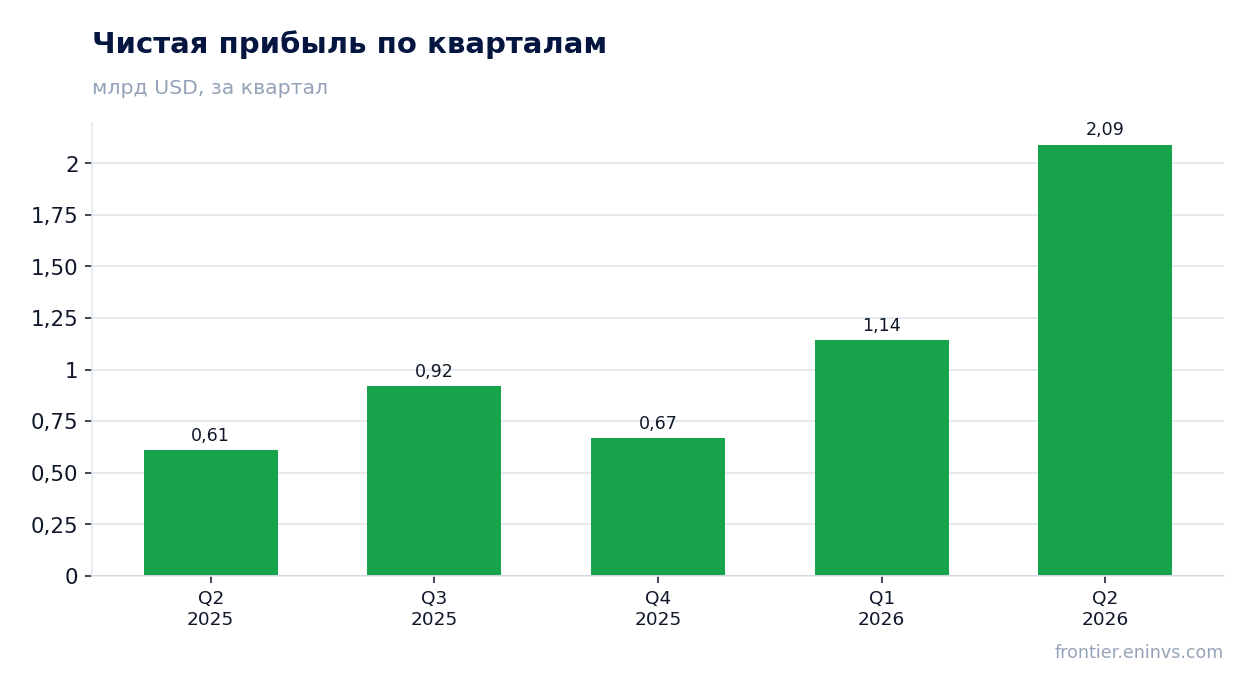
Чистая прибыль во втором квартале 2026 года составила 2 090,5 млн долларов, увеличившись на 243,3% год к году. Рентабельность по чистой прибыли поднялась до 15,0% с 6,6% во втором квартале 2025 года. Это самый высокий квартальный показатель прибыли за последние пять отчётных периодов.
Рост чистой прибыли опередил рост EBITDA, что может указывать на снижение эффективной налоговой ставки, уменьшение процентных расходов или отсутствие крупных разовых списаний, которые были годом ранее. В отчёте нет детализации этих факторов, поэтому точная причина более быстрого роста чистой прибыли остаётся нераскрытой.
Для инвестора важен не только абсолютный уровень прибыли, но и её устойчивость. Прибыль в 2 090,5 млн долларов – это результат квартала, в котором выручка была аномально высокой. Если цены на сырьё вернутся к уровням предыдущих кварталов, прибыль может снизиться пропорционально.
Операционный денежный поток в 4 105,2 млн долларов покрывает квартальную прибыль почти вдвое
Операционный денежный поток во втором квартале 2026 года составил 4 105,2 млн долларов, что почти вдвое превышает чистую прибыль за тот же период. Это означает, что компания не только зарабатывает, но и конвертирует прибыль в реальные деньги, что важно для финансирования капитальных затрат и дивидендов.
Для сравнения: в первом квартале 2026 года операционный денежный поток был 1 588,6 млн долларов, в четвёртом квартале 2025 года – 1 723,3 млн, в третьем – 1 525,0 млн, во втором квартале 2025 года – 1 698,9 млн. Текущий квартал стал лучшим по этому показателю за последние пять периодов.
Такой денежный поток позволяет компании снижать долг и возвращать капитал акционерам. Однако устойчивость потока зависит от цен на сырьё: при их падении денежный поток сократится быстрее, чем бухгалтерская прибыль, из-за эффекта оборотного капитала.
Чистый долг за квартал снизился с 5,9 млрд до 3,9 млрд долларов, а за год вырос с 3,5 млрд до 3,9 млрд
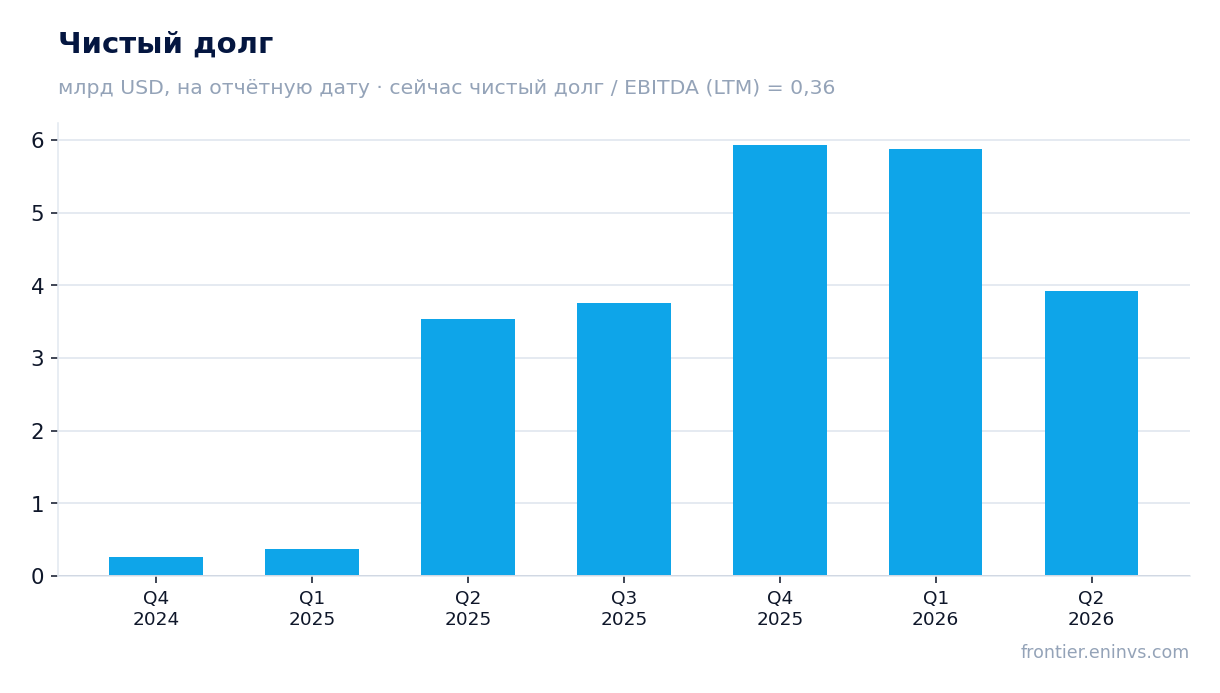
Чистый долг на 30 июня 2026 года составил 3 924,5 млн долларов. За квартал он снизился с 5 869,3 млн долларов на 31 марта 2026 года до 3 924,5 млн на 30 июня 2026 года, то есть на 1 944,8 млн. Это снижение стало возможным благодаря рекордному операционному денежному потоку квартала.
Однако за последние 12 месяцев чистый долг вырос: с 3 531,0 млн долларов на 30 июня 2025 года до 3 924,5 млн на 30 июня 2026 года, то есть на 393,5 млн. Это означает, что, несмотря на квартальное улучшение, годовая динамика остаётся отрицательной.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,36. Это низкий уровень, который даёт компании запас для дальнейшего снижения долга или увеличения выплат акционерам. Однако сравнить текущее значение с предыдущими периодами невозможно, так как в фактах нет исторических данных по этому коэффициенту.
Дивидендная доходность 1,5% при P/E 11,7 и EV/EBITDA 5,6 оставляет запас для роста выплат
Дивидендная доходность за последние 12 месяцев составляет 1,5%. При рыночной капитализации 56 251,8 млн долларов это соответствует годовым выплатам около 835 млн долларов. Компания платит дивиденды, но их доля в прибыли невелика: при чистой прибыли за последние 12 месяцев 4 822,8 млн долларов коэффициент выплат составляет около 17%.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на уровне 17% и прибыли за последние 12 месяцев. При этих допущениях годовой дивиденд может составить около 0,9 доллара на акцию, что даёт доходность около 1,5% к текущей цене. Однако эта оценка чувствительна к прибыли: если квартальная прибыль в 2 090,5 млн долларов окажется разовой, годовая прибыль может снизиться, и дивиденд будет меньше.
Доходность 1,5% ниже ключевой ставки, что делает акцию менее привлекательной для income-инвесторов. Однако низкий коэффициент выплат означает, что у компании есть значительный потенциал для увеличения дивидендов, если высокие цены на сырьё сохранятся. При коэффициенте выплат 30% доходность могла бы составить около 2,6%.
Рентабельность капитала 34,4% – редкость для сырьевой компании на пике цикла
Рентабельность собственного капитала (ROE) за последние 12 месяцев составляет 34,4%. Это высокий показатель, который отражает как высокую прибыль, так и возможное сокращение собственного капитала из-за обратного выкупа акций или списаний. Для сырьевой компании такой уровень ROE обычно достигается только на пике цикла.
Мультипликатор P/E за последние 12 месяцев равен 11,7, что ниже среднего исторического уровня для компании. EV/EBITDA за тот же период составляет 5,6. Оба мультипликатора указывают на то, что рынок оценивает компанию умеренно, несмотря на рекордную прибыль. Это может быть связано с ожиданиями снижения цен на сырьё в будущем.
Сравнить текущие мультипликаторы со средними за три года невозможно, так как в фактах нет исторических данных. Однако уровень P/E 11,7 и EV/EBITDA 5,6 выглядит привлекательно для компании с ROE 34,4% и низким долгом. Если прибыль устойчива, акция может быть недооценена.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 56,3 млрд USD |
| P/E (LTM) | 11,7 |
| EV/EBITDA (LTM) | 5,6 |
| P/B | 2,49 |
| Чистый долг / EBITDA | 0,36 |
| Операционный денежный поток (LTM) | 8,94 млрд |
| ROE | 34,4% |
| Дивидендная доходность (12 мес) | 1,5% |
Итог
Квартал для Cenovus Energy оказался исключительно сильным: выручка выросла на 50,1%, EBITDA – на 143,3%, чистая прибыль – на 243,3%, а маржа EBITDA достигла 29,5%. Операционный денежный поток в 4 105,2 млн долларов позволил снизить чистый долг за квартал с 5,9 млрд до 3,9 млрд долларов. Однако годовая динамика долга остаётся отрицательной, а устойчивость рекордной прибыли зависит от цен на сырьё. При P/E 11,7, EV/EBITDA 5,6 и дивидендной доходности 1,5% акция выглядит скорее привлекательной, но только для тех, кто готов принять сырьевой цикл.
Перейти к финансовой карточке компании CVE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций