Eni: выручка выросла на 15,3%, но прибыль почти не сдвинулась, а долг за квартал прибавил 3,3 млрд долларов
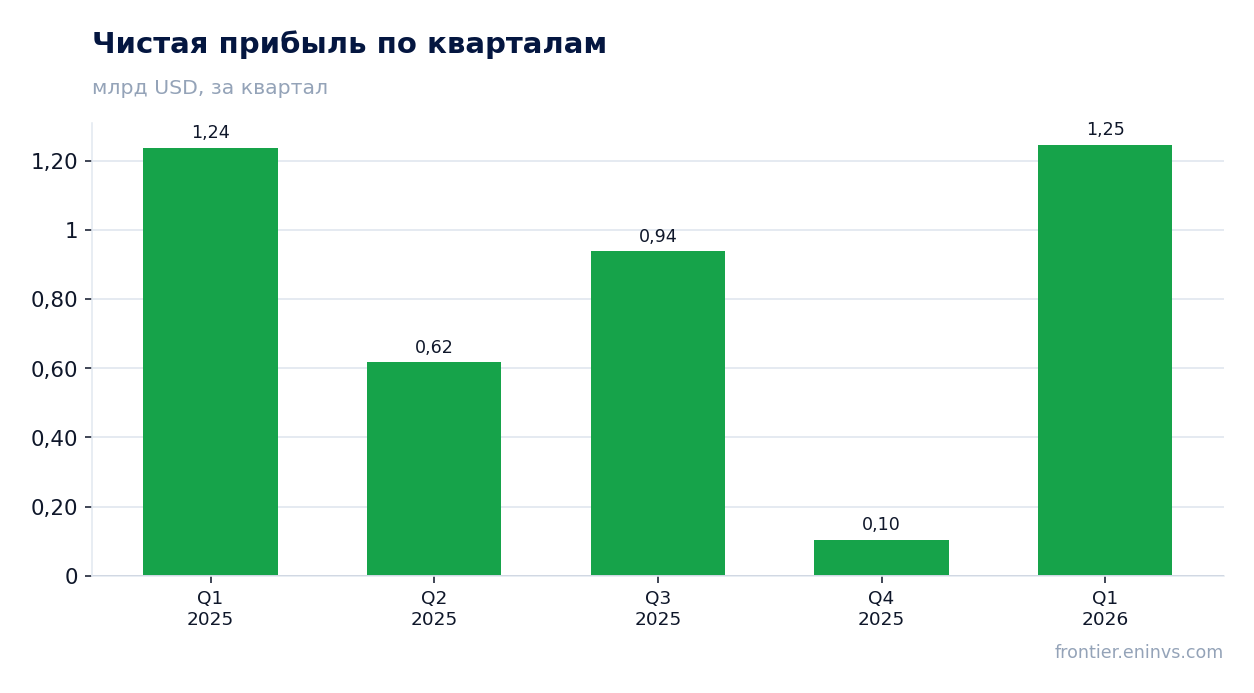
29 апреля Eni раскрыла результаты за первый квартал 2026 года. Выручка составила 22 971,3 млн долларов, прибавив 15,3% год к году, чистая прибыль – 1 246,2 млн долларов, что всего на 0,7% выше уровня годичной давности. Рентабельность по чистой прибыли снизилась до 5,4% против 6,2% годом ранее, а чистый долг на 31 марта 2026 года достиг 26,0 млрд долларов, увеличившись с 22,7 млрд на конец 2025 года. При текущей цене акция оценена в 28,2 прибыли LTM и 10,1 EBITDA LTM, что не даёт явного перевеса в пользу покупки, – вердикт нейтральный.
Главные тезисы
— Выручка выросла на 15,3% год к году, до 22 971,3 млн долларов, но чистая прибыль прибавила лишь 0,7%
— Рентабельность по чистой прибыли снизилась до 5,4% с 6,2% годом ранее, хотя EBITDA-маржа осталась на уровне 20,7%
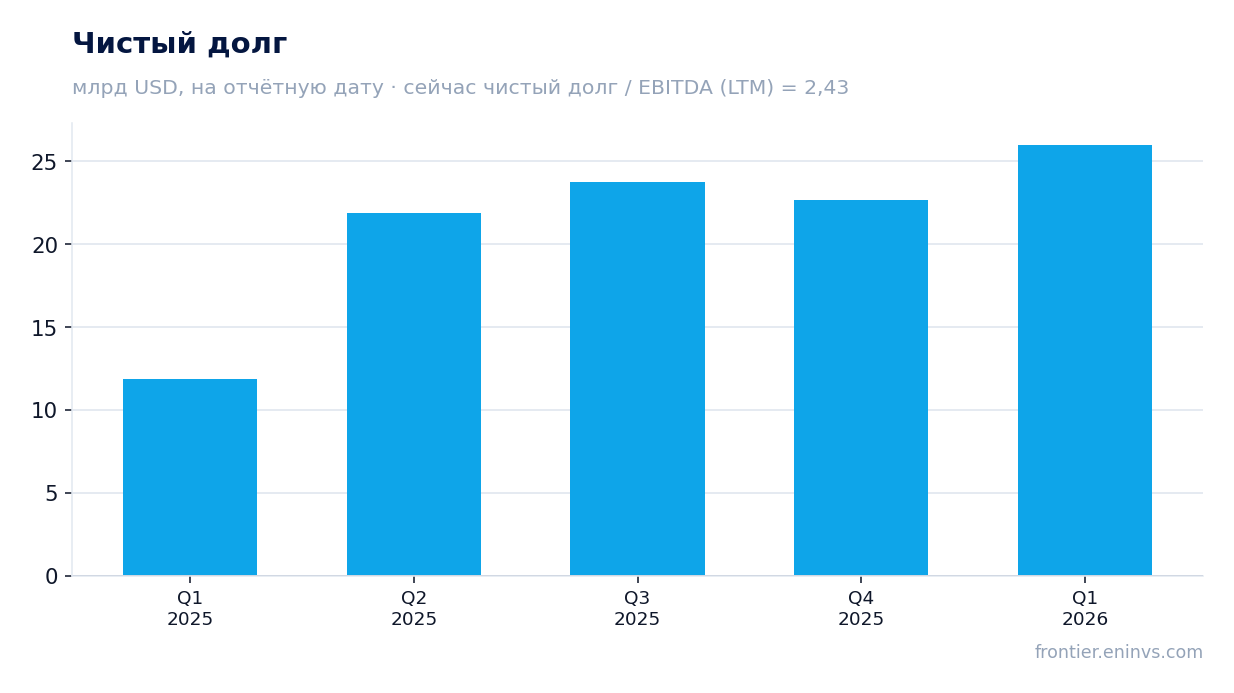
— Чистый долг вырос до 26,0 млрд долларов на 31 марта 2026 года с 22,7 млрд на конец 2025 года
— Соотношение чистый долг / EBITDA LTM составляет 2,43 – умеренный уровень для компании с такой базой
— Операционный денежный поток за квартал составил 1 660,4 млн долларов, что заметно ниже 2 518,9 млн годом ранее
— Дивидендная доходность за последние 12 месяцев – 3,45%, что близко к текущим ставкам денежного рынка
— Оценка по P/E LTM 28,2 и EV/EBITDA LTM 10,1 не даёт явного дисконта к историческим уровням
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q1 2025 | Q1 2026 | Изм. |
|---|---|---|---|
| Выручка | 19,9 | 23,0 | +15,3% |
| EBITDA | — | 4,76 | — |
| Операционная прибыль | — | 0,73 | — |
| Чистая прибыль | 1,24 | 1,25 | +0,7% |
| Операционный денежный поток | 2,52 | 1,66 | -34,1% |
| Рентабельность по EBITDA | — | 20,7% | — |
| Чистая маржа | 6,2% | 5,4% | -0,8 п.п. |
Выручка выросла на 15,3% год к году, до 22 971,3 млн долларов, но чистая прибыль прибавила лишь 0,7%
Выручка за первый квартал 2026 года составила 22 971,3 млн долларов, что на 15,3% выше уровня первого квартала 2025 года. Это заметный рост по сравнению с 19 916,4 млн долларов годом ранее. Однако чистая прибыль увеличилась лишь до 1 246,2 млн долларов с 1 237,8 млн, то есть всего на 0,7%.
Разрыв между динамикой выручки и прибыли объясняется опережающим ростом затрат. При выручке, прибавившей 15,3%, операционная прибыль составила 731,9 млн долларов, а EBITDA – 2 615,7 млн долларов. Это означает, что основная часть прироста выручки была съедена расходами, не позволив прибыли вырасти пропорционально.
Рентабельность по чистой прибыли снизилась до 5,4% против 6,2% годом ранее. EBITDA-маржа осталась на уровне 20,7%, что говорит о том, что давление на прибыль возникло ниже операционного уровня – вероятно, за счёт финансовых расходов или налогов.
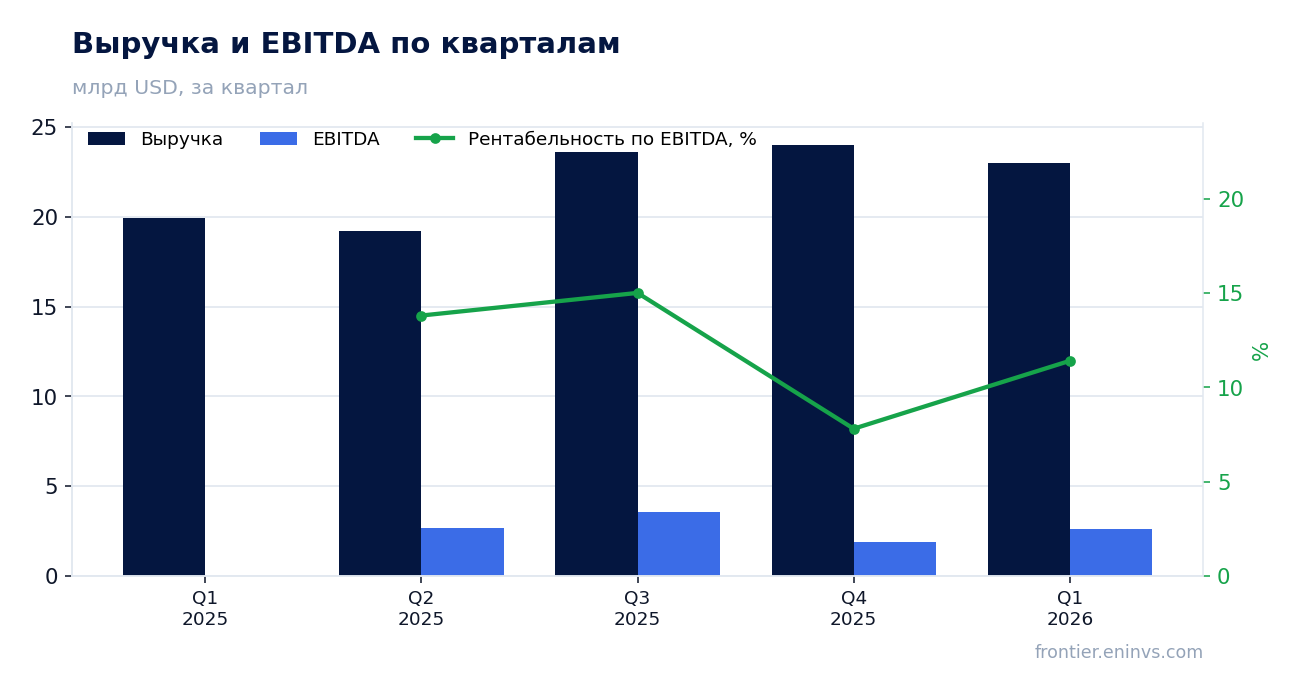
Рентабельность по чистой прибыли снизилась до 5,4% с 6,2% годом ранее, хотя EBITDA-маржа осталась на уровне 20,7%
EBITDA-маржа в первом квартале 2026 года составила 20,7%, что соответствует уровню, который компания демонстрировала и ранее. Это говорит о стабильности операционной эффективности на уровне EBITDA. Однако чистая маржа снизилась до 5,4% с 6,2% годом ранее.
Такое расхождение означает, что давление на чистую прибыль возникло ниже операционной линии. Операционная прибыль составила 731,9 млн долларов при выручке 22 971,3 млн, то есть операционная маржа оказалась довольно низкой. Это может быть связано с ростом амортизации, процентов или налогов.
Для инвестора важно, что EBITDA-маржа остаётся стабильной, но чистая прибыль не растёт. Если давление на прибыль сохранится, это может ограничить возможности компании по увеличению дивидендов или снижению долга.
Чистый долг вырос до 26,0 млрд долларов на 31 марта 2026 года с 22,7 млрд на конец 2025 года
Чистый долг на 31 марта 2026 года составил 26,0 млрд долларов, увеличившись с 22,7 млрд на 31 декабря 2025 года. Рост за квартал составил 3,3 млрд долларов. Годом ранее, на 31 марта 2025 года, чистый долг был 11,9 млрд, то есть за 12 месяцев он вырос на 14,1 млрд долларов.
Такой рост долга при относительно стабильной прибыли вызывает вопросы. Операционный денежный поток за квартал составил 1 660,4 млн долларов, что значительно ниже 2 518,9 млн годом ранее. Это означает, что компания генерировала меньше денег, чем требовалось для покрытия инвестиций или дивидендов, и была вынуждена увеличивать долг.
Соотношение чистый долг / EBITDA LTM составляет 2,43. Это умеренный уровень, но он требует мониторинга, особенно если операционный денежный поток останется слабым.
Соотношение чистый долг / EBITDA LTM составляет 2,43 – умеренный уровень для компании с такой базой
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 2,43. Это умеренный показатель, который не сигнализирует о критической долговой нагрузке. Для сравнения, многие крупные нефтегазовые компании считают комфортным уровень до 2,5–3,0.
Однако важно учитывать, что EBITDA LTM составляет 10 691,6 млн долларов, а чистый долг – 26,0 млрд. При текущем уровне генерации денежного потока обслуживание долга не выглядит проблемой, но дальнейший рост долга без роста EBITDA может привести к ухудшению показателя.
Инвесторам стоит следить за динамикой этого коэффициента в следующих кварталах. Если он превысит 3,0, это может ограничить финансовую гибкость компании.
Операционный денежный поток за квартал составил 1 660,4 млн долларов, что заметно ниже 2 518,9 млн годом ранее
Операционный денежный поток в первом квартале 2026 года составил 1 660,4 млн долларов, что на 34% ниже уровня первого квартала 2025 года (2 518,9 млн). Это существенное снижение, которое объясняет рост долга: компания генерировала меньше денег, чем требовалось для финансирования текущей деятельности и выплат.
За последние 12 месяцев операционный денежный поток составил 14 329,3 млн долларов. Это значительная сумма, но квартальная динамика показывает ухудшение. Если такая тенденция сохранится, компании придётся либо сокращать инвестиции, либо увеличивать заимствования.
Снижение денежного потока может быть связано с ростом оборотного капитала или снижением операционной эффективности. Без дополнительных данных из отчёта точная причина не ясна, но факт остаётся фактом: денег стало меньше.
Дивидендная доходность за последние 12 месяцев – 3,45%, что близко к текущим ставкам денежного рынка
Дивидендная доходность за последние 12 месяцев составляет 3,45%. Это умеренный уровень, который не выделяется на фоне текущих ставок денежного рынка. Для инвестора, ориентированного на доход, такая доходность может быть недостаточно привлекательной, особенно с учётом рисков, связанных с волатильностью нефтяных цен.
Компания не раскрыла размер дивиденда за первый квартал 2026 года в предоставленных данных. Однако, исходя из доходности, можно предположить, что выплаты остаются стабильными, но не растут. При чистой прибыли LTM 2 907,9 млн долларов и рыночной капитализации 82 123,3 млн долларов дивидендная нагрузка выглядит умеренной.
Если операционный денежный поток останется слабым, это может ограничить способность компании поддерживать или увеличивать дивиденды. В таком случае доходность может снизиться, что негативно отразится на привлекательности акции.
Оценка по P/E LTM 28,2 и EV/EBITDA LTM 10,1 не даёт явного дисконта к историческим уровням
Акция Eni торгуется с коэффициентом P/E LTM 28,2 и EV/EBITDA LTM 10,1. Эти уровни не выглядят низкими для компании нефтегазового сектора. Для сравнения, исторически EV/EBITDA Eni часто находился в диапазоне 5–8, хотя текущие данные не содержат исторической средней.
Рыночная капитализация составляет 82 123,3 млн долларов, а чистый долг – 26,0 млрд. Соотношение EV/EBITDA 10,1 означает, что инвесторы платят довольно высокую цену за текущую EBITDA. При этом ROE составляет 8,83%, что ниже стоимости капитала для многих инвесторов.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции до справедливой стоимости оценивается в +7%. Это умеренный потенциал, который не создаёт сильного стимула для покупки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 82,1 млрд USD |
| P/E (LTM) | 28,2 |
| EV/EBITDA (LTM) | 10,1 |
| P/B | 1,52 |
| Чистый долг / EBITDA | 2,43 |
| Операционный денежный поток (LTM) | 14,3 млрд |
| ROE | 8,8% |
| Дивидендная доходность (12 мес) | 3,4% |
Итог
Eni отчиталась за первый квартал 2026 года: выручка выросла на 15,3%, но чистая прибыль почти не изменилась, а чистый долг увеличился до 26,0 млрд долларов. Сильной стороной остаётся стабильная EBITDA-маржа на уровне 20,7%, но слабый операционный денежный поток и рост долга вызывают вопросы. Оценка по P/E 28,2 и EV/EBITDA 10,1 не даёт явного дисконта, а потенциал роста по модели портала составляет всего +7%. При текущей цене акция выглядит справедливо оценённой, без явных преимуществ для покупателя.
Перейти к финансовой карточке компании E →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций