Ecopetrol: прибыль выросла в 3,9 раза, но половину квартала держит цена нефти, а не добыча
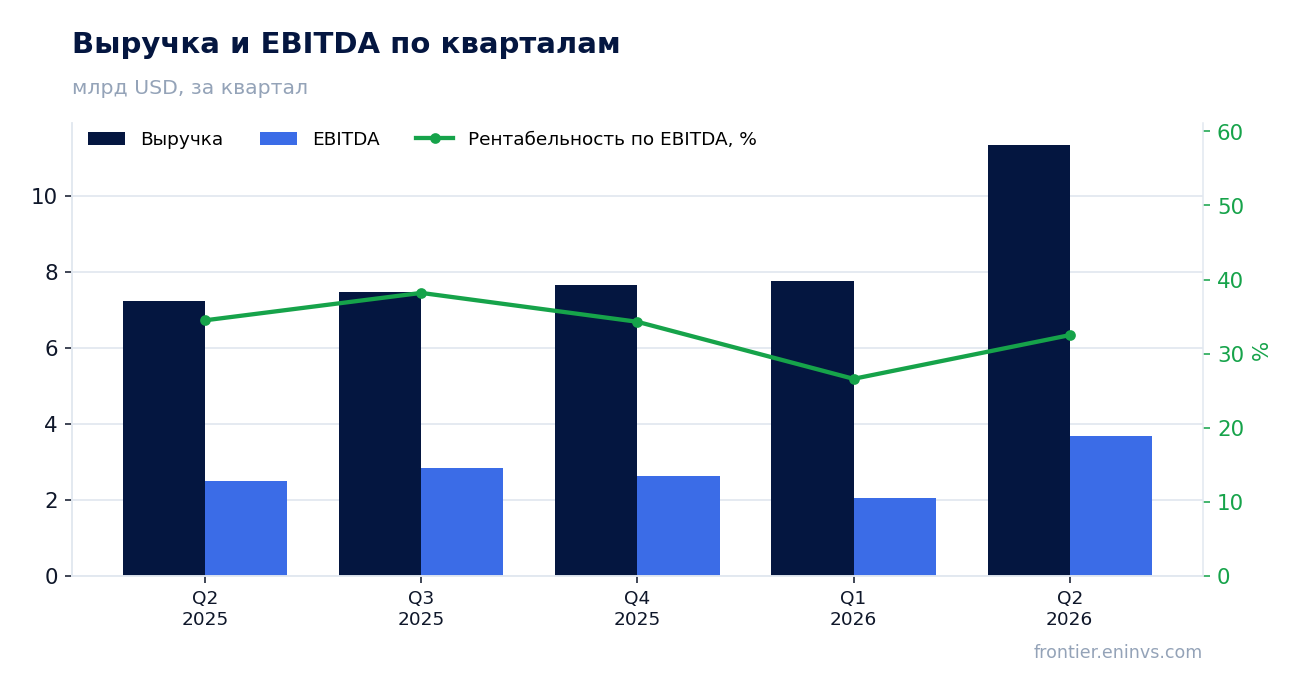
25 августа Ecopetrol раскрыла результаты за второй квартал 2026 года. Выручка выросла на 56,8% год к году, до 11 355,0 млн долларов, EBITDA – на 49,1%, до 3 959,2 млн, чистая прибыль – на 287,6%, до 1 712,9 млн. Маржа EBITDA при этом снизилась до 34,9% с 36,7%, а чистая маржа поднялась до 15,1% с 6,1%. Долговая нагрузка 2,34 к EBITDA за последние 12 месяцев и оценка 5,34 по EV/EBITDA оставляют бумагу скорее привлекательной, чем нейтральной, но модель портала видит её на 24% ниже текущей цены.
Главные тезисы
— Выручка прибавила 56,8% год к году, но маржа EBITDA сузилась до 34,9% с 36,7%
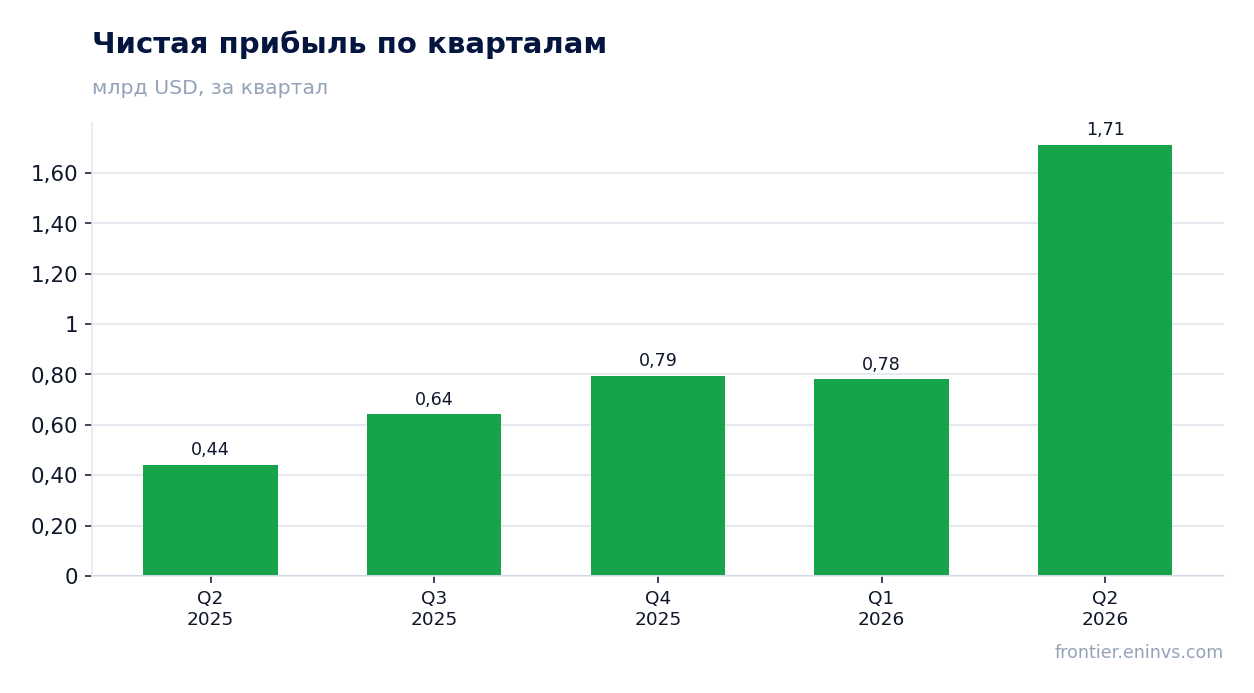
— Чистая прибыль выросла в 3,9 раза, до 1 712,9 млн долларов, при росте EBITDA лишь на 49,1%
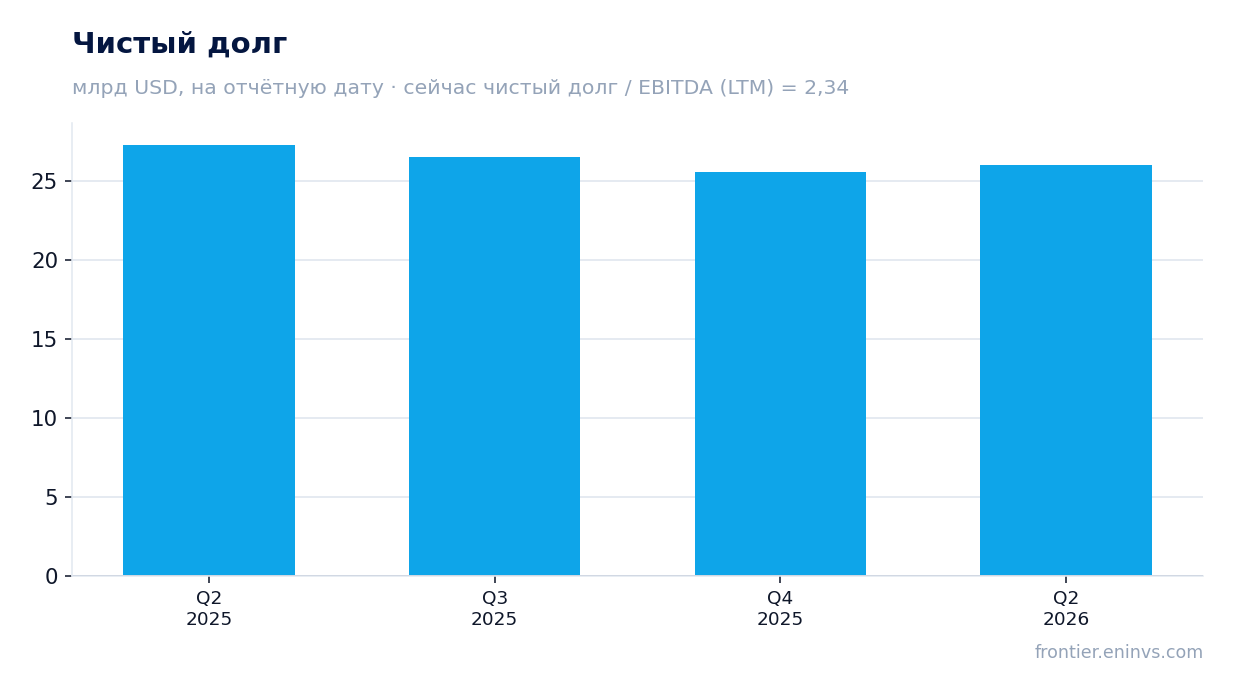
— Долг в 26,0 млрд долларов стоит 2,34 EBITDA за последние 12 месяцев
— Дивидендная доходность 4,01% за 12 месяцев отстаёт от ключевой ставки
— Оценка 5,34 по EV/EBITDA и 8,62 по P/E за 12 месяцев не выглядит перегретой
— Модель портала даёт 24% downside к текущей цене при переоценке EBITDA под сырьё
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 7,24 | 11,4 | +56,8% |
| EBITDA | 2,66 | 3,96 | +49,1% |
| Операционная прибыль | 1,40 | 3,64 | +159,7% |
| Чистая прибыль | 0,44 | 1,71 | +287,6% |
| Операционный денежный поток | 2,45 | — | — |
| Рентабельность по EBITDA | 36,7% | 34,9% | -1,8 п.п. |
| Чистая маржа | 6,1% | 15,1% | +9,0 п.п. |
Выручка прибавила 56,8% год к году, но маржа EBITDA сузилась до 34,9% с 36,7%
Выручка за второй квартал 2026 года составила 11 355,0 млн долларов против 7 240,6 млн годом ранее – рост на 56,8%. Это самый высокий квартальный уровень за последние четыре квартала: в первом квартале 2026 года выручка была 7 754,8 млн, в четвёртом квартале 2025 года – 7 671,1 млн, в третьем – 7 463,9 млн. Такой скачок выручки при почти неизменной добыче указывает на то, что продажи выросли в цене, а не в объёме.
EBITDA выросла до 3 959,2 млн долларов с 2 499,9 млн годом ранее, то есть на 49,1%. Рост есть, но он отстаёт от роста выручки: маржа EBITDA снизилась до 34,9% с 36,7%. Это значит, что каждая дополнительная единица выручки принесла меньше операционной прибыли, чем год назад, – расходы росли быстрее продаж.
Операционная прибыль составила 3 644,8 млн долларов, что близко к EBITDA: разрыв между ними всего 314,4 млн. Это говорит о невысокой доле амортизации и прочих неденежных статей в структуре затрат. Для нефтяной компании это нетипично низкий разрыв, и он объясняет, почему чистая прибыль так чувствительна к цене нефти.
Чистая прибыль выросла в 3,9 раза, до 1 712,9 млн долларов, при росте EBITDA лишь на 49,1%
Чистая прибыль за второй квартал 2026 года составила 1 712,9 млн долларов против 442,0 млн годом ранее – рост на 287,6%. Это в 3,9 раза больше, чем год назад, и заметно выше роста EBITDA в 49,1%. Разрыв объясняется тем, что год назад прибыль была сильно подавлена статьями ниже операционной линии – процентами, налогами или курсовыми разницами, – а сейчас эти статьи не съели результат.
Чистая маржа поднялась до 15,1% с 6,1% годом ранее. Такой рост маржи при снижении маржи EBITDA означает, что улучшение пришло не от операционной эффективности, а от того, что компания стала меньше отдавать кредиторам и государству. Это важное различие: операционная часть отчёта улучшилась скромнее, чем итоговая строка.
Прибыль за последние 12 месяцев составила 3 931,0 млн долларов при выручке 34 200,0 млн и EBITDA 11 142,1 млн. Это даёт P/E 8,62 и EV/EBITDA 5,34 – уровни, которые для нефтяной компании в фазе роста цен выглядят умеренными. Рентабельность собственного капитала 29,5% подтверждает, что бизнес зарабатывает выше стоимости капитала.
Долг в 26,0 млрд долларов стоит 2,34 EBITDA за последние 12 месяцев
Чистый долг на 30 июня 2026 года составил 26 025,7 млн долларов. С конца 2025 года он вырос с 25 564,2 млн до 26 025,7 млн, то есть на 0,5 млрд. За 12 месяцев долг снизился: на 30 июня 2025 года он был 27 293,4 млн, а через год – 26 025,7 млн, то есть на 1,3 млрд меньше. Это два разных движения: внутри года долг подрос, а год к году сократился.
Отношение чистого долга к EBITDA за последние 12 месяцев – 2,34. Это умеренный уровень для нефтяной компании: он ниже трёх, но и не однозначно низкий. Важно, что сравнить его с прошлым значением нельзя – в фактах его нет, поэтому говорить о том, выросла нагрузка или снизилась, было бы некорректно. Можно лишь зафиксировать текущий уровень.
Процентные расходы не выделены в фактах, но разрыв между операционной прибылью 3 644,8 млн и чистой прибылью 1 712,9 млн за квартал составляет 1 931,9 млн. Эта сумма включает налоги, проценты и прочие статьи. При долге 26,0 млрд даже умеренная ставка даёт заметную нагрузку на прибыль, и это главный ограничитель для дивидендов.
Дивидендная доходность 4,01% за 12 месяцев отстаёт от ключевой ставки
Дивидендная доходность за последние 12 месяцев – 4,01%. Это скромный уровень: он ниже, чем доходность по многим долговым инструментам, и не компенсирует волатильность нефтяных цен. Для компании с рентабельностью капитала 29,5% и прибылью 3 931,0 млн за 12 месяцев такой payout выглядит консервативным – значительная часть прибыли остаётся в бизнесе.
Что даст текущий год, зависит от двух вещей: итоговой прибыли и дивидендной политики. При сохранении квартальной прибыли на уровне второго квартала годовая прибыль могла бы быть около 6,9 млрд долларов, но это наша оценка, а не факт: она предполагает, что цена нефти удержится, а разовые статьи не повторятся. Если прибыль останется ближе к уровню последних 12 месяцев – 3 931,0 млн, – дивиденд вряд ли вырастет.
Главный риск для выплаты – долг. Чистый долг 26,0 млрд при EBITDA 11 142,1 млн за 12 месяцев означает, что компания обязана обслуживать и постепенно гасить долг. Если цена нефти упадёт, свободные деньги уйдут на долг, а не на дивиденд. Доходность 4,01% – это то, что уже заплачено, а не обещание на будущее.
Оценка 5,34 по EV/EBITDA и 8,62 по P/E за 12 месяцев не выглядит перегретой
По мультипликаторам за последние 12 месяцев акция оценена в 5,34 EV/EBITDA и 8,62 P/E. Это умеренные уровни: рынок не закладывает в цену устойчиво высокую нефть. Капитализация 33 880,2 млн долларов при чистом долге 26 025,7 млн даёт стоимость компании около 59,9 млрд, что чуть больше пяти годовых EBITDA.
Сравнить эти мультипликаторы с их собственной трёхлетней историей нельзя – в фактах её нет. Но даже без этого видно, что оценка не выглядит завышенной: P/E ниже 9 при рентабельности капитала 29,5% означает, что рынок требует высокую премию за риск. Эта премия оправдана, если цена нефти упадёт, и избыточна, если она удержится.
Модель портала переоценивает EBITDA под текущие сырьевые цены и целевой EV/EBITDA. По этой модели потенциал акции к справедливой стоимости – минус 24%. Это наша собственная оценка, а не консенсус рынка: она показывает, что при текущих ценах на сырьё бумага торгуется выше того, что модель считает справедливым.
Модель портала даёт 24% downside к текущей цене при переоценке EBITDA под сырьё
Модель портала пересчитывает EBITDA под текущие цены на сырьё и применяет целевой EV/EBITDA. Результат – минус 24% к текущей рыночной цене. Это не прогноз и не рекомендация, а проверка того, насколько текущая оценка зависит от цен на нефть: если они останутся на нынешнем уровне, бумага выглядит дорогой.
Обратная сторона в том, что рынок, судя по мультипликаторам 5,34 EV/EBITDA и 8,62 P/E, уже закладывает снижение цен. Если нефть удержится выше текущих форвардных уровней, прибыль окажется выше, чем предполагает модель, и downside сократится. Именно цена нефти, а не добыча или издержки, определяет, реализуется ли этот сценарий.
Для держателя это означает, что текущая оценка – паритет между дешёвым мультипликатором и риском падения сырья. Дивидендная доходность 4,01% не компенсирует 24% потенциального снижения по модели. Пока цена нефти не покажет устойчивость, оценка остаётся уязвимой.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 33,9 млрд USD |
| P/E (LTM) | 8,6 |
| EV/EBITDA (LTM) | 5,3 |
| P/B | 1,56 |
| Чистый долг / EBITDA | 2,34 |
| ROE | 29,5% |
| Дивидендная доходность (12 мес) | 4,0% |
Итог
Сильная сторона отчёта – рост выручки на 56,8% и чистой прибыли в 3,9 раза, до 1 712,9 млн долларов. Но операционная часть улучшилась скромнее: EBITDA выросла на 49,1%, а маржа EBITDA снизилась до 34,9% с 36,7%. Улучшение чистой маржи до 15,1% с 6,1% пришло не от эффективности, а от того, что компания стала меньше отдавать кредиторам и государству. Долг 26,0 млрд при 2,34 EBITDA за 12 месяцев – умеренный, но дивидендная доходность 4,01% не компенсирует 24% downside по модели портала. Вопрос для держателя сейчас в том, удержится ли цена нефти: от неё зависят и прибыль, и дивиденд, и оценка.
Перейти к финансовой карточке компании EC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций