Holmen: выручка выросла на 3,3%, но прибыль и маржа откатились к уровням годичной давности
Holmen раскрыла результаты за второй квартал 2026 года. Выручка составила 596,5 млн долларов, прибавив 3,3% год к году, однако EBITDA снизилась на 8,1% до 111,3 млн, а чистая прибыль – на 13,4% до 54,0 млн. Рентабельность по EBITDA сузилась до 18,8% против 21,1% годом ранее. При текущей цене акция выглядит непривлекательной: мультипликатор EV/EBITDA в 8,76 раза превышает собственный трёхлетний средний уровень, а модель портала указывает на потенциал снижения в 23%.
Главные тезисы
— Выручка выросла на 3,3% год к году, но темпы замедлились по сравнению с 4,8% в первом квартале 2026 года
— EBITDA сократилась на 8,1% год к году, а маржа сузилась до 18,8% с 21,1%
— Чистая прибыль упала на 13,4% год к году до 54,0 млн долларов
— Операционный денежный поток за квартал составил 40,0 млн долларов – существенно ниже прошлогодних 128,9 млн
— Долговая нагрузка в 1,07 EBITDA LTM остаётся умеренной, но капитальные затраты не раскрыты
— Дивидендная доходность в 2,94% выглядит скромно на фоне текущей стоимости акции
— EV/EBITDA в 8,76 раза превышает собственный трёхлетний средний уровень в 8,93 раза, а модель портала даёт потенциал снижения в 23%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,58 | 0,60 | +3,3% |
| EBITDA | 0,12 | 0,11 | -8,1% |
| Операционная прибыль | 0,08 | 0,07 | -12,5% |
| Чистая прибыль | 0,06 | 0,05 | -13,4% |
| Операционный денежный поток | 0,13 | 0,04 | -68,9% |
| Рентабельность по EBITDA | 21,1% | 18,8% | -2,3 п.п. |
| Чистая маржа | 10,8% | 9,1% | -1,7 п.п. |
Выручка выросла на 3,3% год к году, но темпы замедлились по сравнению с 4,8% в первом квартале 2026 года
Выручка Holmen во втором квартале 2026 года составила 596,5 млн долларов, что на 3,3% больше, чем годом ранее. Это продолжение роста, но его темпы замедлились: в первом квартале 2026 года выручка прибавляла 4,8% год к году. Замедление может отражать как эффект высокой базы, так и изменение рыночной конъюнктуры.
Компания не раскрывает в предоставленных данных структуру выручки по сегментам или направлениям, поэтому невозможно точно сказать, какой именно бизнес стал драйвером роста или, наоборот, его затормозил. Однако сам факт замедления темпов роста при сохранении положительной динамики говорит о том, что спрос на продукцию Holmen остаётся, но его интенсивность снижается.
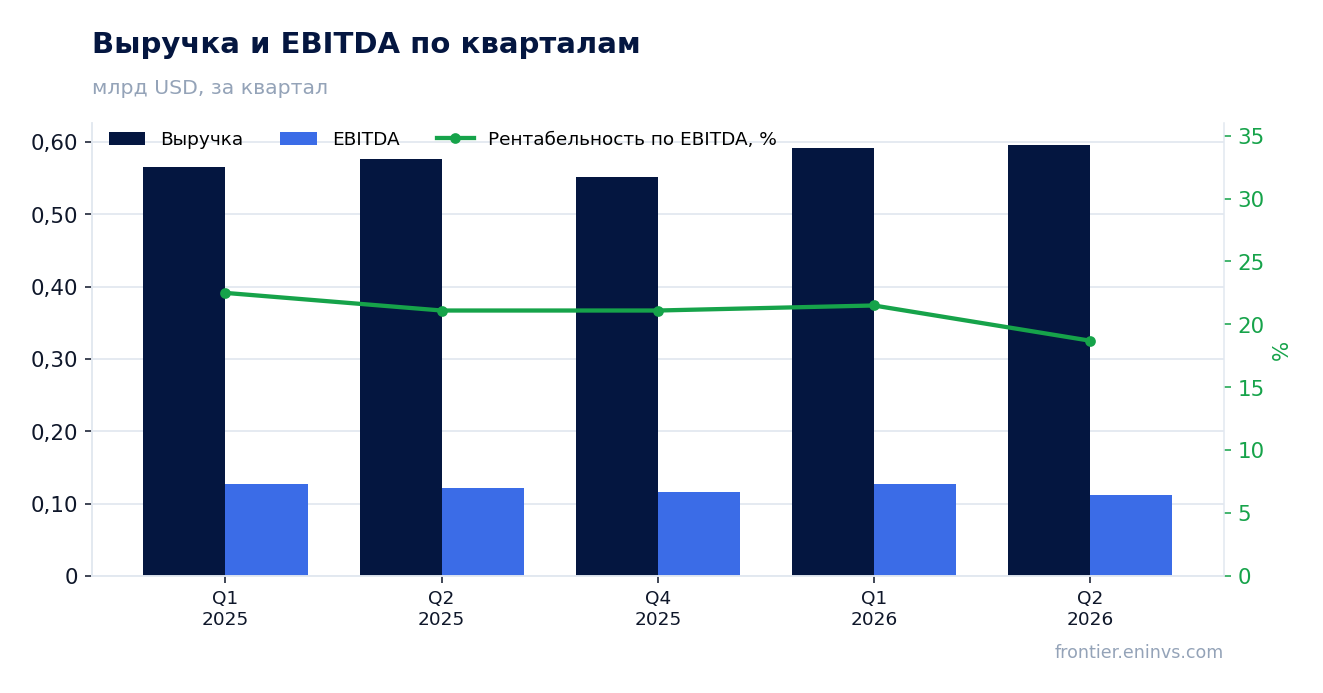
EBITDA сократилась на 8,1% год к году, а маржа сузилась до 18,8% с 21,1%
EBITDA во втором квартале 2026 года составила 111,3 млн долларов, что на 8,1% меньше, чем годом ранее. Рентабельность по EBITDA снизилась до 18,8% с 21,1% в аналогичном периоде прошлого года. Это означает, что рост выручки не транслировался в рост прибыли: компания столкнулась с опережающим ростом затрат.
Сужение маржи на 2,3 процентного пункта – существенное изменение для одного квартала. Оно может быть связано с ростом стоимости сырья, энергии или логистики, но точная причина в предоставленных данных не раскрыта. Для инвесторов это сигнал о давлении на операционную эффективность.
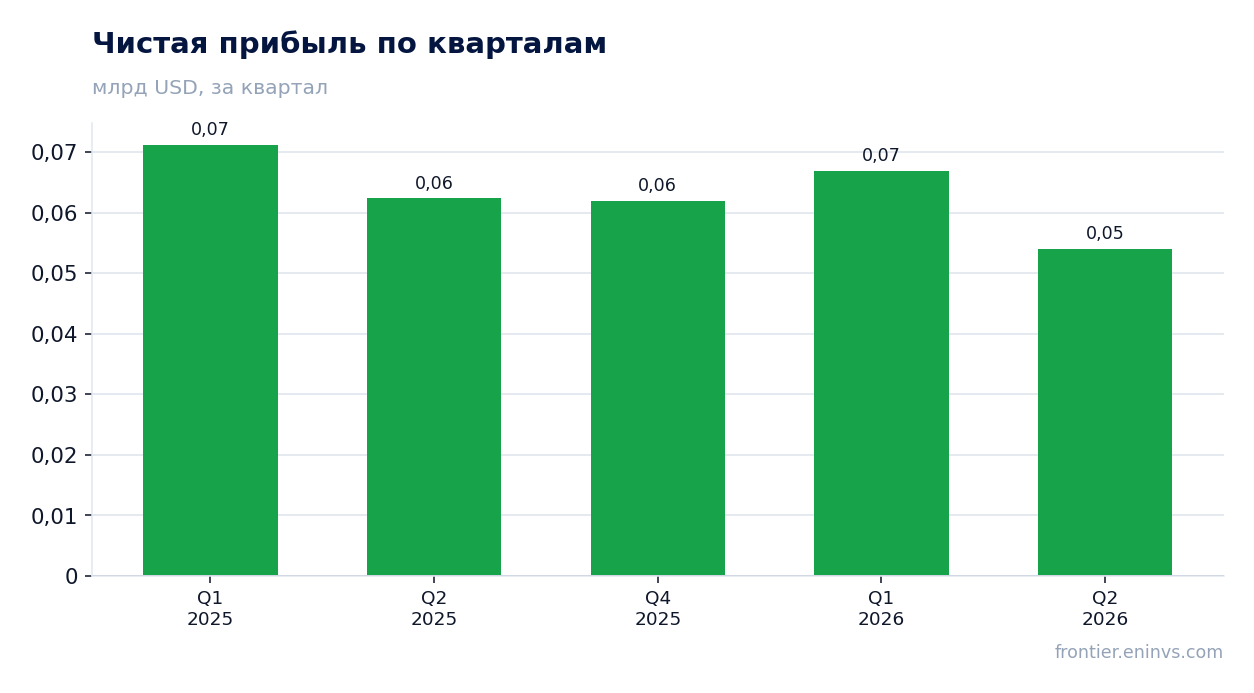
Чистая прибыль упала на 13,4% год к году до 54,0 млн долларов
Чистая прибыль во втором квартале 2026 года составила 54,0 млн долларов, что на 13,4% ниже, чем годом ранее. Рентабельность по чистой прибыли снизилась до 9,1% с 10,8%. Падение прибыли глубже, чем снижение EBITDA, что может указывать на рост расходов ниже операционной линии – например, процентных платежей или налогов.
Снижение чистой прибыли при росте выручки – тревожный сигнал. Компания не раскрывает детали, но инвесторам стоит следить за динамикой процентных расходов и налоговой нагрузки в следующем отчёте.
Операционный денежный поток за квартал составил 40,0 млн долларов – существенно ниже прошлогодних 128,9 млн
Операционный денежный поток во втором квартале 2026 года составил 40,0 млн долларов против 128,9 млн годом ранее. Это резкое снижение – более чем в три раза. При этом выручка выросла, а EBITDA сократилась лишь на 8,1%, что говорит о том, что разрыв возник из-за изменения оборотного капитала или других неденежных статей.
Столь слабый денежный поток при положительной прибыли может быть признаком увеличения запасов или дебиторской задолженности, но точная причина не раскрыта. Для инвесторов это означает, что способность компании генерировать наличные деньги в этом квартале существенно снизилась, что может ограничить финансирование капитальных затрат или дивидендов.
Долговая нагрузка в 1,07 EBITDA LTM остаётся умеренной, но капитальные затраты не раскрыты
Чистый долг на последнюю отчётную дату составлял 486,4 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 1,07. Это умеренный уровень, который не вызывает опасений. Однако в предоставленных данных нет информации о капитальных затратах, что затрудняет оценку инвестиционной программы компании.
Без данных о капитальных затратах невозможно понять, сколько компания reinvestирует в поддержание или расширение бизнеса. Это ограничивает анализ свободного денежного потока и устойчивости дивидендов.
Дивидендная доходность в 2,94% выглядит скромно на фоне текущей стоимости акции
Дивидендная доходность за последние 12 месяцев составляет 2,94%. Это невысокий уровень, особенно с учётом того, что компания работает в капиталоёмкой отрасли и её прибыль в последнем квартале снизилась. При текущей цене акции дивиденд не является основным фактором привлекательности.
Компания не раскрывает дивидендную политику или планы по выплатам в предоставленных данных. Однако слабый операционный денежный поток в квартале может ограничить способность поддерживать или увеличивать дивиденды в будущем.
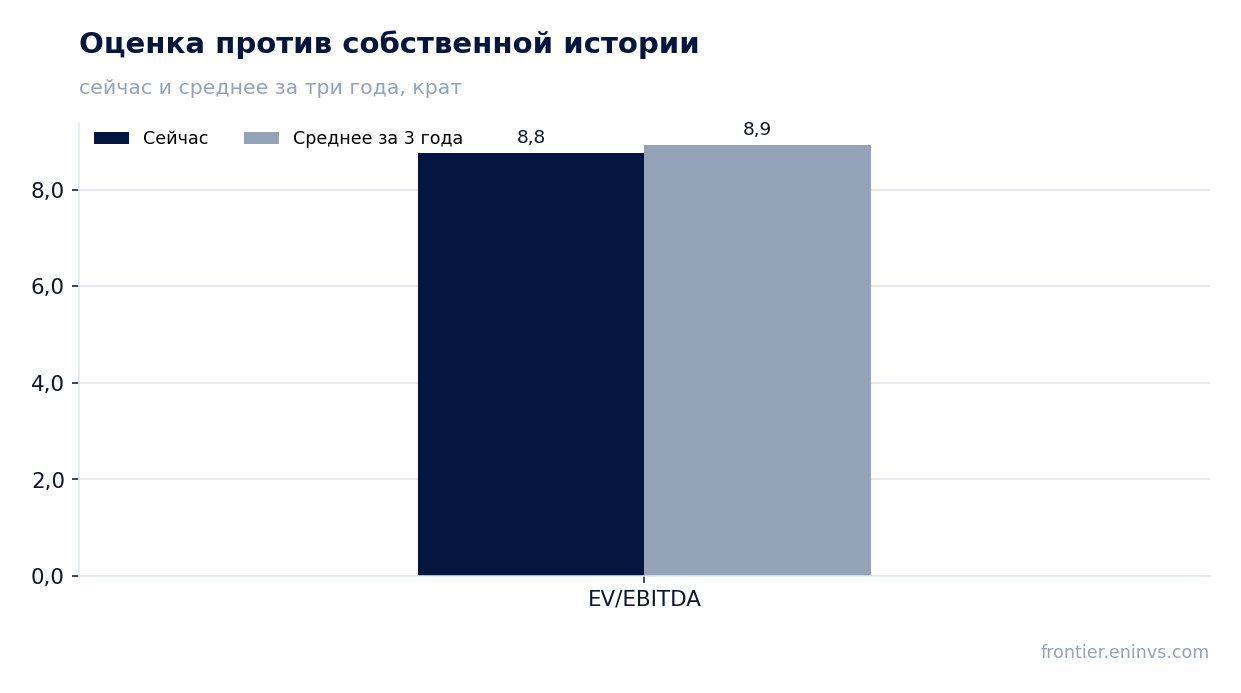
EV/EBITDA в 8,76 раза превышает собственный трёхлетний средний уровень в 8,93 раза, а модель портала даёт потенциал снижения в 23%
Текущий мультипликатор EV/EBITDA составляет 8,76, что немного ниже собственного трёхлетнего среднего значения в 8,93. Однако модель портала, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, указывает на потенциал снижения акции на 23% относительно текущей рыночной капитализации. Это означает, что рынок оценивает компанию выше, чем предполагает наша модель.
P/E LTM составляет 12,25, что также не выглядит дешёвым на фоне снижения прибыли. Рентабельность собственного капитала (ROE) – 3,82%, что низко для компании с такой капитализацией. Совокупность этих факторов говорит о том, что акция торгуется с премией к своим фундаментальным показателям.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,50 млрд USD |
| P/E (LTM) | 12,3 |
| EV/EBITDA (LTM) | 8,8 |
| P/B | 0,58 |
| Чистый долг / EBITDA | 1,07 |
| Операционный денежный поток (LTM) | 0,30 млрд |
| ROE | 3,8% |
| Дивидендная доходность (12 мес) | 2,9% |
| EV/EBITDA, среднее за 3 года | 8,9 |
Итог
Выручка Holmen выросла на 3,3%, но это не спасло прибыль: EBITDA упала на 8,1%, чистая прибыль – на 13,4%, а маржа сузилась до 18,8%. Операционный денежный поток рухнул до 40,0 млн долларов, что значительно ниже прошлогодних 128,9 млн. Долговая нагрузка в 1,07 EBITDA LTM умеренная, но без данных о капитальных затратах сложно оценить устойчивость бизнеса. Дивидендная доходность в 2,94% не компенсирует риски. При текущей цене акция выглядит непривлекательной: мультипликатор EV/EBITDA близок к трёхлетнему среднему, а модель портала указывает на 23% потенциала снижения.
Перейти к финансовой карточке компании HOLM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций