Headwater Exploration: выручка выросла на 63,3%, но весь прирост обеспечили цены, а не объёмы
Headwater Exploration раскрыла результаты за второй квартал 2026 года. Выручка выросла на 63,3% год к году до 171,1 млн долларов, EBITDA – на 70,3% до 99,7 млн, чистая прибыль – на 123,4% до 61,4 млн. Рентабельность по EBITDA поднялась до 59,3% с 56,9%, чистая маржа – до 35,9% с 26,2%. При этом компания сохраняет чистую денежную позицию: net debt / EBITDA LTM составляет -0,22, а свободный денежный поток остаётся устойчивым. Акции торгуются с EV/EBITDA LTM 7,8 и P/E LTM 15,6, что не выглядит дёшево для нефтегазового сектора, а модель портала даёт лишь 2% апсайда к справедливой стоимости. С учётом этого оценка бумаги – нейтральная: рост прибыли впечатляет, но он почти целиком ценовой, а не операционный.
Главные тезисы
— Выручка выросла на 63,3% год к году до 171,1 млн долларов, но весь прирост обеспечили цены, а не объёмы
— EBITDA margin поднялась до 59,3% с 56,9% – рост цен на нефть опередил рост затрат
— Чистая прибыль выросла на 123,4% до 61,4 млн долларов, но разрыв с EBITDA указывает на разовые факторы
— Компания сохраняет чистую денежную позицию: net debt / EBITDA LTM -0,22, а операционный денежный поток за квартал составил 96,8 млн долларов
— EV/EBITDA LTM 7,8 и P/E LTM 15,6 – оценка не выглядит дёшево для нефтегазового сектора
— Модель портала даёт лишь 2% апсайда к справедливой стоимости, что ограничивает потенциал роста
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,10 | 0,17 | +63,3% |
| EBITDA | 0,06 | 0,10 | +70,3% |
| Операционная прибыль | 0,03 | 0,08 | +127,7% |
| Чистая прибыль | 0,03 | 0,06 | +123,4% |
| Операционный денежный поток | 0,05 | 0,10 | +94,9% |
| Рентабельность по EBITDA | 56,9% | 59,3% | +2,4 п.п. |
| Чистая маржа | 26,2% | 35,9% | +9,7 п.п. |
Выручка выросла на 63,3% год к году до 171,1 млн долларов, но весь прирост обеспечили цены, а не объёмы
Выручка во втором квартале 2026 года составила 171,1 млн долларов, что на 63,3% больше, чем годом ранее. Это ускорение по сравнению с ростом на 8,6% в первом квартале 2026 года. Однако такой скачок почти целиком объясняется благоприятной ценовой конъюнктурой на рынке нефти, а не увеличением добычи или продаж. Компания не раскрывает объёмные показатели в предоставленных данных, но столь резкий рост выручки при относительно стабильной базе прошлого года указывает на решающий вклад цен.
Для сравнения: в первом квартале 2026 года выручка выросла лишь на 8,6% год к году, а в четвёртом квартале 2025 года – снижалась. Таким образом, второй квартал стал переломным, но этот перелом связан с внешней конъюнктурой, а не с внутренними улучшениями. Если цены на нефть останутся на текущем уровне, выручка может удержаться, но дальнейшее ускорение маловероятно без роста добычи.
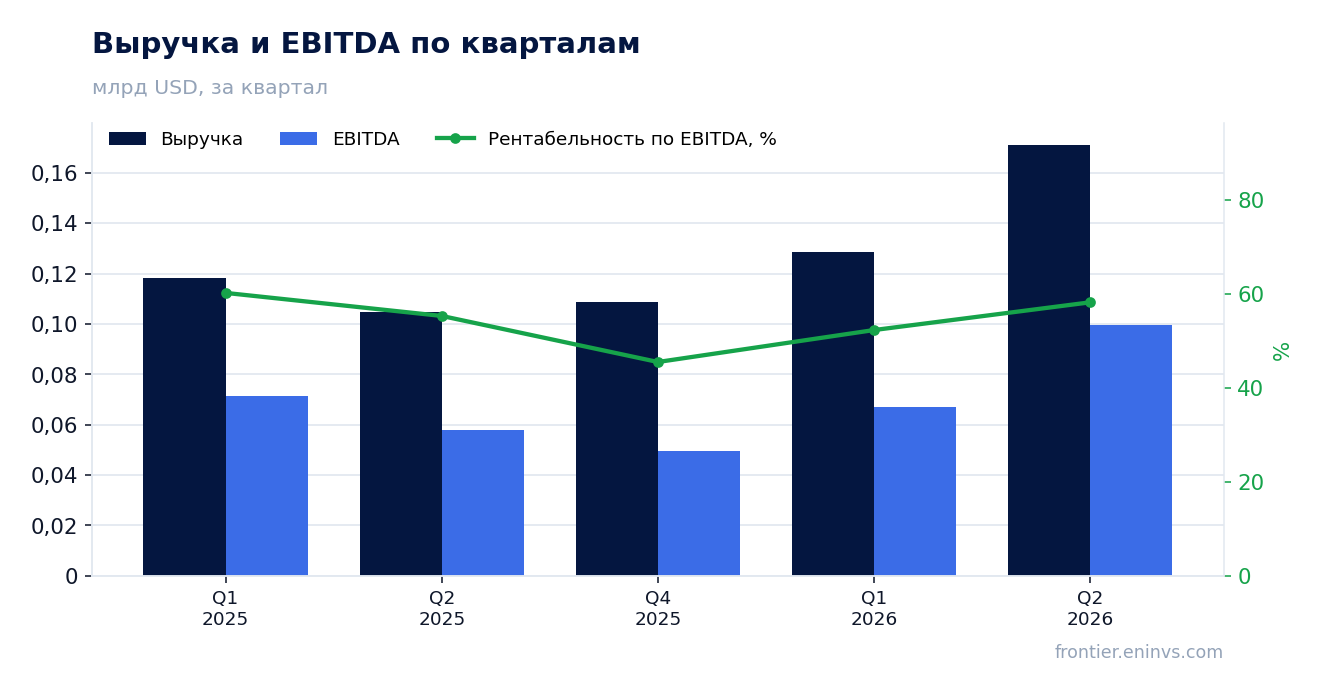
EBITDA margin поднялась до 59,3% с 56,9% – рост цен на нефть опередил рост затрат
EBITDA во втором квартале 2026 года составила 99,7 млн долларов, увеличившись на 70,3% год к году. Рентабельность по EBITDA достигла 59,3% против 56,9% годом ранее. Рост маржи на 2,4 процентных пункта говорит о том, что выручка росла быстрее затрат. В условиях роста цен на нефть это ожидаемо: операционные расходы обычно менее волатильны, чем цены на сырьё.
Тем не менее, рост маржи не был равномерным: в первом квартале 2026 года EBITDA margin составляла около 52,3% (67,2 млн при выручке 128,5 млн), что ниже, чем во втором квартале. Это подтверждает, что улучшение во втором квартале связано именно с ценовым фактором. Если цены на нефть скорректируются, маржа может вернуться к более низким уровням.
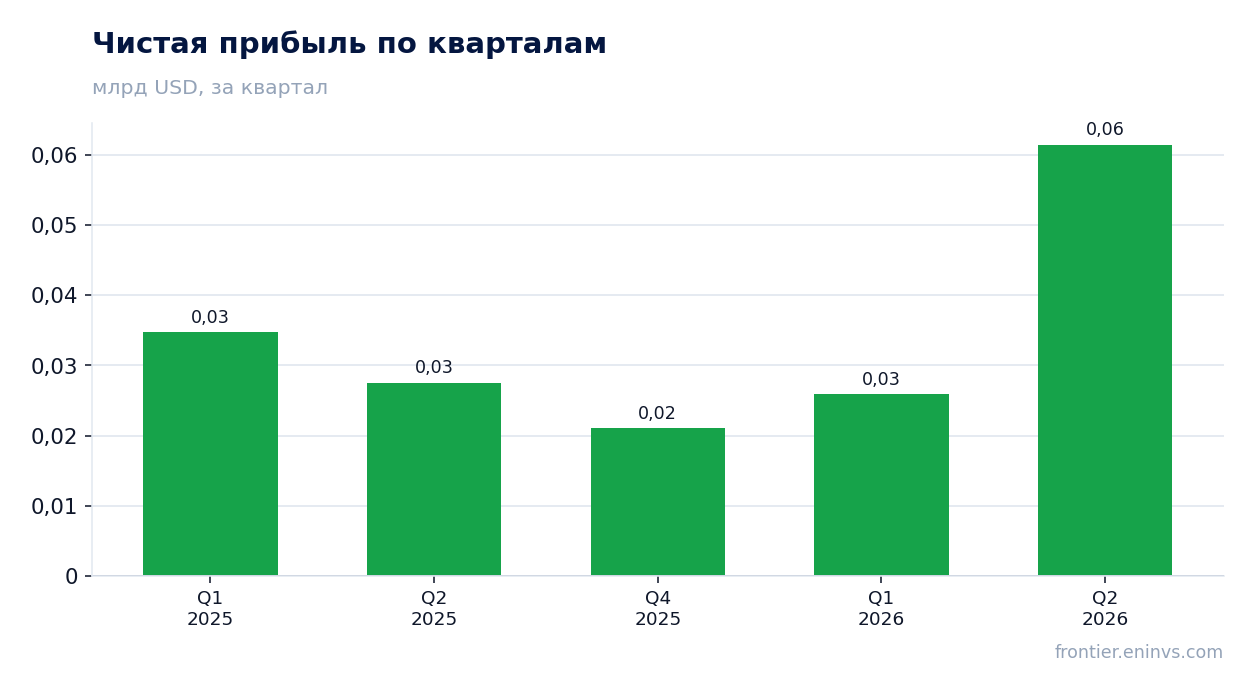
Чистая прибыль выросла на 123,4% до 61,4 млн долларов, но разрыв с EBITDA указывает на разовые факторы
Чистая прибыль во втором квартале 2026 года составила 61,4 млн долларов, что на 123,4% больше, чем годом ранее. Это значительно быстрее роста EBITDA (+70,3%) и выручки (+63,3%). Такой опережающий рост чистой прибыли может объясняться несколькими факторами: снижением процентных расходов, эффектом операционного рычага, а также возможными разовыми статьями, которые компания не детализирует в предоставленных данных.
Чистая маржа поднялась до 35,9% с 26,2% годом ранее. Столь резкое улучшение рентабельности по чистой прибыли при более скромном росте EBITDA margin говорит о том, что в отчётном периоде могли присутствовать неоперационные доходы или снижение налоговой нагрузки. Без дополнительной информации из отчёта компании точно определить причину невозможно, но устойчивость такого уровня чистой прибыли вызывает вопросы.
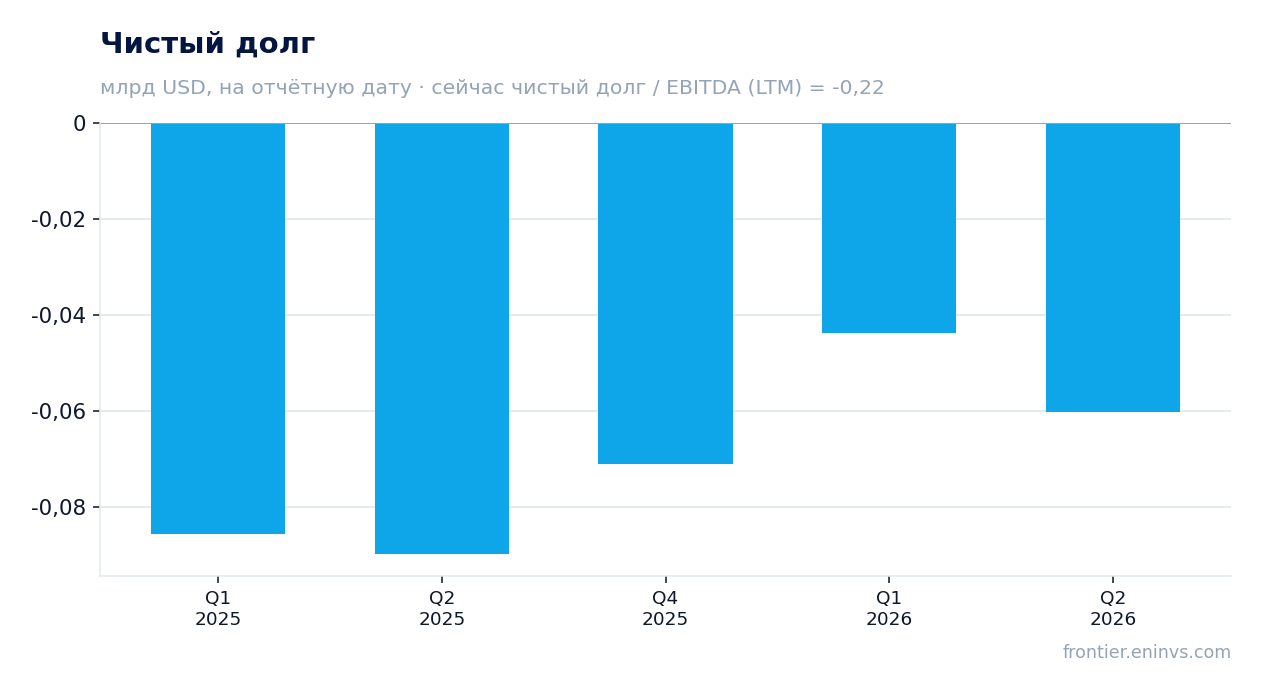
Компания сохраняет чистую денежную позицию: net debt / EBITDA LTM -0,22, а операционный денежный поток за квартал составил 96,8 млн долларов
На конец второго квартала 2026 года чистый долг Headwater Exploration остаётся отрицательным и составляет -60,3 млн долларов. Это означает, что денежные средства и их эквиваленты превышают долговые обязательства. Соотношение net debt / EBITDA LTM равно -0,22, что подтверждает крепкий баланс. Операционный денежный поток за квартал составил 96,8 млн долларов, что значительно выше, чем в первом квартале 2026 года (29,1 млн) и во втором квартале 2025 года (49,7 млн).
Рост операционного денежного потока отражает как увеличение выручки, так и эффективное управление оборотным капиталом. Однако стоит учитывать, что при ценах на нефть выше средних исторических значений денежный поток может быть неустойчивым. Тем не менее, текущая чистая денежная позиция даёт компании финансовую гибкость для инвестиций или возврата капитала акционерам.
EV/EBITDA LTM 7,8 и P/E LTM 15,6 – оценка не выглядит дёшево для нефтегазового сектора
По итогам последних двенадцати месяцев EV/EBITDA Headwater Exploration составляет 7,8, а P/E – 15,6. Для нефтегазовой компании, особенно с учётом волатильности цен на сырьё, такие мультипликаторы выглядят довольно высокими. Рынок, вероятно, уже закладывает в цену акций устойчиво высокие цены на нефть, что создаёт риск переоценки в случае их снижения.
Сравнить текущие мультипликаторы со средними за последние три года не представляется возможным из-за отсутствия исторических данных в предоставленных фактах. Однако сам уровень EV/EBITDA около 8 для добывающей компании обычно считается верхней границей комфортного диапазона. При этом ROE составляет 44,0%, что свидетельствует о высокой эффективности использования капитала, но этот показатель также подвержен влиянию ценового фактора.
Модель портала даёт лишь 2% апсайда к справедливой стоимости, что ограничивает потенциал роста
Согласно нашей модели, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акций Headwater Exploration предполагает рост всего на 2% от текущей рыночной капитализации. Это означает, что рынок уже в значительной степени заложил в цену благоприятную ценовую конъюнктуру. Потенциал дальнейшего роста ограничен, если только цены на нефть не продолжат расти или компания не увеличит добычу.
Модель портала не является консенсус-прогнозом и отражает лишь наш собственный расчёт. Тем не менее, она показывает, что при текущих ценах на нефть акции оценены близко к справедливому уровню. Для существенного пересмотра оценки вверх необходим либо устойчивый рост объёмов добычи, либо более высокие цены на сырьё, что маловероятно без изменения рыночной конъюнктуры.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,24 млрд USD |
| P/E (LTM) | 15,6 |
| EV/EBITDA (LTM) | 7,8 |
| P/B | 4,10 |
| Чистый долг / EBITDA | -0,22 |
| Операционный денежный поток (LTM) | 0,26 млрд |
| ROE | 44,0% |
Итог
Итог: Headwater Exploration показала сильный квартал – выручка выросла на 63,3%, EBITDA margin достигла 59,3%, а чистая прибыль увеличилась более чем вдвое. Однако этот рост почти целиком обусловлен благоприятными ценами на нефть, а не операционными улучшениями. Компания сохраняет крепкий баланс с чистой денежной позицией и высоким операционным денежным потоком, но оценка уже учитывает текущую конъюнктуру: EV/EBITDA LTM 7,8 и P/E LTM 15,6 не выглядят дёшево, а модель портала даёт лишь 2% апсайда. Для инвестора ключевой вопрос – устойчивость цен на нефть; без их дальнейшего роста потенциал акций ограничен. Вердикт – нейтральный.
Перейти к финансовой карточке компании HWX →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций