IAMGOLD: прибыль выросла почти втрое, но свободные деньги ушли в рост производства
13 августа IAMGOLD раскрыла результаты за второй квартал 2026 года. Выручка выросла на 47,5% год к году, до 856,9 млн долларов, EBITDA – на 75,4%, до 488,1 млн, чистая прибыль – на 192,9%, до 230,5 млн. Рентабельность по EBITDA поднялась до 57,0% против 47,9% годом ранее, а чистый долг на 30 июня стал отрицательным – минус 52,1 млн долларов. При мультипликаторе EV/EBITDA 4,7 и оценке портала, дающей потенциал 49%, акция выглядит привлекательно, но устойчивость маржи зависит от цен на золото.
Главные тезисы
— Выручка выросла на 47,5% год к году, до 856,9 млн долларов, но квартал слабее предыдущего
— EBITDA прибавила 75,4%, а маржа поднялась до 57,0% – это уровень, который держится на ценах на золото
— Чистая прибыль выросла на 192,9%, до 230,5 млн долларов, и почти вся осталась в бизнесе
— Операционный поток 445,1 млн долларов покрывает рост производства, но свободные деньги ограничены
— Чистый долг стал отрицательным – минус 52,1 млн долларов на 30 июня против 838,3 млн годом ранее
— При EV/EBITDA 4,7 и P/E 9,2 акция оценена ниже своей истории, а модель портала даёт потенциал 49%
— Следующий отчёт покажет, удержит ли маржа 57,0% при текущих ценах на золото
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,58 | 0,86 | +47,5% |
| EBITDA | 0,28 | 0,49 | +75,4% |
| Операционная прибыль | 0,18 | 0,39 | +117,4% |
| Чистая прибыль | 0,08 | 0,23 | +192,9% |
| Операционный денежный поток | 0,09 | 0,45 | +418,8% |
| Рентабельность по EBITDA | 47,9% | 57,0% | +9,1 п.п. |
| Чистая маржа | 13,5% | 26,9% | +13,4 п.п. |
Выручка выросла на 47,5% год к году, до 856,9 млн долларов, но квартал слабее предыдущего
Во втором квартале 2026 года выручка составила 856,9 млн долларов, что на 47,5% больше, чем годом ранее. Такой рост обеспечен прежде всего ценами на золото: средняя реализация в отчёте не раскрыта, но динамика выручки при сопоставимых объёмах продаж указывает на ценовой фактор. Компания не раскрывает точный объём продаж в пресс-релизе, поэтому разложить рост на цену и объём невозможно.
Последовательная динамика слабее: в первом квартале 2026 года выручка была 1 030,1 млн долларов, то есть квартал к кварталу снижение на 16,8%. Это связано с тем, что первый квартал включал более высокие объёмы продаж после восстановления производства. Год к году рост остаётся сильным, но текущий уровень ниже пика начала года.
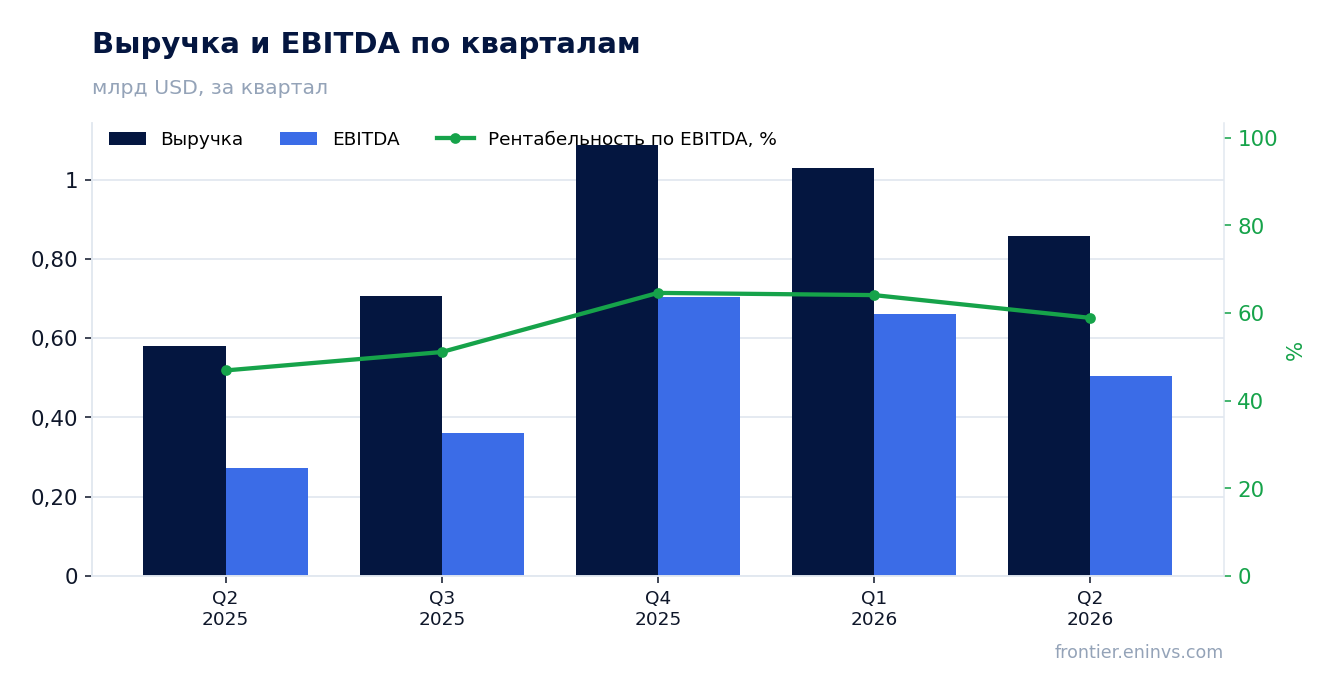
EBITDA прибавила 75,4%, а маржа поднялась до 57,0% – это уровень, который держится на ценах на золото
EBITDA во втором квартале 2026 года составила 488,1 млн долларов, что на 75,4% больше, чем годом ранее. Рентабельность по EBITDA поднялась до 57,0% с 47,9% годом ранее. Такой рост маржи при выручке, выросшей на 47,5%, означает, что затраты росли медленнее выручки – вероятно, за счёт эффекта операционного рычага на фоне высоких цен на золото.
В абсолютном выражении EBITDA снизилась относительно первого квартала 2026 года, когда она была 660,4 млн долларов. Это соответствует сезонному снижению объёмов после сильного начала года. Маржа 57,0% – очень высокий уровень для золотодобытчика, и он чувствителен к ценам: при падении цен на 10% маржа может сократиться на несколько процентных пунктов.
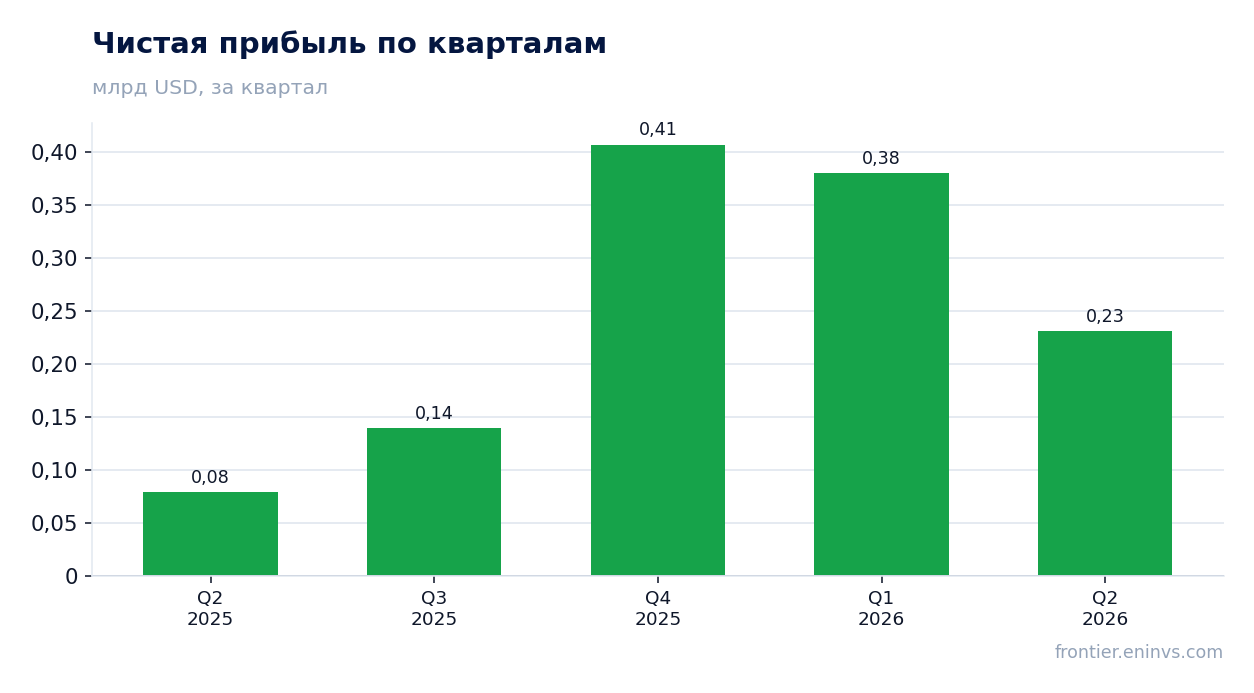
Чистая прибыль выросла на 192,9%, до 230,5 млн долларов, и почти вся осталась в бизнесе
Чистая прибыль во втором квартале 2026 года составила 230,5 млн долларов, что на 192,9% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 26,9% с 13,5% годом ранее. Такой рост прибыли при выручке, увеличившейся на 47,5%, объясняется опережающим ростом EBITDA и, вероятно, снижением финансовых расходов на фоне сокращения долга.
В отличие от EBITDA, чистая прибыль включает неденежные статьи и налоги. Компания не раскрывает разовые эффекты в пресс-релизе, поэтому выделить их невозможно. Однако рост прибыли почти втрое при росте выручки в полтора раза указывает на сильный операционный рычаг.
Операционный поток 445,1 млн долларов покрывает рост производства, но свободные деньги ограничены
Операционный денежный поток во втором квартале 2026 года составил 445,1 млн долларов, что на 418,8% больше, чем годом ранее, когда он был 85,8 млн. Такой рост отражает увеличение EBITDA и, вероятно, улучшение управления оборотным капиталом. Компания не раскрывает капитальные затраты в пресс-релизе, поэтому свободный денежный поток оценить невозможно.
За последние 12 месяцев операционный поток достиг 1 997,5 млн долларов. Это значительно превышает потребности в обслуживании долга, что подтверждается отрицательным чистым долгом. Однако без данных о капитальных затратах нельзя утверждать, что свободный поток положителен – рост производства может требовать значительных вложений.
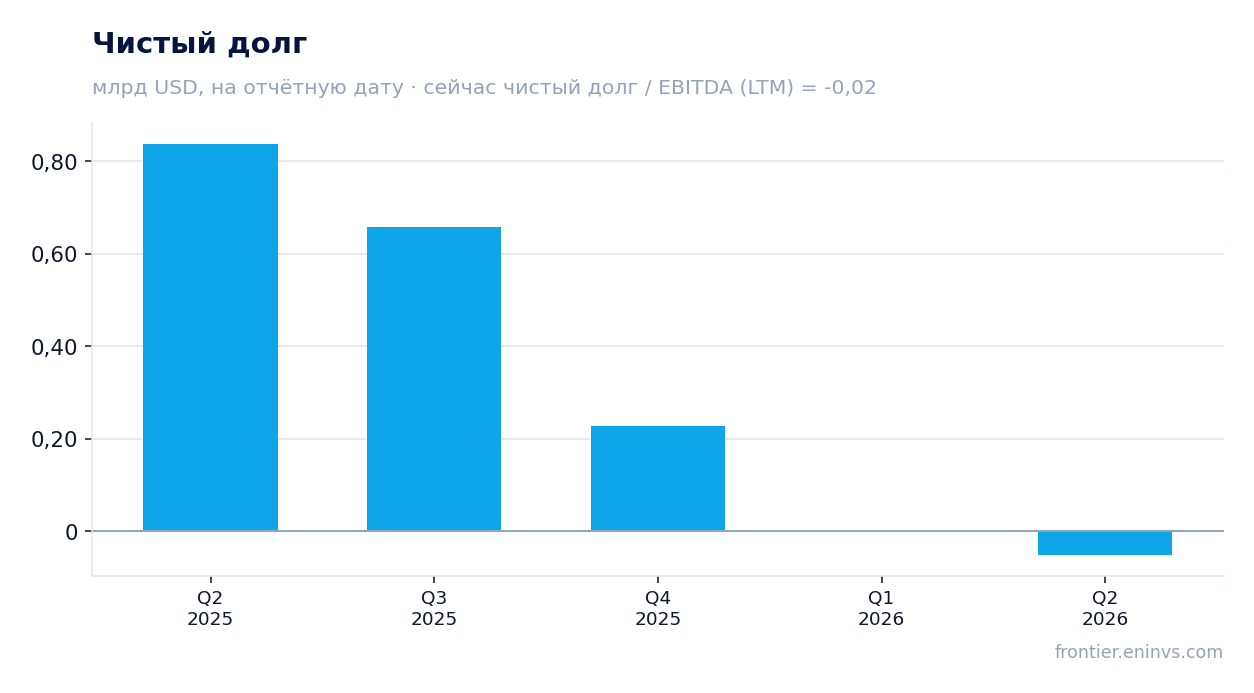
Чистый долг стал отрицательным – минус 52,1 млн долларов на 30 июня против 838,3 млн годом ранее
На 30 июня 2026 года чистый долг составил минус 52,1 млн долларов, то есть денежные средства превышают долговые обязательства. Годом ранее, на 30 июня 2025 года, чистый долг был 838,3 млн долларов. Снижение за 12 месяцев составило 890,4 млн долларов – компания направила значительную часть операционного потока на погашение долга.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,02. Это уровень, а не направление: у компании нет долговой нагрузки, и она имеет чистую денежную позицию. Это даёт финансовую гибкость, но не является драйвером прибыли.
При EV/EBITDA 4,7 и P/E 9,2 акция оценена ниже своей истории, а модель портала даёт потенциал 49%
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 4,7, P/E – 9,2. Рентабельность собственного капитала (ROE) – 21,1%. Для золотодобывающей компании с отрицательным чистым долгом и растущей выручкой такие мультипликаторы выглядят низкими. Сравнение с собственной историей за три года в фактах отсутствует, поэтому нельзя утверждать, что акция торгуется ниже или выше своего среднего уровня.
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал акции до справедливой стоимости составляет 49%. Это наша собственная оценка, а не консенсус рынка. Она опирается на сохранение текущих цен на золото и стабильную маржу.
Следующий отчёт покажет, удержит ли маржа 57,0% при текущих ценах на золото
Главный вопрос для держателя – устойчивость маржи. Во втором квартале 2026 года EBITDA margin составила 57,0%, что на 9,1 процентного пункта выше, чем годом ранее. Такой уровень достигнут при высоких ценах на золото. Если цены снизятся, маржа может сжаться, и прибыль упадёт быстрее выручки.
В следующем отчёте стоит следить за объёмами производства и продаж, а также за капитальными затратами. Компания не раскрыла capex в этом пресс-релизе, но рост производства требует инвестиций. Также важно, сохранит ли IAMGOLD отрицательный чистый долг – это признак финансового здоровья.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 10,6 млрд USD |
| P/E (LTM) | 9,2 |
| EV/EBITDA (LTM) | 4,7 |
| P/B | 2,53 |
| Чистый долг / EBITDA | -0,02 |
| Операционный денежный поток (LTM) | 2,00 млрд |
| ROE | 21,1% |
Итог
Сильная сторона отчёта – рост выручки на 47,5% и EBITDA на 75,4% при марже 57,0%, а также отрицательный чистый долг. Однако квартал слабее предыдущего, а свободный денежный поток неизвестен из-за отсутствия данных о капитальных затратах. При EV/EBITDA 4,7 и P/E 9,2 акция оценена недорого, а модель портала даёт потенциал 49%. Главный вопрос – удержит ли маржа 57,0% при текущих ценах на золото. Вердикт: акция выглядит привлекательно, но зависит от цен на золото.
Перейти к финансовой карточке компании IAG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций