Keyera: прибыль выросла втрое, но весь квартальный рост EBITDA съеден процентными и капитальными расходами
25 августа Keyera раскрыла результаты за второй квартал 2026 года. Выручка выросла на 48,6% год к году до 1,73 млрд долларов, EBITDA – на 89,5% до 428,2 млн, чистая прибыль – на 142,0% до 221,4 млн. Маржа EBITDA поднялась до 24,8% с 19,4%, рентабельность по чистой прибыли – до 12,8% с 7,9%. При этом операционный денежный поток за квартал отрицательный – минус 222,0 млн, а чистый долг на конец июня составил 5,3 млрд долларов против 2,6 млрд на 31 марта. По мультипликаторам акция торгуется выше собственной трёхлетней истории, а модель портала даёт потенциал минус 36% к справедливой стоимости, поэтому при текущей цене бумага выглядит скорее непривлекательной.
Главные тезисы
— Выручка выросла на 48,6% год к году, и это лучший квартальный результат за последние четыре квартала
— EBITDA прибавила 89,5%, но маржа 24,8% всё ещё ниже уровня, который оправдывает текущую оценку
— Чистая прибыль выросла на 142,0%, однако операционный денежный поток ушёл в минус на 222,0 млн
— Чистый долг вырос с 2,6 млрд на 31 марта до 5,3 млрд на 30 июня, и это главный риск отчёта
— Мультипликатор EV/EBITDA 18,3 против собственной трёхлетней средней 12,4 – акция торгуется выше своей истории
— Дивидендная доходность 4,25% при коэффициенте выплат, который может вырасти из-за долговой нагрузки
— Модель портала даёт потенциал минус 36% к справедливой стоимости, что перевешивает сильный отчёт
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,16 | 1,73 | +48,6% |
| EBITDA | 0,23 | 0,43 | +89,5% |
| Операционная прибыль | 0,16 | 0,33 | +102,3% |
| Чистая прибыль | 0,09 | 0,22 | +142,0% |
| Операционный денежный поток | 0,11 | -0,22 | -310,5% |
| Рентабельность по EBITDA | 19,4% | 24,8% | +5,4 п.п. |
| Чистая маржа | 7,9% | 12,8% | +4,9 п.п. |
Выручка выросла на 48,6% год к году, и это лучший квартальный результат за последние четыре квартала
Во втором квартале 2026 года выручка Keyera составила 1 728,8 млн долларов, что на 48,6% больше, чем годом ранее. Это самый высокий квартальный показатель за последние четыре квартала: в первом квартале 2026 года выручка была 945,5 млн, в четвёртом квартале 2025 года – 1 218,4 млн, в третьем квартале 2025 года – 1 297,8 млн. Рост ускорился по сравнению с предыдущими периодами, когда выручка колебалась в диапазоне 0,9–1,3 млрд долларов.
Такой скачок выручки, вероятно, связан с восстановлением объёмов переработки и транспортировки после слабого первого квартала, когда показатель упал до 945,5 млн. Однако без доступа к операционным деталям отчёта точную причину назвать нельзя. Важно, что рост выручки не сопровождается пропорциональным ростом денежного потока, что указывает на возможное увеличение оборотного капитала или разовые факторы.
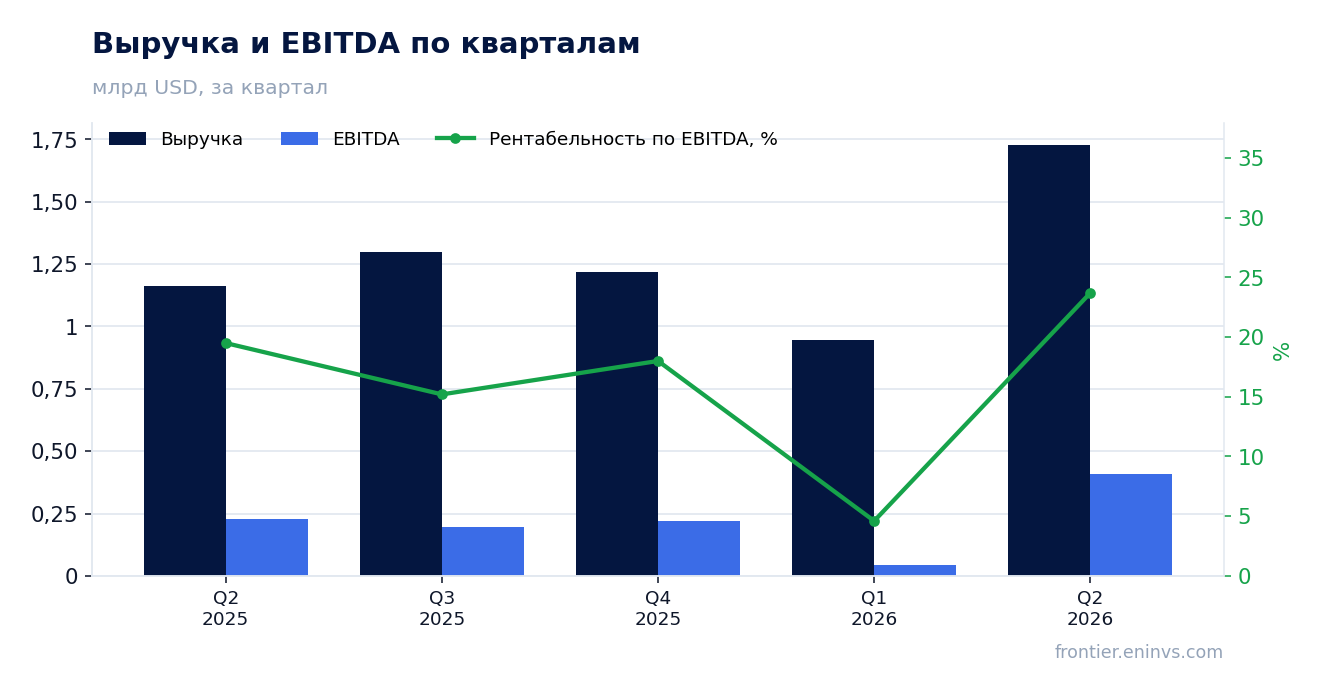
EBITDA прибавила 89,5%, но маржа 24,8% всё ещё ниже уровня, который оправдывает текущую оценку
EBITDA во втором квартале 2026 года составила 428,2 млн долларов, что на 89,5% больше, чем годом ранее. Маржа EBITDA поднялась до 24,8% с 19,4% годом ранее. Это заметное улучшение, но маржа всё ещё далека от уровней, которые обычно оправдывают высокие мультипликаторы. Для сравнения: в первом квартале 2026 года EBITDA была всего 43,2 млн, что дало маржу около 4,6%.
Рост EBITDA опережает рост выручки, что говорит о положительном операционном рычаге. Однако часть этого роста может быть связана с разовыми факторами, так как операционная прибыль выросла до 325,5 млн, а чистая прибыль – до 221,4 млн. Без детализации по сегментам сложно оценить устойчивость такой маржи. Тем не менее, текущий уровень прибыльности значительно лучше, чем в предыдущие кварталы, когда EBITDA колебалась в диапазоне 196–227 млн.
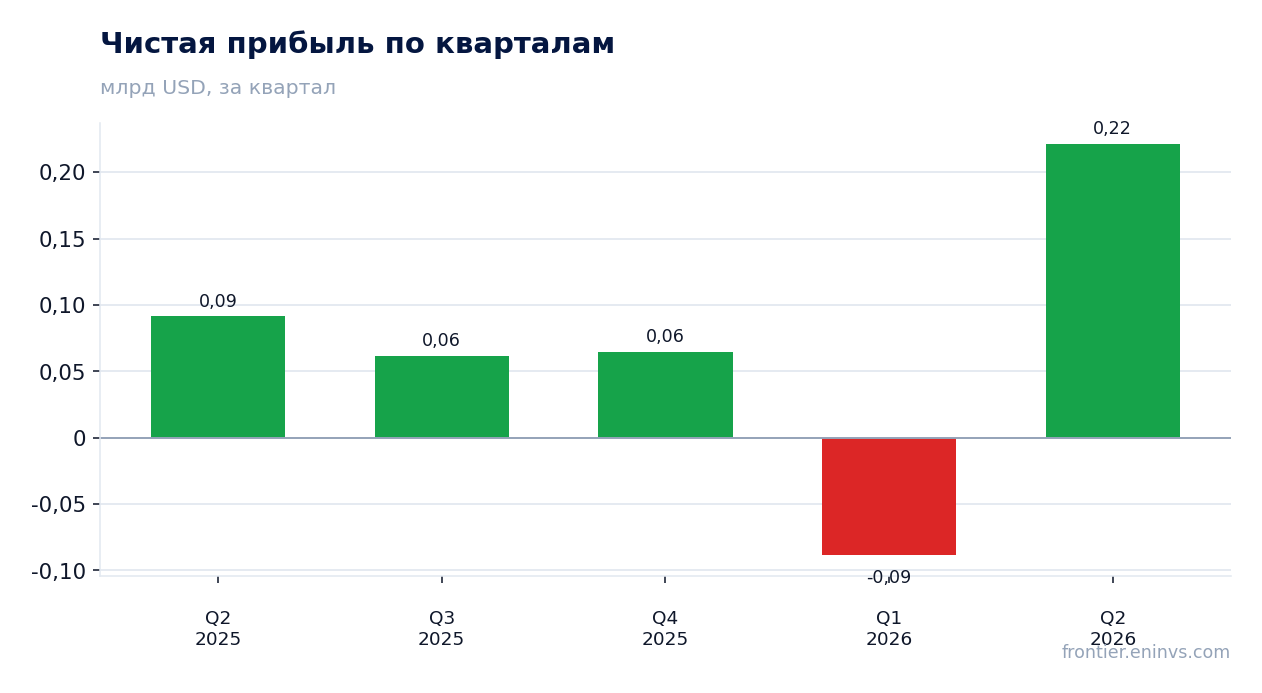
Чистая прибыль выросла на 142,0%, однако операционный денежный поток ушёл в минус на 222,0 млн
Чистая прибыль во втором квартале 2026 года составила 221,4 млн долларов, что на 142,0% больше, чем годом ранее. Рентабельность по чистой прибыли выросла до 12,8% с 7,9%. Однако операционный денежный поток за тот же период оказался отрицательным – минус 222,0 млн долларов. Это резкий контраст с прибылью и указывает на то, что рост прибыли не конвертируется в деньги.
Отрицательный операционный денежный поток может быть связан с увеличением оборотного капитала, например, с ростом дебиторской задолженности или запасов, либо с разовыми выплатами. В первом квартале 2026 года операционный поток был положительным – 234,1 млн, а во втором квартале 2025 года – 105,4 млн. Такой разворот требует объяснения, которого в предоставленных фактах нет. Для инвестора это сигнал, что качество прибыли в этом квартале низкое.
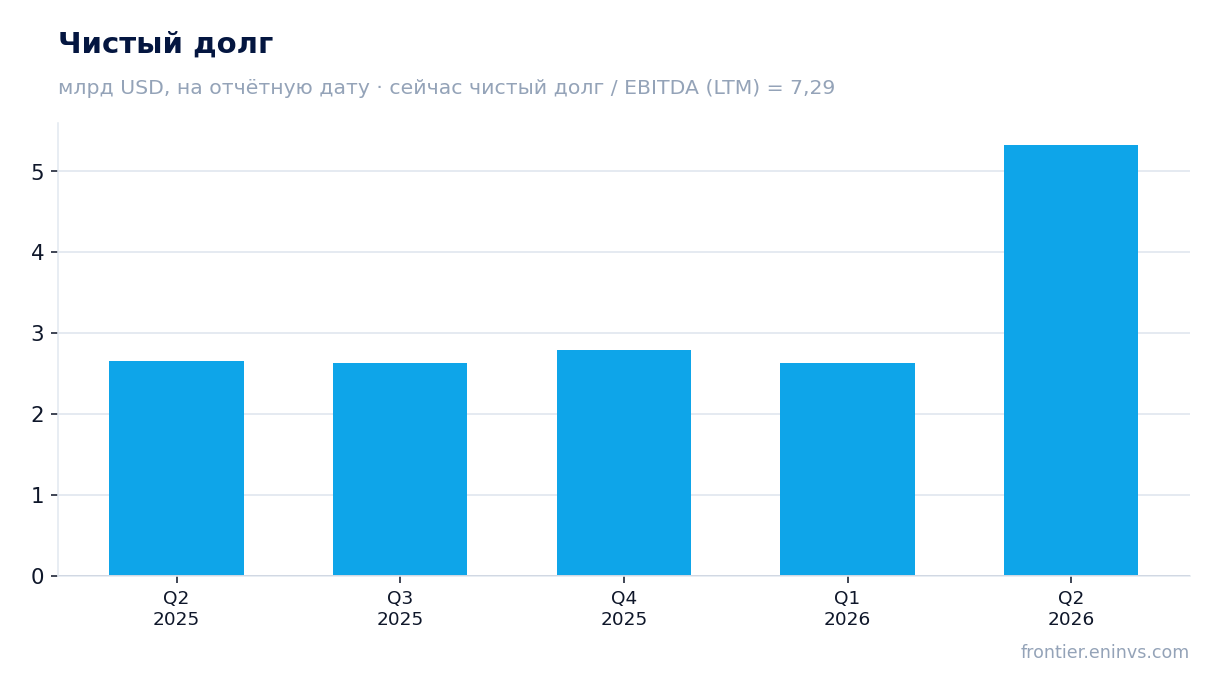
Чистый долг вырос с 2,6 млрд на 31 марта до 5,3 млрд на 30 июня, и это главный риск отчёта
Чистый долг Keyera на 30 июня 2026 года составил 5 327,9 млн долларов. Это резкий рост с 2 624,5 млн на 31 марта 2026 года, то есть увеличение на 2,7 млрд долларов за три месяца. Годом ранее, на 30 июня 2025 года, чистый долг был 2 657,8 млн, и за последние 12 месяцев он также вырос на 2,7 млрд. Такой рост долга вызывает вопросы, особенно на фоне отрицательного операционного денежного потока.
Соотношение чистого долга к EBITDA за последние 12 месяцев составляет 7,29. Это высокий уровень, который ограничивает финансовую гибкость компании. При этом в фактах нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, что долговая нагрузка выросла или снизилась – можно лишь констатировать текущий уровень. Высокий долг увеличивает процентные расходы и может съедать значительную часть операционной прибыли.
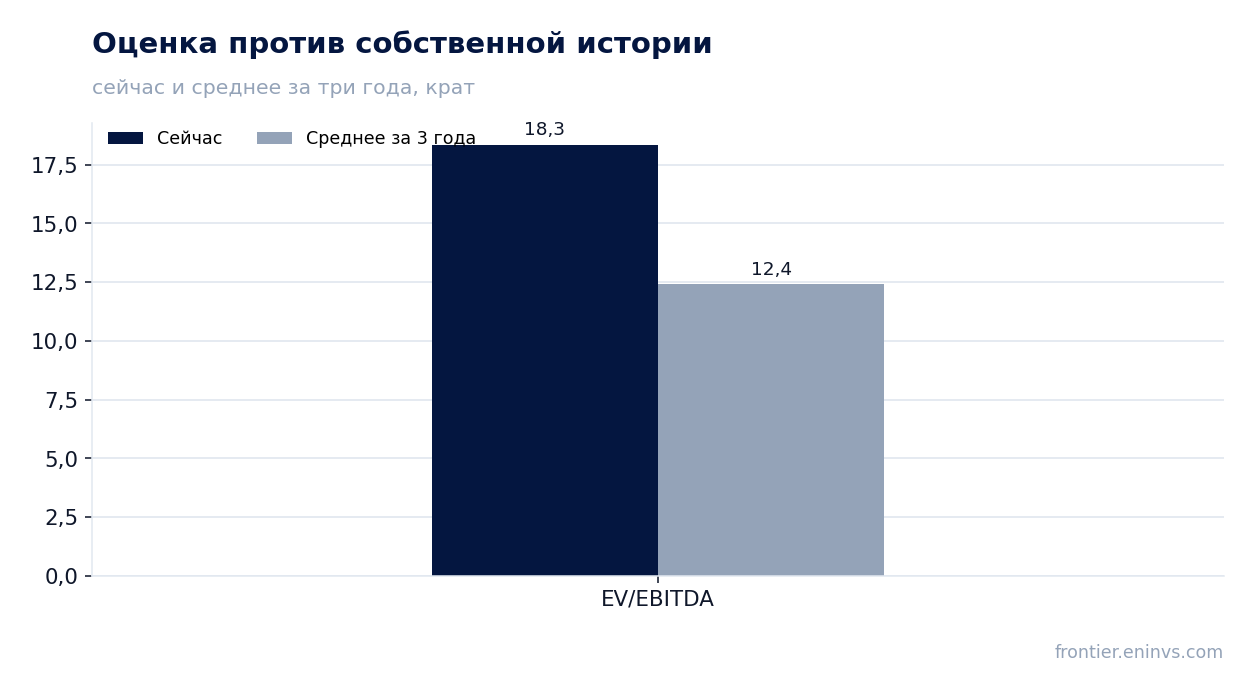
Мультипликатор EV/EBITDA 18,3 против собственной трёхлетней средней 12,4 – акция торгуется выше своей истории
Текущий мультипликатор EV/EBITDA Keyera составляет 18,35, что значительно выше собственной трёхлетней средней в 12,40. Это означает, что рынок оценивает компанию дороже, чем в среднем за последние три года. При этом P/E за последние 12 месяцев равен 40,95, что также указывает на высокую оценку. Рост прибыли в отчётном квартале не привёл к снижению мультипликаторов, так как цена акции, вероятно, уже учитывает позитивные ожидания.
Столь высокий мультипликатор может быть оправдан только устойчивым ростом прибыли в будущем. Однако отрицательный операционный денежный поток и высокий чистый долг создают риски для будущих результатов. Если прибыль не продолжит расти такими же темпами, мультипликатор может снизиться, что окажет давление на цену акции. Сравнение с собственной историей показывает, что текущая оценка находится на верхней границе диапазона.
Дивидендная доходность 4,25% при коэффициенте выплат, который может вырасти из-за долговой нагрузки
Дивидендная доходность Keyera за последние 12 месяцев составляет 4,25%. Это умеренный уровень, который может быть привлекательным для income-инвесторов, но он не является исключительно высоким. При чистой прибыли за последние 12 месяцев в 259,4 млн долларов и рыночной капитализации 10 624,1 млн долларов, коэффициент выплат выглядит устойчивым, но рост долга может ограничить способность компании увеличивать дивиденды.
В фактах нет информации о конкретном размере дивиденда за последний год и о политике компании. Однако при коэффициенте чистый долг/EBITDA 7,29 и отрицательном операционном денежном потоке во втором квартале, вероятность снижения дивиденда или его заморозки возрастает. Если компания направит часть свободных средств на снижение долга, дивидендные выплаты могут быть пересмотрены в сторону понижения. Это ключевой риск для держателей, ориентированных на доход.
Модель портала даёт потенциал минус 36% к справедливой стоимости, что перевешивает сильный отчёт
По модели портала, справедливая стоимость акции Keyera на 36% ниже текущей рыночной цены. Это собственный расчёт портала, который переоценивает EBITDA по текущим товарным ценам и целевому мультипликатору EV/EBITDA. Такой значительный потенциал снижения говорит о том, что рынок переоценивает компанию относительно её фундаментальной стоимости. Даже с учётом сильного отчёта за второй квартал, модель указывает на ограниченный upside.
Совокупность факторов – высокий мультипликатор EV/EBITDA относительно собственной истории, отрицательный операционный денежный поток, рост чистого долга и умеренная дивидендная доходность – создаёт негативный фон для акции. Модель портала подтверждает, что текущая цена не оставляет запаса для ошибки. Для инвестора это означает, что риск снижения перевешивает потенциальную выгоду от роста прибыли.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 10,6 млрд USD |
| P/E (LTM) | 40,9 |
| EV/EBITDA (LTM) | 18,3 |
| P/B | 5,26 |
| Чистый долг / EBITDA | 7,29 |
| Операционный денежный поток (LTM) | 0,35 млрд |
| ROE | 32,1% |
| Дивидендная доходность (12 мес) | 4,3% |
| EV/EBITDA, среднее за 3 года | 12,4 |
Итог
Итог: Keyera показала сильный рост выручки и прибыли во втором квартале 2026 года, но качество этих результатов вызывает вопросы. Прибыль выросла на 142,0%, однако операционный денежный поток ушёл в минус на 222,0 млн, а чистый долг увеличился до 5,3 млрд долларов. Мультипликатор EV/EBITDA 18,3 значительно выше собственной трёхлетней средней 12,4, что ограничивает потенциал роста. Модель портала указывает на минус 36% к справедливой стоимости, поэтому при текущей цене акция выглядит скорее непривлекательной.
Перейти к финансовой карточке компании KEYCA →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций