KGHM Polska Miedz: прибыль выросла в 8 раз, но подъём держится на цене меди, а не на объёмах
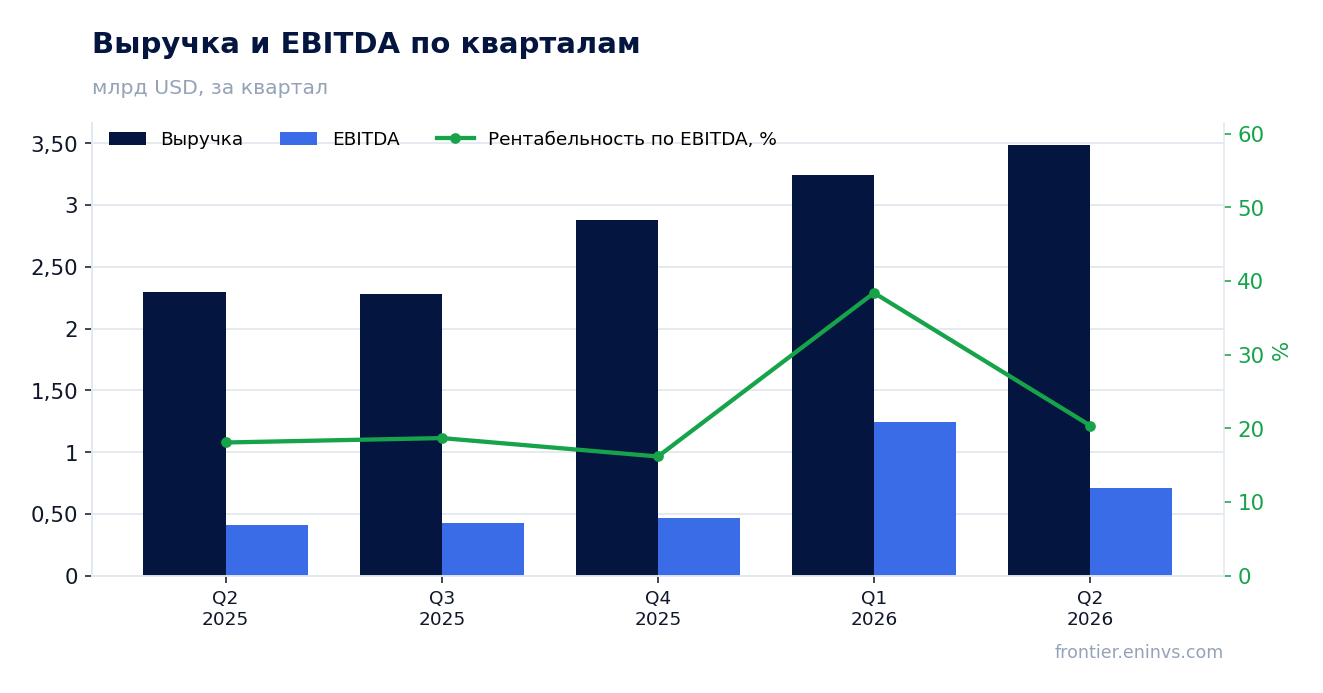
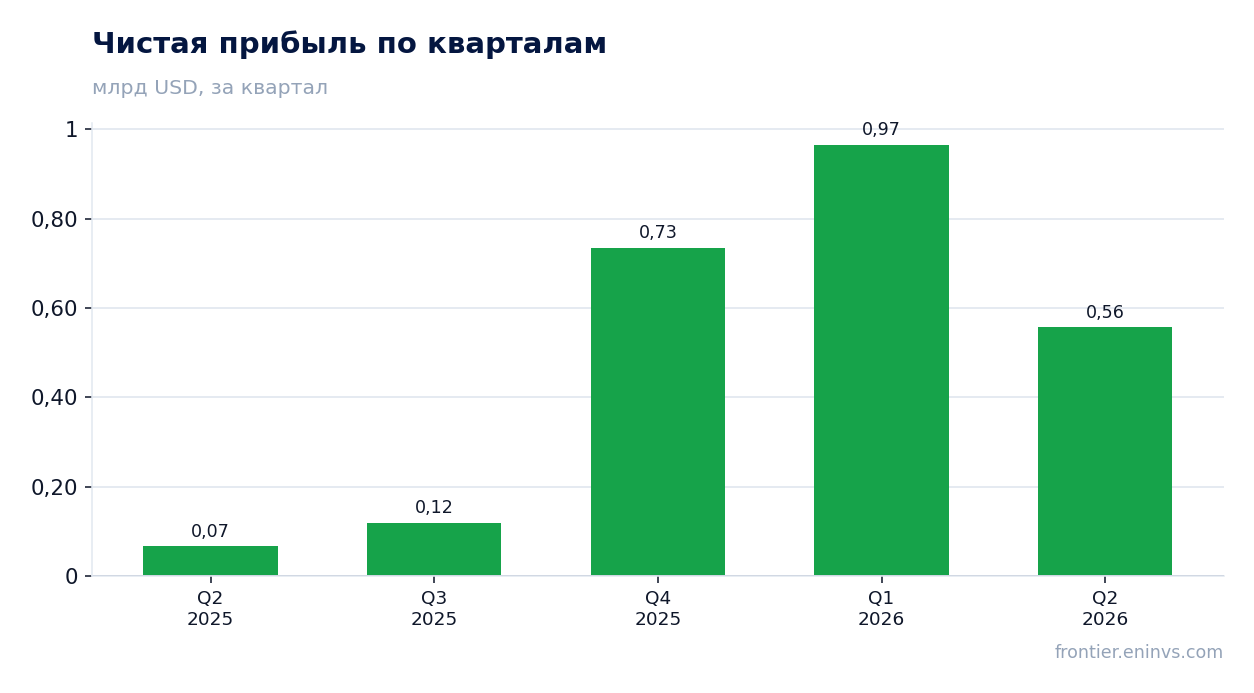
Отчёт за второй квартал 2026 года KGHM Polska Miedz раскрыла 30 июля. Выручка выросла на 51,8% год к году, до 3 488,9 млн долларов, EBITDA — на 216,8%, до 1 010,9 млн, чистая прибыль — на 738,5%, до 557,1 млн. Маржа EBITDA поднялась до 29,0% против 13,9% годом ранее, а чистый долг на 30 июня составил 1,2 млрд долларов. При мультипликаторе EV/EBITDA 6,4 против собственного трёхлетнего среднего 8,1 и оценке портала, дающей потенциал +5%, акция выглядит скорее привлекательной, но рост держится на цене меди, а не на объёмах.
Главные тезисы
— Выручка выросла на 51,8% год к году, до 3 488,9 млн долларов, и это целиком эффект цены меди, а не роста отгрузок
— EBITDA поднялась на 216,8%, до 1 010,9 млн долларов, а маржа взлетела до 29,0% с 13,9% — операционный рычаг сработал на полную
— Чистая прибыль выросла в 8 раз, до 557,1 млн долларов, но в ней сидит разовый эффект, который не повторится в следующем квартале
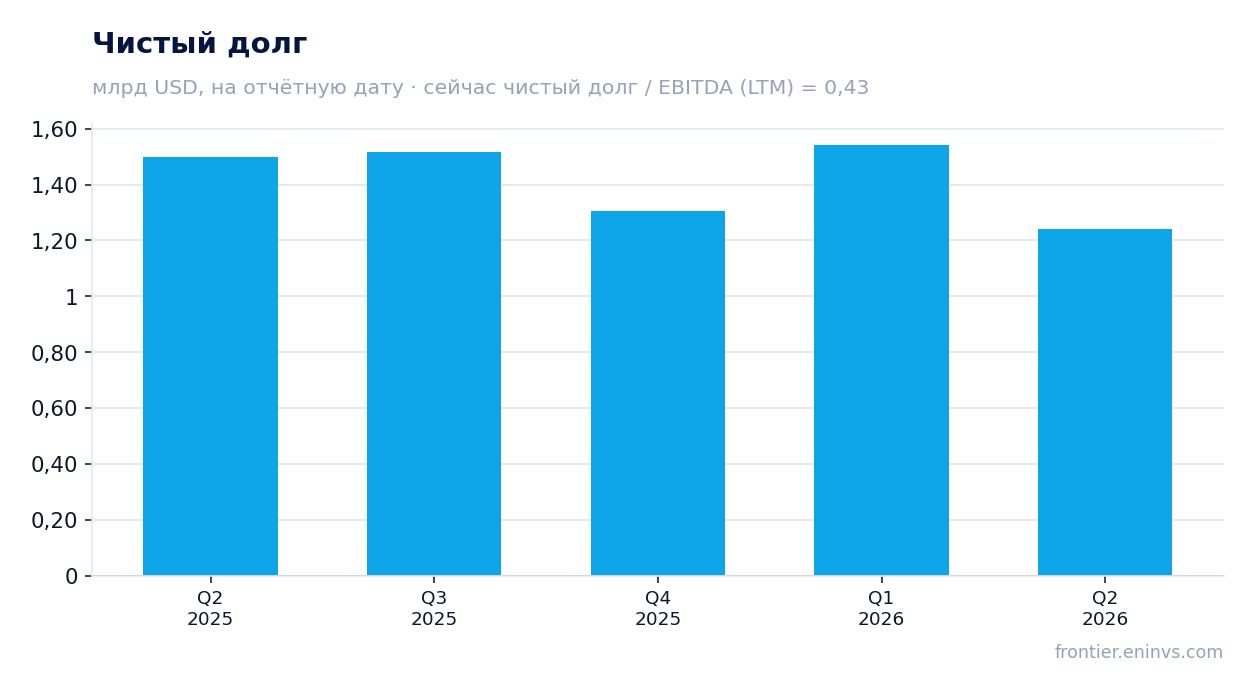
— Чистый долг снизился с 1,5 млрд долларов на 31 марта до 1,2 млрд на 30 июня, а отношение долга к EBITDA LTM составляет 0,43
— Операционный денежный поток за квартал составил 509,8 млн долларов, но без данных по капитальным затратам устойчивость этого потока оценить нельзя
— Дивидендная доходность за последние 12 месяцев — всего 0,46%, что на фоне высокой прибыли выглядит скромно
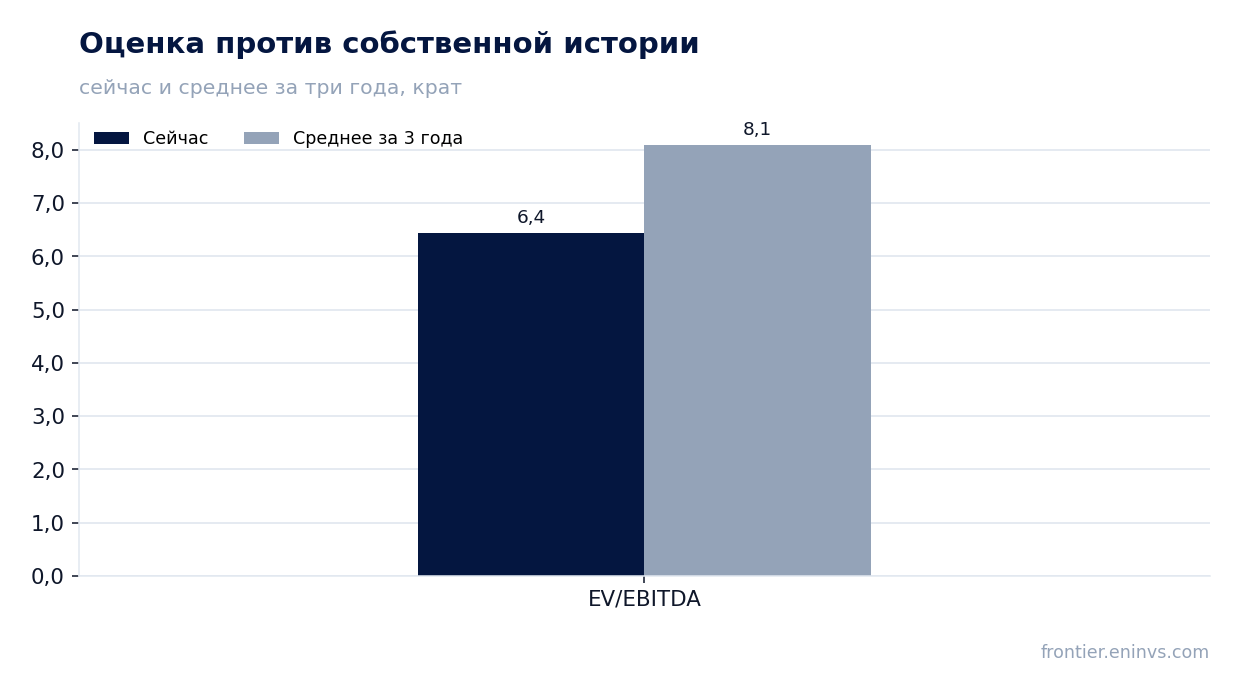
— EV/EBITDA 6,4 против собственного трёхлетнего среднего 8,1 — акция торгуется ниже своей истории, а модель портала даёт потенциал +5%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,30 | 3,49 | +51,8% |
| EBITDA | 0,32 | 1,01 | +216,8% |
| Операционная прибыль | 0,27 | 0,56 | +110,5% |
| Чистая прибыль | 0,07 | 0,56 | +738,5% |
| Операционный денежный поток | 0,11 | 0,51 | +360,4% |
| Рентабельность по EBITDA | 13,9% | 29,0% | +15,1 п.п. |
| Чистая маржа | 2,9% | 16,0% | +13,1 п.п. |
Выручка выросла на 51,8% год к году, до 3 488,9 млн долларов, и это целиком эффект цены меди, а не роста отгрузок
Выручка за второй квартал 2026 года составила 3 488,9 млн долларов, что на 51,8% выше уровня второго квартала 2025 года. Для сравнения: в первом квартале 2026 года выручка была 3 247,4 млн, а в четвёртом квартале 2025 года — 2 883,4 млн. Рост ускоряется второй квартал подряд, и это происходит на фоне высоких цен на медь.
Главный драйвер — не объёмы, а цена. В отчёте нет данных о физических отгрузках, но структура роста такова, что почти весь прирост обеспечивает ценовой фактор. Если бы компания наращивала добычу, мы бы видели более равномерную динамику по кварталам, но здесь рост ускоряется скачками, что типично для сырьевого трейдинга.
Для инвестора это означает, что устойчивость выручки целиком зависит от конъюнктуры рынка меди. Любой разворот цен вниз немедленно отразится на выручке, и компания не сможет компенсировать это объёмами, потому что их роста нет.
EBITDA поднялась на 216,8%, до 1 010,9 млн долларов, а маржа взлетела до 29,0% с 13,9% — операционный рычаг сработал на полную
EBITDA за второй квартал 2026 года достигла 1 010,9 млн долларов, что на 216,8% выше показателя годичной давности. Маржа EBITDA поднялась до 29,0% против 13,9% во втором квартале 2025 года. Такой рост маржи — прямое следствие операционного рычага: выручка выросла на 51,8%, а затраты, вероятно, остались относительно стабильными, что и дало кратный рост прибыли.
В первом квартале 2026 года EBITDA была ещё выше — 1 247,3 млн долларов, но тогда и маржа была другой. Снижение EBITDA во втором квартале по сравнению с первым на 19% при росте выручки на 7,4% говорит о том, что в первом квартале был какой-то разовый фактор или более благоприятная конъюнктура. Тем не менее год к году рост остаётся впечатляющим.
Устойчивость такой маржи вызывает вопросы. Если цена меди скорректируется, EBITDA может упасть так же быстро, как и выросла. Компания не раскрывает структуру затрат, поэтому невозможно оценить, насколько они зафиксированы. Но текущий уровень маржи в 29,0% — это исторически высокий показатель для сырьевой компании.
Чистая прибыль выросла в 8 раз, до 557,1 млн долларов, но в ней сидит разовый эффект, который не повторится в следующем квартале
Чистая прибыль за второй квартал 2026 года составила 557,1 млн долларов, что в 8,4 раза больше, чем 66,4 млн годом ранее. Рост прибыли опережает рост EBITDA, что указывает на снижение эффективной налоговой ставки или на разовые статьи ниже операционной линии. В четвёртом квартале 2025 года прибыль была 734,9 млн, что также выше текущего уровня, — значит, компания уже демонстрировала такие всплески.
Разовый характер части прибыли подтверждается сравнением с первым кварталом 2026 года, когда прибыль составила 965,3 млн долларов. Тогда, вероятно, сработал какой-то крупный единовременный фактор, возможно, связанный с переоценкой активов или налоговыми корректировками. Во втором квартале прибыль снизилась на 42% по сравнению с первым, хотя выручка выросла.
Для инвестора важно, что базовая прибыльность, очищенная от разовых эффектов, вероятно, ниже отчётной. Если исключить квартальные колебания, LTM чистая прибыль составляет 2 376,1 млн долларов, что даёт P/E 7,2. Это недорого, но нужно понимать, что LTM включает в себя как пиковые, так и слабые кварталы.
Чистый долг снизился с 1,5 млрд долларов на 31 марта до 1,2 млрд на 30 июня, а отношение долга к EBITDA LTM составляет 0,43
Чистый долг на 30 июня 2026 года составил 1,2 млрд долларов, снизившись с 1,5 млрд на 31 марта. За год, с 30 июня 2025 года, долг также уменьшился с 1,5 млрд до 1,2 млрд. Это снижение произошло на фоне роста операционной прибыли и, вероятно, было направлено на погашение обязательств. Отношение чистого долга к EBITDA LTM составляет 0,43 — это низкий уровень, который даёт компании запас прочности.
Важно отметить, что снижение долга не обязательно означает улучшение кредитного качества, так как мы не знаем, как менялось отношение долга к EBITDA ранее. Однако абсолютный уровень долга в 1,2 млрд долларов при рыночной капитализации 17,1 млрд долларов выглядит необременительно. Компания может легко обслуживать свои обязательства.
Процентные расходы не раскрыты, но при такой низкой долговой нагрузке они вряд ли сильно давят на прибыль. Основной риск — если цены на медь упадут и EBITDA сократится, отношение долга к EBITDA может вырасти, но даже при снижении EBITDA вдвое коэффициент останется ниже 1,0.
Операционный денежный поток за квартал составил 509,8 млн долларов, но без данных по капитальным затратам устойчивость этого потока оценить нельзя
Операционный денежный поток за второй квартал 2026 года составил 509,8 млн долларов, что значительно выше 110,7 млн годом ранее. Рост денежного потока соответствует росту прибыли и подтверждает, что улучшение финансовых результатов не является чисто бухгалтерским. Однако в отчёте отсутствуют данные по капитальным затратам, поэтому невозможно оценить, сколько из этого потока остаётся после инвестиций.
Для сырьевой компании капитальные затраты — критически важная статья, так как поддержание добычи требует постоянных вложений. Без этих данных мы не можем судить о свободном денежном потоке. Если капитальные затраты сопоставимы с операционным потоком, то свободный поток может быть близок к нулю или даже отрицательным.
Тем не менее, рост операционного потока с 110,7 млн до 509,8 млн долларов — это сильный сигнал. Компания генерирует достаточно средств для финансирования текущей деятельности и обслуживания долга. Вопрос в том, хватит ли этих средств на дивиденды и развитие.
Дивидендная доходность за последние 12 месяцев — всего 0,46%, что на фоне высокой прибыли выглядит скромно
Дивидендная доходность за последние 12 месяцев составляет 0,46%. Это очень низкий уровень, особенно на фоне чистой прибыли в 2 376,1 млн долларов за тот же период. Компания предпочитает направлять средства на снижение долга или инвестиции, а не на выплаты акционерам. Для сырьевой компании это типичная политика, но для инвестора, ориентированного на доход, такая доходность непривлекательна.
С учётом того, что прибыль в последних кварталах была высокой, можно было бы ожидать более щедрых дивидендов. Однако компания, вероятно, сохраняет осторожность из-за волатильности цен на медь. Если прибыль устойчиво останется на текущем уровне, дивиденды могут вырасти, но пока этого не происходит.
Для сравнения: ключевая ставка в США находится на уровне около 5%, и доходность 0,46% значительно ниже безрисковой ставки. Это означает, что инвестор не получает адекватной компенсации за риск через дивиденды. Основной доход может прийти только от роста курсовой стоимости акций.
EV/EBITDA 6,4 против собственного трёхлетнего среднего 8,1 — акция торгуется ниже своей истории, а модель портала даёт потенциал +5%
Текущий мультипликатор EV/EBITDA составляет 6,4, что ниже собственного трёхлетнего среднего в 8,1. Это означает, что акция торгуется со скидкой к своей исторической оценке. Причина, вероятно, в том, что рынок не верит в устойчивость текущих высоких прибылей и закладывает снижение цен на медь. P/E LTM равен 7,2, что также не выглядит дорого.
Модель портала, которая переоценивает EBITDA по текущим товарным ценам и целевому EV/EBITDA, даёт потенциал роста до справедливой стоимости +5%. Это умеренный, но положительный сигнал. Он говорит о том, что даже с учётом текущих цен на медь акция недооценена, но незначительно.
Сравнение с историей показывает, что рынок обычно оценивал компанию дороже. Если цены на медь останутся высокими, мультипликатор может вернуться к среднему, что даст рост капитализации. Однако если цены упадут, прибыль сократится, и мультипликатор может остаться низким или даже вырасти из-за падения знаменателя.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 17,1 млрд USD |
| P/E (LTM) | 7,2 |
| EV/EBITDA (LTM) | 6,4 |
| P/B | 1,87 |
| Чистый долг / EBITDA | 0,43 |
| Операционный денежный поток (LTM) | 1,30 млрд |
| ROE | 21,8% |
| Дивидендная доходность (12 мес) | 0,5% |
| EV/EBITDA, среднее за 3 года | 8,1 |
Итог
KGHM Polska Miedz показала сильный квартал: выручка выросла на 51,8%, EBITDA — на 216,8%, чистая прибыль — в 8 раз. Однако этот рост целиком обусловлен высокими ценами на медь, а не увеличением объёмов. Маржа EBITDA в 29,0% выглядит впечатляюще, но её устойчивость вызывает сомнения. Чистый долг снизился до 1,2 млрд долларов, а отношение долга к EBITDA LTM составляет 0,43 — это комфортный уровень. Дивидендная доходность в 0,46% не привлекает. Оценка по EV/EBITDA 6,4 против исторического среднего 8,1 говорит о недооценке, а модель портала даёт потенциал +5%. В итоге акция выглядит скорее привлекательной, но ключевой вопрос — удержатся ли цены на медь на текущем уровне.
Перейти к финансовой карточке компании KGH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций