OMV: выручка выросла на 41,7%, но прибыль во втором квартале почти втрое меньше, чем в первом
25 августа OMV раскрыла результаты за второй квартал 2026 года. Выручка выросла на 41,7% год к году до 9,3 млрд долларов, EBITDA прибавила 52,9% до 2,1 млрд, чистая прибыль увеличилась на 115,0% до 628,8 млн. Однако квартал к кварталу прибыль резко просела: в первом квартале она составила 1,74 млрд, что было связано с разовым фактором. Долг вырос до 4,5 млрд долларов, а мультипликатор EV/EBITDA в 4,12 раза почти вдвое выше собственного трёхлетнего среднего в 2,33. При дивидендной доходности 6,16% и оценке по модели портала, предполагающей снижение к справедливой стоимости на 32%, акция выглядит непривлекательной на текущих уровнях.
Главные тезисы
— Выручка во втором квартале выросла на 41,7% год к году до 9,3 млрд долларов, но квартальная динамика искажена низкой базой прошлого года
— EBITDA прибавила 52,9% год к году, а маржа поднялась до 22,6% с 20,9% годом ранее
— Чистая прибыль во втором квартале составила 628,8 млн долларов, что в 2,8 раза меньше, чем в первом квартале, где был разовый фактор
— Долг вырос до 4,5 млрд долларов с 1,3 млрд годом ранее, но соотношение чистый долг/EBITDA LTM остаётся низким – 0,65
— Дивидендная доходность 6,16% выглядит умеренно привлекательной, но payout может снизиться из-за падения квартальной прибыли
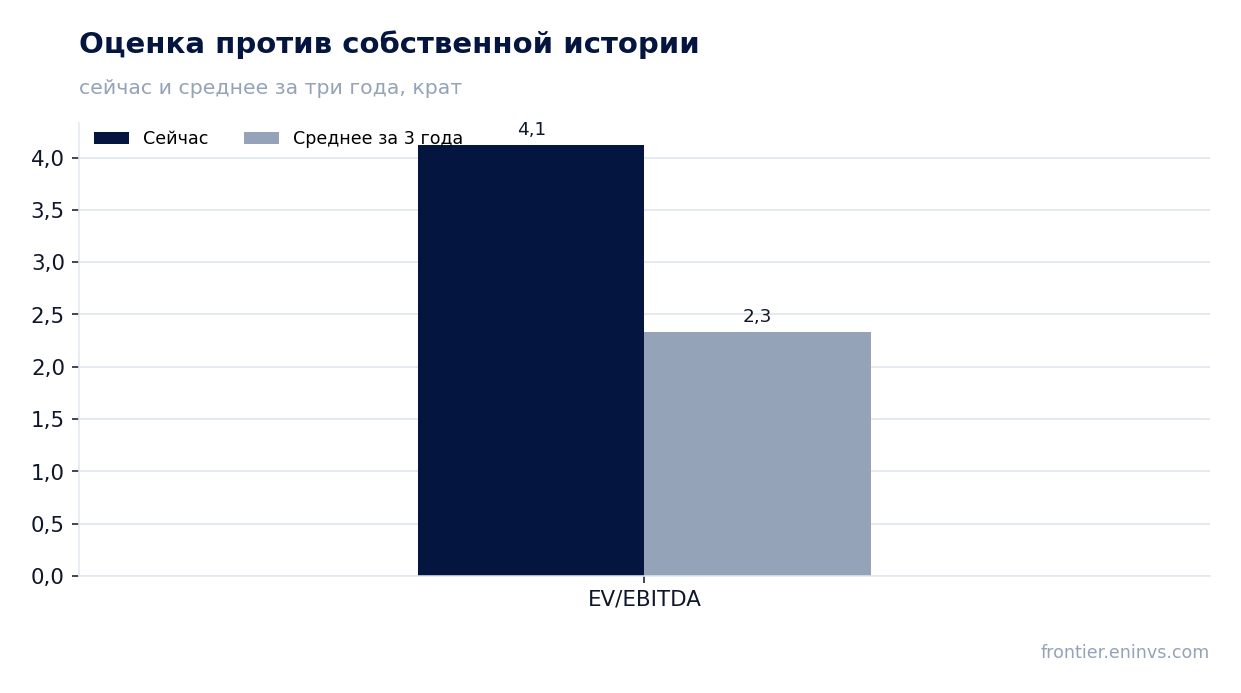
— EV/EBITDA LTM в 4,12 раза почти вдвое выше собственного трёхлетнего среднего в 2,33, что не оставляет запаса для роста
— По модели портала справедливая стоимость акции на 32% ниже текущей рыночной цены
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,59 | 9,33 | +41,7% |
| EBITDA | 1,38 | 2,11 | +52,9% |
| Операционная прибыль | 0,76 | 1,35 | +76,8% |
| Чистая прибыль | 0,29 | 0,63 | +115,0% |
| Операционный денежный поток | 1,23 | 1,52 | +23,5% |
| Рентабельность по EBITDA | 20,9% | 22,6% | +1,7 п.п. |
| Чистая маржа | 4,4% | 6,7% | +2,3 п.п. |
Выручка во втором квартале выросла на 41,7% год к году до 9,3 млрд долларов, но квартальная динамика искажена низкой базой прошлого года
Выручка OMV во втором квартале 2026 года составила 9,3 млрд долларов, что на 41,7% больше, чем годом ранее. Для сравнения: в первом квартале рост был лишь 3,8%, то есть произошло ускорение. Однако такой скачок объясняется низкой базой второго квартала 2025 года, когда выручка составила 6,6 млрд долларов. Последовательный рост ко второму кварталу 2026 года с 6,8 млрд в первом квартале также значителен – плюс 37% квартал к кварталу.
Основной вклад в рост, вероятно, внесли цены на углеводороды и увеличение объёмов продаж, но точные драйверы в отчёте не раскрыты. Важно, что ускорение год к году – это не органическое ускорение, а следствие провала выручки во втором квартале 2025 года. В первом квартале 2026 года выручка была 6,8 млрд, что ниже, чем во втором квартале 2025 года (6,6 млрд), но всё же рост год к году был скромным. Таким образом, текущий всплеск может оказаться разовым.
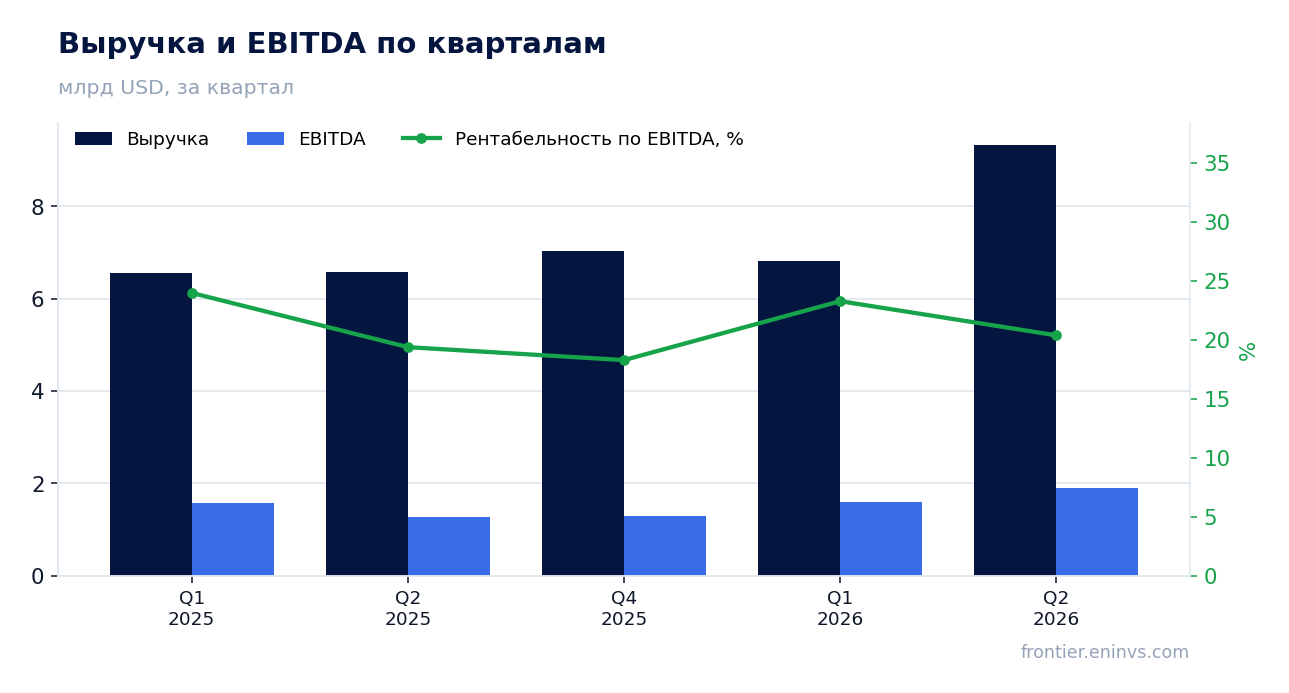
EBITDA прибавила 52,9% год к году, а маржа поднялась до 22,6% с 20,9% годом ранее
EBITDA во втором квартале 2026 года достигла 2,1 млрд долларов, увеличившись на 52,9% год к году. Рентабельность по EBITDA выросла до 22,6% с 20,9% во втором квартале 2025 года. Это улучшение маржи указывает на то, что рост выручки опережал рост затрат, возможно, благодаря операционному рычагу или благоприятной ценовой конъюнктуре.
Операционная прибыль составила 1,35 млрд долларов, что также выше прошлогоднего уровня. Однако стоит учитывать, что в первом квартале 2026 года EBITDA была 1,59 млрд долларов, то есть во втором квартале она выросла лишь на 19,8% квартал к кварталу. Это скромнее, чем годовой рост, что подтверждает эффект низкой базы. Маржа в 22,6% – крепкий уровень, но без дополнительных данных сложно судить, устойчив ли он.
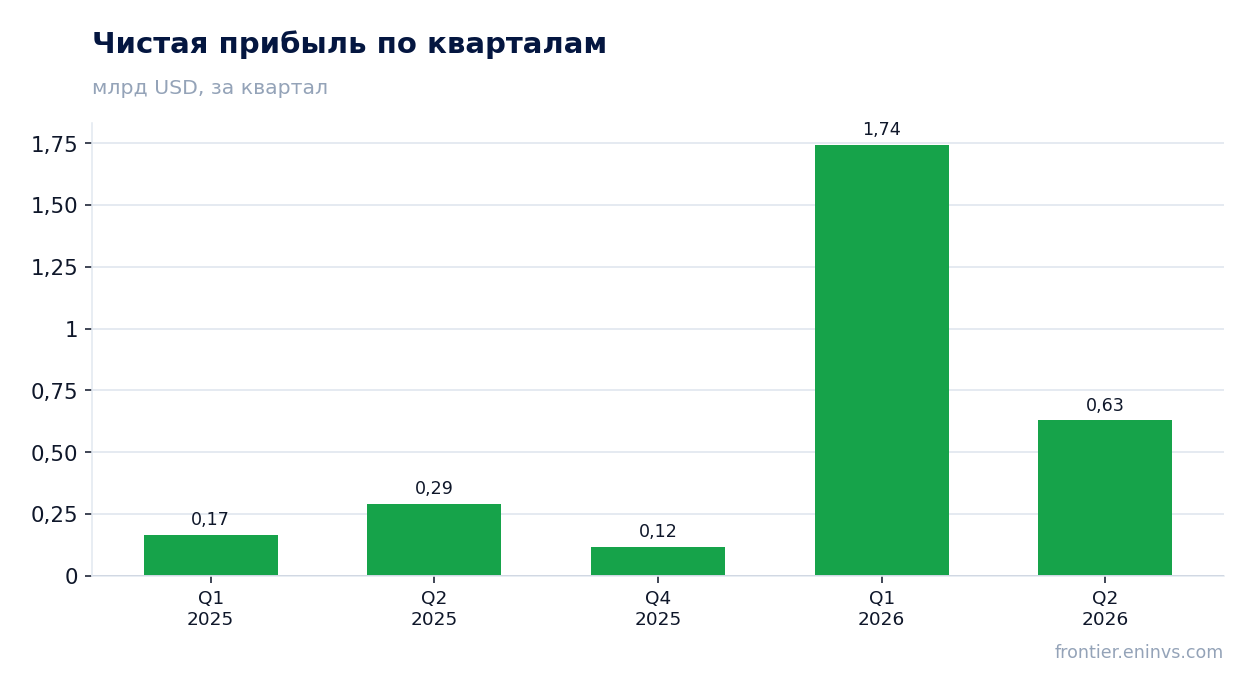
Чистая прибыль во втором квартале составила 628,8 млн долларов, что в 2,8 раза меньше, чем в первом квартале, где был разовый фактор
Чистая прибыль OMV во втором квартале 2026 года составила 628,8 млн долларов, что на 115,0% больше, чем годом ранее (292,5 млн). Однако по сравнению с первым кварталом 2026 года, когда прибыль была 1,74 млрд долларов, она упала в 2,8 раза. Такая динамика объясняется разовым фактором, который inflate прибыль в первом квартале. Без него квартальная прибыль, вероятно, была бы более стабильной.
Рентабельность по чистой прибыли во втором квартале составила 6,7% против 4,4% годом ранее. Улучшение маржи связано с ростом операционной эффективности и, возможно, снижением финансовых расходов. Однако абсолютный уровень прибыли остаётся невысоким относительно выручки, что говорит о значительных издержках или налоговой нагрузке. Для инвесторов важно, что разовый фактор в первом квартале не повторится, и прибыль во втором квартале – это более чистое отражение текущей доходности.
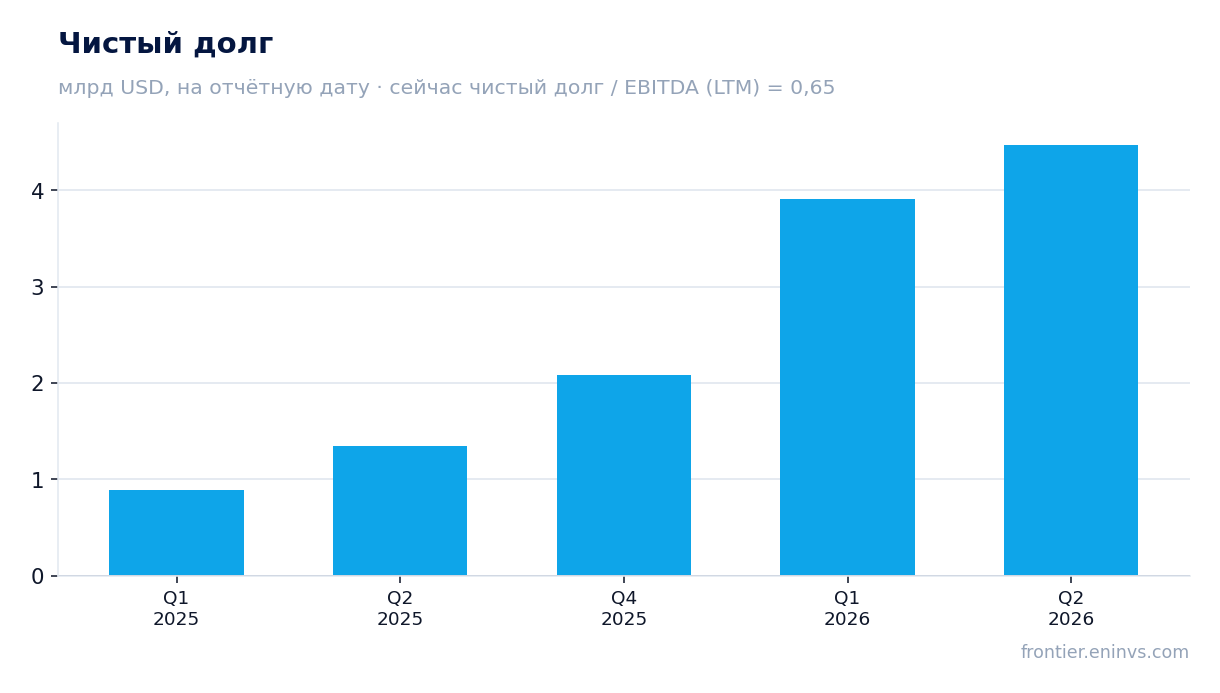
Долг вырос до 4,5 млрд долларов с 1,3 млрд годом ранее, но соотношение чистый долг/EBITDA LTM остаётся низким – 0,65
Чистый долг OMV на 30 июня 2026 года составил 4,5 млрд долларов, увеличившись с 1,3 млрд на 30 июня 2025 года. Рост за год составил 3,1 млрд долларов. По сравнению с 31 марта 2026 года долг вырос с 3,9 млрд до 4,5 млрд, то есть на 0,6 млрд за квартал. Несмотря на значительный рост, соотношение чистый долг/EBITDA LTM остаётся низким – 0,65, что указывает на комфортную долговую нагрузку.
Операционный денежный поток во втором квартале составил 1,52 млрд долларов, что выше, чем в первом квартале (0,9 млрд), но ниже, чем во втором квартале 2025 года (1,23 млрд). Рост долга при положительном денежном потоке может быть связан с инвестициями или выплатами дивидендов. Важно, что коэффициент 0,65 – это уровень, а не направление изменения, так как более раннее значение не раскрыто. Низкая нагрузка даёт компании возможность для манёвра, но дальнейший рост долга может насторожить.
Дивидендная доходность 6,16% выглядит умеренно привлекательной, но payout может снизиться из-за падения квартальной прибыли
Дивидендная доходность OMV за последние 12 месяцев составляет 6,16%. Это выше, чем доходность по многим государственным облигациям, и может привлекать инвесторов, ориентированных на доход. Однако устойчивость дивиденда зависит от прибыли и денежного потока. Чистая прибыль во втором квартале составила 628,8 млн долларов, что значительно ниже, чем в первом квартале (1,74 млрд). Если такая динамика сохранится, компания может быть вынуждена снизить выплаты.
Наш прогноз по дивиденду за текущий год исходит из payout ratio, который компания не раскрывает. Если предположить, что payout останется на уровне прошлых лет, то при снижении годовой прибыли дивиденд может уменьшиться. Ключевым фактором будет отсутствие разовых факторов в прибыли. При цене акции, которая, по модели портала, на 32% выше справедливой стоимости, дивидендная доходность может оказаться недостаточной для компенсации риска снижения цены.
EV/EBITDA LTM в 4,12 раза почти вдвое выше собственного трёхлетнего среднего в 2,33, что не оставляет запаса для роста
Мультипликатор EV/EBITDA LTM для OMV составляет 4,12 раза. Это значительно выше собственного трёхлетнего среднего значения в 2,33. Такое отклонение говорит о том, что акция оценена дороже, чем обычно, относительно своей EBITDA. Для сравнения, P/E LTM равен 17,03, что также может быть выше исторических уровней, но у нас нет среднего по P/E. Рынок, возможно, закладывает ожидания роста прибыли, которые могут не оправдаться.
По модели портала, справедливая стоимость акции на 32% ниже текущей рыночной цены. Это означает, что при текущих ценах на сырьё и целевом EV/EBITDA потенциал снижения превышает потенциал роста. Инвесторам стоит учитывать, что мультипликатор уже находится на историческом максимуме, и любое ухудшение финансовых показателей может привести к коррекции.
По модели портала справедливая стоимость акции на 32% ниже текущей рыночной цены
Наша модель, основанная на текущих ценах на сырьё и целевом EV/EBITDA, показывает, что справедливая стоимость акции OMV на 32% ниже текущей рыночной цены. Это расчётная величина, а не консенсус-прогноз. Она отражает наше видение того, что рынок переоценивает компанию, возможно, из-за ожиданий устойчиво высоких цен на энергоносители.
Если цены на нефть и газ останутся на текущем уровне, а мультипликатор вернётся к историческому среднему, акция может подешеветь. Однако если компания покажет устойчивый рост прибыли, оценка может быть оправдана. На данный момент модель сигнализирует о перекупленности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 26,4 млрд USD |
| P/E (LTM) | 17,0 |
| EV/EBITDA (LTM) | 4,1 |
| P/B | 1,38 |
| Чистый долг / EBITDA | 0,65 |
| Операционный денежный поток (LTM) | 6,18 млрд |
| ROE | 12,3% |
| Дивидендная доходность (12 мес) | 6,2% |
| EV/EBITDA, среднее за 3 года | 2,3 |
Итог
Итог: во втором квартале OMV показала сильный рост выручки и EBITDA, но это во многом эффект низкой базы прошлого года. Чистая прибыль квартал к кварталу упала в 2,8 раза из-за отсутствия разового фактора, который был в первом квартале. Долг вырос до 4,5 млрд долларов, но нагрузка остаётся низкой. Главный вопрос для держателя – оценка: EV/EBITDA в 4,12 раза почти вдвое выше собственного трёхлетнего среднего, а модель портала указывает на 32-процентный потенциал снижения. При дивидендной доходности 6,16% акция выглядит непривлекательной на текущих уровнях.
Перейти к финансовой карточке компании OMV →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций