Petrobras: выручка выросла на 56,2%, но мультипликатор выше собственной истории
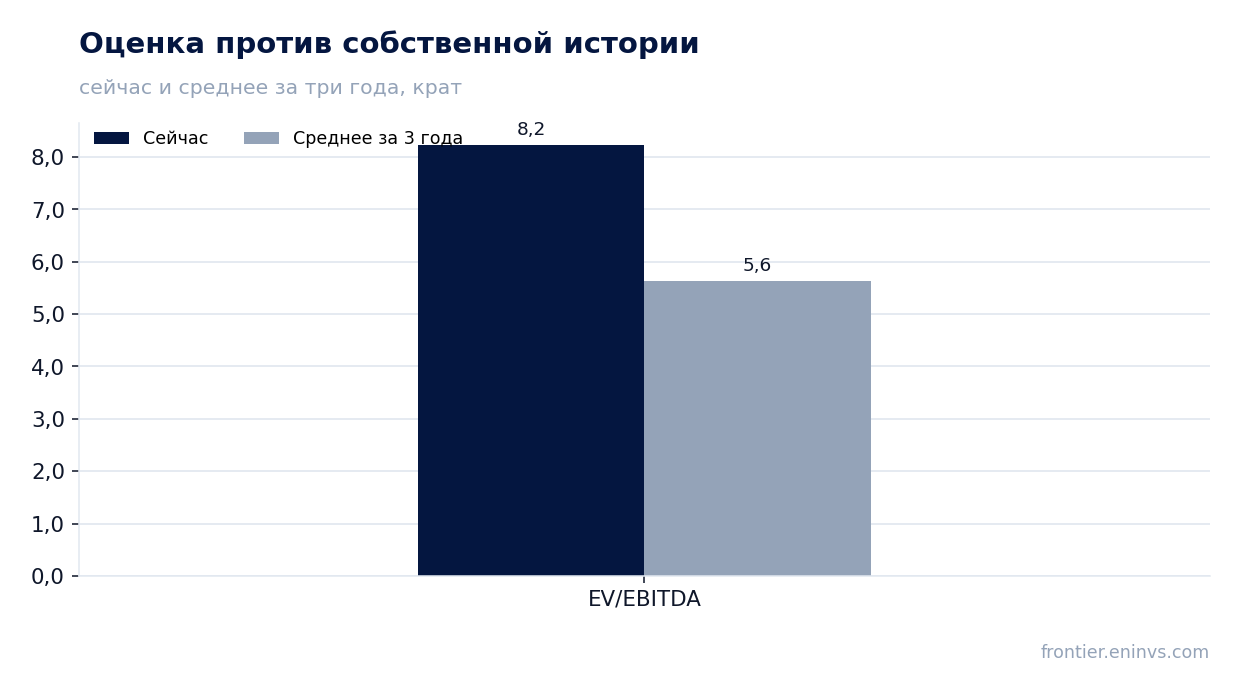
25 августа Petrobras раскрыла результаты за второй квартал 2026 года. Выручка составила 33,4 млрд долларов, EBITDA – 18,5 млрд, чистая прибыль – 10,3 млрд. Год к году выручка прибавила 56,2%, EBITDA выросла вдвое, а рентабельность по EBITDA поднялась до 55,4% с 43,2%. При этом EV/EBITDA за последние 12 месяцев равен 3,8 – это на 21% выше собственной трёхлетней средней в 3,2, а модель портала оценивает потенциал акции в минус 28%. Акция выглядит скорее непривлекательно на текущем уровне.
Главные тезисы
— Выручка выросла на 56,2% год к году, и это ускорение против 12,5% кварталом ранее
— EBITDA удвоилась до 18,5 млрд долларов, а рентабельность поднялась до 55,4%
— Чистая прибыль выросла на 115,3%, до 10,3 млрд долларов
— Операционный денежный поток в 12,2 млрд долларов покрывает капитальные затраты в 4,5 млрд
— Чистый долг снизился до 61,6 млрд долларов с 64,6 млрд на конец марта
— EV/EBITDA в 3,8 выше собственной трёхлетней средней в 3,2
— Дивидендная доходность за 12 месяцев составляет 3,7%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 21,4 | 33,4 | +56,2% |
| EBITDA | 9,22 | 18,5 | +100,4% |
| Операционная прибыль | 5,46 | 14,2 | +160,7% |
| Чистая прибыль | 4,80 | 10,3 | +115,3% |
| Операционный денежный поток | 7,61 | 12,2 | +60,0% |
| Капзатраты | 4,16 | 4,54 | +9,2% |
| Рентабельность по EBITDA | 43,2% | 55,4% | +12,2 п.п. |
| Чистая маржа | 22,5% | 31,0% | +8,5 п.п. |
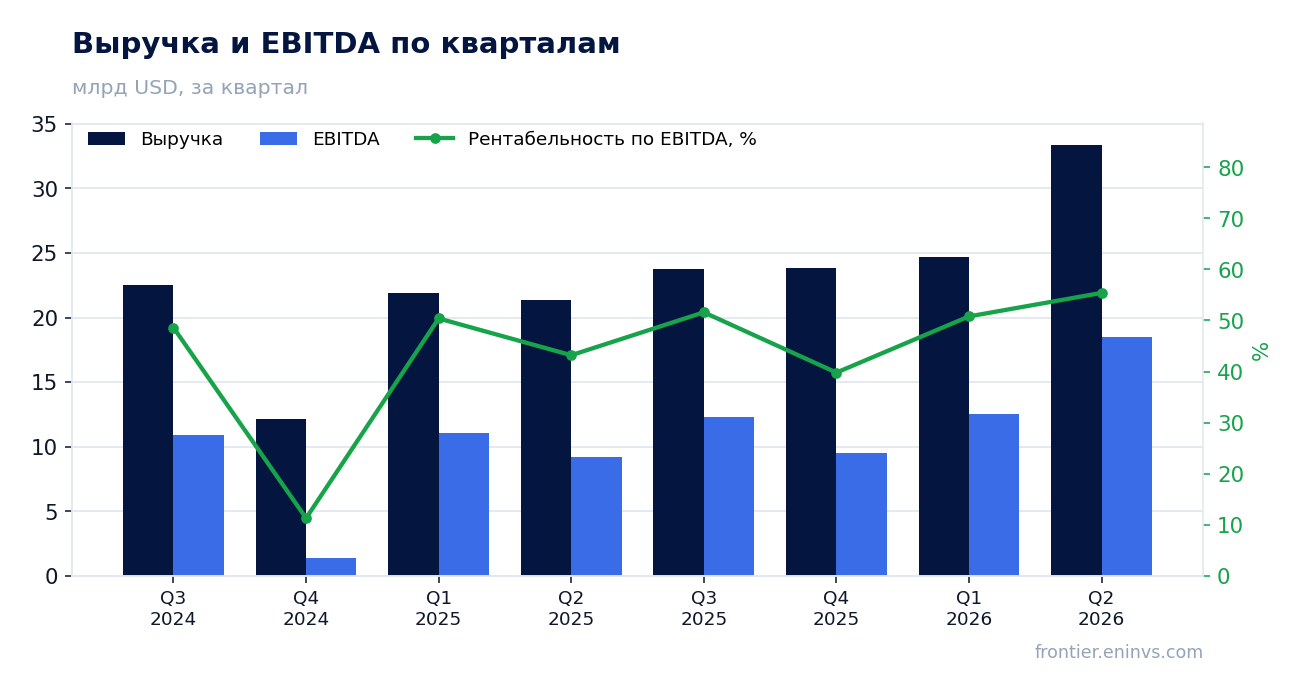
Выручка выросла на 56,2% год к году, и это ускорение против 12,5% кварталом ранее
Во втором квартале 2026 года выручка Petrobras составила 33,4 млрд долларов, что на 56,2% больше, чем годом ранее. Это заметное ускорение по сравнению с ростом на 12,5% в первом квартале. Для сравнения: в четвёртом квартале 2025 года выручка прибавляла 18,5%, в третьем – 5,7%, а в первом и втором кварталах 2025 года динамика была отрицательной.
Такой рывок объясняется прежде всего эффектом низкой базы: во втором квартале 2025 года выручка составляла 21,4 млрд долларов, что было на 1,9% меньше, чем годом ранее. Текущий квартал показал 33,4 млрд – это не только восстановление, но и значительный рост в абсолютном выражении относительно предыдущих периодов. В первом квартале 2026 года выручка была 24,7 млрд, то есть последовательный рост также очень сильный.
Ускорение роста выручки – ключевой позитивный факт отчёта. Однако важно понимать, что год к году сравнение идёт с периодом, когда выручка была подавлена. Устойчивость этого роста будет зависеть от цен на нефть и объёмов добычи в следующих кварталах.
EBITDA удвоилась до 18,5 млрд долларов, а рентабельность поднялась до 55,4%
EBITDA во втором квартале 2026 года составила 18,5 млрд долларов, что на 100,4% больше, чем годом ранее. Рентабельность по EBITDA выросла до 55,4% с 43,2% во втором квартале 2025 года. Это очень высокий уровень маржи, который отражает как рост выручки, так и контроль над затратами.
Операционная прибыль составила 14,2 млрд долларов. При выручке 33,4 млрд это означает, что операционные расходы (включая себестоимость, коммерческие и административные, но без учёта амортизации) составили около 19,1 млрд. Снижение доли затрат в выручке и стало источником роста маржи.
Рост EBITDA вдвое – сильный результат, но он в значительной степени обусловлен эффектом базы: годом ранее EBITDA была 9,2 млрд долларов. В первом квартале 2026 года EBITDA составляла 12,5 млрд, то есть последовательный рост также есть. Устойчивость такой высокой маржи будет зависеть от цен на нефть и операционной эффективности.
Чистая прибыль выросла на 115,3%, до 10,3 млрд долларов
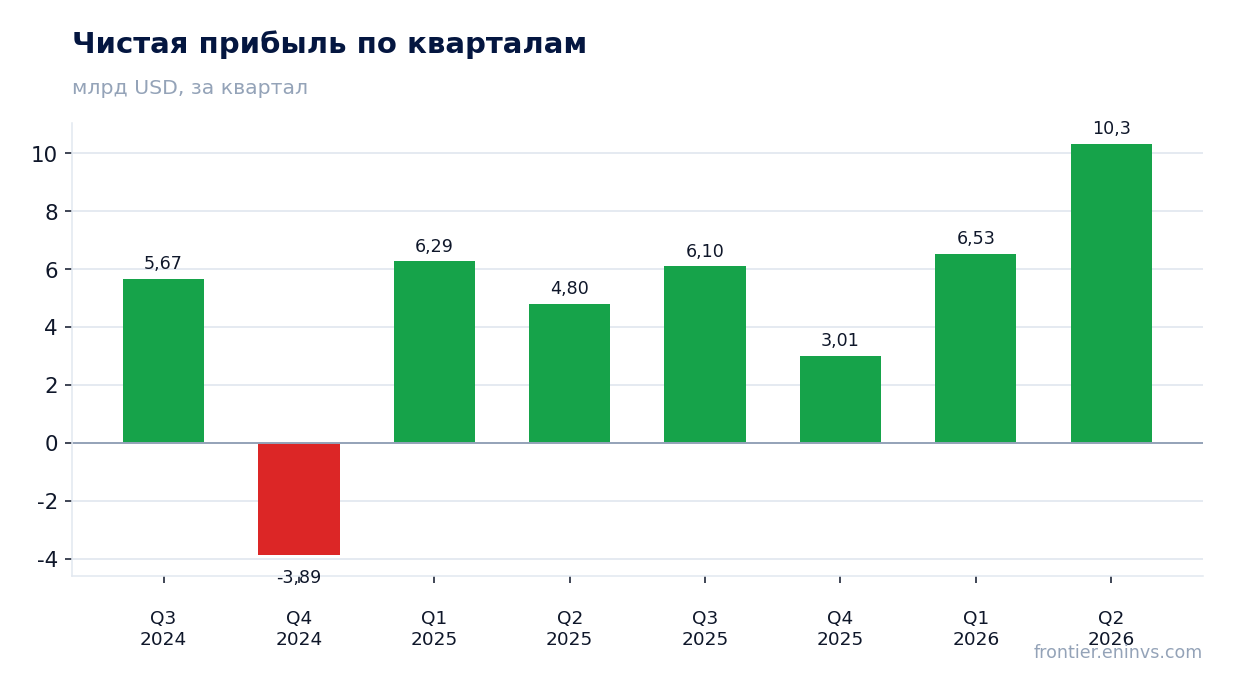
Чистая прибыль во втором квартале 2026 года составила 10,3 млрд долларов, что на 115,3% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 31,0% с 22,5% во втором квартале 2025 года. Это отражает как рост операционной прибыли, так и, возможно, снижение финансовых расходов или налоговой нагрузки.
Рост чистой прибыли опережает рост EBITDA, что может указывать на улучшение ситуации с процентными расходами или налогами. Однако детали финансовых статей не раскрыты в предоставленных данных. Важно, что прибыль не содержит крупных разовых факторов, насколько можно судить по доступной информации.
Чистая прибыль в 10,3 млрд долларов – значительная сумма, которая поддерживает дивидендную базу. За последние 12 месяцев чистая прибыль составила 25,8 млрд долларов, что даёт P/E на уровне 5,4.
Операционный денежный поток в 12,2 млрд долларов покрывает капитальные затраты в 4,5 млрд
Операционный денежный поток во втором квартале 2026 года составил 12,2 млрд долларов. Капитальные затраты за тот же период – 4,5 млрд долларов. Таким образом, свободный денежный поток (до изменений в оборотном капитале и прочих статей) превышает 7,7 млрд долларов.
Для сравнения: в первом квартале 2026 года операционный поток был 8,8 млрд, а капитальные затраты – 4,7 млрд. Во втором квартале 2025 года операционный поток составлял 7,6 млрд, капитальные затраты – 4,2 млрд. Текущий квартал показывает значительный рост операционного потока при стабильных капитальных затратах.
За последние 12 месяцев операционный денежный поток составил 40,9 млрд долларов. Это солидная база для финансирования капитальных затрат и дивидендов. Однако капитальные затраты в 4,5 млрд за квартал выглядят относительно невысокими по сравнению с операционным потоком, что может указывать на недоинвестирование или на то, что крупные проекты ещё не начаты.
Чистый долг снизился до 61,6 млрд долларов с 64,6 млрд на конец марта
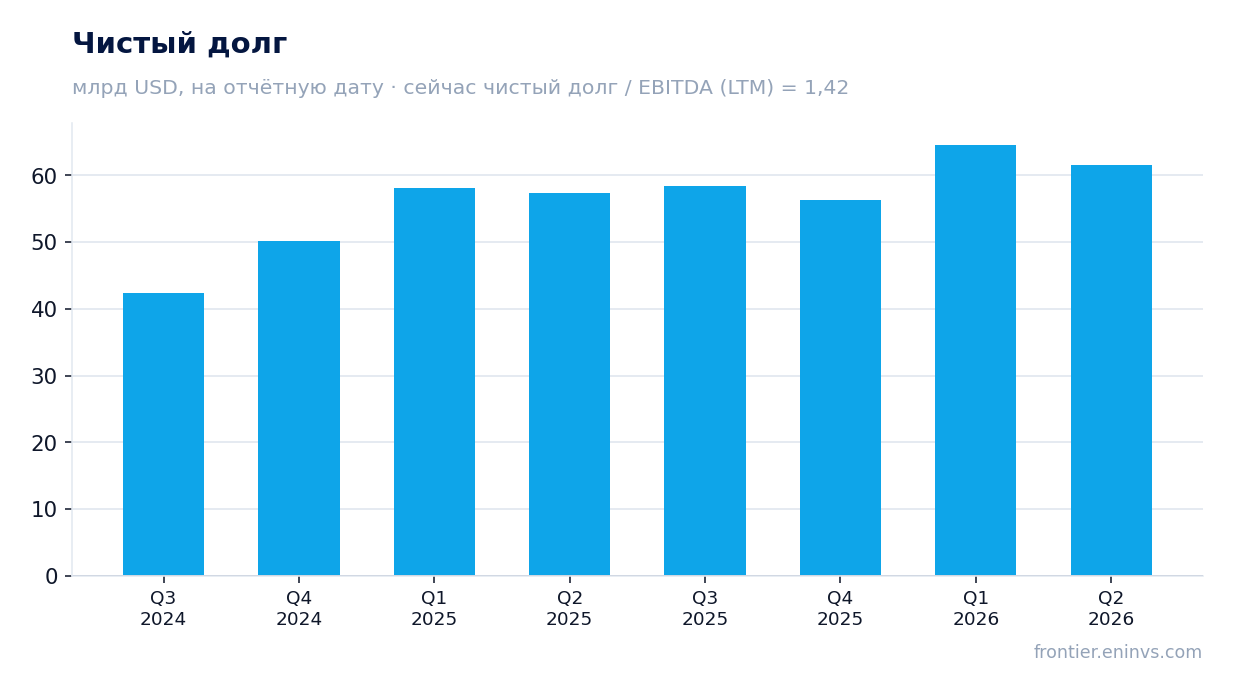
Чистый долг на 30 июня 2026 года составил 61,6 млрд долларов. На конец первого квартала 2026 года он был 64,6 млрд, то есть снизился на 3,0 млрд. Однако год назад, на 30 июня 2025 года, чистый долг составлял 57,3 млрд, и за 12 месяцев он вырос на 4,3 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев равно 1,2. Это умеренный уровень, который не вызывает опасений. Однако в предоставленных данных нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, что долговая нагрузка снизилась или выросла – можно лишь констатировать текущий уровень.
Снижение чистого долга за квартал произошло на фоне сильного операционного денежного потока, который превысил капитальные затраты и, вероятно, позволил направить часть средств на погашение долга. Это позитивный сигнал, но годовая динамика показывает, что долг всё ещё выше, чем год назад.
EV/EBITDA в 3,8 выше собственной трёхлетней средней в 3,2
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 3,8. Это на 21% выше собственной трёхлетней средней в 3,2. Таким образом, акция оценена дороже, чем обычно, относительно своей истории по этому мультипликатору.
Для сравнения: P/E за последние 12 месяцев равен 5,4. Это низкий уровень, который может указывать на недооценку, но EV/EBITDA учитывает долг, и его превышение исторической средней говорит о том, что рынок уже закладывает восстановление прибыли.
Модель портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, показывает потенциал акции в минус 28% к справедливой стоимости. Это собственный расчёт портала, а не консенсус рынка. Он подтверждает, что текущая цена может быть завышена относительно фундаментальной стоимости.
Дивидендная доходность за 12 месяцев составляет 3,7%
Дивидендная доходность за последние 12 месяцев составляет 3,7%. Это умеренный уровень, который ниже, чем можно было бы ожидать от компании с такой высокой прибылью и низким P/E. Возможно, компания направляет значительную часть прибыли на инвестиции или погашение долга.
В предоставленных данных нет информации о конкретных дивидендных выплатах за последний год или о дивидендной политике. Поэтому нельзя оценить, какую долю прибыли компания направляет на дивиденды и какова устойчивость выплат. Доходность в 3,7% при ключевой ставке, которая не указана в фактах, может быть как привлекательной, так и нет.
Для инвестора, ориентированного на дивиденды, важно понимать, что текущая доходность не является исключительно высокой. Однако при сохранении прибыли на текущем уровне и возможном увеличении payout ratio доходность может вырасти. Но без данных о политике компании это лишь предположение.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 140 млрд USD |
| P/E (LTM) | 5,4 |
| EV/EBITDA (LTM) | 3,8 |
| P/B | 1,83 |
| Чистый долг / EBITDA | 1,20 |
| Операционный денежный поток (LTM) | 40,9 млрд |
| ROE | 45,0% |
| Дивидендная доходность (12 мес) | 3,7% |
| EV/EBITDA, среднее за 3 года | 3,2 |
Итог
Во втором квартале 2026 года Petrobras показала сильные результаты: выручка выросла на 56,2%, EBITDA удвоилась, а чистая прибыль увеличилась более чем вдвое. Операционный денежный поток значительно превышает капитальные затраты, а чистый долг снизился за квартал. Однако эти успехи в значительной степени обусловлены эффектом низкой базы, и устойчивость такого роста под вопросом. Мультипликатор EV/EBITDA выше собственной трёхлетней средней, а модель портала указывает на потенциал снижения на 28%. Дивидендная доходность в 3,7% не выглядит достаточно высокой, чтобы компенсировать эти риски. Акция выглядит скорее непривлекательно на текущем уровне.
Перейти к финансовой карточке компании PBR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций