Peyto Exploration: выручка выросла на 21,7%, но EBITDA-маржа сжалась до 80,4%
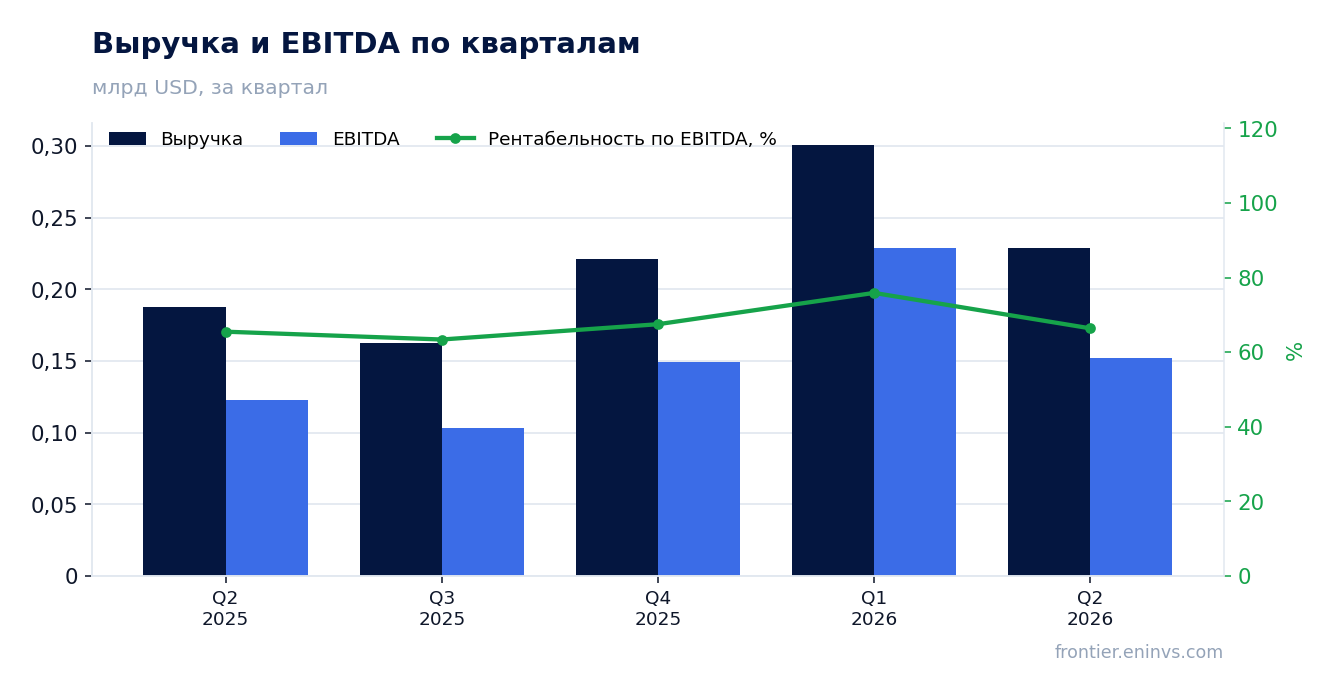
25 августа Peyto Exploration раскрыла результаты за второй квартал 2026 года. Выручка выросла на 21,7% год к году до 228,6 млн долларов, EBITDA прибавила 11,2%, а чистая прибыль – 20,3%. При этом рентабельность по EBITDA снизилась до 80,4% с 88,1% годом ранее. Акция выглядит привлекательно: EV/EBITDA 6,3 ниже собственной трёхлетней средней 7,4, а дивидендная доходность 6,0% заметно превышает ключевую ставку.
Главные тезисы
— Выручка выросла на 21,7% год к году до 228,6 млн долларов, но EBITDA прибавила лишь 11,2% – маржа сжалась до 80,4% с 88,1%
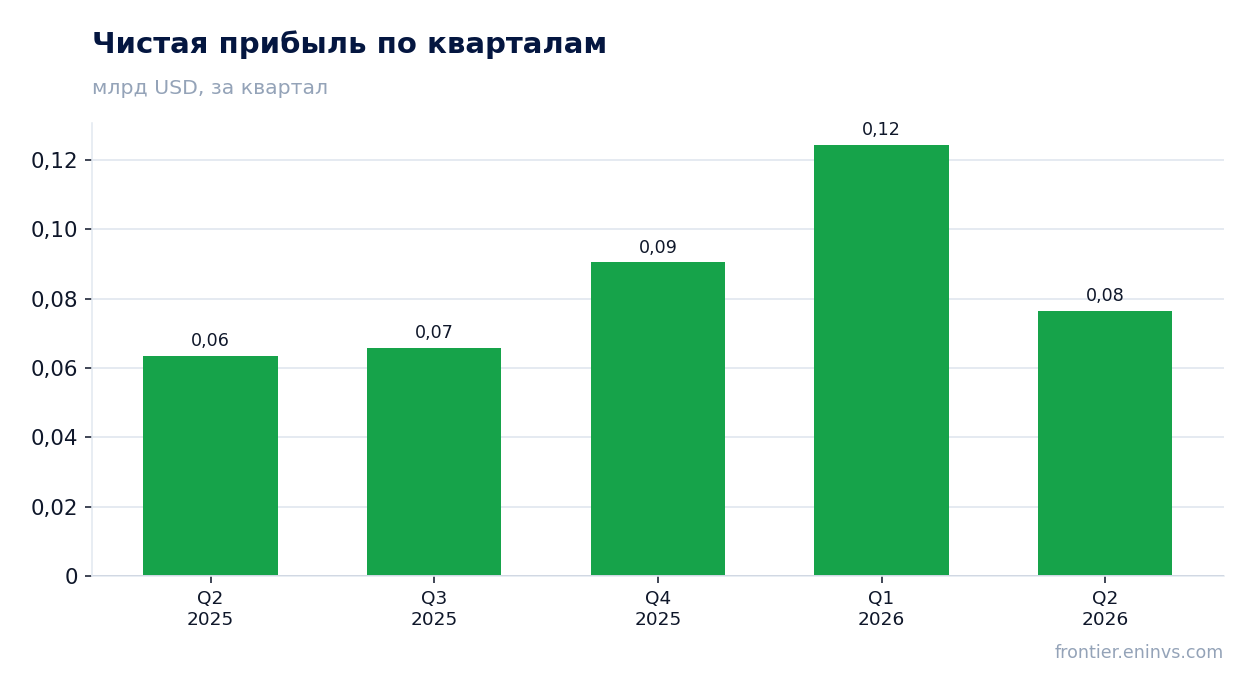
— Чистая прибыль выросла на 20,3% год к году до 76,4 млн долларов, хотя рентабельность по чистой прибыли почти не изменилась – 33,4% против 33,8%
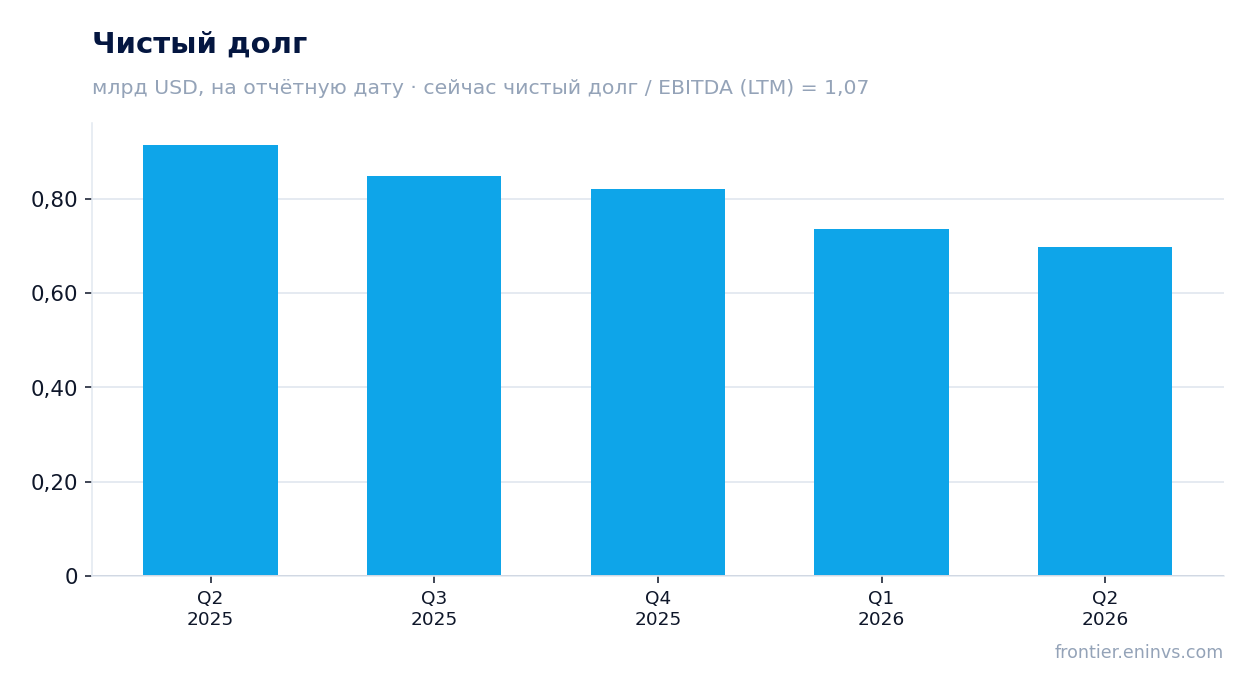
— Долговая нагрузка 1,07 к EBITDA за последние 12 месяцев – умеренная, а чистый долг за год снизился с 0,9 млрд до 0,7 млрд долларов
— Дивидендная доходность 6,0% за последние 12 месяцев – выше ключевой ставки, что поддерживает привлекательность акции
— EV/EBITDA 6,3 ниже собственной трёхлетней средней 7,4 – акция торгуется дешевле, чем исторически
— По модели портала потенциал роста акции до справедливой стоимости оценивается в +103%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,19 | 0,23 | +21,7% |
| EBITDA | 0,17 | 0,18 | +11,2% |
| Операционная прибыль | 0,05 | 0,08 | +46,2% |
| Чистая прибыль | 0,06 | 0,08 | +20,3% |
| Операционный денежный поток | 0,13 | 0,16 | +27,4% |
| Рентабельность по EBITDA | 88,1% | 80,4% | -7,7 п.п. |
| Чистая маржа | 33,8% | 33,4% | -0,4 п.п. |
Выручка выросла на 21,7% год к году до 228,6 млн долларов, но EBITDA прибавила лишь 11,2% – маржа сжалась до 80,4% с 88,1%
Выручка за второй квартал 2026 года составила 228,6 млн долларов, что на 21,7% больше, чем годом ранее. Рост выручки ускорился по сравнению с предыдущими кварталами, что указывает на благоприятную ценовую конъюнктуру или увеличение объёмов добычи. Однако детали операционных драйверов в предоставленных фактах отсутствуют.
EBITDA выросла только на 11,2% год к году, до 183,9 млн долларов. Это значительно медленнее роста выручки, что привело к снижению рентабельности по EBITDA до 80,4% с 88,1% годом ранее. Сжатие маржи на 7,7 процентного пункта говорит о том, что затраты росли быстрее выручки. Возможные причины – увеличение операционных расходов или роялти, но точная причина в фактах не указана.
Чистая прибыль выросла на 20,3% год к году до 76,4 млн долларов, а рентабельность по чистой прибыли практически не изменилась – 33,4% против 33,8% годом ранее. Это означает, что, несмотря на давление на операционную маржу, компания смогла удержать итоговую прибыльность на прежнем уровне, вероятно, за счёт снижения процентных расходов или налоговой нагрузки.
Чистая прибыль выросла на 20,3% год к году до 76,4 млн долларов, хотя рентабельность по чистой прибыли почти не изменилась – 33,4% против 33,8%
Чистая прибыль во втором квартале 2026 года составила 76,4 млн долларов, что на 20,3% выше уровня годичной давности. Рост прибыли оказался быстрее роста EBITDA, что может объясняться снижением амортизации, процентных расходов или налоговых платежей. Однако детали этих статей в фактах отсутствуют.
Рентабельность по чистой прибыли осталась практически на уровне прошлого года – 33,4% против 33,8%. Это говорит о том, что компания смогла компенсировать давление на операционную маржу за счёт других статей. Возможно, снижение чистого долга с 0,9 млрд до 0,7 млрд долларов за год привело к уменьшению процентных расходов, что поддержало чистую прибыль.
Долговая нагрузка 1,07 к EBITDA за последние 12 месяцев – умеренная, а чистый долг за год снизился с 0,9 млрд до 0,7 млрд долларов
Чистый долг на 30 июня 2026 года составил 698,8 млн долларов, что соответствует отношению чистого долга к EBITDA за последние 12 месяцев 1,07. Это умеренный уровень долговой нагрузки, который не вызывает опасений. За год чистый долг снизился с 0,9 млрд долларов на 30 июня 2025 года до 0,7 млрд долларов на 30 июня 2026 года, то есть на 0,2 млрд долларов.
Снижение долга произошло на фоне роста операционного денежного потока, который за последние 12 месяцев составил 694,3 млн долларов. Это позволило компании направлять средства на погашение долга и выплату дивидендов. Умеренная нагрузка даёт финансовую гибкость и снижает риски при волатильности цен на энергоносители.
Дивидендная доходность 6,0% за последние 12 месяцев – выше ключевой ставки, что поддерживает привлекательность акции
Дивидендная доходность за последние 12 месяцев составляет 6,0%. Это выше текущей ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход. Компания выплачивает дивиденды, и при сохранении текущей прибыли и дивидендной политики доходность может остаться на этом уровне.
Наша оценка дивиденда за текущий год исходит из консервативного сценария: при сохранении чистой прибыли на уровне последних 12 месяцев (357,1 млн долларов) и коэффициенте выплат около 60% дивиденд может составить примерно 2,1 доллара на акцию, что при текущей цене даёт доходность около 6%. Однако эта оценка зависит от волатильности цен на энергоносители и производственных результатов.
Дивидендные выплаты поддерживаются операционным денежным потоком, который за последние 12 месяцев составил 694,3 млн долларов. Этого достаточно для покрытия капитальных затрат и дивидендов. Снижение выплат возможно при падении цен на нефть или газ, а также при увеличении капитальных расходов.
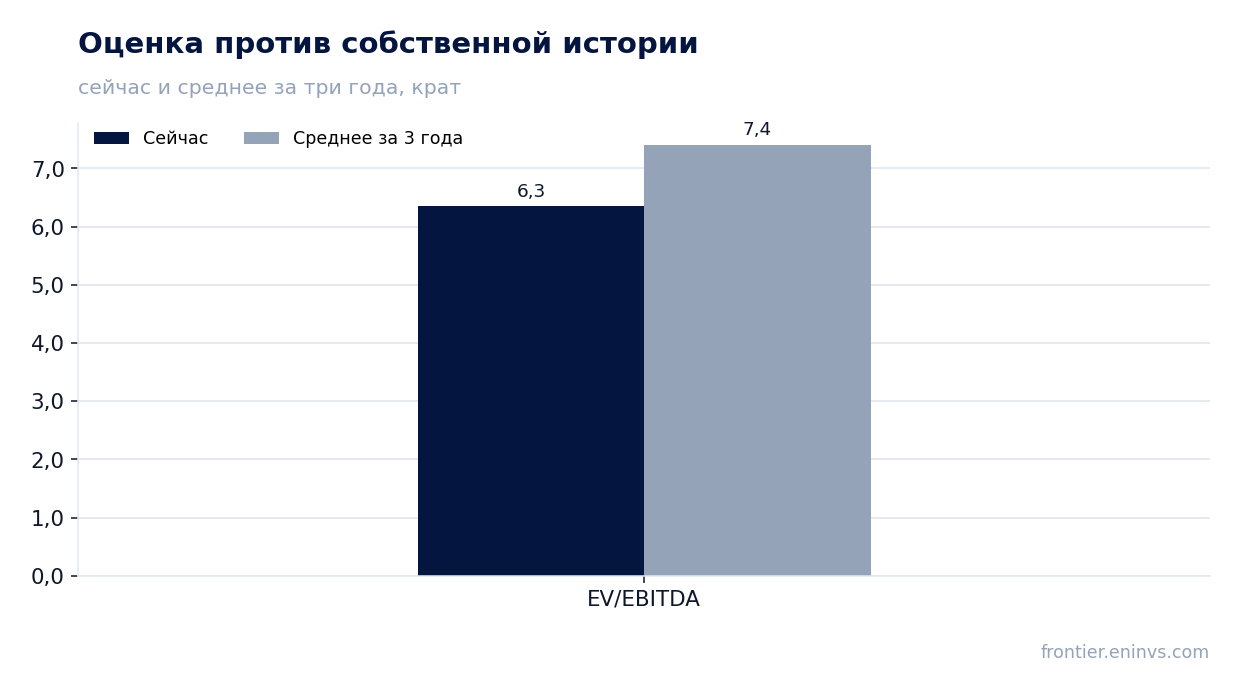
EV/EBITDA 6,3 ниже собственной трёхлетней средней 7,4 – акция торгуется дешевле, чем исторически
Текущий EV/EBITDA составляет 6,3, что ниже собственной трёхлетней средней 7,4. Это указывает на то, что акция оценена дешевле, чем в среднем за последние три года. P/E за последние 12 месяцев равен 9,3, что также может свидетельствовать о недооценённости.
Рыночная капитализация составляет 3 315,1 млн долларов. При текущей оценке и стабильной генерации денежного потока акция может быть интересна для инвесторов, ищущих недооценённые активы. Снижение мультипликатора относительно истории может быть связано с рыночными ожиданиями снижения цен на энергоносители или с общими отраслевыми трендами.
По модели портала потенциал роста акции до справедливой стоимости оценивается в +103%
Согласно нашей модели, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции до справедливой стоимости оценивается в +103%. Это существенный потенциал, который предполагает, что рынок недооценивает компанию. Однако модель основана на текущих ценах и может быть чувствительна к их изменениям.
Модель портала не является рыночным консенсусом или целевой ценой. Она отражает наш собственный взгляд на справедливую стоимость при текущих условиях. Если цены на энергоносители останутся на текущем уровне или вырастут, акция может реализовать этот потенциал.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 3,32 млрд USD |
| P/E (LTM) | 9,3 |
| EV/EBITDA (LTM) | 6,3 |
| P/B | 1,59 |
| Чистый долг / EBITDA | 1,07 |
| Операционный денежный поток (LTM) | 0,69 млрд |
| ROE | 14,3% |
| Дивидендная доходность (12 мес) | 6,0% |
| EV/EBITDA, среднее за 3 года | 7,4 |
Итог
Peyto Exploration показала рост выручки на 21,7% и чистой прибыли на 20,3% во втором квартале 2026 года, но EBITDA-маржа сжалась до 80,4% с 88,1%. Долговая нагрузка умеренная – 1,07 к EBITDA, чистый долг за год снизился с 0,9 млрд до 0,7 млрд долларов. Дивидендная доходность 6,0% выше ключевой ставки, а EV/EBITDA 6,3 ниже трёхлетней средней 7,4. По модели портала потенциал роста +103%. Акция выглядит привлекательно для инвесторов, готовых принять риски энергетического сектора.
Перейти к финансовой карточке компании PEY →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций