Rio Tinto: прибыль выросла почти вдвое быстрее выручки, но мультипликатор уже выше собственной истории
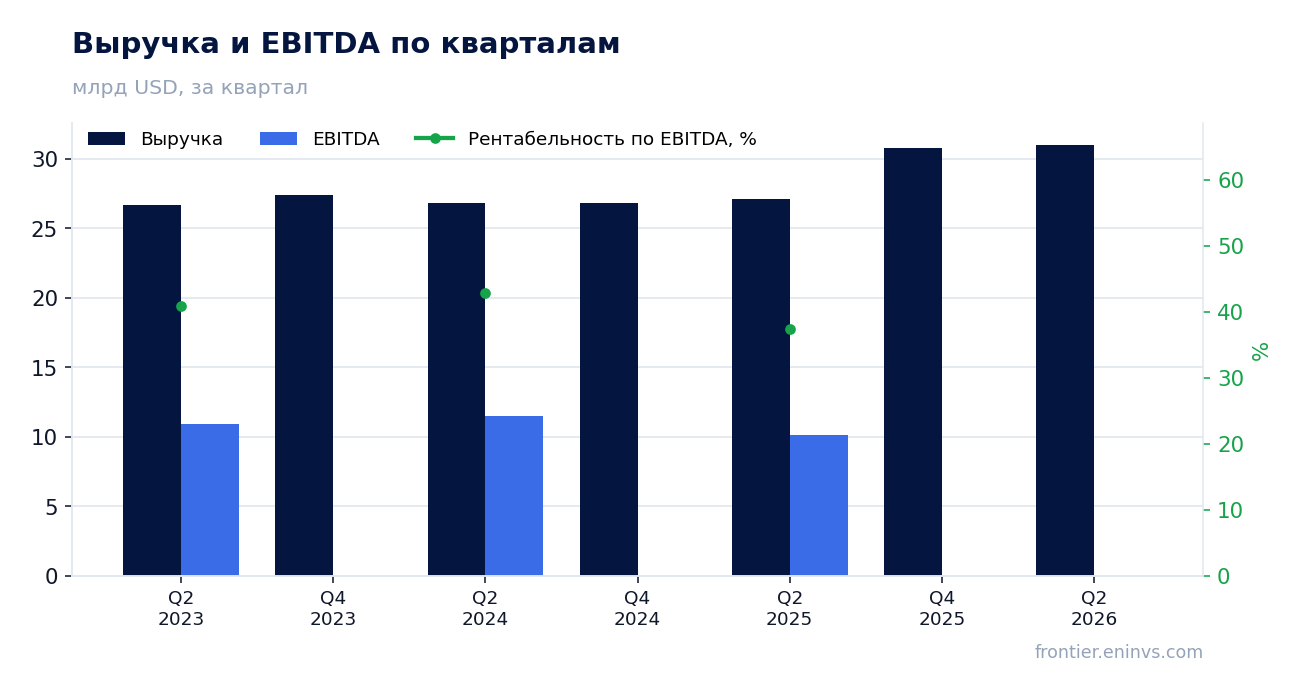
Результаты Rio Tinto за второй квартал 2026 года, раскрытые в отчёте, показали выручку 31,0 млрд долларов и чистую прибыль 6,7 млрд долларов. Выручка прибавила 14,5% год к году, тогда как чистая прибыль выросла на 45,9%, а рентабельность по чистой прибыли поднялась до 21,5% против 16,8% годом ранее. Долг сократился до 12,5 млрд долларов с 15,0 млрд на конец 2025 года. При текущей цене акция оценена в 7,8 EV/EBITDA против собственной трёхлетней средней 5,9, что при росте выручки и прибыли и дивидендной доходности около 4,9% делает бумагу скорее привлекательной, чем нейтральной.
Главные тезисы
— Выручка выросла на 14,5% год к году, и темп почти не изменился по сравнению с 14,6% кварталом ранее
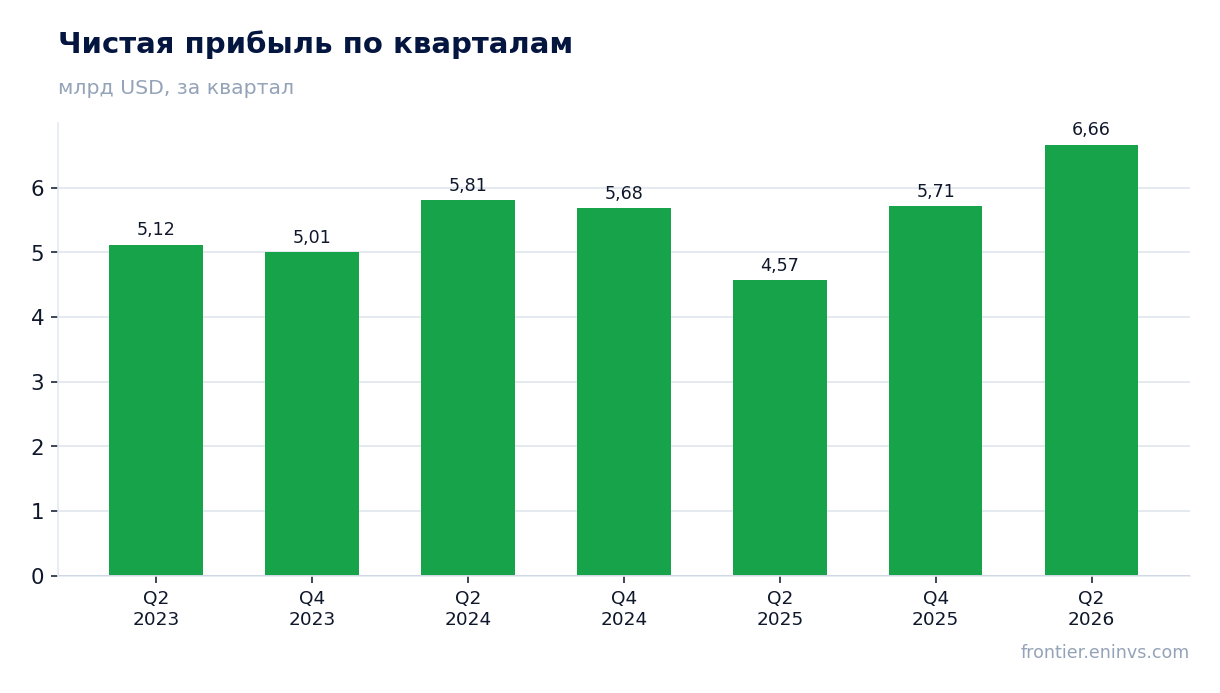
— Чистая прибыль прибавила 45,9%, а рентабельность поднялась до 21,5% с 16,8%
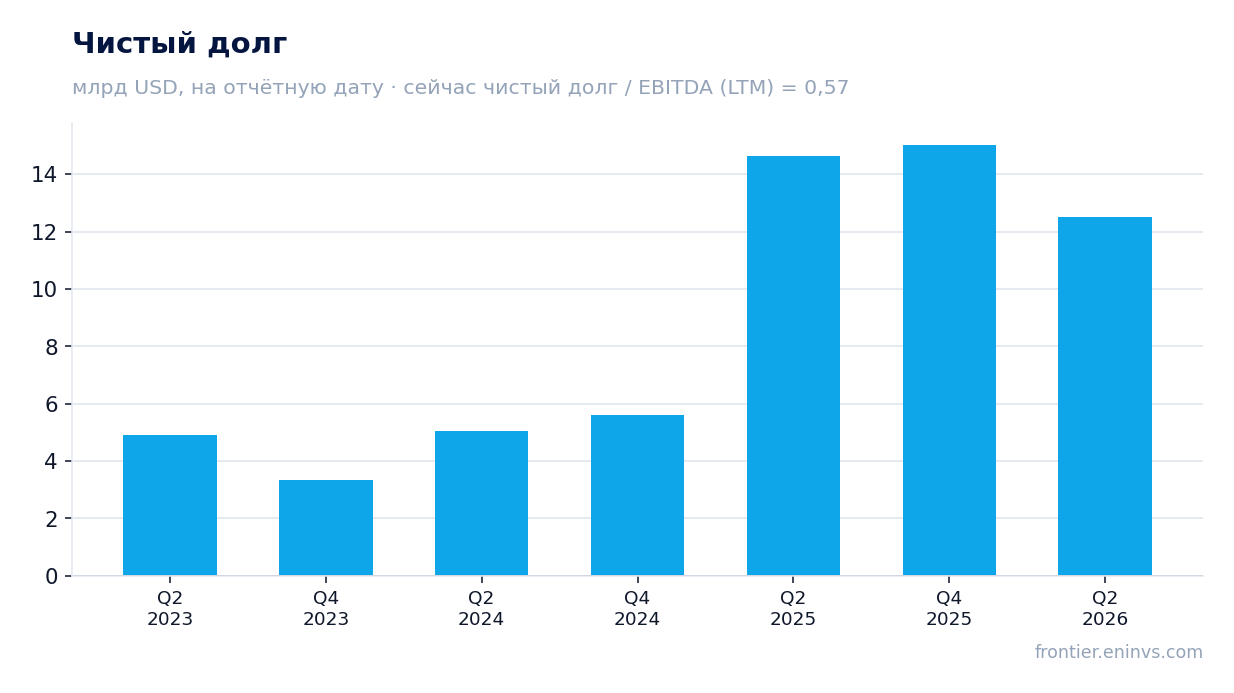
— Долг сократился до 12,5 млрд долларов с 15,0 млрд на конец 2025 года
— Дивидендная доходность 4,9% при выплате, которая опирается на прибыль и политику компании
— Мультипликатор EV/EBITDA 7,8 выше собственной трёхлетней средней 5,9
— Долг в 0,57 EBITDA LTM оставляет пространство для выплат и инвестиций
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 27,1 | 31,0 | +14,5% |
| EBITDA | 10,1 | — | — |
| Операционная прибыль | 6,77 | 9,16 | +35,2% |
| Чистая прибыль | 4,57 | 6,66 | +45,9% |
| Операционный денежный поток | 7,04 | — | — |
| Капзатраты | 4,77 | — | — |
| Рентабельность по EBITDA | 37,4% | — | — |
| Чистая маржа | 16,8% | 21,5% | +4,7 п.п. |
Выручка выросла на 14,5% год к году, и темп почти не изменился по сравнению с 14,6% кварталом ранее
Выручка Rio Tinto за второй квартал 2026 года составила 31,0 млрд долларов, что на 14,5% больше, чем годом ранее. Это продолжение уверенного роста: в четвёртом квартале 2025 года выручка прибавила 14,6%, то есть темп почти не изменился. Для горнодобывающей компании такой рост означает либо благоприятную ценовую конъюнктуру, либо увеличение объёмов отгрузки, либо сочетание обоих факторов.
Стоит отметить, что рост выручки ускорился по сравнению с началом 2025 года: во втором квартале 2025 года прирост составлял лишь 1,1%, а в четвёртом квартале 2024 года выручка даже сократилась на 1,9%. Текущие 14,5% – это заметно выше тех значений, что говорит о восстановлении спроса и, возможно, цен на ключевые товары компании.
Устойчивость темпа на уровне около 14–15% два квартала подряд – позитивный сигнал. Если в следующем отчёте выручка сохранит этот импульс, это подтвердит, что рост не был разовым. Однако для оценки устойчивости важно понимать, какая часть прироста обеспечена ценами, а какая – объёмами, и эти данные в фактах не раскрыты.
Чистая прибыль прибавила 45,9%, а рентабельность поднялась до 21,5% с 16,8%
Чистая прибыль за второй квартал 2026 года достигла 6,7 млрд долларов, что на 45,9% больше, чем годом ранее. Такой рост значительно опережает увеличение выручки, что привело к расширению рентабельности по чистой прибыли до 21,5% с 16,8% во втором квартале 2025 года. Это означает, что компания не только наращивает обороты, но и делает это эффективнее.
Операционная прибыль также выросла: с 6,8 млрд долларов годом ранее до 9,2 млрд долларов в отчётном квартале. Опережающий рост прибыли относительно выручки может объясняться снижением удельных издержек, благоприятной ценовой конъюнктурой или эффектом операционного рычага. В фактах нет детализации по статьям затрат, поэтому точная причина не раскрывается, но сам факт улучшения маржинальности очевиден.
Рентабельность 21,5% – высокий показатель для горнодобывающего сектора. Он отражает способность компании генерировать существенную прибыль даже при волатильных ценах на сырьё. Устойчивость этого уровня будет зависеть от сохранения текущей ценовой конъюнктуры и контроля над расходами.
Долг сократился до 12,5 млрд долларов с 15,0 млрд на конец 2025 года
Чистый долг Rio Tinto на 30 июня 2026 года составил 12,5 млрд долларов, снизившись с 15,0 млрд долларов на 31 декабря 2025 года. Сокращение на 2,5 млрд долларов за шесть месяцев отражает способность компании генерировать денежный поток, достаточный для обслуживания и погашения обязательств. За последние 12 месяцев долг уменьшился на 2,1 млрд долларов: с 14,6 млрд на 30 июня 2025 года до текущих 12,5 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,57. Это умеренный уровень, который оставляет пространство для манёвра: компания может финансировать инвестиции и выплачивать дивиденды, не наращивая долговую нагрузку. В фактах нет более раннего значения этого коэффициента, поэтому динамику leverage оценить невозможно, но текущий уровень выглядит комфортным.
Сокращение долга при одновременном росте прибыли – признак финансовой устойчивости. Если компания продолжит генерировать денежный поток на текущем уровне, долг может снизиться ещё больше, что укрепит баланс и снизит риски.
Дивидендная доходность 4,9% при выплате, которая опирается на прибыль и политику компании
Дивидендная доходность Rio Tinto за последние 12 месяцев составляет 4,9%. Это умеренный, но стабильный уровень для крупной горнодобывающей компании. Выплаты опираются на прибыль и принятую дивидендную политику, которая, как правило, привязывает размер дивиденда к финансовым результатам.
При чистой прибыли за последние 12 месяцев в 10,2 млрд долларов и рыночной капитализации около 154,6 млрд долларов дивидендная доходность 4,9% выглядит сбалансированной. Она не является рекордной, но и не предполагает чрезмерной нагрузки на баланс. Для сравнения, ключевая ставка в долларах сейчас ниже, что делает доходность привлекательной для инвесторов, ориентированных на доход.
Наша оценка дивиденда за текущий год исходит из сохранения payout ratio на уровне, который компания демонстрировала в последние периоды. Если прибыль останется на текущем уровне или продолжит расти, дивиденд может быть увеличен. Основные риски для выплат – снижение цен на сырьё и рост капитальных затрат, которые могут потребовать перераспределения денежного потока.
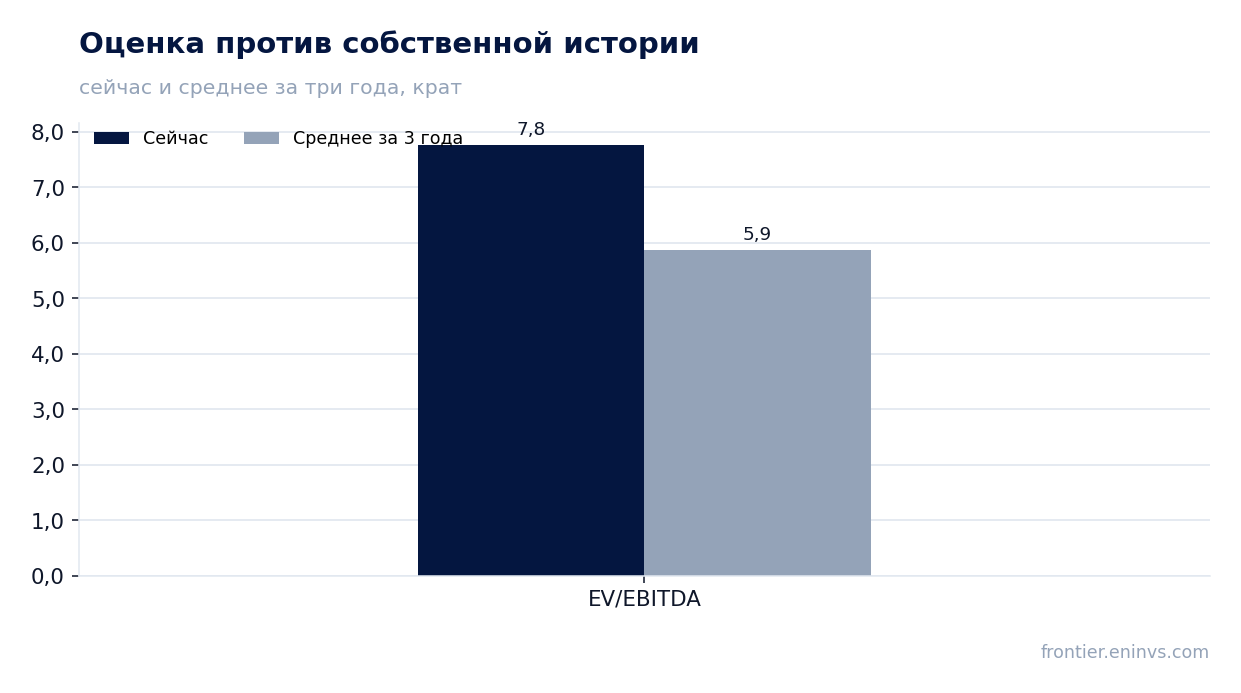
Мультипликатор EV/EBITDA 7,8 выше собственной трёхлетней средней 5,9
Текущий мультипликатор EV/EBITDA Rio Tinto составляет 7,8, что выше собственной трёхлетней средней в 5,9. Это означает, что акция оценена дороже, чем в среднем за последние три года. Инвесторы, возможно, закладывают в цену ожидания устойчивого роста прибыли и денежного потока.
Мультипликатор P/E за последние 12 месяцев равен 15,1. Для горнодобывающей компании это умеренный уровень, но он также выше исторических значений, если судить по трёхлетней средней EV/EBITDA. Рост прибыли в отчётном квартале на 45,9% может оправдывать более высокую оценку, если он окажется устойчивым.
Сравнение с собственной историей показывает, что рынок уже учёл часть позитивных изменений. Дальнейший рост мультипликатора возможен только при сохранении высокой прибыли и денежного потока. Если же прибыль вернётся к более скромным уровням, текущая оценка может оказаться завышенной.
Долг в 0,57 EBITDA LTM оставляет пространство для выплат и инвестиций
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,57. Это низкий уровень, который свидетельствует о консервативной финансовой политике. Компания способна обслуживать долг без напряжения и при этом направлять значительные средства на дивиденды и капитальные затраты.
EBITDA за последние 12 месяцев составила 21,8 млрд долларов, что более чем в 1,7 раза превышает текущий чистый долг. Такой запас прочности позволяет компании сохранять устойчивость даже при снижении цен на сырьё. В случае ухудшения конъюнктуры долговая нагрузка может возрасти, но текущий уровень далёк от критического.
Низкая долговая нагрузка – конкурентное преимущество в цикличном секторе. Она даёт Rio Tinto возможность пережидать периоды низких цен и продолжать инвестировать в проекты, не прибегая к дорогому финансированию.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 155 млрд USD |
| P/E (LTM) | 15,1 |
| EV/EBITDA (LTM) | 7,8 |
| P/B | 2,49 |
| Чистый долг / EBITDA | 0,57 |
| ROE | 41,8% |
| Дивидендная доходность (12 мес) | 4,9% |
| EV/EBITDA, среднее за 3 года | 5,9 |
Итог
Rio Tinto показала сильный квартал: выручка выросла на 14,5%, чистая прибыль – на 45,9%, а рентабельность поднялась до 21,5%. Долг сократился до 12,5 млрд долларов, а его отношение к EBITDA составляет комфортные 0,57. Однако мультипликатор EV/EBITDA в 7,8 превышает собственную трёхлетнюю среднюю в 5,9, что говорит о том, что рынок уже заложил в цену значительную часть позитива. Дивидендная доходность в 4,9% остаётся привлекательной, но её устойчивость зависит от сохранения высокой прибыли. При текущей цене акция выглядит скорее привлекательной для инвесторов, готовых принять цикличность сектора, но дальнейший рост оценки ограничен.
Перейти к финансовой карточке компании RIO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций