Strathcona Resources: выручка выросла на 57,6%, но маржа EBITDA сжалась до 37,9%
25 августа Strathcona Resources раскрыла результаты за второй квартал 2026 года. Выручка выросла на 57,6% год к году до 1 134,2 млн долларов, EBITDA прибавила 41,4% до 398,5 млн, чистая прибыль увеличилась на 43,4% до 239,5 млн. Рост выручки ускорился относительно первого квартала, когда он составил лишь 0,3%, однако рентабельность по EBITDA снизилась до 37,9% против 42,2% годом ранее. При текущей цене акция выглядит привлекательно: EV/EBITDA LTM 5,57 против среднего за три года 4,57, дивидендная доходность 28,9%, а по модели портала потенциал роста к справедливой стоимости составляет 21%.
Главные тезисы
— Выручка выросла на 57,6% год к году до 1 134,2 млн долларов, и это ускорение после 0,3% в первом квартале
— EBITDA прибавила 41,4% до 398,5 млн, но её маржа сжалась до 37,9% с 42,2% годом ранее
— Чистая прибыль выросла на 43,4% до 239,5 млн, а рентабельность по чистой прибыли снизилась до 21,1% с 23,2%
— Операционный денежный поток за квартал составил 361,8 млн долларов, что покрывает процентные расходы и дивиденды
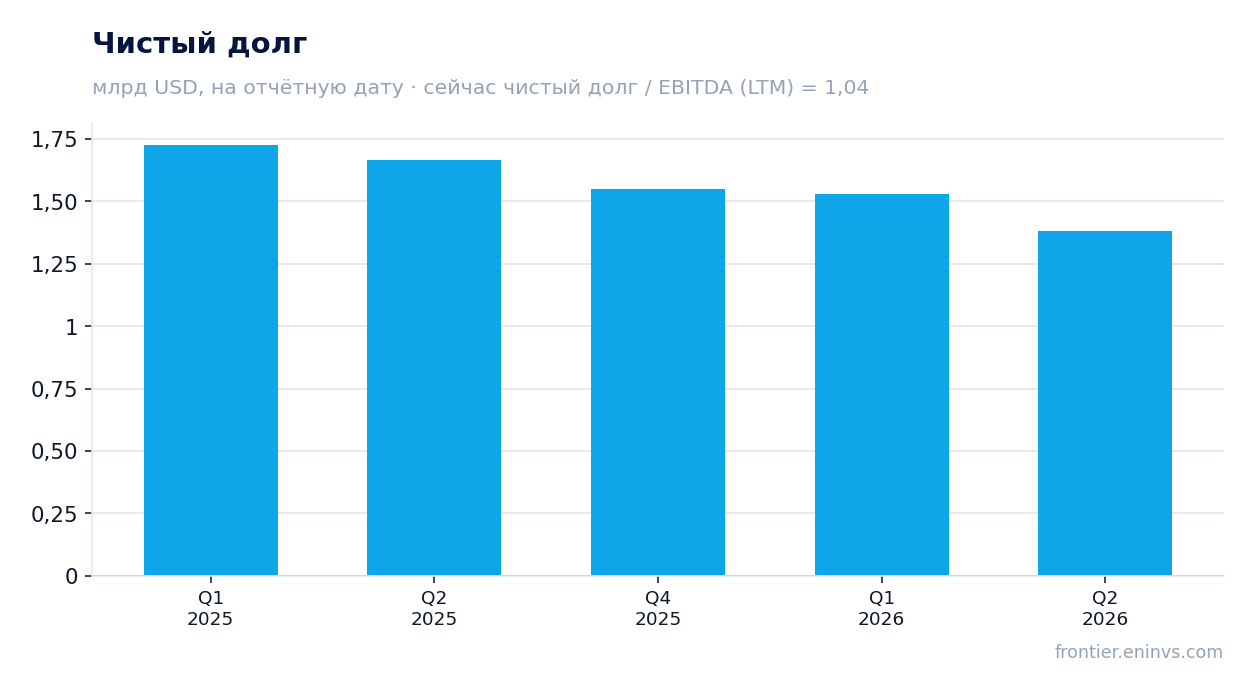
— Чистый долг снизился до 1,4 млрд долларов на 30 июня 2026 года с 1,5 млрд на 31 марта и 1,7 млрд годом ранее
— Дивидендная доходность за последние 12 месяцев составляет 28,9%, что существенно выше ключевой ставки
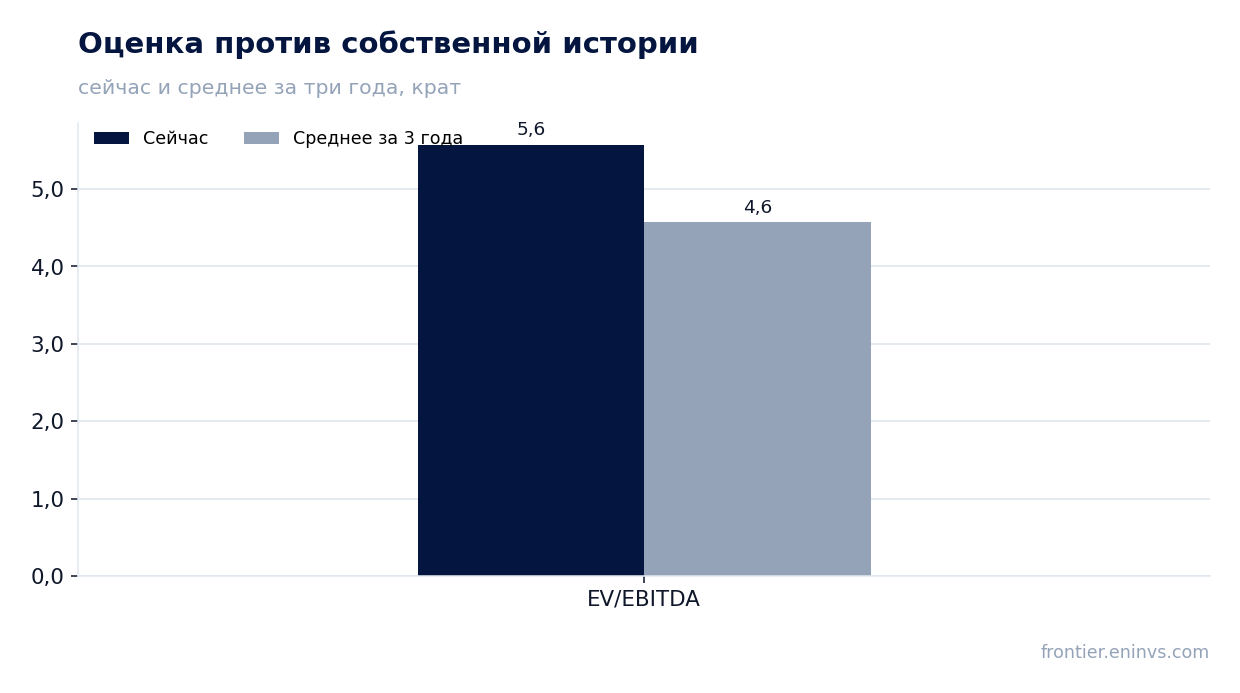
— EV/EBITDA LTM 5,57 против среднего за три года 4,57, а по модели портала акция недооценена на 21%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,72 | 1,13 | +57,6% |
| EBITDA | 0,30 | 0,43 | +41,4% |
| Операционная прибыль | 0,13 | 0,30 | +125,0% |
| Чистая прибыль | 0,17 | 0,24 | +43,4% |
| Операционный денежный поток | 0,27 | 0,36 | +34,5% |
| Рентабельность по EBITDA | 42,2% | 37,9% | -4,3 п.п. |
| Чистая маржа | 23,2% | 21,1% | -2,1 п.п. |
Выручка выросла на 57,6% год к году до 1 134,2 млн долларов, и это ускорение после 0,3% в первом квартале
Во втором квартале 2026 года выручка Strathcona Resources составила 1 134,2 млн долларов, что на 57,6% больше, чем годом ранее. Это заметное ускорение по сравнению с первым кварталом, когда рост был лишь 0,3%. Такой скачок указывает на резкое улучшение рыночной конъюнктуры или увеличение объёмов продаж, однако детали операционных драйверов в предоставленных фактах отсутствуют.
Ускорение роста выручки контрастирует с динамикой прибыли: EBITDA выросла на 41,4%, а чистая прибыль – на 43,4%, то есть медленнее выручки. Это означает, что затраты росли опережающими темпами, что привело к снижению рентабельности. Вопрос о том, что именно стало причиной такого расхождения, остаётся открытым, но сам факт ускорения выручки – позитивный сигнал для будущих периодов.
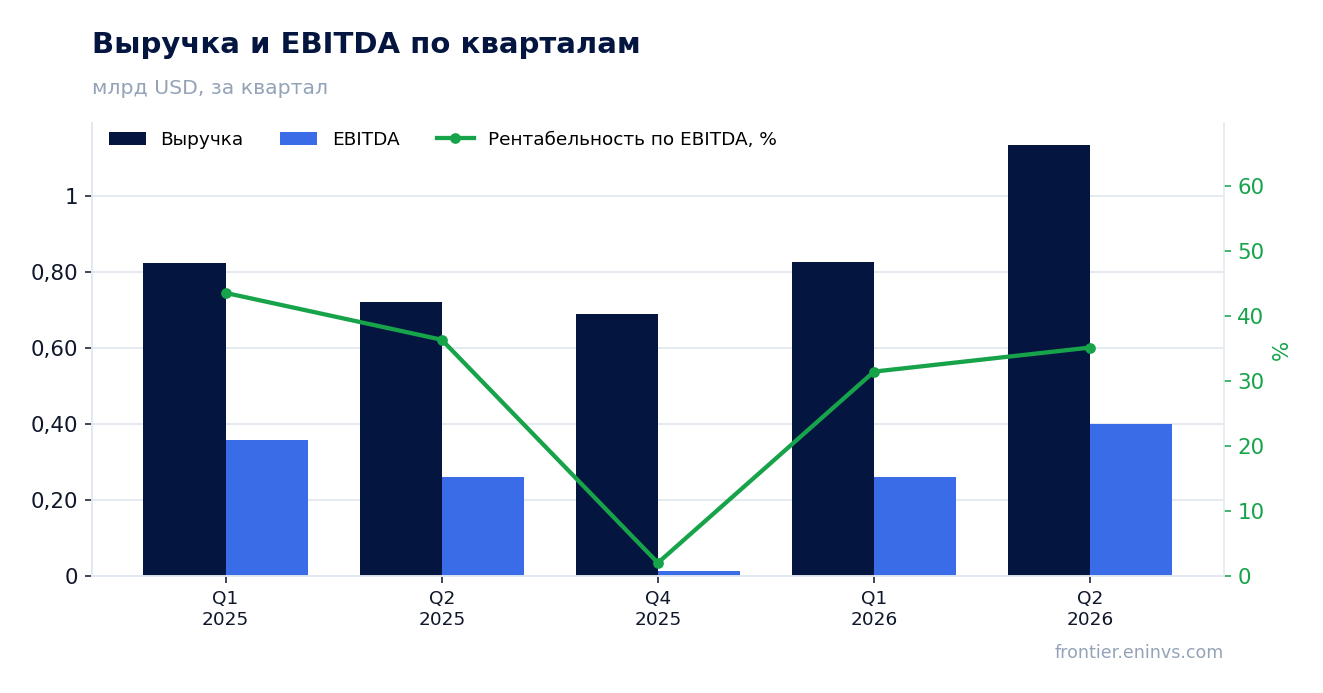
EBITDA прибавила 41,4% до 398,5 млн, но её маржа сжалась до 37,9% с 42,2% годом ранее
EBITDA во втором квартале 2026 года составила 398,5 млн долларов, увеличившись на 41,4% год к году. Однако рентабельность по EBITDA снизилась до 37,9% с 42,2% в аналогичном периоде прошлого года. Это снижение на 4,3 процентных пункта говорит о том, что рост выручки сопровождался ещё более быстрым ростом операционных затрат.
Сжатие маржи может быть связано с изменением структуры продаж, ростом цен на ресурсы или разовыми факторами, но в предоставленных данных конкретные причины не раскрываются. Важно, что абсолютный уровень EBITDA остаётся высоким, а компания сохраняет способность генерировать значительный операционный денежный поток.
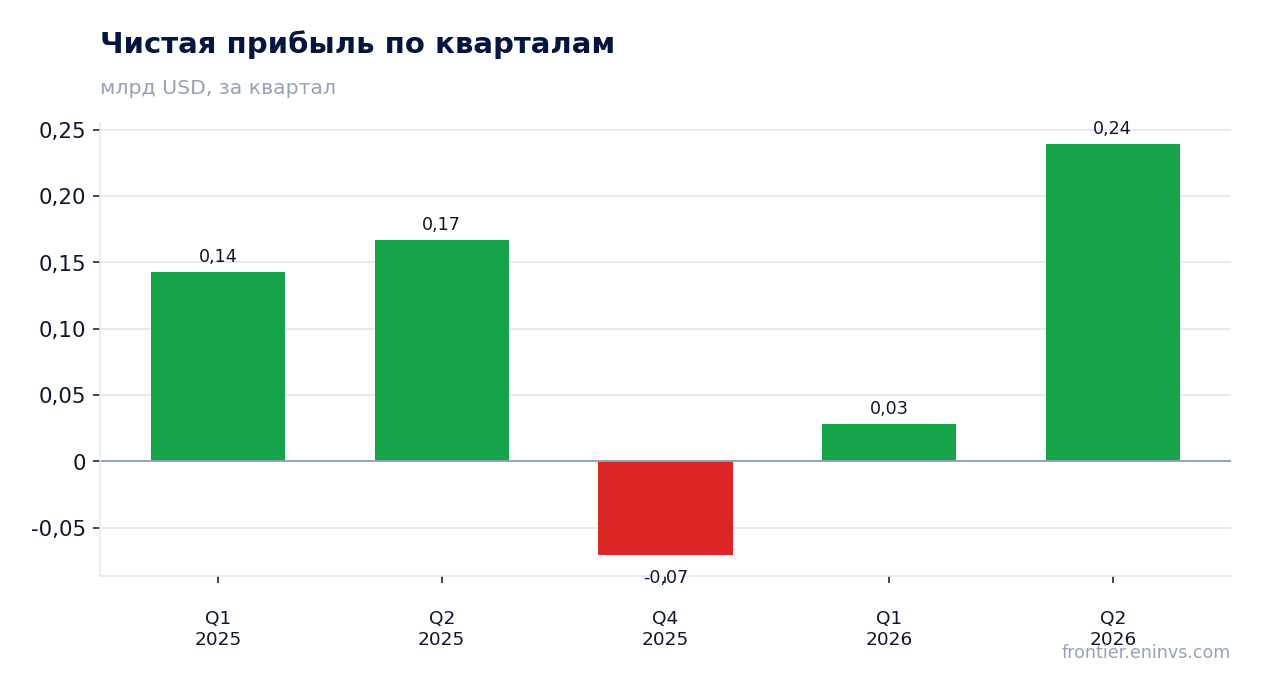
Чистая прибыль выросла на 43,4% до 239,5 млн, а рентабельность по чистой прибыли снизилась до 21,1% с 23,2%
Чистая прибыль за второй квартал 2026 года составила 239,5 млн долларов, что на 43,4% больше, чем годом ранее. Рентабельность по чистой прибыли снизилась до 21,1% с 23,2%. Как и в случае с EBITDA, рост прибыли отстаёт от роста выручки, что подтверждает давление на затраты.
Тем не менее, абсолютный уровень прибыли остаётся высоким, а компания продолжает генерировать значительный операционный денежный поток. Вопрос о наличии разовых факторов в прибыли остаётся открытым, но даже без них результат выглядит сильным.
Операционный денежный поток за квартал составил 361,8 млн долларов, что покрывает процентные расходы и дивиденды
Операционный денежный поток во втором квартале 2026 года составил 361,8 млн долларов. Это ниже показателя EBITDA, что типично из-за уплаты процентов и налогов, но всё же значительно. Такой поток с запасом покрывает процентные расходы и дивидендные выплаты, что подтверждает финансовую устойчивость компании.
Данные о капитальных затратах отсутствуют, поэтому невозможно оценить, сколько остаётся после инвестиций. Однако даже без этой информации положительный операционный денежный поток является ключевым фактором для поддержания дивидендов и снижения долга.
Чистый долг снизился до 1,4 млрд долларов на 30 июня 2026 года с 1,5 млрд на 31 марта и 1,7 млрд годом ранее
Чистый долг на 30 июня 2026 года составил 1,4 млрд долларов, снизившись с 1,5 млрд на 31 марта 2026 года и с 1,7 млрд на 30 июня 2025 года. Сокращение за квартал составило 0,1 млрд, за год – 0,3 млрд. Это позитивная динамика, отражающая способность компании генерировать денежный поток, достаточный для обслуживания и погашения долга.
Отношение чистого долга к EBITDA LTM составляет 1,04, что является комфортным уровнем. Однако сравнить с предыдущими значениями этого коэффициента невозможно из-за отсутствия данных, поэтому нельзя утверждать, что долговая нагрузка снизилась – можно лишь констатировать текущий уровень.
Дивидендная доходность за последние 12 месяцев составляет 28,9%, что существенно выше ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 28,9%. Это очень высокий уровень, который значительно превышает ключевую ставку. Компания, судя по всему, направляет на дивиденды значительную часть прибыли, что подтверждается высоким отношением дивидендов к чистой прибыли.
Однако устойчивость таких выплат зависит от способности генерировать прибыль и денежный поток. При сохранении текущих цен на продукцию и объёмов продаж дивиденды могут оставаться высокими, но снижение цен или рост затрат могут привести к сокращению выплат. Вопрос о том, какой будет дивиденд за текущий год, остаётся открытым, но текущая доходность делает акцию привлекательной для инвесторов, ориентированных на доход.
EV/EBITDA LTM 5,57 против среднего за три года 4,57, а по модели портала акция недооценена на 21%
EV/EBITDA LTM составляет 5,57, что выше среднего за три года значения 4,57. Это означает, что по мультипликатору акция оценивается дороже, чем исторически. Однако P/E LTM равен 8,09, что также может указывать на недооценку, если сравнивать с рынком в целом, но у нас нет исторических данных по P/E.
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции к справедливой стоимости составляет 21%. Это наша собственная оценка, а не консенсус рынка. Учитывая высокую дивидендную доходность и снижение долга, акция выглядит привлекательно, несмотря на то что текущий мультипликатор выше исторического среднего.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,86 млрд USD |
| P/E (LTM) | 8,1 |
| EV/EBITDA (LTM) | 5,6 |
| P/B | 1,85 |
| Чистый долг / EBITDA | 1,04 |
| Операционный денежный поток (LTM) | 1,12 млрд |
| ROE | 30,3% |
| Дивидендная доходность (12 мес) | 28,9% |
| EV/EBITDA, среднее за 3 года | 4,6 |
Итог
Strathcona Resources показала сильный второй квартал 2026 года: выручка выросла на 57,6%, EBITDA – на 41,4%, чистая прибыль – на 43,4%. Однако рентабельность снизилась, что говорит о росте затрат. Компания снижает чистый долг, который на 30 июня 2026 года составил 1,4 млрд долларов, и генерирует достаточный операционный денежный поток для покрытия дивидендов. Дивидендная доходность в 28,9% и потенциал роста по модели портала в 21% делают акцию привлекательной, несмотря на то что EV/EBITDA LTM 5,57 выше среднего за три года 4,57. Главный вопрос для держателя – устойчивость маржи и дивидендов в условиях возможного снижения цен на сырьё.
Перейти к финансовой карточке компании SCR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций