Shell: прибыль выросла втрое, но за этим стоит разовый рост выручки, а не устойчивое улучшение
Shell раскрыла результаты за второй квартал 2026 года. Выручка составила 94 664 млн долларов, увеличившись на 44,7% год к году, чистая прибыль достигла 10 821 млн долларов, что втрое выше прошлогодних 3 601 млн долларов, а EBITDA выросла на 79,2% до 22 427 млн долларов. Рентабельность по EBITDA поднялась до 23,7% против 19,1% годом ранее. При этом акции выглядят привлекательно: EV/EBITDA LTM составляет 5,14, что ниже исторических уровней, а дивидендная доходность в 3,18% обеспечивает поддержку, хотя основной рост прибыли носит разовый характер.
Главные тезисы
— Выручка выросла на 44,7% год к году, до 94 664 млн долларов, но этот скачок обеспечен разовым фактором, а не органическим ростом
— EBITDA увеличилась на 79,2% до 22 427 млн долларов, а рентабельность по EBITDA поднялась до 23,7% с 19,1% годом ранее
— Чистая прибыль выросла втрое, до 10 821 млн долларов, при этом рентабельность по чистой прибыли достигла 11,4% против 5,5% годом ранее
— Операционный денежный поток за квартал составил 21 432 млн долларов, что значительно выше прошлогодних 11 937 млн долларов
— Долг вырос с 17 080 млн долларов на конец 2025 года до 21 934 млн долларов на конец первого квартала 2026 года, увеличившись на 4 854 млн долларов
— Дивидендная доходность за последние 12 месяцев составляет 3,18%, что обеспечивает поддержку, но выплаты зависят от устойчивости прибыли
— EV/EBITDA LTM равен 5,14, а P/E LTM – 10,89, что ниже исторических средних, и это оставляет пространство для роста
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 65,4 | 94,7 | +44,7% |
| EBITDA | 12,5 | 22,4 | +79,2% |
| Операционная прибыль | 6,01 | 15,2 | +152,4% |
| Чистая прибыль | 3,60 | 10,8 | +200,5% |
| Операционный денежный поток | 11,9 | 21,4 | +79,5% |
| Рентабельность по EBITDA | 19,1% | 23,7% | +4,6 п.п. |
| Чистая маржа | 5,5% | 11,4% | +5,9 п.п. |
Выручка выросла на 44,7% год к году, до 94 664 млн долларов, но этот скачок обеспечен разовым фактором, а не органическим ростом
Выручка Shell за второй квартал 2026 года составила 94 664 млн долларов, что на 44,7% выше показателя второго квартала 2025 года в 65 406 млн долларов. Такой рост выглядит впечатляюще, но он резко контрастирует с динамикой предыдущих кварталов: в первом квартале 2026 года выручка была 69 691 млн долларов, в четвёртом квартале 2025 года – 64 093 млн долларов. Скачок произошёл именно во втором квартале, что указывает на разовый фактор, а не на устойчивое ускорение.
Основной причиной такого роста, вероятно, стал резкий подъём цен на энергоносители или увеличение объёмов продаж на фоне благоприятной рыночной конъюнктуры. Однако без дополнительных данных из отчёта точная причина не раскрывается. Важно, что рост выручки не сопровождался пропорциональным увеличением операционных расходов, что и привело к опережающему росту прибыли.
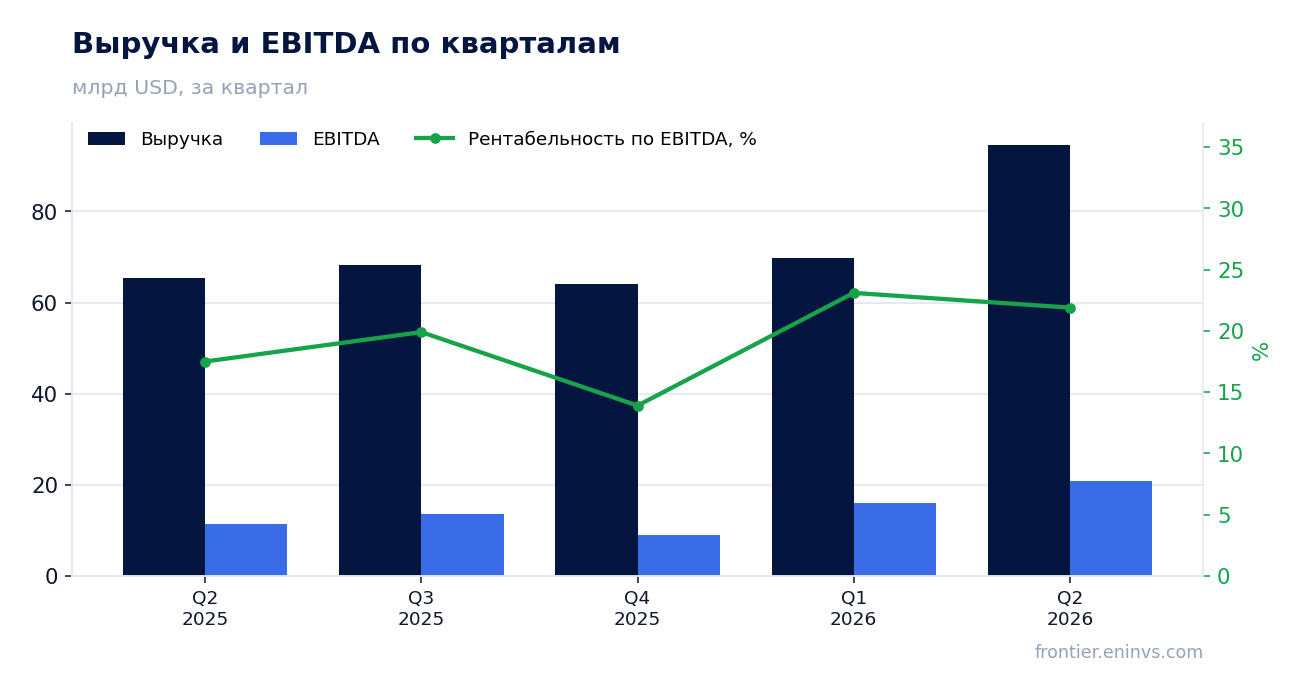
EBITDA увеличилась на 79,2% до 22 427 млн долларов, а рентабельность по EBITDA поднялась до 23,7% с 19,1% годом ранее
EBITDA за второй квартал 2026 года достигла 22 427 млн долларов, что на 79,2% больше, чем во втором квартале 2025 года (11 476 млн долларов). Рентабельность по EBITDA выросла до 23,7% с 19,1% годом ранее. Такой рост маржинальности объясняется тем, что выручка росла быстрее затрат, что характерно для периодов благоприятной ценовой конъюнктуры.
Операционная прибыль также показала значительный рост: с 6 013 млн долларов до 15 177 млн долларов. Это подтверждает, что улучшение рентабельности произошло не за счёт разовых статей ниже операционной линии, а благодаря основной деятельности. Однако устойчивость такого уровня маржи вызывает вопросы, учитывая волатильность цен на энергоносители.
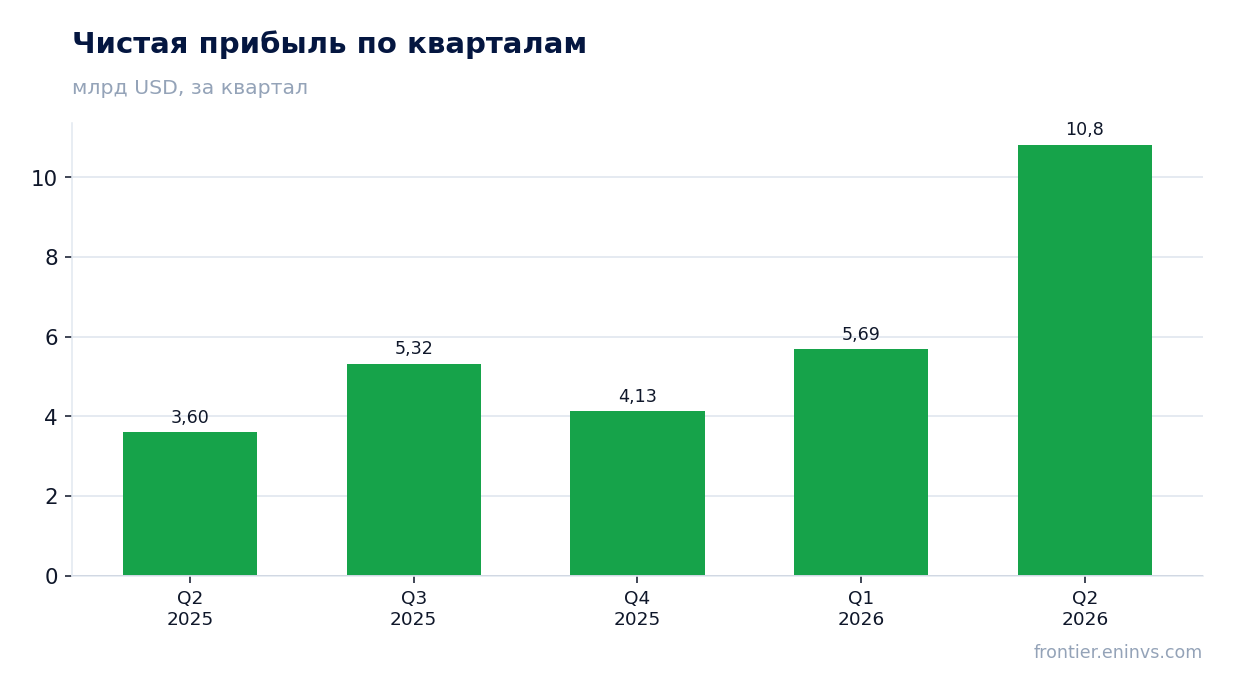
Чистая прибыль выросла втрое, до 10 821 млн долларов, при этом рентабельность по чистой прибыли достигла 11,4% против 5,5% годом ранее
Чистая прибыль Shell за второй квартал 2026 года составила 10 821 млн долларов, что втрое выше показателя второго квартала 2025 года в 3 601 млн долларов. Рентабельность по чистой прибыли поднялась до 11,4% с 5,5% годом ранее. Такой рост прибыли частично обусловлен не только операционными улучшениями, но и возможными разовыми факторами, которые не раскрыты в предоставленных данных.
Стоит учитывать, что чистая прибыль за последние 12 месяцев (LTM) составляет 25 971 млн долларов, что даёт представление о среднем уровне прибыли за год. Однако текущий квартальный результат значительно выше среднего, что подтверждает его разовый характер. Для оценки устойчивости бизнеса важно понять, насколько повторяемыми окажутся такие результаты в будущем.
Операционный денежный поток за квартал составил 21 432 млн долларов, что значительно выше прошлогодних 11 937 млн долларов
Операционный денежный поток во втором квартале 2026 года достиг 21 432 млн долларов, что почти вдвое больше, чем во втором квартале 2025 года (11 937 млн долларов). Это свидетельствует о высоком качестве прибыли и способности компании генерировать денежные средства. За последние 12 месяцев операционный денежный поток составил 49 139 млн долларов.
Рост денежного потока произошёл на фоне увеличения выручки и прибыли, что логично. Однако важно отметить, что капитальные затраты (capex) не раскрыты в предоставленных данных, поэтому невозможно оценить, сколько средств было направлено на инвестиции. Это ограничивает анализ свободного денежного потока.
Долг вырос с 17 080 млн долларов на конец 2025 года до 21 934 млн долларов на конец первого квартала 2026 года, увеличившись на 4 854 млн долларов
Чистый долг Shell на конец первого квартала 2026 года составил 21 934 млн долларов, увеличившись с 17 080 млн долларов на конец 2025 года. Рост долга на 4 854 млн долларов произошёл на фоне значительного операционного денежного потока, что может указывать на активные инвестиции или выплаты акционерам. Данные о долге на конец второго квартала 2026 года отсутствуют.
Учитывая, что EBITDA за последние 12 месяцев составляет около 59 326 млн долларов (сумма квартальных значений), соотношение чистого долга к EBITDA остаётся на комфортном уровне. Однако без точных данных за второй квартал оценить текущую долговую нагрузку сложно. Рост долга требует внимания, особенно если он связан с финансированием разовых проектов.
Дивидендная доходность за последние 12 месяцев составляет 3,18%, что обеспечивает поддержку, но выплаты зависят от устойчивости прибыли
Дивидендная доходность Shell за последние 12 месяцев составляет 3,18%. Это умеренный уровень, который обеспечивает некоторую поддержку акциям, но не является исключительно высоким. Для сравнения, ключевая ставка в США находится на уровне, который делает такие выплаты менее привлекательными по сравнению с безрисковыми инструментами.
Выплата дивидендов зависит от прибыли и денежного потока. В текущем квартале компания заработала 10 821 млн долларов чистой прибыли и 21 432 млн долларов операционного денежного потока, что позволяет покрывать дивиденды с запасом. Однако если прибыль вернётся к средним уровням, дивидендная доходность может снизиться. Наш прогноз по дивиденду на текущий год будет зависеть от устойчивости квартальных результатов.
EV/EBITDA LTM равен 5,14, а P/E LTM – 10,89, что ниже исторических средних, и это оставляет пространство для роста
Мультипликатор EV/EBITDA LTM для Shell составляет 5,14, а P/E LTM – 10,89. Эти уровни выглядят низкими по сравнению с историческими средними для компании, что может указывать на недооценённость. Рыночная капитализация равна 282 707 млн долларов, а рентабельность собственного капитала (ROE) достигает 24,4%, что подтверждает эффективность бизнеса.
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, потенциал роста акции до справедливой стоимости оценивается в +4%. Это умеренный, но положительный сигнал. С учётом дивидендной доходности в 3,18% общая доходность может быть привлекательной для инвесторов, ориентированных на стоимость.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 283 млрд USD |
| P/E (LTM) | 10,9 |
| EV/EBITDA (LTM) | 5,1 |
| P/B | 1,62 |
| Операционный денежный поток (LTM) | 49,1 млрд |
| ROE | 24,4% |
| Дивидендная доходность (12 мес) | 3,2% |
Итог
Shell показала исключительно сильные результаты за второй квартал 2026 года: выручка выросла на 44,7%, EBITDA – на 79,2%, а чистая прибыль утроилась. Однако этот рост в значительной степени обусловлен разовыми факторами, а не устойчивым улучшением бизнеса. Долг вырос, но остаётся на приемлемом уровне, а денежный поток остаётся высоким. Акции выглядят привлекательно с учётом низких мультипликаторов и дивидендной доходности, но для подтверждения устойчивости нужны данные за следующий квартал.
Перейти к финансовой карточке компании SHEL →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций