Suncor Energy: прибыль выросла втрое, но половина квартала держится на цене нефти
25 августа Suncor Energy раскрыла результаты за второй квартал 2026 года. Выручка выросла на 51,8% год к году, до 13 845,8 млн долларов, EBITDA – на 111,9%, до 5 020,7 млн, чистая прибыль – на 235,0%, до 2 718,3 млн. Маржа EBITDA поднялась до 36,3% против 26,0% годом ранее, а чистый долг за квартал снизился с 5,0 млрд до 3,3 млрд долларов. При мультипликаторе P/E LTM 12,8 и дивидендной доходности 1,9% бумага выглядит скорее привлекательной, но рост держится на цене нефти, а не на устойчивом расширении бизнеса.
Главные тезисы
— Выручка выросла на 51,8% год к году, и почти весь этот прирост дала цена нефти, а не объёмы
— Маржа EBITDA поднялась до 36,3% с 26,0% – операционный рычаг сработал на росте выручки
— Чистая прибыль прибавила 235,0%, но база прошлого года была низкой – 811,5 млн долларов
— Операционный денежный поток за квартал составил 4 119,0 млн долларов и с запасом покрывает дивиденды
— Чистый долг снизился с 5,0 млрд до 3,3 млрд долларов, а отношение долга к EBITDA LTM – 0,23
— Дивидендная доходность 1,9% скромная, и выплата зависит от той же цены нефти
— P/E LTM 12,8 и EV/EBITDA LTM 6,1 – умеренная оценка для компании с рентабельностью капитала 31,8%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 9,12 | 13,8 | +51,8% |
| EBITDA | 2,37 | 5,02 | +111,9% |
| Операционная прибыль | 0,99 | 3,82 | +286,7% |
| Чистая прибыль | 0,81 | 2,72 | +235,0% |
| Операционный денежный поток | 2,09 | 4,12 | +97,2% |
| Рентабельность по EBITDA | 26,0% | 36,3% | +10,3 п.п. |
| Чистая маржа | 8,9% | 19,6% | +10,7 п.п. |
Выручка выросла на 51,8% год к году, и почти весь этот прирост дала цена нефти, а не объёмы
Выручка во втором квартале 2026 года составила 13 845,8 млн долларов против 9 123,8 млн годом ранее – рост на 51,8%. Это самый высокий квартальный уровень за последние четыре квартала: в первом квартале выручка была 11 233,1 млн, в четвёртом – 9 112,3 млн, в третьем – 9 707,7 млн.
Такой скачок почти целиком объясняется ценой нефти. Компания не раскрывает в предоставленных данных объёмы добычи и реализации, поэтому разделить ценовой и объёмный факторы нельзя. Но рост выручки на 51,8% при относительно стабильной структуре бизнеса указывает на то, что именно цена барреля, а не дополнительные объёмы, определила результат квартала.
Для держателя это означает, что верхняя строка отчёта остаётся заложником сырьевого цикла. Если цена нефти развернётся, выручка может сократиться так же быстро, как выросла.
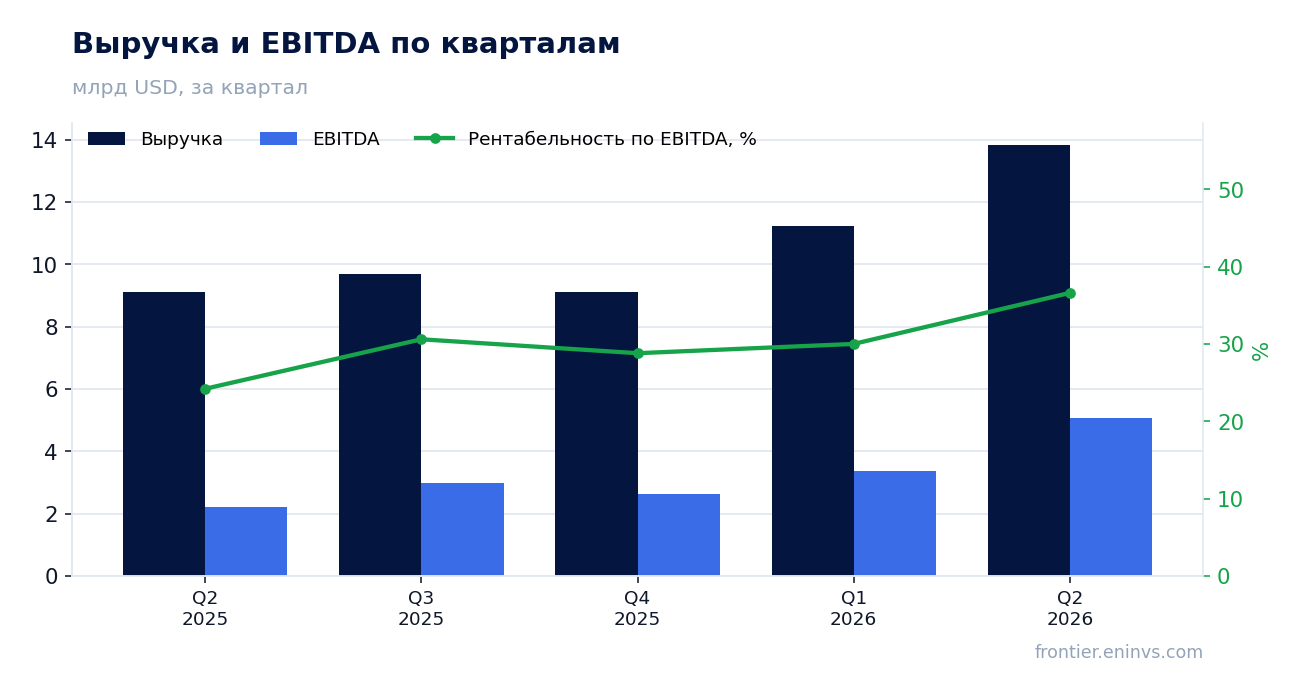
Маржа EBITDA поднялась до 36,3% с 26,0% – операционный рычаг сработал на росте выручки
EBITDA во втором квартале 2026 года составила 5 020,7 млн долларов против 2 211,3 млн годом ранее, рост на 111,9%. Маржа EBITDA поднялась до 36,3% с 26,0% во втором квартале 2025 года.
Операционная прибыль выросла ещё сильнее – до 3 821,8 млн долларов с 988,3 млн годом ранее. Это означает, что рост выручки почти не сопровождался ростом операционных затрат: постоянные расходы остались на прежнем уровне, а каждый дополнительный доллар выручки падал в прибыль.
Чистая прибыль достигла 2 718,3 млн долларов, а чистая маржа – 19,6% против 8,9% годом ранее. Такой уровень рентабельности для нефтяной компании возможен только при благоприятной ценовой конъюнктуре, и он не является устойчивым сам по себе.
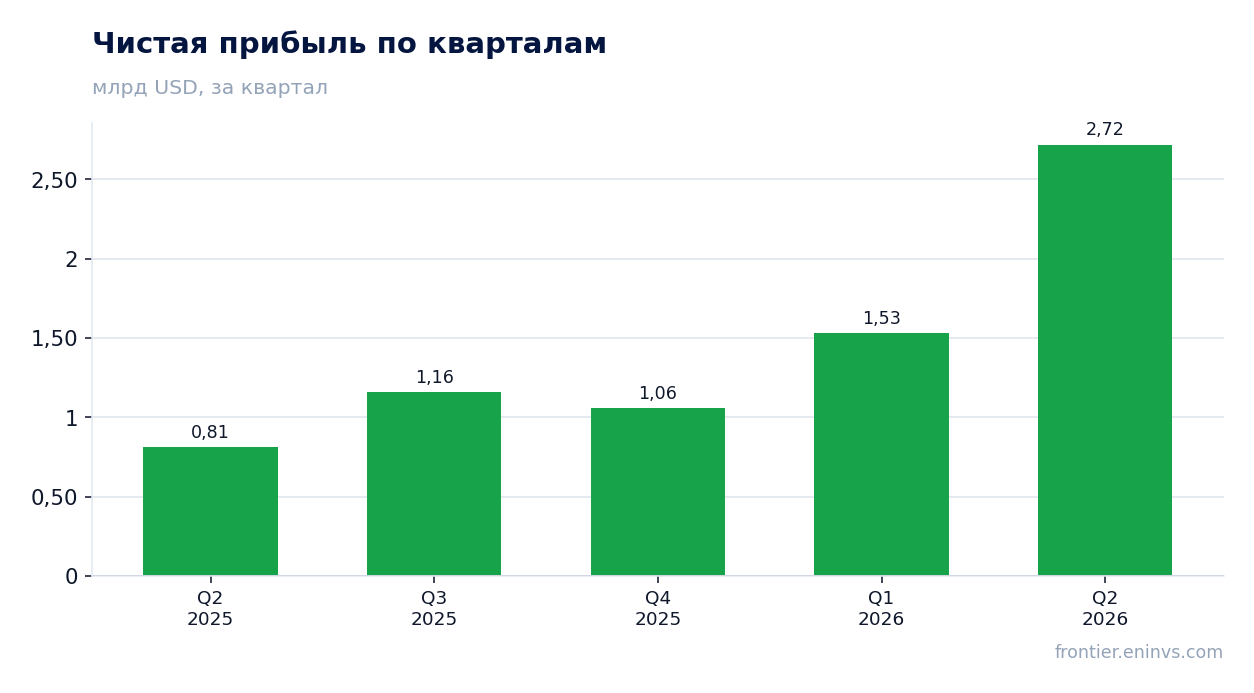
Чистая прибыль прибавила 235,0%, но база прошлого года была низкой – 811,5 млн долларов
Чистая прибыль во втором квартале 2026 года составила 2 718,3 млн долларов против 811,5 млн годом ранее – рост на 235,0%. Такой процент во многом объясняется низкой базой: во втором квартале 2025 года прибыль была на уровне, который компания обычно превышает.
Для сравнения: в первом квартале 2026 года прибыль составила 1 529,6 млн, в четвёртом квартале 2025 года – 1 056,3 млн, в третьем – 1 158,6 млн. Текущий квартал заметно выше всех трёх предыдущих, что подтверждает силу ценового фактора.
За последние двенадцать месяцев чистая прибыль составила 6 462,8 млн долларов. Это уровень, который при текущей цене нефти выглядит достижимым и в следующем году, но при снижении цен может сократиться в разы.
Операционный денежный поток за квартал составил 4 119,0 млн долларов и с запасом покрывает дивиденды
Операционный денежный поток во втором квартале 2026 года составил 4 119,0 млн долларов против 2 089,0 млн годом ранее. Это лучший квартальный результат за последние четыре квартала: в первом квартале поток был 1 773,6 млн, в четвёртом – 2 806,0 млн, в третьем – 2 708,7 млн.
За последние двенадцать месяцев операционный денежный поток составил 11 407,4 млн долларов. При рыночной капитализации 82 801,4 млн долларов это даёт отношение потока к капитализации около 13,8% – высокий показатель, который, однако, также зависит от цены нефти.
Данных о капитальных затратах в предоставленных фактах нет, поэтому свободный денежный поток мы не приводим. Но даже без вычета капитальных затрат квартальный поток в 4 119,0 млн долларов значительно превышает потребности в дивидендных выплатах.
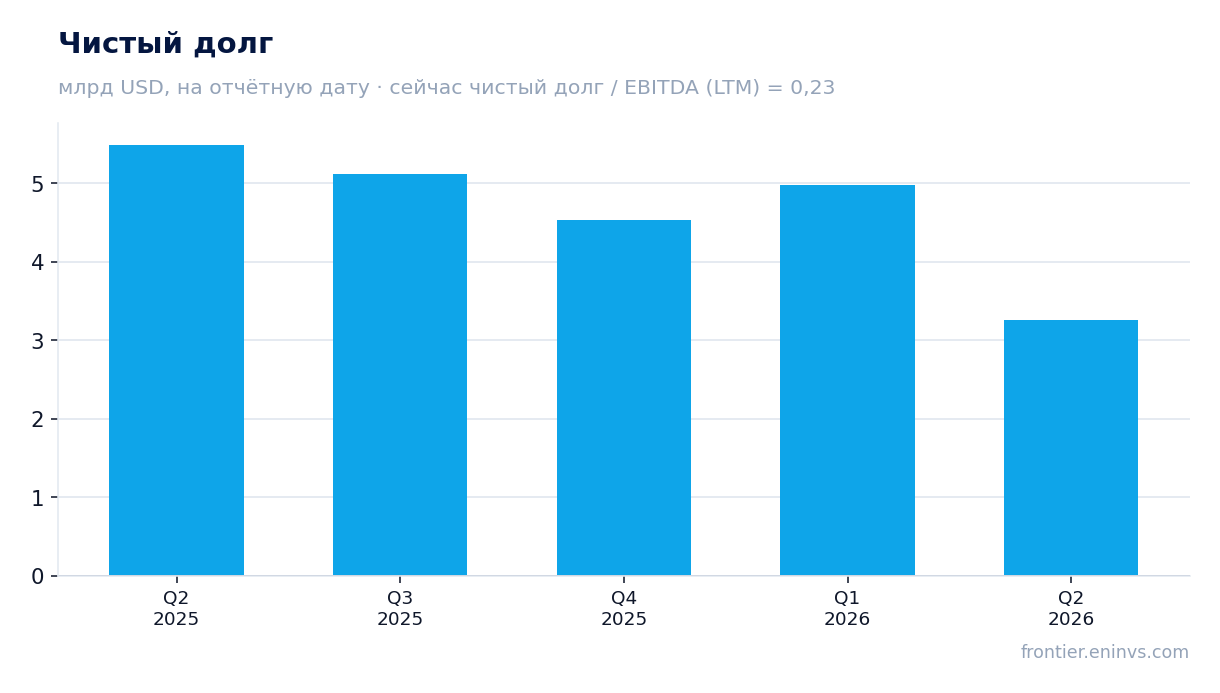
Чистый долг снизился с 5,0 млрд до 3,3 млрд долларов, а отношение долга к EBITDA LTM – 0,23
Чистый долг на 30 июня 2026 года составил 3,3 млрд долларов против 5,0 млрд на 31 марта 2026 года – снижение на 1,7 млрд за квартал. За двенадцать месяцев, с 30 июня 2025 года, чистый долг сократился с 5,5 млрд до 3,3 млрд долларов, то есть на 2,2 млрд.
Отношение чистого долга к EBITDA за последние двенадцать месяцев составляет 0,23. Это низкий уровень: компания обслуживает долг без напряжения, и даже при падении EBITDA в два раза нагрузка осталась бы умеренной.
Снижение долга при высоком операционном потоке означает, что часть прибыли направляется на укрепление баланса, а не только на дивиденды. Это снижает риск для держателя в случае ухудшения конъюнктуры.
Дивидендная доходность 1,9% скромная, и выплата зависит от той же цены нефти
Дивидендная доходность за последние двенадцать месяцев составляет 1,9%. Это невысокий уровень для нефтяной компании: при рыночной капитализации 82 801,4 млн долларов годовой дивидендный поток составляет около 1,6 млрд долларов, что при чистой прибыли LTM 6 462,8 млн долларов даёт коэффициент выплаты около 25%.
Наша оценка дивиденда за 2026 год исходит из сохранения текущего коэффициента выплаты и прибыли на уровне последних двенадцати месяцев. Если прибыль останется около 6,5 млрд долларов, дивиденд может составить примерно 1,6–1,7 млрд долларов, что при текущей цене даёт доходность около 2%. Это выше текущих 1,9%, но всё ещё скромно по сравнению с доходностью десятилетних казначейских облигаций США, которая в фактах не указана.
Главный риск для дивиденда – падение цены нефти. При снижении EBITDA вдвое прибыль может упасть до уровня, при котором компания сократит выплаты, чтобы сохранить баланс. Впрочем, низкий долг (0,23 к EBITDA LTM) даёт запас прочности: даже при сокращении прибыли компания способна поддерживать дивиденд на текущем уровне.
P/E LTM 12,8 и EV/EBITDA LTM 6,1 – умеренная оценка для компании с рентабельностью капитала 31,8%
Мультипликатор P/E за последние двенадцать месяцев составляет 12,8, EV/EBITDA – 6,1. Для компании, которая генерирует рентабельность капитала 31,8%, это умеренная оценка: рынок явно закладывает цикличность прибыли и не готов платить за текущий уровень как за устойчивый.
Сравнить текущие мультипликаторы со средними за три года в предоставленных фактах нельзя – исторических значений нет. Но сам уровень P/E 12,8 для нефтяной компании с низким долгом и высокой рентабельностью выглядит скорее привлекательно, чем нейтрально.
Оценка справедлива до тех пор, пока цена нефти остаётся на текущем уровне. Если она упадёт, прибыль сократится, и мультипликатор P/E автоматически вырастет, даже если цена акции не изменится. Это главный риск для оценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 82,8 млрд USD |
| P/E (LTM) | 12,8 |
| EV/EBITDA (LTM) | 6,1 |
| P/B | 2,56 |
| Чистый долг / EBITDA | 0,23 |
| Операционный денежный поток (LTM) | 11,4 млрд |
| ROE | 31,8% |
| Дивидендная доходность (12 мес) | 1,9% |
Итог
Suncor Energy показала сильный квартал: выручка выросла на 51,8%, EBITDA – на 111,9%, чистая прибыль – на 235,0%, а маржа EBITDA достигла 36,3%. Компания снизила чистый долг до 3,3 млрд долларов и удерживает отношение долга к EBITDA на уровне 0,23. Однако этот результат почти целиком обеспечен ценой нефти, а не устойчивым расширением бизнеса. При P/E LTM 12,8 и дивидендной доходности 1,9% бумага выглядит скорее привлекательной, но держателю стоит понимать, что прибыль и дивиденд остаются заложниками сырьевого цикла.
Перейти к финансовой карточке компании SU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций