Tamarack Valley Energy: прибыль выросла в 2,4 раза, а чистый долг сменился чистой кассой
Tamarack Valley Energy раскрыла результаты за второй квартал 2026 года. Выручка выросла на 45,4% год к году, до 445,5 млн долларов, EBITDA — на 41,9%, до 283,6 млн, чистая прибыль — на 137,2%, до 147,9 млн. Чистый долг на 30 июня 2026 года составил минус 122,0 млн долларов против 538,4 млн на 30 июня 2025 года. По нашей оценке, акция выглядит привлекательно: мультипликатор EV/EBITDA в 5,4 раза выше собственной трёхлетней средней, но компания вышла в чистую кассу, а модель портала даёт потенциал 21% к справедливой стоимости.
Главные тезисы
— Выручка во втором квартале выросла на 45,4% год к году, до 445,5 млн долларов, — ускорение против 4,6% в первом квартале
— EBITDA прибавила 41,9%, до 283,6 млн долларов, но её маржа снизилась до 63,6% с 65,2% годом ранее
— Чистая прибыль выросла в 2,4 раза, до 147,9 млн долларов, а рентабельность по чистой прибыли поднялась до 33,2% с 20,3%
— Чистый долг сменился чистой кассой: с 538,4 млн долларов на 30 июня 2025 года до минус 122,0 млн на 30 июня 2026 года
— Операционный денежный поток за квартал составил 225,3 млн долларов, что покрывает и дивиденды, и возможные вложения
— Дивидендная доходность за последние 12 месяцев — 1,28%, что ниже ключевой ставки и оставляет мало права на ошибку
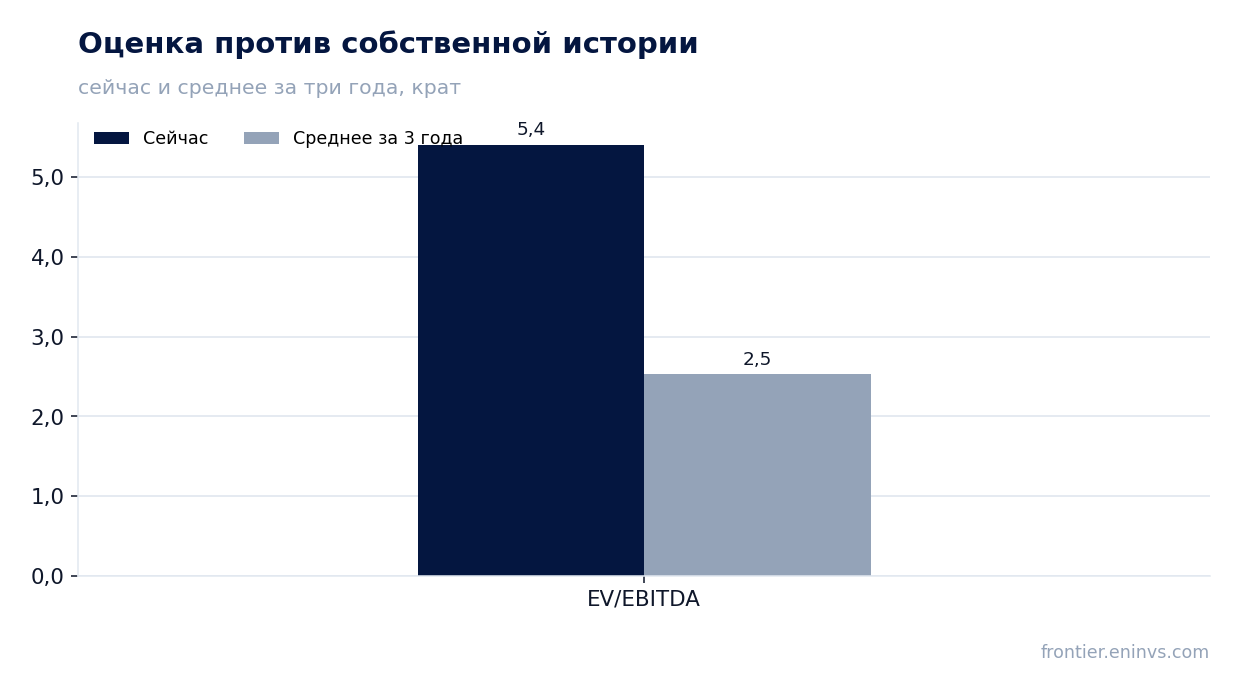
— EV/EBITDA в 5,4 раза против собственной трёхлетней средней в 2,5 раза — рынок уже закладывает устойчивость результатов
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,31 | 0,45 | +45,4% |
| EBITDA | 0,20 | 0,28 | +41,9% |
| Операционная прибыль | 0,07 | 0,20 | +179,5% |
| Чистая прибыль | 0,06 | 0,15 | +137,2% |
| Операционный денежный поток | 0,14 | 0,23 | +64,4% |
| Рентабельность по EBITDA | 65,2% | 63,6% | -1,6 п.п. |
| Чистая маржа | 20,3% | 33,2% | +12,9 п.п. |
Выручка во втором квартале выросла на 45,4% год к году, до 445,5 млн долларов, — ускорение против 4,6% в первом квартале
Выручка во втором квартале 2026 года составила 445,5 млн долларов, что на 45,4% выше уровня того же квартала годом ранее. Это заметное ускорение по сравнению с ростом на 4,6% в первом квартале 2026 года. Квартальная динамика улучшилась после относительно слабого начала года.
Рост выручки, вероятно, связан с увеличением объёмов добычи или благоприятной ценовой конъюнктурой, однако в предоставленных фактах нет детализации по этим драйверам. Мы отмечаем сам факт ускорения: если в первом квартале годовой рост был скромным, то во втором он стал двузначным и существенным.
Для оценки устойчивости важно, насколько такой темп сохранится в следующих кварталах. Пока данных за третий квартал нет, но текущий уровень выручки заметно превышает показатели предыдущих четырёх кварталов.
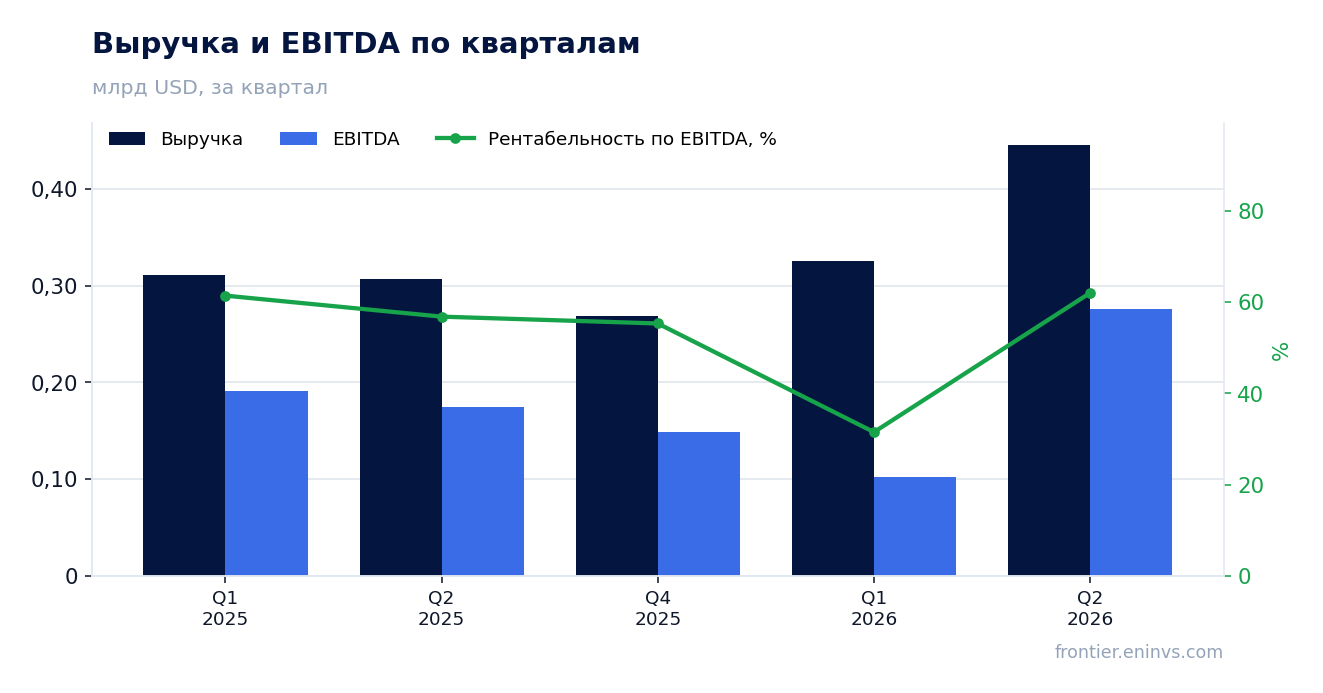
EBITDA прибавила 41,9%, до 283,6 млн долларов, но её маржа снизилась до 63,6% с 65,2% годом ранее
EBITDA во втором квартале 2026 года достигла 283,6 млн долларов, увеличившись на 41,9% год к году. Однако рентабельность по EBITDA снизилась до 63,6% с 65,2% в аналогичном квартале прошлого года. Это означает, что затраты росли быстрее выручки.
Снижение маржи на 1,6 процентного пункта может указывать на рост операционных издержек или на изменение структуры выручки. В фактах нет разбивки по статьям затрат, поэтому мы не можем назвать конкретную причину. Тем не менее уровень маржи остаётся высоким для отрасли.
Для инвестора важно, является ли это разовым фактором или началом тенденции. Если маржа продолжит снижаться, это может ограничить рост прибыли даже при увеличении выручки.
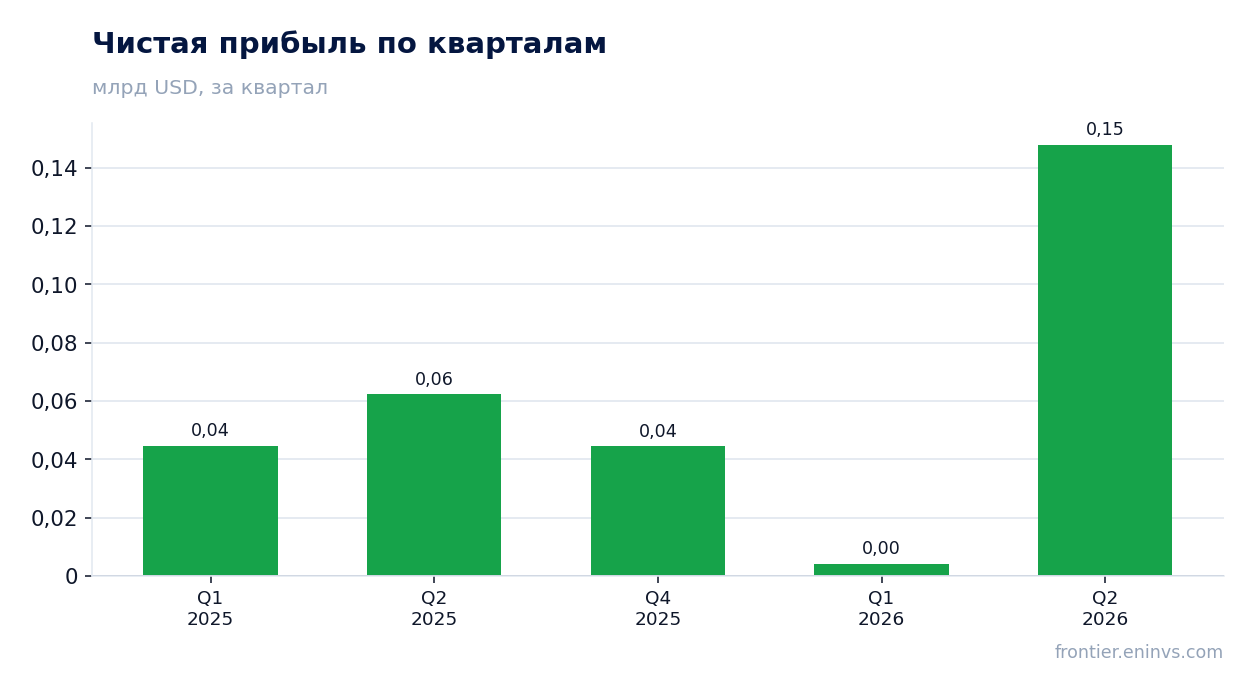
Чистая прибыль выросла в 2,4 раза, до 147,9 млн долларов, а рентабельность по чистой прибыли поднялась до 33,2% с 20,3%
Чистая прибыль во втором квартале 2026 года составила 147,9 млн долларов, что в 2,4 раза больше, чем годом ранее. Рентабельность по чистой прибыли выросла до 33,2% с 20,3%. Такой рост прибыли значительно опережает увеличение выручки и EBITDA.
Опережающий рост чистой прибыли может объясняться снижением процентных расходов или разовыми факторами, но в фактах нет детализации. Мы отмечаем, что прибыль росла быстрее операционных показателей, что положительно для акционеров.
Однако устойчивость такого уровня прибыли зависит от сохранения благоприятной конъюнктуры и отсутствия крупных разовых списаний. В следующем отчёте стоит следить за динамикой чистой маржи.
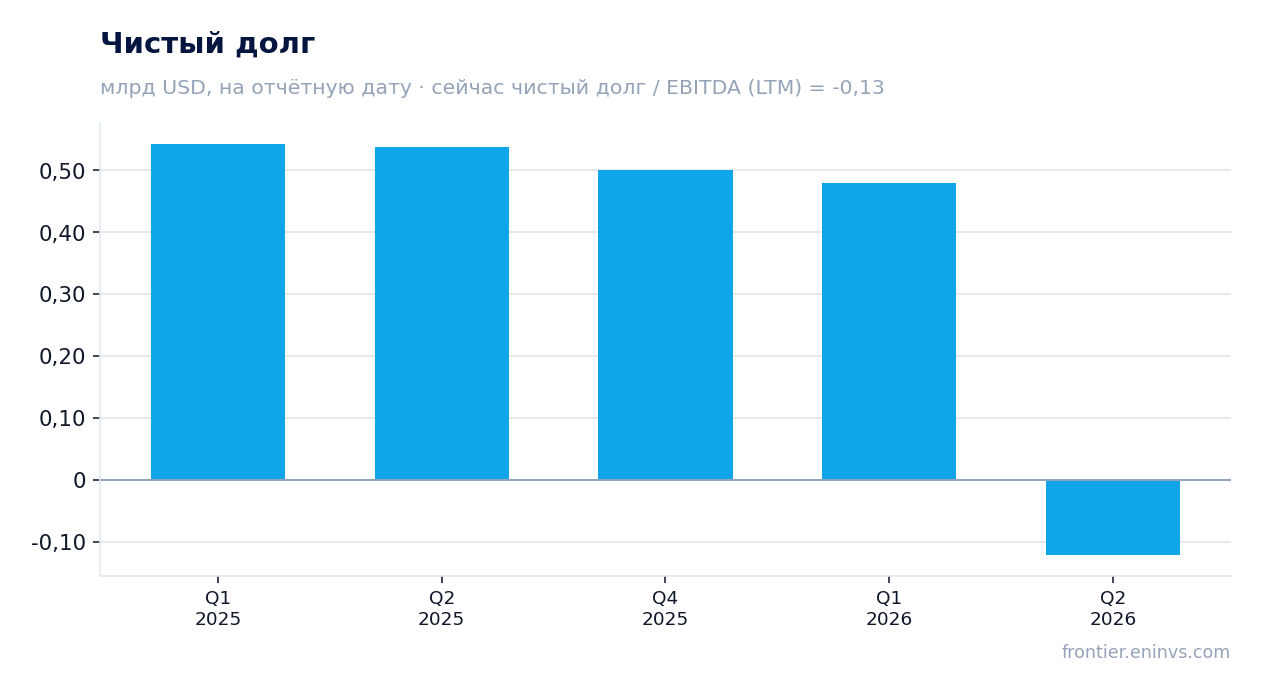
Чистый долг сменился чистой кассой: с 538,4 млн долларов на 30 июня 2025 года до минус 122,0 млн на 30 июня 2026 года
На 30 июня 2026 года чистый долг компании составил минус 122,0 млн долларов, то есть компания перешла в состояние чистой кассы. Годом ранее, на 30 июня 2025 года, чистый долг составлял 538,4 млн долларов. Снижение за год составило 660,4 млн долларов.
Также за квартал чистый долг сократился с 478,8 млн долларов на 31 марта 2026 года до минус 122,0 млн на 30 июня 2026 года. Это значительное улучшение баланса, которое снижает финансовые риски и создаёт запас для дивидендов или инвестиций.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет минус 0,13, что отражает чистую кассовую позицию. Мы не можем судить о направлении коэффициента, так как в фактах нет предыдущего значения, но сам уровень говорит о высокой финансовой устойчивости.
Операционный денежный поток за квартал составил 225,3 млн долларов, что покрывает и дивиденды, и возможные вложения
Операционный денежный поток во втором квартале 2026 года составил 225,3 млн долларов. Это на 64,2% больше, чем 137,1 млн долларов годом ранее. Такой приток денег позволяет финансировать дивиденды и капитальные вложения без увеличения долга.
В фактах нет данных о капитальных затратах, поэтому мы не можем оценить свободный денежный поток. Однако при чистой кассовой позиции и положительном операционном потоке компания имеет хорошую ликвидность.
Дивидендная доходность за последние 12 месяцев составляет 1,28%, что при текущем уровне цен означает умеренные выплаты. Операционный поток с запасом покрывает эти выплаты.
Дивидендная доходность за последние 12 месяцев — 1,28%, что ниже ключевой ставки и оставляет мало права на ошибку
Дивидендная доходность за последние 12 месяцев составляет 1,28%. Это ниже текущей ключевой ставки, что делает акцию менее привлекательной для инвесторов, ориентированных на доход. Компания выплачивает дивиденды, но их размер скромен относительно цены акции.
При чистой прибыли за последние 12 месяцев в 59,6 млн долларов и рыночной капитализации 4,4 млрд долларов дивидендные выплаты выглядят умеренными. Мы не можем оценить коэффициент выплат, так как в фактах нет абсолютной суммы дивидендов за год.
Если компания сохранит текущий уровень выплат, дивидендная доходность останется невысокой. Для роста выплат необходим устойчивый рост прибыли и денежного потока.
EV/EBITDA в 5,4 раза против собственной трёхлетней средней в 2,5 раза — рынок уже закладывает устойчивость результатов
Текущий мультипликатор EV/EBITDA составляет 5,4 раза, что более чем вдвое превышает собственную трёхлетнюю среднюю в 2,5 раза. Это указывает на то, что рынок оценивает компанию дороже, чем в среднем за последние три года. Возможно, инвесторы ожидают сохранения высоких цен на сырьё и дальнейшего роста финансовых показателей.
Мультипликатор P/E за последние 12 месяцев равен 73,9, что отражает низкую прибыль за этот период по сравнению с рыночной капитализацией. Однако во втором квартале 2026 года прибыль значительно выросла, и если этот уровень сохранится, P/E может снизиться.
По модели портала, потенциал роста акции до справедливой стоимости оценивается в 21%. Это наша собственная оценка, основанная на пересчёте EBITDA по текущим товарным ценам при целевом EV/EBITDA. Она не является рыночным консенсусом.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,40 млрд USD |
| P/E (LTM) | 73,9 |
| EV/EBITDA (LTM) | 5,4 |
| P/B | 3,30 |
| Чистый долг / EBITDA | -0,13 |
| Операционный денежный поток (LTM) | 0,65 млрд |
| ROE | 46,0% |
| Дивидендная доходность (12 мес) | 1,3% |
| EV/EBITDA, среднее за 3 года | 2,5 |
Итог
Итог: во втором квартале 2026 года Tamarack Valley Energy показала сильное ускорение выручки и прибыли, а также переход в чистую кассу. Однако снижение маржи EBITDA и высокий мультипликатор EV/EBITDA относительно собственной истории говорят о том, что рынок уже заложил позитивный сценарий. Дивидендная доходность в 1,28% ниже ключевой ставки, что ограничивает привлекательность для консервативных инвесторов. По нашей оценке, акция выглядит привлекательно благодаря потенциалу роста в 21% по модели портала, но для подтверждения устойчивости нужен ещё один квартал с сохранением высокой прибыли.
Перейти к финансовой карточке компании TVE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций