Vista Energy: выручка выросла вдвое, но прибыль отстала от неё втрое
25 августа Vista Energy раскрыла результаты за второй квартал 2026 года. Выручка выросла на 102,3% год к году, до 1 234,9 млн долларов, EBITDA прибавила 53,1%, до 792,9 млн, чистая прибыль – 41,5%, до 333,0 млн. Рост выручки вдвое быстрее роста прибыли, а рентабельность по EBITDA снизилась до 64,2% с 84,8% годом ранее. При мультипликаторе EV/EBITDA 4,53 и оценке портала, дающей потенциал +67%, акция выглядит привлекательно, но главный вопрос – удержание маржи.
Главные тезисы
— Выручка выросла на 102,3% год к году, до 1 234,9 млн долларов, но EBITDA прибавила лишь 53,1%
— Рентабельность по EBITDA снизилась до 64,2% с 84,8% годом ранее, что указывает на опережающий рост затрат
— Чистая прибыль выросла на 41,5% год к году, до 333,0 млн долларов, отставая от динамики выручки
— Операционный денежный поток за квартал составил 987,2 млн долларов, что выше чистой прибыли
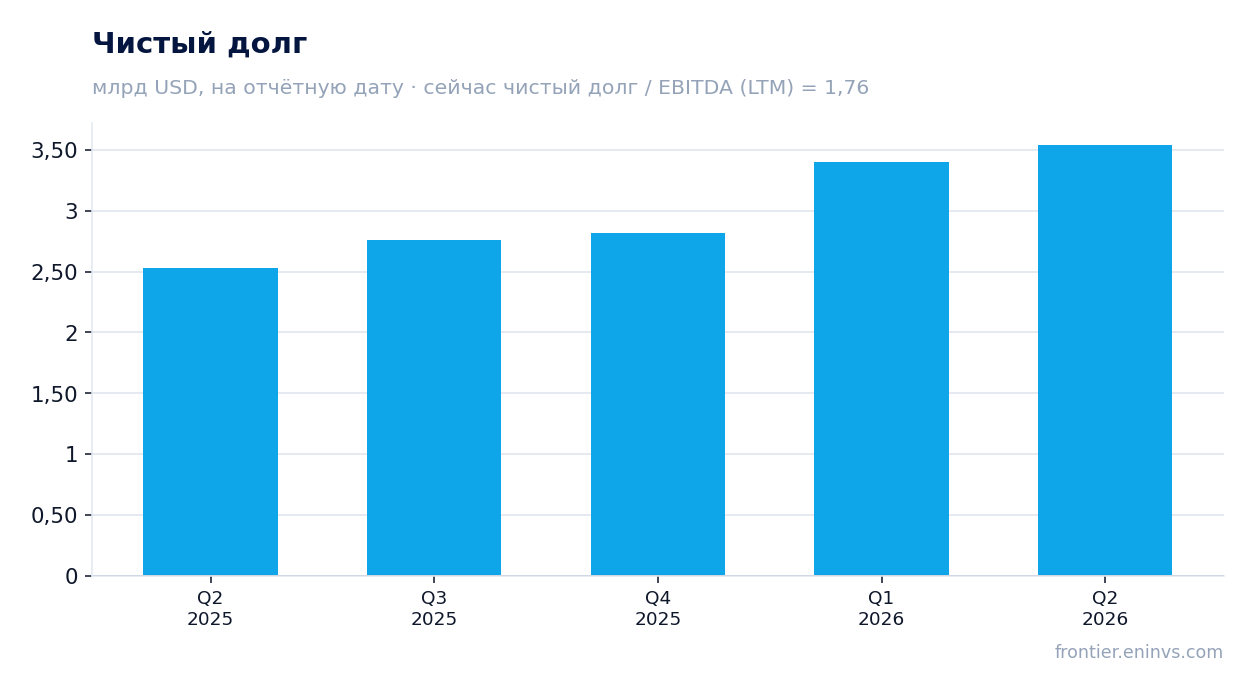
— Чистый долг вырос до 3,5 млрд долларов на 30 июня 2026 года с 2,5 млрд годом ранее
— Соотношение чистый долг / EBITDA LTM составляет 1,76 – умеренный уровень
— Мультипликатор EV/EBITDA LTM равен 4,53, а модель портала даёт потенциал роста +67%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,61 | 1,23 | +102,3% |
| EBITDA | 0,52 | 0,79 | +53,1% |
| Операционная прибыль | 0,22 | 0,55 | +148,4% |
| Чистая прибыль | 0,24 | 0,33 | +41,5% |
| Операционный денежный поток | -0,01 | 0,99 | в прибыль |
| Рентабельность по EBITDA | 84,8% | 64,2% | -20,6 п.п. |
| Чистая маржа | 38,5% | 27,0% | -11,5 п.п. |
Выручка выросла на 102,3% год к году, до 1 234,9 млн долларов, но EBITDA прибавила лишь 53,1%
Выручка Vista Energy за второй квартал 2026 года составила 1 234,9 млн долларов, что вдвое больше, чем годом ранее. Такой рост объясняется как увеличением объёмов добычи и продаж, так и благоприятной ценовой конъюнктурой на углеводороды. Однако EBITDA за тот же период выросла лишь на 53,1%, до 792,9 млн долларов, что существенно медленнее выручки.
Разрыв между динамикой выручки и EBITDA указывает на то, что затраты росли опережающими темпами. Это может быть связано с увеличением добычи на месторождениях с более высокой себестоимостью, ростом расходов на персонал и материалы, а также с изменением структуры продаж. Без доступа к детальной разбивке затрат точная причина не называется, но сам факт отставания прибыли от выручки очевиден.
Для инвестора такой опережающий рост выручки при скромном росте EBITDA – сигнал о возможном давлении на рентабельность. Если компания не сможет удержать издержки под контролем, дальнейший рост выручки будет всё меньше конвертироваться в прибыль.
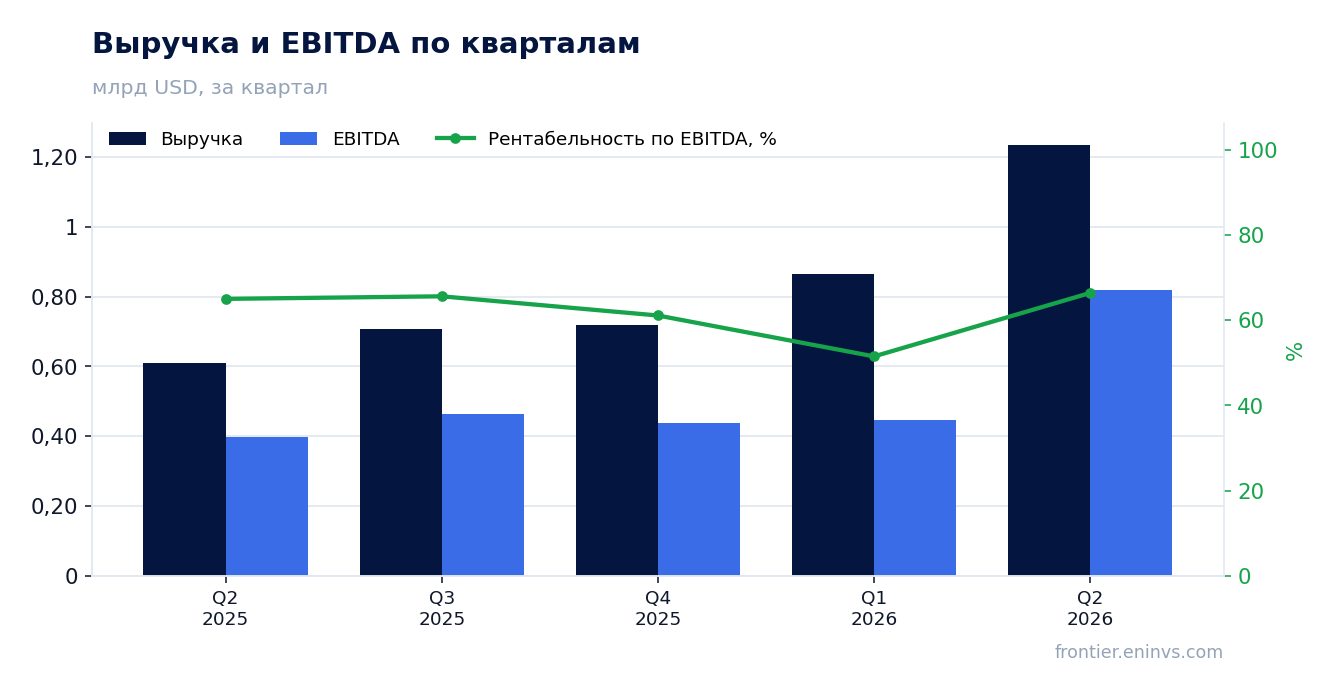
Рентабельность по EBITDA снизилась до 64,2% с 84,8% годом ранее, что указывает на опережающий рост затрат
Рентабельность по EBITDA во втором квартале 2026 года составила 64,2%, тогда как годом ранее она была 84,8%. Снижение на 20,6 процентного пункта – существенное изменение, которое говорит о том, что рост затрат обгонял рост выручки. Это ключевой момент отчёта, который может насторожить инвесторов.
Столь резкое падение маржи может быть связано с несколькими факторами: увеличение доли закупок у третьих сторон, рост транспортных расходов, повышение налоговых платежей или разовые списания. В отсутствие детализации от компании точную причину назвать нельзя, но масштаб снижения заслуживает внимания.
Если маржа останется на этом уровне или продолжит снижаться, это ограничит способность компании генерировать свободный денежный поток и поддерживать дивидендные выплаты. В то же время, если снижение маржи вызвано разовыми факторами, ситуация может выправиться в следующих кварталах.
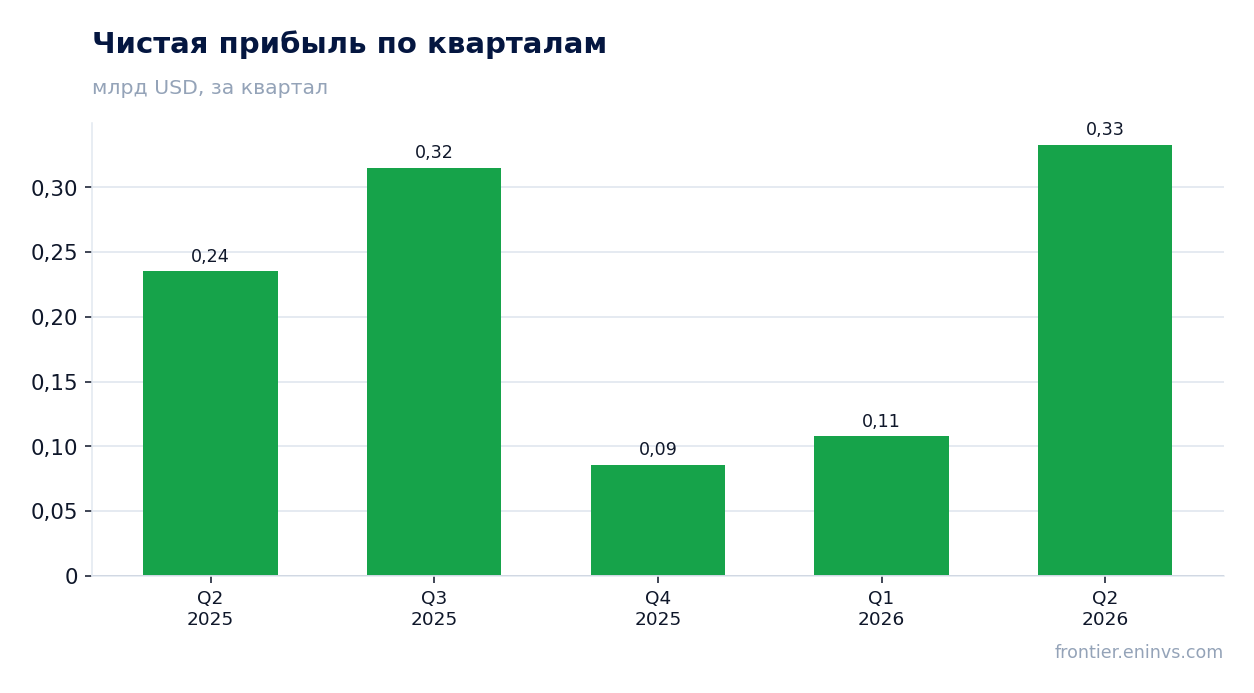
Чистая прибыль выросла на 41,5% год к году, до 333,0 млн долларов, отставая от динамики выручки
Чистая прибыль Vista Energy за второй квартал 2026 года составила 333,0 млн долларов, что на 41,5% больше, чем годом ранее. Рост прибыли существенно отстаёт от роста выручки, что объясняется как снижением операционной маржи, так и возможным увеличением процентных расходов или налогов.
Рентабельность по чистой прибыли снизилась до 27,0% с 38,5% годом ранее. Это подтверждает, что давление на затраты и, возможно, рост долговой нагрузки съедают часть прибыли. Чистая прибыль всё ещё растёт, но темпы её роста заметно скромнее, чем у выручки.
Для акционеров важно, что прибыль остаётся положительной и растёт, но устойчивость этой тенденции зависит от способности компании контролировать издержки и обслуживать долг.
Операционный денежный поток за квартал составил 987,2 млн долларов, что выше чистой прибыли
Операционный денежный поток во втором квартале 2026 года составил 987,2 млн долларов, что значительно превышает чистую прибыль в 333,0 млн долларов. Это позитивный сигнал, указывающий на то, что компания генерирует достаточно денег для финансирования своей деятельности и обслуживания долга.
Превышение операционного денежного потока над чистой прибылью может быть связано с неденежными статьями, такими как амортизация, или с изменением оборотного капитала. В любом случае, сильный денежный поток даёт компании гибкость в управлении долгом и инвестициями.
Однако устойчивость такого денежного потока зависит от цен на углеводороды и операционной эффективности. Если маржа продолжит снижаться, денежный поток также может оказаться под давлением.
Чистый долг вырос до 3,5 млрд долларов на 30 июня 2026 года с 2,5 млрд годом ранее
Чистый долг Vista Energy на 30 июня 2026 года составил 3,5 млрд долларов, увеличившись с 2,5 млрд долларов на 30 июня 2025 года. Рост долга за год на 1,0 млрд долларов отражает активные инвестиции компании, возможно, в расширение добычи или инфраструктуру.
Соотношение чистый долг / EBITDA LTM составляет 1,76, что является умеренным уровнем для нефтегазовой компании. Это означает, что долговая нагрузка остаётся под контролем, несмотря на рост абсолютной величины долга.
Важно отметить, что рост долга не обязательно является негативным фактором, если он сопровождается ростом бизнеса и денежных потоков. Однако если маржа продолжит снижаться, обслуживание долга может стать более обременительным.
Соотношение чистый долг / EBITDA LTM составляет 1,76 – умеренный уровень
Соотношение чистый долг / EBITDA LTM на конец второго квартала 2026 года равно 1,76. Это умеренный уровень, который говорит о том, что компания способна обслуживать свой долг за счёт операционной прибыли. Для сравнения, многие нефтегазовые компании считают комфортным уровень до 2,0–2,5.
Отношение чистого долга к EBITDA LTM не имеет исторического значения в предоставленных данных, поэтому нельзя утверждать, вырос или снизился этот показатель. Однако текущий уровень не вызывает опасений.
При условии сохранения EBITDA на текущем уровне или её роста долговая нагрузка останется управляемой. Если же EBITDA начнёт снижаться, коэффициент может ухудшиться.
Мультипликатор EV/EBITDA LTM равен 4,53, а модель портала даёт потенциал роста +67%
Мультипликатор EV/EBITDA LTM для Vista Energy составляет 4,53. Это относительно невысокий уровень, который может указывать на недооценённость компании по сравнению с историческими значениями или аналогами. Однако без данных о среднеотраслевых мультипликаторах или историческом среднем компании нельзя делать однозначный вывод.
Согласно модели портала, потенциал роста акции до справедливой стоимости оценивается в +67%. Это собственная оценка портала, основанная на пересчёте EBITDA по текущим товарным ценам и целевому мультипликатору EV/EBITDA. Она не является рыночным консенсусом или целевой ценой.
P/E LTM составляет 7,45, что также выглядит невысоко. При этом ROE равен 44,9%, что свидетельствует о высокой эффективности использования капитала. Совокупность этих факторов делает акцию привлекательной для инвесторов, готовых принять риски нефтегазового сектора.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 6,27 млрд USD |
| P/E (LTM) | 7,4 |
| EV/EBITDA (LTM) | 4,5 |
| P/B | 2,50 |
| Чистый долг / EBITDA | 1,76 |
| Операционный денежный поток (LTM) | 1,81 млрд |
| ROE | 44,9% |
Итог
Vista Energy показала сильный рост выручки во втором квартале 2026 года, но прибыль и рентабельность отстают. Компания генерирует значительный операционный денежный поток, а долговая нагрузка остаётся умеренной. Акция торгуется с невысокими мультипликаторами, и модель портала указывает на потенциал роста. Однако ключевой риск – дальнейшее снижение маржи, которое может ограничить рост прибыли и денежного потока. При текущих ценах акция выглядит привлекательно, но требует мониторинга динамики затрат.
Перейти к финансовой карточке компании VIST →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций