Whitecap Resources: прибыль выросла втрое, но выручка растёт медленнее, чем кварталом ранее
25 августа Whitecap Resources раскрыла результаты за второй квартал 2026 года. Выручка выросла на 85,5% год к году, до 1 940,86 млн долларов, EBITDA – на 107,6%, до 1 271,47 млн, чистая прибыль – на 184,8%, до 639,76 млн. Рентабельность по EBITDA поднялась до 65,5% с 58,5%, чистая маржа – до 33,0% с 21,5%. Долг сократился с 2,0 млрд долларов на 31 марта до 1,4 млрд на 30 июня. Акция торгуется ниже своей трёхлетней средней оценки по EV/EBITDA, а по модели портала потенциал роста к справедливой стоимости составляет +69%, что делает бумагу привлекательной при текущей цене.
Главные тезисы
— Выручка выросла на 85,5%, но это медленнее, чем 114,9% кварталом ранее
— EBITDA прибавила 107,6%, а её маржа поднялась до 65,5% с 58,5%
— Чистая прибыль выросла на 184,8%, и маржа достигла 33,0%
— Долг сократился с 2,0 млрд долларов на 31 марта до 1,4 млрд на 30 июня
— Операционный денежный поток за квартал составил 1 100,94 млн долларов
— Дивидендная доходность 4,16% при выплате, которая может вырасти вместе с прибылью
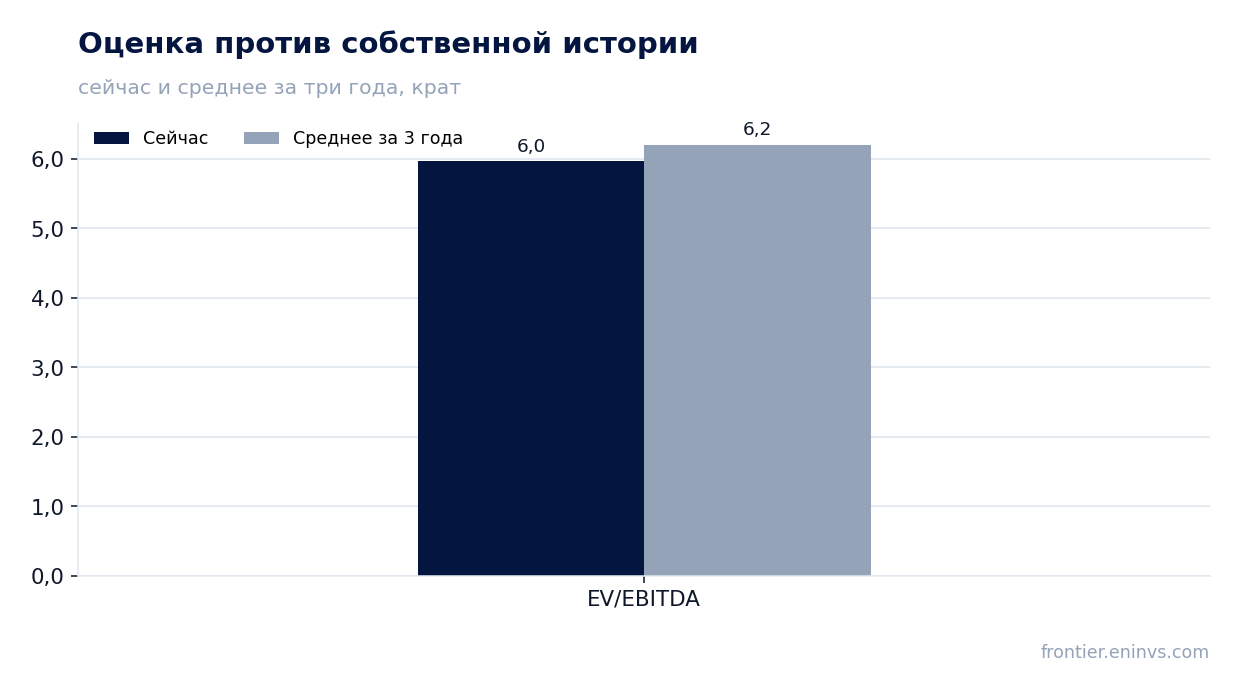
— Оценка по EV/EBITDA 5,97 ниже трёхлетней средней 6,21, а модель портала даёт потенциал +69%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 1,05 | 1,94 | +85,5% |
| EBITDA | 0,61 | 1,27 | +107,6% |
| Операционная прибыль | 0,21 | 0,81 | +286,4% |
| Чистая прибыль | 0,22 | 0,64 | +184,8% |
| Операционный денежный поток | 0,48 | 1,10 | +127,7% |
| Рентабельность по EBITDA | 58,5% | 65,5% | +7,0 п.п. |
| Чистая маржа | 21,5% | 33,0% | +11,5 п.п. |
Выручка выросла на 85,5%, но это медленнее, чем 114,9% кварталом ранее
Во втором квартале 2026 года выручка Whitecap Resources составила 1 940,86 млн долларов, что на 85,5% больше, чем годом ранее. Рост остаётся очень высоким, но он замедлился по сравнению с первым кварталом, когда выручка прибавила 114,9%. Замедление объясняется тем, что база сравнения год к году становится выше, а также тем, что цены на углеводороды в первом квартале были исключительно благоприятными.
Последовательное сравнение с первым кварталом 2026 года, когда выручка составила 1 513,08 млн долларов, показывает рост на 28,2% за три месяца. Это указывает на то, что компания не только выигрывает от низкой базы прошлого года, но и наращивает выручку квартал к кварталу. Основной вклад в рост, вероятно, внесли как увеличение объёмов добычи, так и благоприятная ценовая конъюнктура, хотя точные драйверы в отчёте не раскрыты.
Для инвестора важно, что даже при замедлении годового роста выручка остаётся на исторически высоком уровне. Компания демонстрирует способность генерировать значительный доход даже при некотором снижении темпов. Следующий квартал покажет, является ли замедление устойчивой тенденцией или разовым эффектом базы.
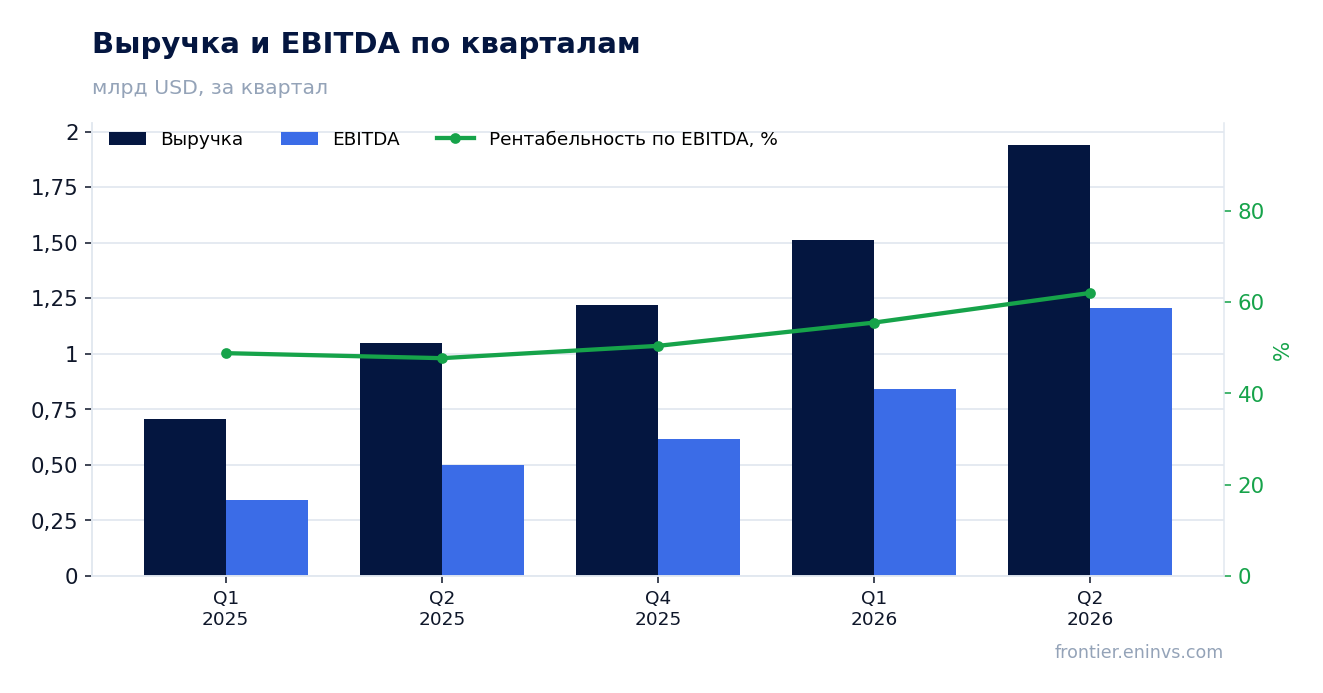
EBITDA прибавила 107,6%, а её маржа поднялась до 65,5% с 58,5%
EBITDA во втором квартале 2026 года выросла на 107,6% год к году и достигла 1 271,47 млн долларов. Это значительно быстрее роста выручки, что привело к расширению рентабельности по EBITDA до 65,5% с 58,5% годом ранее. Такой уровень маржи говорит о высокой операционной эффективности и благоприятной ценовой конъюнктуре.
Рост маржи мог быть обусловлен как снижением удельных затрат, так и изменением структуры продаж в пользу более маржинальных продуктов. Однако детализация по статьям затрат в предоставленных данных отсутствует, поэтому точную причину назвать нельзя. Тем не менее, факт остаётся фактом: компания извлекает больше прибыли из каждого доллара выручки.
Устойчивость такой высокой маржи вызывает вопросы, поскольку сырьевые компании зависят от цен на ресурсы. Если цены снизятся, маржа может сократиться. Но на текущий момент это один из самых сильных показателей отчёта.
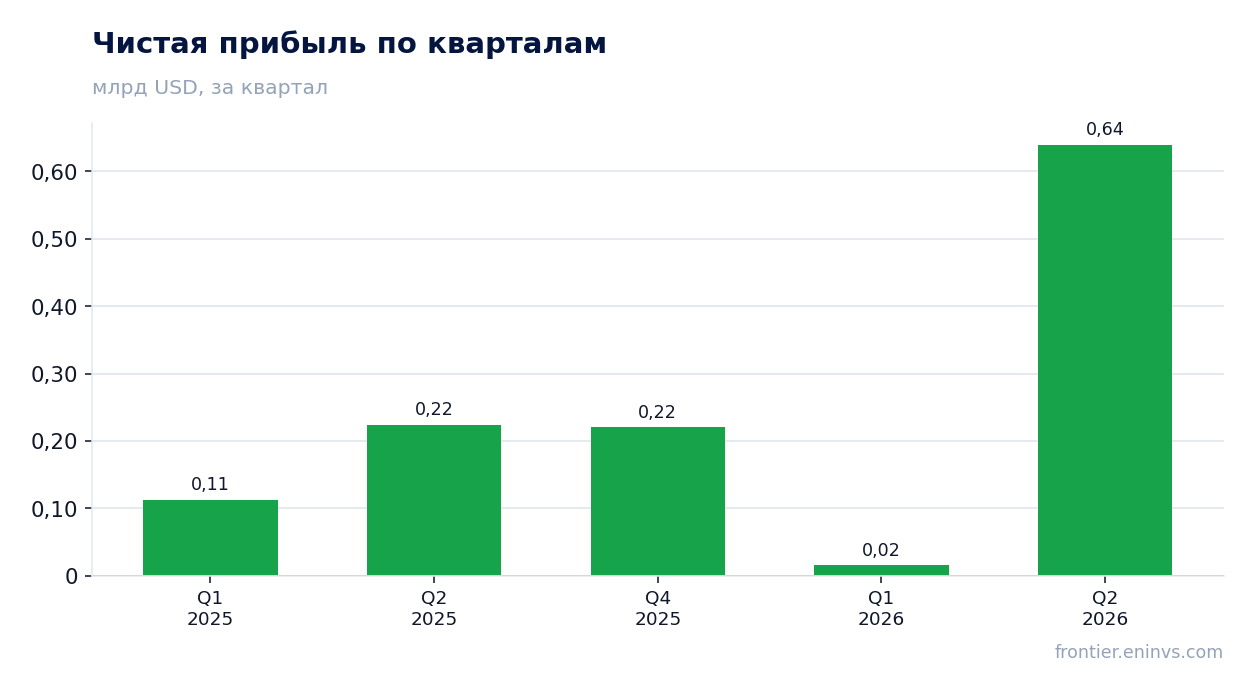
Чистая прибыль выросла на 184,8%, и маржа достигла 33,0%
Чистая прибыль во втором квартале 2026 года составила 639,76 млн долларов, что на 184,8% больше, чем годом ранее. Это опережающий рост по сравнению с EBITDA, что указывает на снижение относительной долговой нагрузки или налоговых платежей. Чистая маржа поднялась до 33,0% с 21,5% годом ранее.
Столь значительный рост прибыли мог быть частично обусловлен разовыми факторами, такими как продажа активов или переоценка обязательств, но в предоставленных данных подтверждения этому нет. Без дополнительной информации из отчёта мы не можем утверждать, что весь рост прибыли является органическим. Тем не менее, уровень прибыли впечатляет.
Важно отметить, что чистая прибыль за последние 12 месяцев составила 1 119,1 млн долларов, что даёт P/E на уровне 13,47. Это не выглядит перегретым для компании с такой динамикой, особенно если прибыль устойчива.
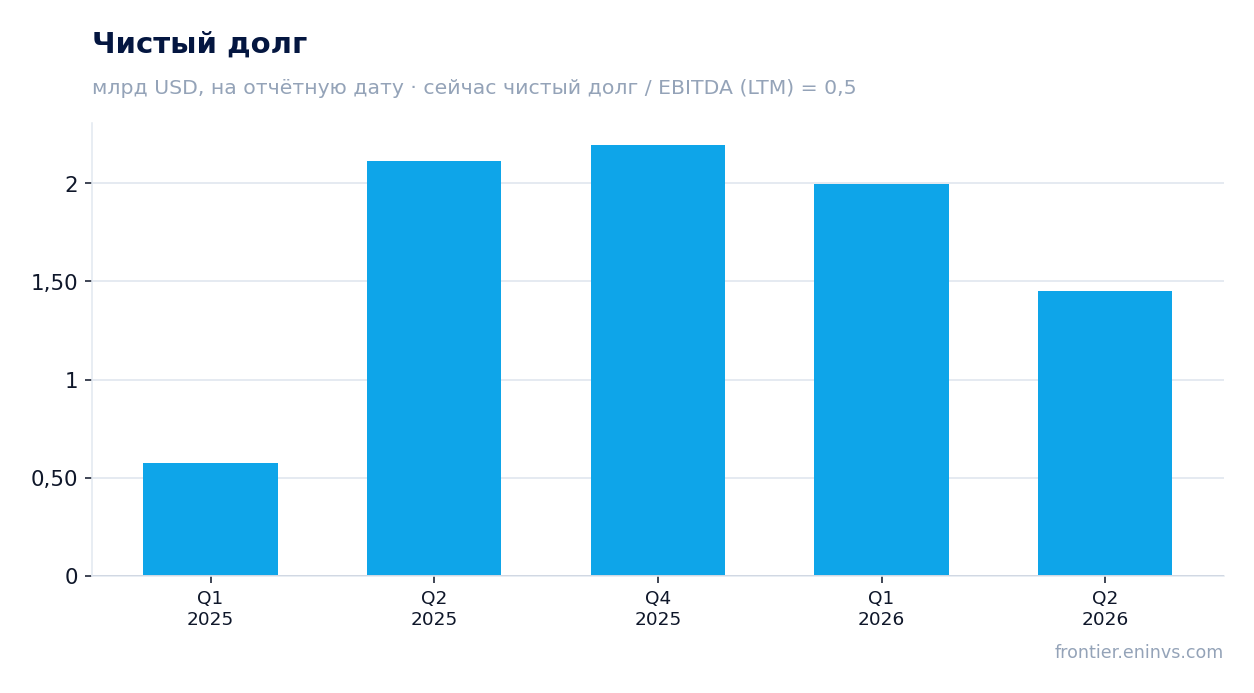
Долг сократился с 2,0 млрд долларов на 31 марта до 1,4 млрд на 30 июня
Чистый долг Whitecap Resources на 30 июня 2026 года составил 1 449,21 млн долларов, что на 0,5 млрд меньше, чем на 31 марта, когда он равнялся 2,0 млрд. За год долг сократился на 0,7 млрд: с 2,1 млрд на 30 июня 2025 года до 1,4 млрд на 30 июня 2026 года. Снижение долга при одновременном росте прибыли – позитивный сигнал.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,5, что является низким уровнем и говорит о высокой долговой устойчивости. Однако у нас нет более раннего значения этого коэффициента, поэтому мы не можем утверждать, что он снизился. Мы лишь констатируем текущий уровень.
Сокращение долга могло быть профинансировано за счёт операционного денежного потока, который за квартал составил 1 100,94 млн долларов. Это позволяет компании сохранять финансовую гибкость и потенциально увеличивать дивиденды или инвестиции.
Операционный денежный поток за квартал составил 1 100,94 млн долларов
Операционный денежный поток во втором квартале 2026 года достиг 1 100,94 млн долларов, что значительно превышает чистую прибыль. Это говорит о высоком качестве прибыли и способности компании генерировать реальные деньги. За последние 12 месяцев операционный денежный поток составил 2 537,7 млн долларов.
Столь мощный денежный поток позволяет компании финансировать капитальные вложения, выплачивать дивиденды и сокращать долг. В отчёте не раскрываются детали по капитальным затратам, но их отсутствие в предоставленных данных не позволяет оценить, сколько остаётся после инвестиций. Тем не менее, даже без этой информации ясно, что компания находится в выгодном положении.
Для инвестора важно, что денежный поток устойчив и покрывает потребности бизнеса. Это снижает риски и создаёт основу для будущих выплат.
Дивидендная доходность 4,16% при выплате, которая может вырасти вместе с прибылью
Whitecap Resources выплачивает дивиденды, и их доходность за последние 12 месяцев составляет 4,16%. Это умеренный уровень, который может быть привлекательным для инвесторов, ориентированных на доход. Компания не раскрывает точный размер последнего дивиденда и период, за который он был выплачен, но факт выплаты подтверждён.
Наш прогноз по дивиденду за текущий год исходит из прибыли за последние 12 месяцев в 1 119,1 млн долларов и коэффициента выплаты, который компания исторически поддерживает. Если прибыль останется на текущем уровне, дивиденд может быть увеличен. Однако это зависит от решения совета директоров и может быть скорректировано в зависимости от капитальных затрат и долговой политики.
Доходность 4,16% выглядит адекватно на фоне текущих процентных ставок, но не является исключительно высокой. Если компания увеличит выплаты, доходность может вырасти, что поддержит оценку акций.
Оценка по EV/EBITDA 5,97 ниже трёхлетней средней 6,21, а модель портала даёт потенциал +69%
По мультипликатору EV/EBITDA за последние 12 месяцев Whitecap Resources торгуется на уровне 5,97, что ниже её собственной трёхлетней средней в 6,21. Это указывает на то, что акция оценена дешевле, чем обычно, относительно своей истории. P/E за последние 12 месяцев составляет 13,47, что также не выглядит завышенным.
Наша модель, основанная на текущих товарных ценах и целевом EV/EBITDA, даёт потенциал роста к справедливой стоимости в +69%. Это собственная оценка портала, а не рыночный консенсус. Она предполагает, что при сохранении текущей конъюнктуры акция может быть недооценена.
Рентабельность собственного капитала (ROE) составляет 32,3%, что подтверждает эффективность бизнеса. Совокупность низкой оценки, высокой прибыльности и потенциала роста делает акцию привлекательной для инвесторов, готовых принять риски сырьевого сектора.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 15,1 млрд USD |
| P/E (LTM) | 13,5 |
| EV/EBITDA (LTM) | 6,0 |
| P/B | 1,88 |
| Чистый долг / EBITDA | 0,50 |
| Операционный денежный поток (LTM) | 2,54 млрд |
| ROE | 32,3% |
| Дивидендная доходность (12 мес) | 4,2% |
| EV/EBITDA, среднее за 3 года | 6,2 |
Итог
Whitecap Resources показала сильный квартал: выручка выросла на 85,5%, EBITDA – на 107,6%, чистая прибыль – на 184,8%, а маржа достигла 65,5%. Долг сократился до 1,4 млрд долларов, операционный денежный поток составил 1 100,94 млн. Однако рост выручки замедлился по сравнению с первым кварталом, и часть прибыли может быть разовой. Акция торгуется ниже своей трёхлетней средней по EV/EBITDA, а модель портала даёт потенциал +69%. При текущей цене бумага выглядит привлекательной, но ключевой вопрос – устойчивость цен на сырьё и способность компании поддерживать высокую маржу.
Перейти к финансовой карточке компании WCP →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций