Zijin Mining: прибыль выросла в полтора раза, но выручка замедлилась до 14%
Zijin Mining раскрыла результаты за второй квартал 2026 года. Выручка составила 14,0 млрд долларов, прибавив 14,0% год к году, EBITDA достигла 4,8 млрд долларов (+66,7%), чистая прибыль — 2,8 млрд долларов (+53,9%). Рентабельность по EBITDA поднялась до 34,1% против 23,3% годом ранее. При этом рост выручки замедлился: в первом квартале 2026 года он составлял 30,8%, а во втором — 14,0%. Долговая нагрузка остаётся низкой: соотношение чистого долга к EBITDA LTM — 0,42. Акция выглядит привлекательно на текущих уровнях: мультипликатив EV/EBITDA LTM в 2,14 раза ниже собственной трёхлетней средней в 3,46, а дивидендная доходность в 2,86% при рентабельности капитала 37,7% поддерживает оценку.
Главные тезисы
— Выручка выросла на 14,0% год к году, но это вдвое медленнее, чем кварталом ранее
— EBITDA прибавила 66,7%, и маржа поднялась до 34,1% с 23,3%
— Чистая прибыль выросла на 53,9%, но квартальный уровень оказался ниже предыдущего
— Чистый долг сократился до 6,9 млрд долларов с 15,5 млрд годом ранее
— Дивидендная доходность в 2,86% при коэффициенте выплат, который предстоит оценить
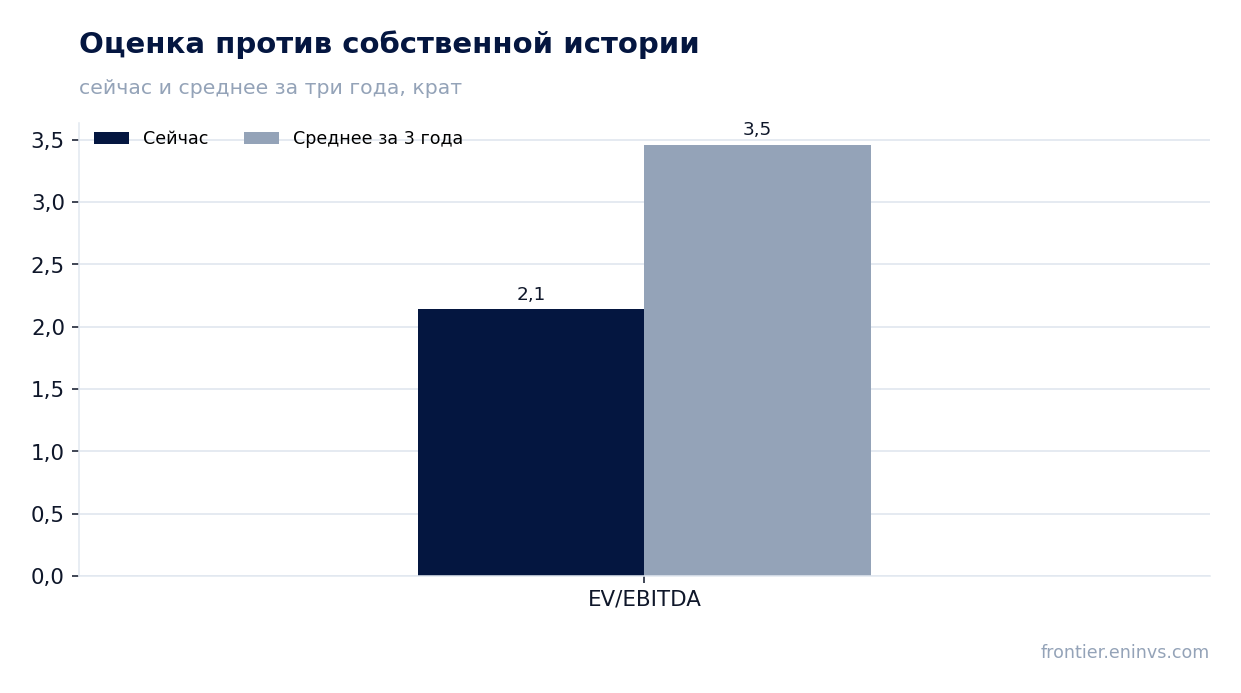
— EV/EBITDA LTM в 2,14 раза ниже собственной трёхлетней средней в 3,46
— По модели портала акция оценена на 4% ниже справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q2 2025 | Q2 2026 | Изм. |
|---|---|---|---|
| Выручка | 12,3 | 14,0 | +14,0% |
| EBITDA | 2,87 | 4,79 | +66,7% |
| Операционная прибыль | 2,41 | 4,56 | +89,5% |
| Чистая прибыль | 1,82 | 2,80 | +53,9% |
| Рентабельность по EBITDA | 23,3% | 34,1% | +10,8 п.п. |
| Чистая маржа | 14,8% | 20,0% | +5,2 п.п. |
Выручка выросла на 14,0% год к году, но это вдвое медленнее, чем кварталом ранее
Во втором квартале 2026 года выручка Zijin Mining составила 14,0 млрд долларов, что на 14,0% больше, чем годом ранее. Это заметное замедление по сравнению с первым кварталом, когда рост достигал 30,8%. Замедление может отражать как эффект высокой базы второго квартала 2025 года, так и динамику цен на металлы, но точная причина в предоставленных данных не раскрывается.
Последовательное сравнение также показывает снижение: в первом квартале 2026 года выручка была 14,2 млрд долларов, во втором — 14,0 млрд. Небольшое квартальное сокращение при сохранении годового роста говорит о том, что компания удерживает объёмы, но темпы расширения замедлились.
Для горнодобывающей компании такая динамика выручки часто связана с ценами на золото и медь, а также с объёмами производства. В отчёте эти детали не раскрыты, поэтому ограничимся констатацией: рост остаётся двузначным, но его скорость снизилась.
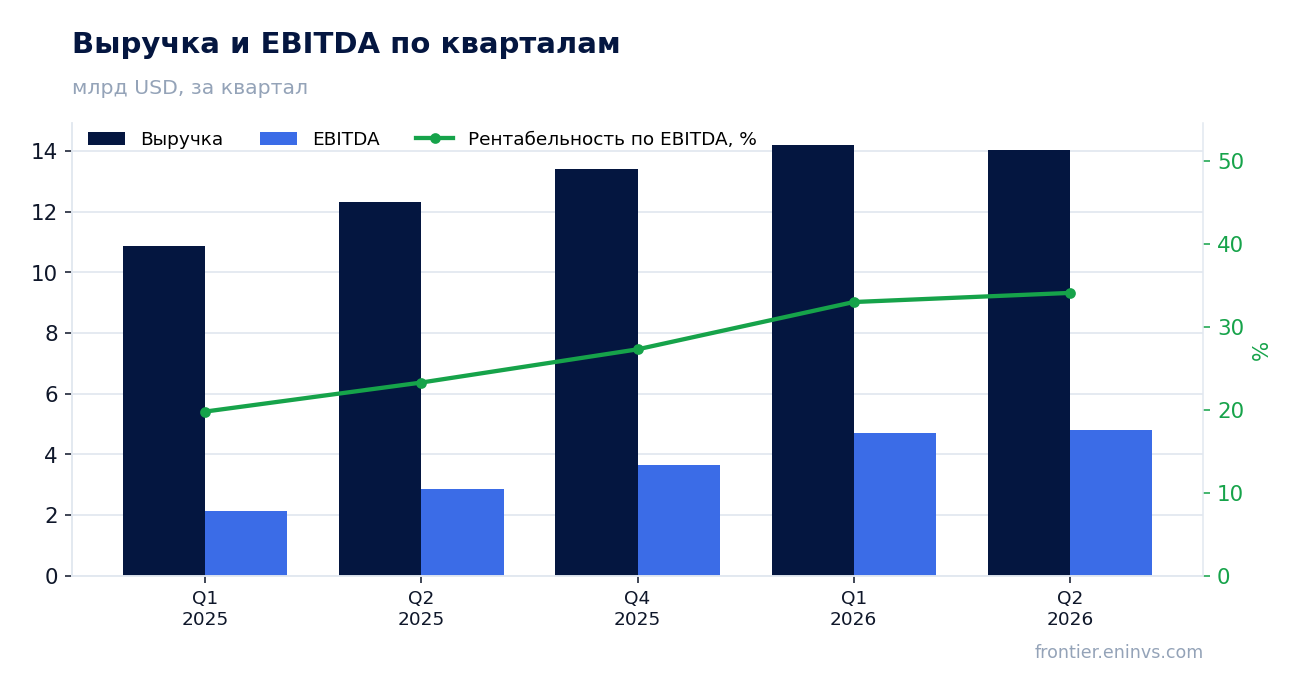
EBITDA прибавила 66,7%, и маржа поднялась до 34,1% с 23,3%
EBITDA во втором квартале 2026 года составила 4,8 млрд долларов, увеличившись на 66,7% год к году. Рентабельность по EBITDA достигла 34,1% против 23,3% во втором квартале 2025 года. Такой рост маржи при относительно скромном увеличении выручки указывает на существенное улучшение операционной эффективности или благоприятную ценовую конъюнктуру.
Операционная прибыль также выросла: с 2,4 млрд долларов годом ранее до 4,6 млрд долларов. Это подтверждает, что улучшение маржи произошло на операционном уровне, а не за счёт разовых статей ниже операционной линии.
Рост EBITDA почти в два раза быстрее выручки — ключевой позитив отчёта. Однако устойчивость этого улучшения зависит от сохранения цен на сырьё и контроля над затратами, о чём в предоставленных данных не сообщается.
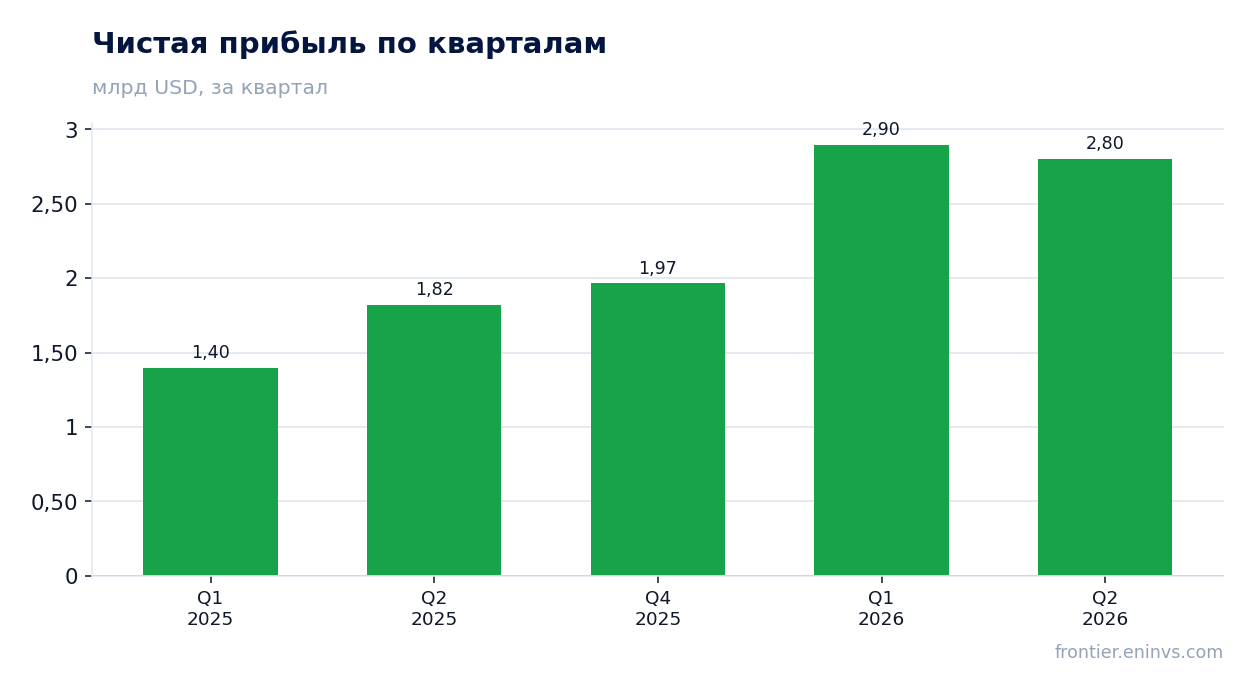
Чистая прибыль выросла на 53,9%, но квартальный уровень оказался ниже предыдущего
Чистая прибыль во втором квартале 2026 года составила 2,8 млрд долларов, что на 53,9% больше, чем во втором квартале 2025 года. Рентабельность по чистой прибыли поднялась до 20,0% с 14,8% годом ранее. Это отражает как рост операционной эффективности, так и, возможно, снижение финансовых расходов на фоне сокращения долга.
Однако в квартальном сравнении прибыль снизилась: в первом квартале 2026 года она была 2,9 млрд долларов, во втором — 2,8 млрд. Это расхождение с годовым ростом объясняется тем, что первый квартал 2026 года оказался исключительно сильным. Тем не менее, последовательное снижение заслуживает внимания.
Разовые факторы в прибыли не раскрыты. Если рост прибыли был поддержан продажей активов или другими неоперационными доходами, устойчивость результата может быть ниже. В предоставленных данных такой информации нет.
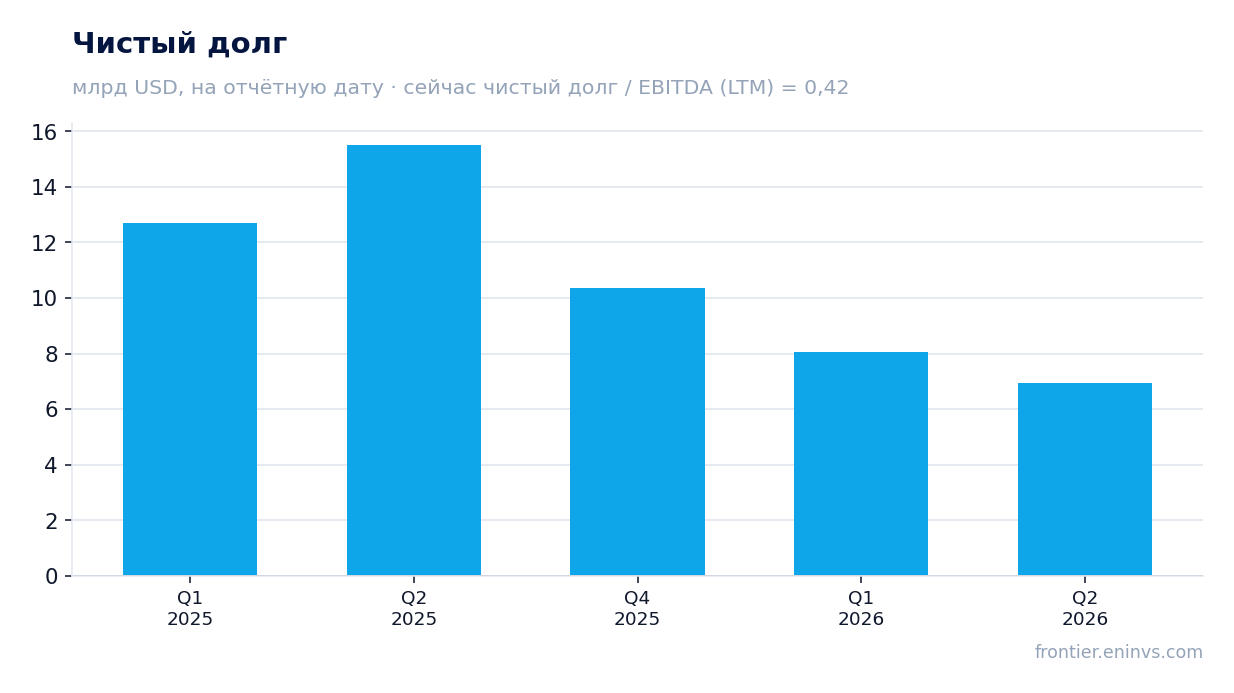
Чистый долг сократился до 6,9 млрд долларов с 15,5 млрд годом ранее
Чистый долг на 30 июня 2026 года составил 6,9 млрд долларов. Годом ранее, на 30 июня 2025 года, он был 15,5 млрд долларов, то есть снижение за 12 месяцев составило 8,6 млрд долларов. По сравнению с 31 марта 2026 года чистый долг уменьшился с 8,0 млрд до 6,9 млрд долларов.
Соотношение чистого долга к EBITDA LTM составляет 0,42. Это низкий уровень, который даёт компании значительную финансовую гибкость. Однако в предоставленных данных нет предыдущего значения этого коэффициента, поэтому мы не можем утверждать, снизилась или выросла нагрузка — только констатируем текущий уровень.
Сокращение долга, вероятно, связано с сильным операционным денежным потоком, но точные цифры OCF и capex в предоставленных данных отсутствуют. Тем не менее, динамика чистого долга сама по себе является важным позитивом.
Дивидендная доходность в 2,86% при коэффициенте выплат, который предстоит оценить
Дивидендная доходность за последние 12 месяцев составляет 2,86%. Это умеренный уровень, который может быть привлекательным на фоне текущей ключевой ставки, но без данных о коэффициенте выплат и абсолютном размере дивиденда оценить устойчивость выплат сложно.
Наша оценка дивиденда за текущий год опирается на прибыль LTM в 8,2 млрд долларов и историческую практику компании. Если Zijin сохранит консервативный подход к распределению прибыли, дивиденд может остаться на уровне, близком к текущему. Однако без подтверждённой дивидендной политики и данных о разовых статьях в прибыли эта оценка остаётся предварительной.
Что может сделать выплату меньше: снижение цен на металлы, рост капитальных затрат или необходимость направлять больше средств на развитие проектов. В предоставленных данных нет информации о дивидендной политике, поэтому мы ограничиваемся констатацией текущей доходности.
EV/EBITDA LTM в 2,14 раза ниже собственной трёхлетней средней в 3,46
Мультипликатор EV/EBITDA LTM составляет 2,14. Это значительно ниже собственной трёхлетней средней в 3,46, что указывает на недооценённость акции относительно её исторических уровней. P/E LTM равен 3,0, что также выглядит низким.
Рентабельность капитала (ROE) достигает 37,7%, что подтверждает высокую эффективность бизнеса. При такой рентабельности и низком долге текущая оценка может не в полной мере отражать фундаментальную стоимость компании.
По модели портала, которая пересчитывает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции оказывается на 4% ниже рыночной капитализации. Это означает, что рынок уже закладывает довольно оптимистичный сценарий, и потенциал роста ограничен.
По модели портала акция оценена на 4% ниже справедливой стоимости
Наша модель, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, показывает, что справедливая стоимость акции на 4% ниже текущей рыночной капитализации. Это говорит о том, что рынок уже учитывает благоприятную ценовую конъюнктуру.
Тем не менее, мультипликатив EV/EBITDA LTM в 2,14 раза ниже собственной трёхлетней средней в 3,46. Если цены на металлы останутся высокими, а компания продолжит снижать долг, мультипликатор может вернуться к историческим уровням, что даст дополнительный рост.
Однако модель портала не является целевой ценой и отражает лишь текущий сценарий. Для инвестора важно следить за динамикой выручки и маржи в следующем квартале, а также за ценами на золото и медь.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 24,6 млрд USD |
| P/E (LTM) | 3,0 |
| EV/EBITDA (LTM) | 2,1 |
| P/B | 0,93 |
| Чистый долг / EBITDA | 0,42 |
| ROE | 37,7% |
| Дивидендная доходность (12 мес) | 2,9% |
| EV/EBITDA, среднее за 3 года | 3,5 |
Итог
Итог: Zijin Mining показала сильный рост прибыли и маржи, а также существенное сокращение долга. Однако замедление выручки и квартальное снижение чистой прибыли говорят о том, что пик роста, возможно, пройден. Акция торгуется с мультипликатором EV/EBITDA LTM в 2,14, что ниже собственной трёхлетней средней в 3,46, и предлагает дивидендную доходность 2,86%. По модели портала справедливая стоимость на 4% ниже рынка, что ограничивает потенциал роста. Мы оцениваем акцию как привлекательную на текущих уровнях благодаря низкой оценке и высокой рентабельности капитала, но для подтверждения тренда необходимо увидеть устойчивость выручки и прибыли в следующем квартале.
Перейти к финансовой карточке компании ZIJIN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций