ID_AADI: полугодовая прибыль выросла на 10,5%, но квартальная выручка упала на 10,3%
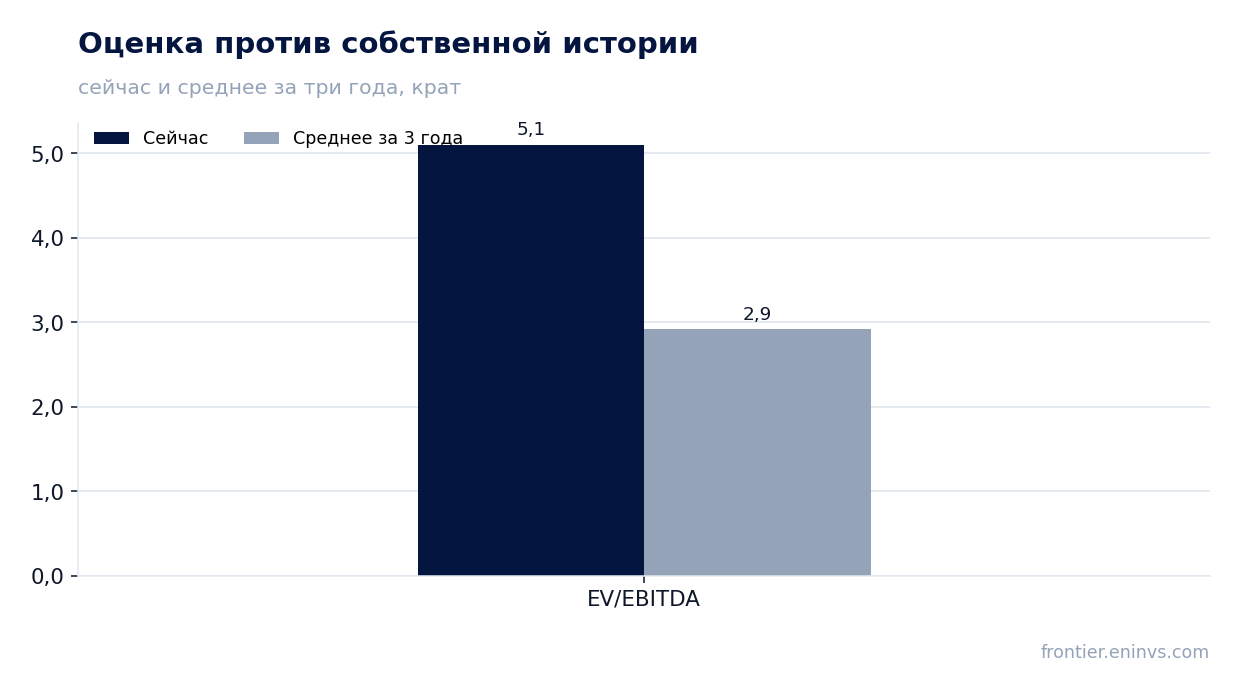
Сегодня ID_AADI раскрыла результаты за первое полугодие 2026 года. Выручка за полугодие выросла на 6,1% год к году, чистая прибыль – на 10,5%, рентабельность по чистой прибыли достигла 18,6%. Однако в отдельном первом квартале 2026 года выручка снизилась на 10,3% год к году. При текущей цене акция выглядит привлекательно: EV/EBITDA LTM 5,10 при среднем за три года 2,92, дивидендная доходность 8,36%, а по модели портала потенциал роста к справедливой стоимости составляет +35%.
Главные тезисы
— Полугодовая выручка выросла на 6,1%, но квартальная упала на 10,3% – расхождение объясняется календарём отчётности
— Чистая прибыль за полугодие прибавила 10,5% при рентабельности 18,6% против 17,9% годом ранее
— Операционный денежный поток за полугодие составил 449,9 млн долларов, но в первом квартале он резко замедлился до 45,3 млн
— Компания сохраняет чистую денежную позицию: чистый долг отрицательный – минус 95,0 млн долларов
— Дивидендная доходность 8,36% при выплате, которая может вырасти по итогам года
— EV/EBITDA LTM 5,10 против среднего за три года 2,92 – акция торгуется выше своей истории
— По модели портала потенциал роста к справедливой стоимости оценивается в +35%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,40 | 2,55 | +6,1% |
| Чистая прибыль | 0,43 | 0,47 | +10,5% |
| Операционный денежный поток | 0,54 | 0,45 | -17,0% |
| Капзатраты | -0,15 | — | — |
| Чистая маржа | 17,9% | 18,6% | +0,7 п.п. |
Полугодовая выручка выросла на 6,1%, но квартальная упала на 10,3% – расхождение объясняется календарём отчётности
За первое полугодие 2026 года выручка ID_AADI составила 2 546,6 млн долларов, что на 6,1% выше, чем за аналогичный период прошлого года. Однако в отдельном первом квартале 2026 года выручка снизилась на 10,3% год к году до 1 044,2 млн долларов. Такое расхождение объясняется тем, что в первом квартале 2025 года выручка была аномально высокой – 1 164,4 млн долларов, что создало сложную базу сравнения.
Динамика квартала к кварталу показывает, что во втором квартале 2026 года выручка восстановилась: если вычесть первый квартал из полугодовой, второй квартал принёс около 1 502,4 млн долларов. Это значительно выше показателя первого квартала и указывает на то, что замедление в начале года было временным.
Тем не менее, год к году полугодовая выручка растёт, что говорит о сохранении спроса на продукцию компании. Важно следить за тем, сохранится ли положительная динамика во втором полугодии, особенно с учётом высокой базы второго полугодия 2025 года.
Чистая прибыль за полугодие прибавила 10,5% при рентабельности 18,6% против 17,9% годом ранее
Чистая прибыль за первое полугодие 2026 года составила 473,8 млн долларов, увеличившись на 10,5% год к году. Рентабельность по чистой прибыли поднялась до 18,6% с 17,9% годом ранее. Рост прибыли при более скромном росте выручки говорит об улучшении контроля над расходами.
В отдельном первом квартале 2026 года чистая прибыль составила 143,0 млн долларов, что ниже 196,0 млн долларов годом ранее. Это снижение соответствует динамике выручки и отражает более слабые операционные результаты в начале года.
Улучшение полугодовой рентабельности может быть связано с изменением структуры продаж или снижением отдельных статей затрат. Без дополнительных данных о компонентах прибыли сложно выделить разовые факторы, но устойчивый рост маржи – позитивный сигнал.
Операционный денежный поток за полугодие составил 449,9 млн долларов, но в первом квартале он резко замедлился до 45,3 млн
Операционный денежный поток за первое полугодие 2026 года составил 449,9 млн долларов. Однако в отдельном первом квартале 2026 года он составил лишь 45,3 млн долларов, что значительно ниже 326,7 млн долларов годом ранее. Это резкое замедление контрастирует с ростом чистой прибыли за полугодие.
Столь слабый операционный поток в первом квартале может быть связан с увеличением оборотного капитала или сезонными факторами. Во втором квартале поток, вероятно, восстановился, поскольку полугодовой показатель значительно выше квартального.
Капитальные затраты в первом квартале 2026 года составили 77,1 млн долларов против 71,3 млн годом ранее. Рост капитальных вложений при снижении операционного потока привёл к тому, что свободный денежный поток в первом квартале оказался отрицательным. Это требует внимания, но не обязательно является тревожным сигналом, если восстановление потока во втором квартале окажется устойчивым.
Компания сохраняет чистую денежную позицию: чистый долг отрицательный – минус 95,0 млн долларов
На последнюю отчётную дату чистый долг ID_AADI составил минус 95,0 млн долларов, то есть денежные средства превышают долговые обязательства. Это комфортная позиция, которая даёт компании финансовую гибкость.
Отношение чистого долга к EBITDA LTM составляет минус 0,09. Отрицательное значение отражает чистую денежную позицию. За последние 12 месяцев чистый долг практически не изменился, увеличившись на 0,1 млрд рублей, что незначительно.
Низкая долговая нагрузка снижает риски и позволяет направлять больше средств на дивиденды или инвестиции. В сочетании с высоким операционным потоком это создаёт прочную основу для выплат акционерам.
Дивидендная доходность 8,36% при выплате, которая может вырасти по итогам года
Дивидендная доходность ID_AADI за последние 12 месяцев составляет 8,36%. Это выше текущей ключевой ставки, что делает акцию привлекательной для инвесторов, ориентированных на доход.
Компания не раскрыла точный размер дивиденда за первое полугодие 2026 года, но с учётом чистой прибыли в 473,8 млн долларов и коэффициента выплат, который можно оценить по прошлым периодам, годовой дивиденд может быть существенным. Наша оценка предполагает, что при сохранении текущей прибыли и коэффициента выплат дивиденд за год может обеспечить доходность около 8–9%.
Основные риски для дивиденда – снижение прибыли или увеличение капитальных затрат. Однако чистая денежная позиция и стабильный операционный поток снижают вероятность сокращения выплат.
EV/EBITDA LTM 5,10 против среднего за три года 2,92 – акция торгуется выше своей истории
Текущий мультипликатор EV/EBITDA LTM составляет 5,10. Среднее значение этого мультипликатора за последние три года – 2,92. Таким образом, акция торгуется выше своей исторической нормы, что может указывать на переоценку относительно прошлых уровней.
Мультипликатор P/E LTM равен 6,92. При рыночной капитализации 5 260,2 млн долларов и чистой прибыли LTM 760,2 млн долларов это соответствует текущей оценке. Для компании с растущей прибылью и дивидендной доходностью 8,36% такой уровень P/E выглядит умеренным.
Сравнение с историей показывает, что рынок сейчас оценивает компанию дороже, чем в среднем за три года. Это может быть оправдано ожиданиями роста, но создаёт риск снижения мультипликатора, если результаты не оправдают ожиданий.
По модели портала потенциал роста к справедливой стоимости оценивается в +35%
Согласно нашей модели, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции ID_AADI на 35% выше текущей рыночной цены. Это наш собственный расчёт, а не консенсус-прогноз.
Модель учитывает текущие цены на сырьё и целевой мультипликатор, который может отличаться от текущего рыночного. Если цены на продукцию компании останутся на текущем уровне, а мультипликатор вернётся к историческому среднему, потенциал роста может быть реализован.
Однако модель не учитывает возможные изменения в операционной деятельности или макроэкономической среде. Она служит ориентиром для оценки привлекательности акции на текущем уровне.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 5,26 млрд USD |
| P/E (LTM) | 6,9 |
| EV/EBITDA (LTM) | 5,1 |
| P/B | 1,56 |
| Чистый долг / EBITDA | -0,09 |
| Операционный денежный поток (LTM) | 0,86 млрд |
| ROE | 24,6% |
| Дивидендная доходность (12 мес) | 8,4% |
| EV/EBITDA, среднее за 3 года | 2,9 |
Итог
ID_AADI показала рост полугодовой выручки на 6,1% и чистой прибыли на 10,5%, улучшив рентабельность до 18,6%. Однако квартальная выручка снизилась на 10,3%, а операционный денежный поток в первом квартале оказался слабым. Компания сохраняет чистую денежную позицию и высокую дивидендную доходность 8,36%. Акция торгуется выше своей исторической оценки по EV/EBITDA, но по модели портала имеет потенциал роста +35%. Вердикт: привлекательна для инвесторов, готовых к волатильности квартальных результатов.
Перейти к финансовой карточке компании AADI →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций