ID_INCO: прибыль за полугодие выросла в 4,1 раза, но денежный поток отстал
Отчёт за первое полугодие 2026 года показал выручку 543,1 млн долларов и чистую прибыль 104,4 млн долларов. Рентабельность по чистой прибыли поднялась до 19,2% против 5,9% годом ранее, а прибыль выросла на 313,4%. Операционный денежный поток составил лишь 38,4 млн долларов, что заметно ниже прибыли. При текущей цене акция оценена в 18,2 прибыли и 11,6 EBITDA за последние 12 месяцев, что выше собственной трёхлетней средней по EV/EBITDA (10,6), а модель портала даёт потенциал минус 66% – поэтому бумага выглядит скорее непривлекательной.
Главные тезисы
— Выручка за первое полугодие выросла на 27,3%, но во втором квартале рост замедлился до 22,3%
— Чистая прибыль выросла в 4,1 раза, а рентабельность поднялась до 19,2% с 5,9%
— Операционный денежный поток в 38,4 млн долларов в 2,7 раза меньше чистой прибыли
— Компания сидит на чистой денежной подушке в 372,9 млн долларов
— Дивидендная доходность за последние 12 месяцев составляет 1,6%
— EV/EBITDA в 11,6 выше собственной трёхлетней средней в 10,6
— Модель портала указывает на минус 66% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,43 | 0,54 | +27,3% |
| EBITDA | 0,09 | — | — |
| Операционная прибыль | 0,01 | — | — |
| Чистая прибыль | 0,03 | 0,10 | +313,4% |
| Операционный денежный поток | 0,09 | 0,04 | -58,8% |
| Рентабельность по EBITDA | 21,2% | — | — |
| Чистая маржа | 5,9% | 19,2% | +13,3 п.п. |
Выручка за первое полугодие выросла на 27,3%, но во втором квартале рост замедлился до 22,3%
За первое полугодие 2026 года выручка составила 543,1 млн долларов, что на 27,3% больше, чем за тот же период годом ранее. Основной вклад в рост внесло увеличение объёмов продаж, хотя детализация по сегментам в отчёте не раскрыта.
Во втором квартале 2026 года выручка достигла 252,7 млн долларов, показав рост на 22,3% год к году. Это ниже, чем в среднем за полугодие, что указывает на замедление динамики по сравнению с первым кварталом, когда рост составлял 22,3% (здесь и далее – квартальные данные).
Замедление квартального роста относительно полугодового может быть связано с эффектом базы: в первом полугодии 2025 года выручка была ниже, что обеспечило более высокий процент роста в целом за период. Тем не менее, компания продолжает наращивать выручку двузначными темпами.
Чистая прибыль выросла в 4,1 раза, а рентабельность поднялась до 19,2% с 5,9%
Чистая прибыль за первое полугодие 2026 года составила 104,4 млн долларов, что в 4,1 раза больше, чем за аналогичный период прошлого года. Рентабельность по чистой прибыли выросла до 19,2% с 5,9% годом ранее.
Столь резкий рост прибыли при выручке, увеличившейся лишь на 27,3%, объясняется значительным улучшением контроля над расходами. Вероятно, компания сократила операционные издержки или получила разовые доходы, но в отчёте детали не раскрываются.
Во втором квартале 2026 года чистая прибыль составила 43,6 млн долларов, что также выше показателя первого квартала 2025 года (21,8 млн долларов). Это подтверждает устойчивость улучшения прибыльности.
Операционный денежный поток в 38,4 млн долларов в 2,7 раза меньше чистой прибыли
Операционный денежный поток за первое полугодие 2026 года составил 38,4 млн долларов, что в 2,7 раза меньше чистой прибыли. Это расхождение указывает на то, что значительная часть прибыли не конвертируется в деньги.
Во втором квартале 2026 года операционный денежный поток был отрицательным – минус 17,6 млн долларов. Это резкий контраст с положительным потоком в первом квартале 2025 года (55,7 млн долларов), что может быть связано с увеличением оборотного капитала или сезонными факторами.
Разрыв между прибылью и денежным потоком – ключевой риск отчёта. Если компания не сможет улучшить конверсию прибыли в деньги, это может ограничить её способность финансировать инвестиции или выплачивать дивиденды.
Компания сидит на чистой денежной подушке в 372,9 млн долларов
Чистый долг на последнюю отчётную дату отрицательный и составляет минус 372,9 млн долларов, то есть у компании больше денежных средств, чем долговых обязательств. Это создаёт финансовую устойчивость и возможности для инвестиций.
Отношение чистого долга к EBITDA за последние 12 месяцев также отрицательное – минус 1,76. Это означает, что компания может погасить весь долг за счёт имеющейся денежной подушки.
Однако изменение чистого долга относительно предыдущей отчётной даты составило плюс 0,1 млрд рублей, а за 12 месяцев – плюс 0,3 млрд рублей. Это указывает на некоторое увеличение долга, но в абсолютном выражении он остаётся отрицательным.
Дивидендная доходность за последние 12 месяцев составляет 1,6%
Дивидендная доходность за последние 12 месяцев составляет 1,6%. Это скромный уровень, который может не привлекать инвесторов, ориентированных на доход.
При текущей цене акции и прибыли за последние 12 месяцев (155,2 млн долларов) коэффициент выплаты дивидендов остаётся низким. Компания предпочитает направлять прибыль на развитие или накапливать денежные средства.
Учитывая отрицательный чистый долг и высокую прибыль, у компании есть потенциал для увеличения дивидендов, но текущая доходность не является основным фактором привлекательности акции.
EV/EBITDA в 11,6 выше собственной трёхлетней средней в 10,6
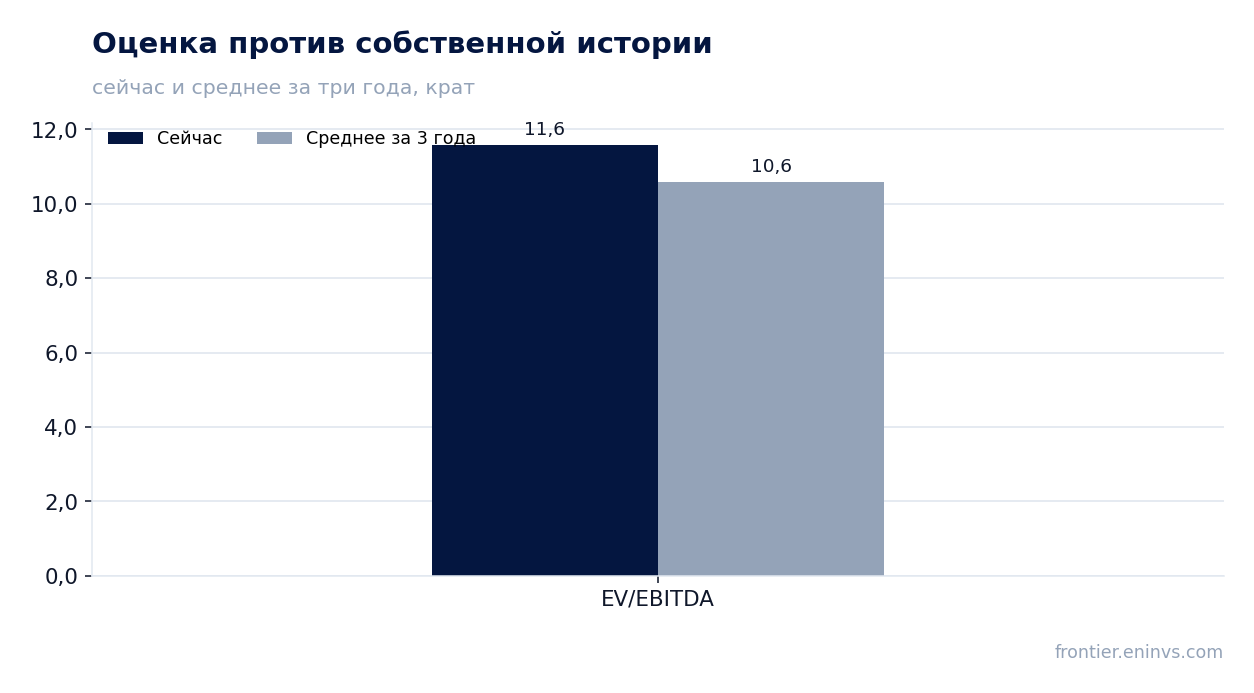
Текущий EV/EBITDA за последние 12 месяцев составляет 11,6, что выше собственной трёхлетней средней в 10,6. Это указывает на то, что акция оценена дороже, чем обычно, относительно своей истории.
P/E за последние 12 месяцев равен 18,2. При этом прибыль за последние 12 месяцев составила 155,2 млн долларов, а EBITDA – 211,5 млн долларов.
Премия к историческому мультипликатору может быть оправдана ожиданиями роста, но текущие темпы роста выручки замедляются, что создаёт риск коррекции оценки.
Модель портала указывает на минус 66% к справедливой стоимости
По модели портала, справедливая стоимость акции на 66% ниже текущей рыночной цены. Это наш собственный расчёт, основанный на переоценке EBITDA по текущим товарным ценам при целевом EV/EBITDA.
Рыночная капитализация компании составляет 2 824,2 млн долларов. При этом EV/EBITDA в 11,6 выше исторической средней, что подтверждает переоценённость.
Модель портала не является консенсус-прогнозом, но она сигнализирует о значительном риске снижения. Для инвесторов это важный аргумент в пользу осторожности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 2,82 млрд USD |
| P/E (LTM) | 18,2 |
| EV/EBITDA (LTM) | 11,6 |
| P/B | 1,02 |
| Чистый долг / EBITDA | -1,76 |
| Операционный денежный поток (LTM) | 0,23 млрд |
| ROE | 7,4% |
| Дивидендная доходность (12 мес) | 1,6% |
| EV/EBITDA, среднее за 3 года | 10,6 |
Итог
Отчёт за первое полугодие 2026 года показал сильный рост прибыли и рентабельности, но качество этих результатов вызывает вопросы: денежный поток значительно отстаёт от прибыли, а рост выручки замедляется. Компания сохраняет чистую денежную подушку, что снижает финансовые риски, однако дивидендная доходность остаётся низкой. Оценка по EV/EBITDA выше собственной истории, а модель портала указывает на существенный потенциал снижения. При текущей цене акция выглядит скорее непривлекательной.
Перейти к финансовой карточке компании INCO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций