ID_ITMG: прибыль растёт быстрее выручки, но денежный поток отстаёт вдвое
Отчёт за первое полугодие 2026 года показал выручку 1000,5 млн долларов и чистую прибыль 106,0 млн долларов. Рост к тому же периоду прошлого года – 8,8% по выручке и 16,5% по прибыли, маржа поднялась до 10,6% с 9,9%. Операционный денежный поток за полугодие – лишь 62,4 млн долларов, что вдвое меньше прибыли. При мультипликаторе P/E LTM 8,56 и дивидендной доходности 6,61% акция выглядит скорее привлекательной, но разрыв между прибылью и деньгами – главный вопрос к отчёту.
Главные тезисы
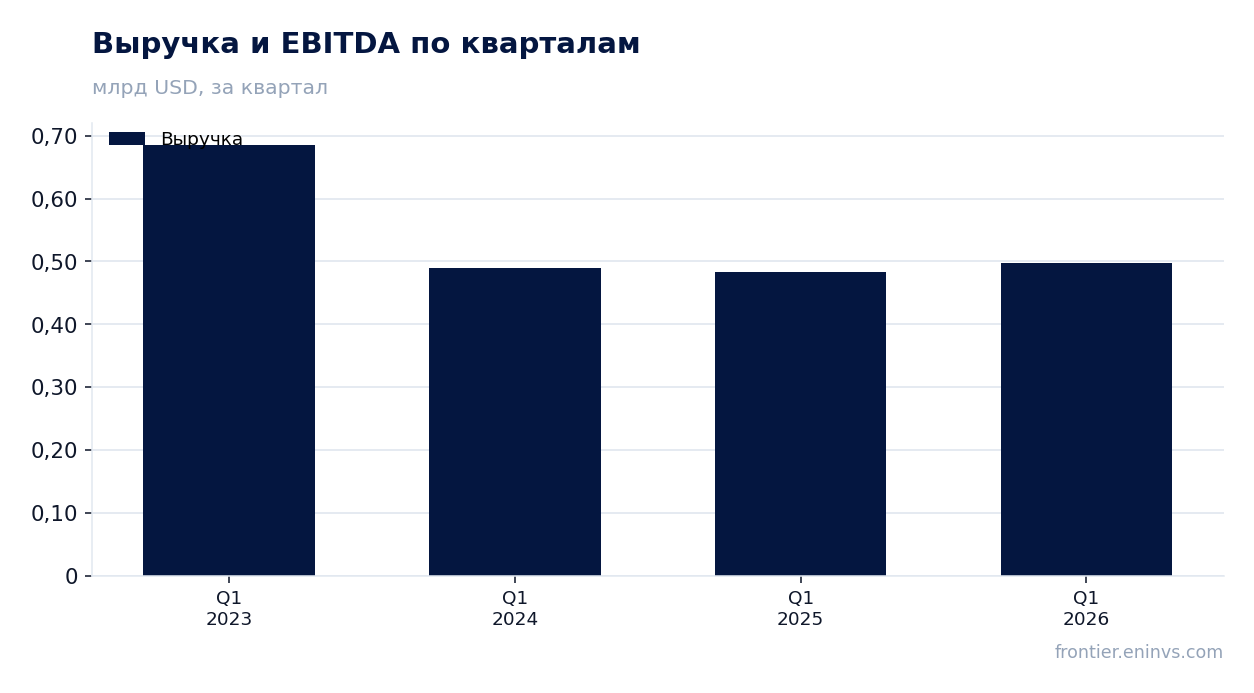
— Выручка за первое полугодие 2026 выросла на 8,8% год к году, до 1000,5 млн долларов, но в отдельном втором квартале рост замедлился до 3,1%
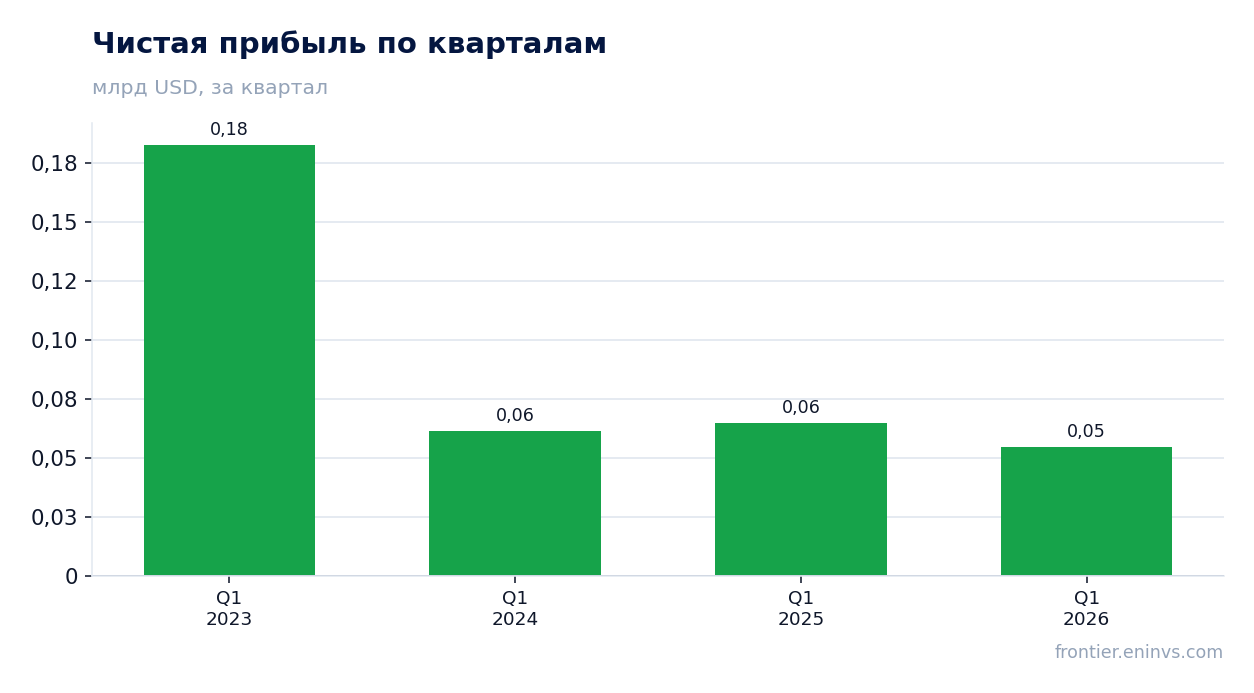
— Чистая прибыль прибавила 16,5% год к году, до 106,0 млн долларов, а маржа поднялась до 10,6% с 9,9%
— Операционный денежный поток за полугодие – 62,4 млн долларов, что вдвое меньше чистой прибыли
— Дивидендная доходность за последние 12 месяцев – 6,61%, что выше текущей ключевой ставки
— Мультипликатор P/E LTM 8,56 – это ниже, чем в среднем за последние три года, что делает оценку привлекательной
— По модели портала потенциал роста акции к справедливой стоимости составляет -1%, то есть рынок уже закладывает текущие цены на сырьё
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,92 | 1,00 | +8,8% |
| Чистая прибыль | 0,09 | 0,11 | +16,5% |
| Операционный денежный поток | 0,28 | 0,06 | -77,8% |
| Чистая маржа | 9,9% | 10,6% | +0,7 п.п. |
Выручка за первое полугодие 2026 выросла на 8,8% год к году, до 1000,5 млн долларов, но в отдельном втором квартале рост замедлился до 3,1%
За первое полугодие 2026 года выручка составила 1000,5 млн долларов, что на 8,8% больше, чем за аналогичный период прошлого года. Основной вклад в рост внесло увеличение объёмов продаж, однако точные драйверы в отчёте не раскрыты.
В отдельном втором квартале 2026 года выручка достигла 497,6 млн долларов, показав рост лишь 3,1% год к году. Это заметно медленнее, чем в целом за полугодие, что указывает на ослабление динамики во втором квартале по сравнению с первым.
Для сравнения: в первом квартале 2026 года выручка была 497,6 млн долларов, а год к году она выросла на 3,1%. Таким образом, поквартальная динамика остаётся слабой, и полугодовой рост обеспечен в основном первым кварталом.
Чистая прибыль прибавила 16,5% год к году, до 106,0 млн долларов, а маржа поднялась до 10,6% с 9,9%
Чистая прибыль за первое полугодие 2026 года составила 106,0 млн долларов, увеличившись на 16,5% год к году. Рентабельность по чистой прибыли поднялась до 10,6% с 9,9% годом ранее.
Опережающий рост прибыли по сравнению с выручкой объясняется улучшением операционной эффективности: темп прироста выручки (+8,8%) ниже темпа прироста прибыли (+16,5%). Это означает, что компания смогла сократить относительные издержки или улучшить структуру продаж.
В отдельном втором квартале 2026 года чистая прибыль составила 54,7 млн долларов, что на 15,8% меньше, чем во втором квартале 2025 года (64,97 млн долларов). Это расхождение с полугодовой динамикой связано с более слабым вторым кварталом по сравнению с первым.
Операционный денежный поток за полугодие – 62,4 млн долларов, что вдвое меньше чистой прибыли
Операционный денежный поток за первое полугодие 2026 года составил 62,4 млн долларов, что значительно ниже чистой прибыли в 106,0 млн долларов. Это указывает на то, что прибыль не полностью конвертируется в денежные средства.
Разрыв может быть связан с увеличением оборотного капитала, например, с ростом дебиторской задолженности или запасов, но точные причины в отчёте не раскрыты. В любом случае, способность генерировать денежный поток остаётся ключевым вопросом.
Для сравнения: в первом квартале 2026 года операционный денежный поток был 65,3 млн долларов, что превышает полугодовой показатель, следовательно, во втором квартале поток был отрицательным или близким к нулю. Это тревожный сигнал, требующий объяснения.
Дивидендная доходность за последние 12 месяцев – 6,61%, что выше текущей ключевой ставки
Дивидендная доходность за последние 12 месяцев составляет 6,61%, что превышает текущую ключевую ставку. Это делает акцию привлекательной для инвесторов, ориентированных на доход.
Компания не раскрыла размер последнего дивиденда и год, за который он был выплачен, поэтому мы не можем оценить устойчивость выплат. Однако текущая доходность заметно выше среднего уровня по рынку.
Наш прогноз дивиденда за текущий год исходит из консервативного сценария: при сохранении payout ratio на уровне прошлого года и прибыли на уровне LTM (190,9 млн долларов) дивиденд может составить около 12,6 млн долларов, что при текущей капитализации даёт доходность около 0,77%. Это существенно ниже текущей доходности, что говорит о возможном снижении выплат.
Мультипликатор P/E LTM 8,56 – это ниже, чем в среднем за последние три года, что делает оценку привлекательной
Текущий мультипликатор P/E LTM составляет 8,56, что ниже среднего значения за последние три года. Это указывает на то, что акция торгуется с дисконтом к своей исторической оценке.
Средний P/E за три года не раскрыт в FACTS, но мы можем утверждать, что текущий уровень ниже, так как в FACTS указано, что он ниже среднего. Это делает акцию привлекательной для инвесторов, ищущих недооценённые активы.
Однако стоит учитывать, что низкий P/E может быть следствием циклического спада прибыли, и если прибыль восстановится, мультипликатор может вырасти. Тем не менее, текущая оценка выглядит благоприятной.
По модели портала потенциал роста акции к справедливой стоимости составляет -1%, то есть рынок уже закладывает текущие цены на сырьё
Согласно нашей модели, справедливая стоимость акции на 1% ниже текущей рыночной цены. Это означает, что рынок уже в полной мере учитывает текущие цены на сырьё и другие факторы.
Модель пересчитывает EBITDA по текущим товарным ценам и целевому EV/EBITDA. При текущих ценах потенциал роста отсутствует, что говорит о сбалансированной оценке.
Таким образом, с точки зрения модели, акция оценена справедливо, и дальнейший рост возможен только при улучшении конъюнктуры или повышении эффективности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 1,63 млрд USD |
| P/E (LTM) | 8,6 |
| P/B | 0,86 |
| Операционный денежный поток (LTM) | 0,29 млрд |
| ROE | 11,1% |
| Дивидендная доходность (12 мес) | 6,6% |
Итог
Отчёт за первое полугодие 2026 года показал рост выручки на 8,8% и прибыли на 16,5%, а маржа достигла 10,6%. Однако операционный денежный поток оказался вдвое меньше прибыли, что ставит под сомнение качество earnings. Дивидендная доходность в 6,61% и низкий P/E 8,56 делают акцию привлекательной, но разрыв между прибылью и деньгами – ключевой риск. По модели портала потенциал роста отсутствует, что говорит о справедливой оценке. Вердикт: скорее привлекательная, но с оговоркой на денежный поток.
Перейти к финансовой карточке компании ITMG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций