AltynGold: рекордная прибыль наполовину выросла из цены золота, а не из объёмов
29 сентября AltynGold раскрыла неаудированные результаты за первое полугодие 2026 года. Выручка выросла на 64,6% до 115,2 млн долларов, скорректированная EBITDA – на 55,4% до 68,5 млн, чистая прибыль – на 58,4% до 42,7 млн. Продажи золота прибавили лишь 9,0%, а средняя цена реализации поднялась на 50,3% до 4615 долларов за унцию, поэтому рекорд наполовину ценовой. При мультипликаторе EV/EBITDA 3,0 против среднего за три года 152,8 и оценке портала, дающей потенциал +56%, акция выглядит привлекательно, но устойчивость результата зависит от цены металла.
Главные тезисы
— Выручка выросла на 64,6% до 115,2 млн долларов, но продажи золота прибавили лишь 9,0% – остальное дала цена металла
— EBITDA поднялась на 55,4% до 68,5 млн, а маржа снизилась до 59,5% с 63,0% годом ранее
— Чистая прибыль выросла на 58,4% до 42,7 млн, и разовые статьи на 1,7 млн её не испортили
— Операционный поток вырос на 64,7% до 52,1 млн, но инвестиции в 26,1 млн и налог в 15,6 млн съели почти весь приток
— Мультипликатор EV/EBITDA 3,0 против среднего за три года 152,8 – рынок оценивает компанию в разы дешевле собственной истории
— Модель портала даёт потенциал +56% к текущей цене, но это наша оценка, а не консенсус
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | H1 2025 | H1 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,07 | 0,12 | +64,6% |
| EBITDA | 0,04 | 0,07 | +55,4% |
| Операционная прибыль | 0,04 | 0,06 | +49,1% |
| Чистая прибыль | 0,03 | 0,04 | +58,4% |
| Операционный денежный поток | 0,03 | 0,05 | +64,7% |
| Рентабельность по EBITDA | 63,0% | 59,5% | -3,5 п.п. |
| Чистая маржа | 38,5% | 37,1% | -1,4 п.п. |
Выручка выросла на 64,6% до 115,2 млн долларов, но продажи золота прибавили лишь 9,0% – остальное дала цена металла
Выручка за первое полугодие 2026 года составила 115,2 млн долларов, что на 64,6% больше, чем годом ранее. Продажи золота выросли лишь на 9,0% до 24 628 унций, а средняя цена реализации поднялась на 50,3% до 4615 долларов за унцию. Таким образом, основной вклад в рост дал ценовой фактор, а не увеличение отгрузок.
Объёмы переработки выросли на 10,1% до 498 331 тонны, добыча руды – на 1,7%. Содержание золота в переработанной руде снизилось до 1,76 г/т с 2,04 г/т годом ранее, но во втором квартале после завершения горных работ grade восстановился до 1,84 г/т. Это означает, что операционные показатели улучшаются, но пока не компенсируют падение содержания в первом квартале.
Серебро как побочный продукт принесло 1,6 млн долларов против 0,6 млн годом ранее. Этот вклад мал относительно золота, но он также поддержал выручку.
EBITDA поднялась на 55,4% до 68,5 млн, а маржа снизилась до 59,5% с 63,0% годом ранее
Скорректированная EBITDA выросла на 55,4% до 68,5 млн долларов, но её маржа снизилась до 59,5% с 63,0% годом ранее. Причина – рост себестоимости продаж на 25,5 млн долларов, или на 85,6%, до 55,3 млн. Более половины этого увеличения, по данным отчёта, дали налоговые и неденежные факторы, а также рост объёмов.
Налог на добычу полезных ископаемых вырос на 7,0 млн долларов, из которых около 40% связано с повышением цен на золото и серебро, а остальное – с более высокой ставкой по новому Налоговому кодексу с 1 января 2026 года. Амортизация в себестоимости увеличилась на 6,3 млн до 13,3 млн из-за инвестиционной программы. Эти две статьи не зависят от операционной эффективности и будут давить на маржу и дальше.
Дополнительно на себестоимость повлияло укрепление тенге: средний курс составил около 487 тенге за доллар против 512 годом ранее, что увеличило долларовую оценку затрат в тенге примерно на 2,2 млн долларов. Также сказался разбор запасов руды: переработка превысила добычу на 40 130 тонн, а запасы руды снизились с 27,3 млн до 24,5 млн долларов, высвободив оборотный капитал.
Чистая прибыль выросла на 58,4% до 42,7 млн, и разовые статьи на 1,7 млн её не испортили
Чистая прибыль за первое полугодие 2026 года составила 42,7 млн долларов, что на 58,4% больше, чем годом ранее. Операционная прибыль выросла на 49,1% до 55,2 млн. Снижение чистых финансовых расходов до 0,2 млн с 2,4 млн годом ранее поддержало результат: процентные расходы упали на 23,8% до 2,4 млн, а финансовые доходы выросли до 1,3 млн.
В отчёте выделены разовые статьи на 1,7 млн долларов: 1,0 млн – юридические и профессиональные услуги по возможной реструктуризации группы и двойному листингу, 0,7 млн – налоговые расходы. Без них прибыль была бы выше, но эти суммы невелики относительно общего результата.
Эффективная налоговая ставка составила около 22,4% против корпоративного подоходного налога в Казахстане 20%. Налоговые платежи за период достигли 15,6 млн, включая полное погашение обязательства за 2025 год в 2,8 млн и авансовые платежи за 2026 год, что привело к возникновению налогового актива в 0,7 млн.
Операционный поток вырос на 64,7% до 52,1 млн, но инвестиции в 26,1 млн и налог в 15,6 млн съели почти весь приток
Денежный поток от операций вырос на 64,7% до 52,1 млн долларов, включая высвобождение оборотного капитала на 3,6 млн за счёт снижения запасов. Однако после уплаты налогов в 15,6 млн чистый приток от операционной деятельности составил лишь 36,5 млн, увеличившись на 19,7% год к году. Рост этого показателя заметно скромнее, чем у EBITDA, из-за резкого увеличения налоговых платежей.
Инвестиции в основной капитал достигли 26,1 млн долларов, более чем вдвое превысив уровень первого полугодия 2025 года (11,7 млн) и почти сравнявшись с 28,0 млн за весь 2025 год. Из них 20,1 млн отнесены к несдерживающим (рост и разовые разработки), а 6,0 млн – к поддерживающим. Денежный отток на приобретение основных средств с учётом авансов поставщикам составил 37,7 млн.
В результате инвестиционная деятельность поглотила 36,4 млн, а финансовая – 11,6 млн (погашение кредитов 10,0 млн и проценты 1,7 млн). Свободный денежный поток после инвестиций и налогов оказался близок к нулю, что объясняет, почему при рекордной прибыли денежные средства на счетах снизились до 12,1 млн с 22,7 млн на начало года.
Общие заимствования снизились на 9,8 млн долларов, или на 23,8%, до 31,4 млн по сравнению с 41,2 млн на конец 2025 года. Только 8,1 млн подлежат погашению в течение года. Чистый долг на 30 июня 2026 года составил 19,3 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,15. Это низкий уровень нагрузки, который даёт компании запас прочности.
Снижение долга произошло несмотря на ускоренную инвестиционную программу и выплату налогов. Компания также получила доступ к финансированию от основного банка и на Astana International Exchange при необходимости. Чистые финансовые расходы упали до 0,2 млн долларов с 2,4 млн годом ранее, что отражает как сокращение долга, так и рост финансовых доходов.
Стоит отметить, что чистый долг на 30 июня 2026 года по сравнению с 31 декабря 2025 года изменился незначительно: с 18,5 млн до 19,3 млн долларов. Однако коэффициент чистый долг/EBITDA LTM снизился до 0,15 с 0,18 на конец 2025 года благодаря росту EBITDA за последние 12 месяцев до 125,9 млн долларов.
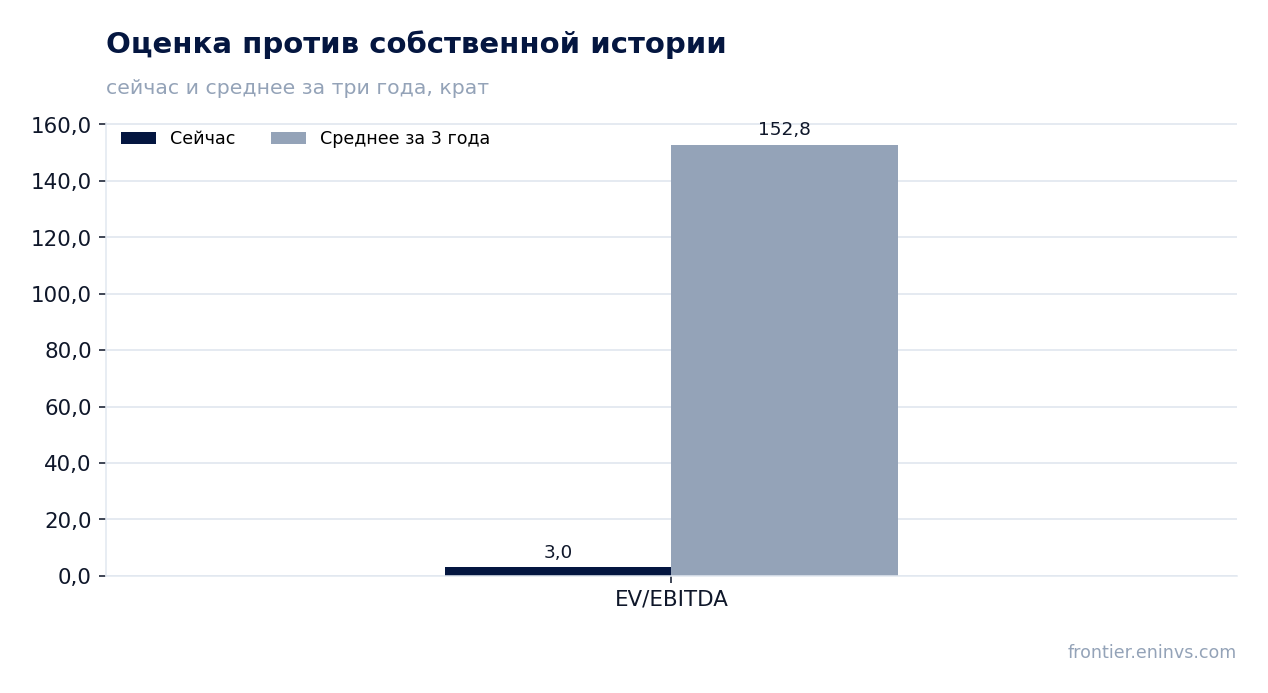
Мультипликатор EV/EBITDA 3,0 против среднего за три года 152,8 – рынок оценивает компанию в разы дешевле собственной истории
Текущий EV/EBITDA составляет 3,0, что в разы ниже среднего за последние три года значения 152,8. Такое расхождение объясняется тем, что в прошлые годы EBITDA была близка к нулю или отрицательна, что искажало мультипликатор. Сейчас, когда EBITDA за последние 12 месяцев достигла 125,6 млн долларов, а рыночная капитализация – 360,4 млн, оценка выглядит очень низкой как по историческим меркам, так и в абсолютном выражении.
P/E за последние 12 месяцев равен 4,6, что также указывает на дешевизну. Рентабельность собственного капитала (ROE) составляет 48,4%, что подтверждает высокую эффективность бизнеса в текущих ценовых условиях. Однако стоит учитывать, что прибыль и EBITDA находятся на пике из-за рекордных цен на золото, и при их снижении мультипликаторы могут вырасти.
Модель портала, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, даёт потенциал роста акции до справедливой стоимости +56%. Это наша собственная оценка, а не консенсус рынка. Она опирается на сохранение текущих цен на золото и стабильную работу предприятия.
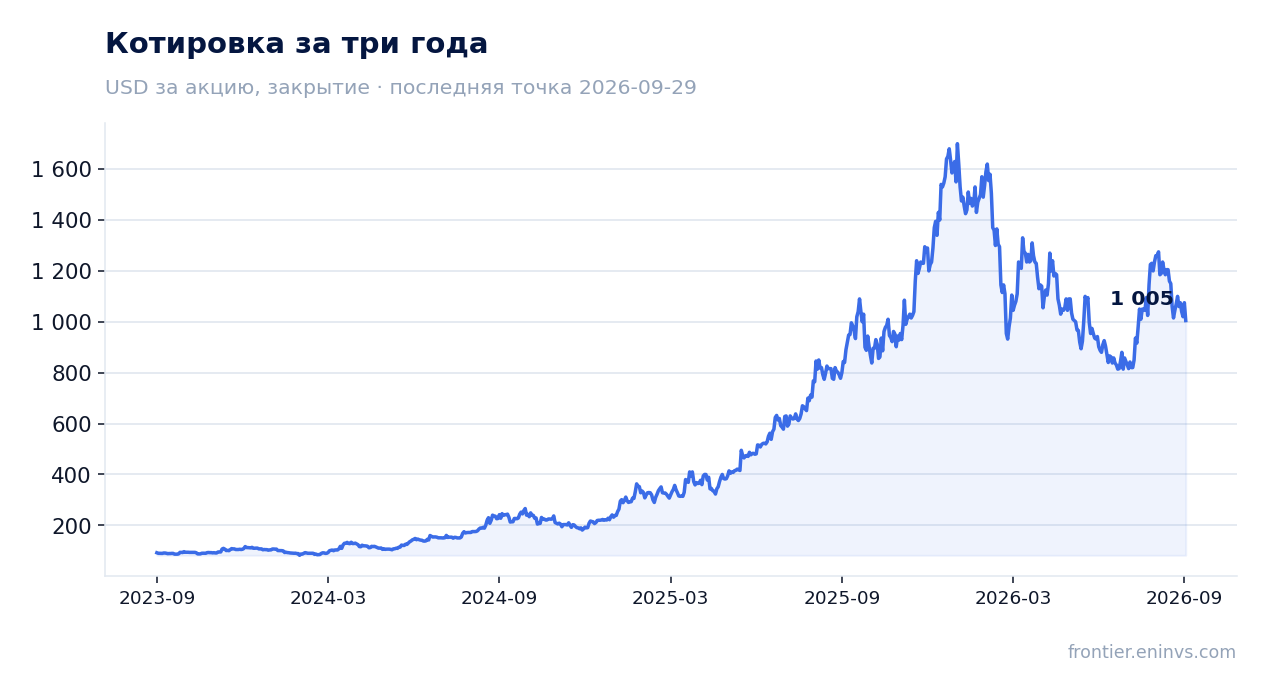
Модель портала даёт потенциал +56% к текущей цене, но это наша оценка, а не консенсус
Наша модель, пересчитывающая EBITDA по текущим товарным ценам при целевом EV/EBITDA, показывает потенциал роста акции до справедливой стоимости +56%. Это исключительно наша оценка, основанная на текущих ценах на золото и операционных показателях. Она не является консенсусом аналитиков и не должна восприниматься как гарантия доходности.
Акция входит в живые модельные стратегии на портале, в частности в KZ Fundamental potential (AI). Это факт, а не аргумент в пользу инвестиционного решения. Включение в стратегию отражает соответствие критериям отбора, но не заменяет анализ рисков.
Ключевым условием реализации потенциала является сохранение цен на золото на текущем уровне. Если цены упадут, EBITDA и прибыль снизятся, и оценка может оказаться менее привлекательной. Также важно, как компания распорядится денежным потоком: рост капитальных затрат может ограничить свободный денежный поток.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,36 млрд USD |
| P/E (LTM) | 4,6 |
| EV/EBITDA (LTM) | 3,0 |
| P/B | 2,40 |
| Чистый долг / EBITDA | 0,15 |
| Операционный денежный поток (LTM) | 0,08 млрд |
| ROE | 48,4% |
| EV/EBITDA, среднее за 3 года | 152,8 |
Итог
Первое полугодие 2026 года стало рекордным для AltynGold: выручка, EBITDA и чистая прибыль достигли исторических максимумов. Однако рост на две трети обеспечен ценой золота, а не объёмами, и маржа снизилась из-за налогов и амортизации. Компания сохраняет низкую долговую нагрузку (чистый долг/EBITDA 0,15) и высокую рентабельность капитала (ROE 48,4%), но свободный денежный поток после инвестиций и налогов близок к нулю. Оценка по EV/EBITDA 3,0 против среднего за три года 152,8 выглядит крайне низкой, а модель портала даёт потенциал +56%. При текущей цене акция выглядит привлекательно, но ключевым остаётся вопрос устойчивости цен на золото.
Перейти к финансовой карточке компании ALTYNGOLD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций